Статья 94 НК РК 2026 — Общие положения по налоговой регистрации
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
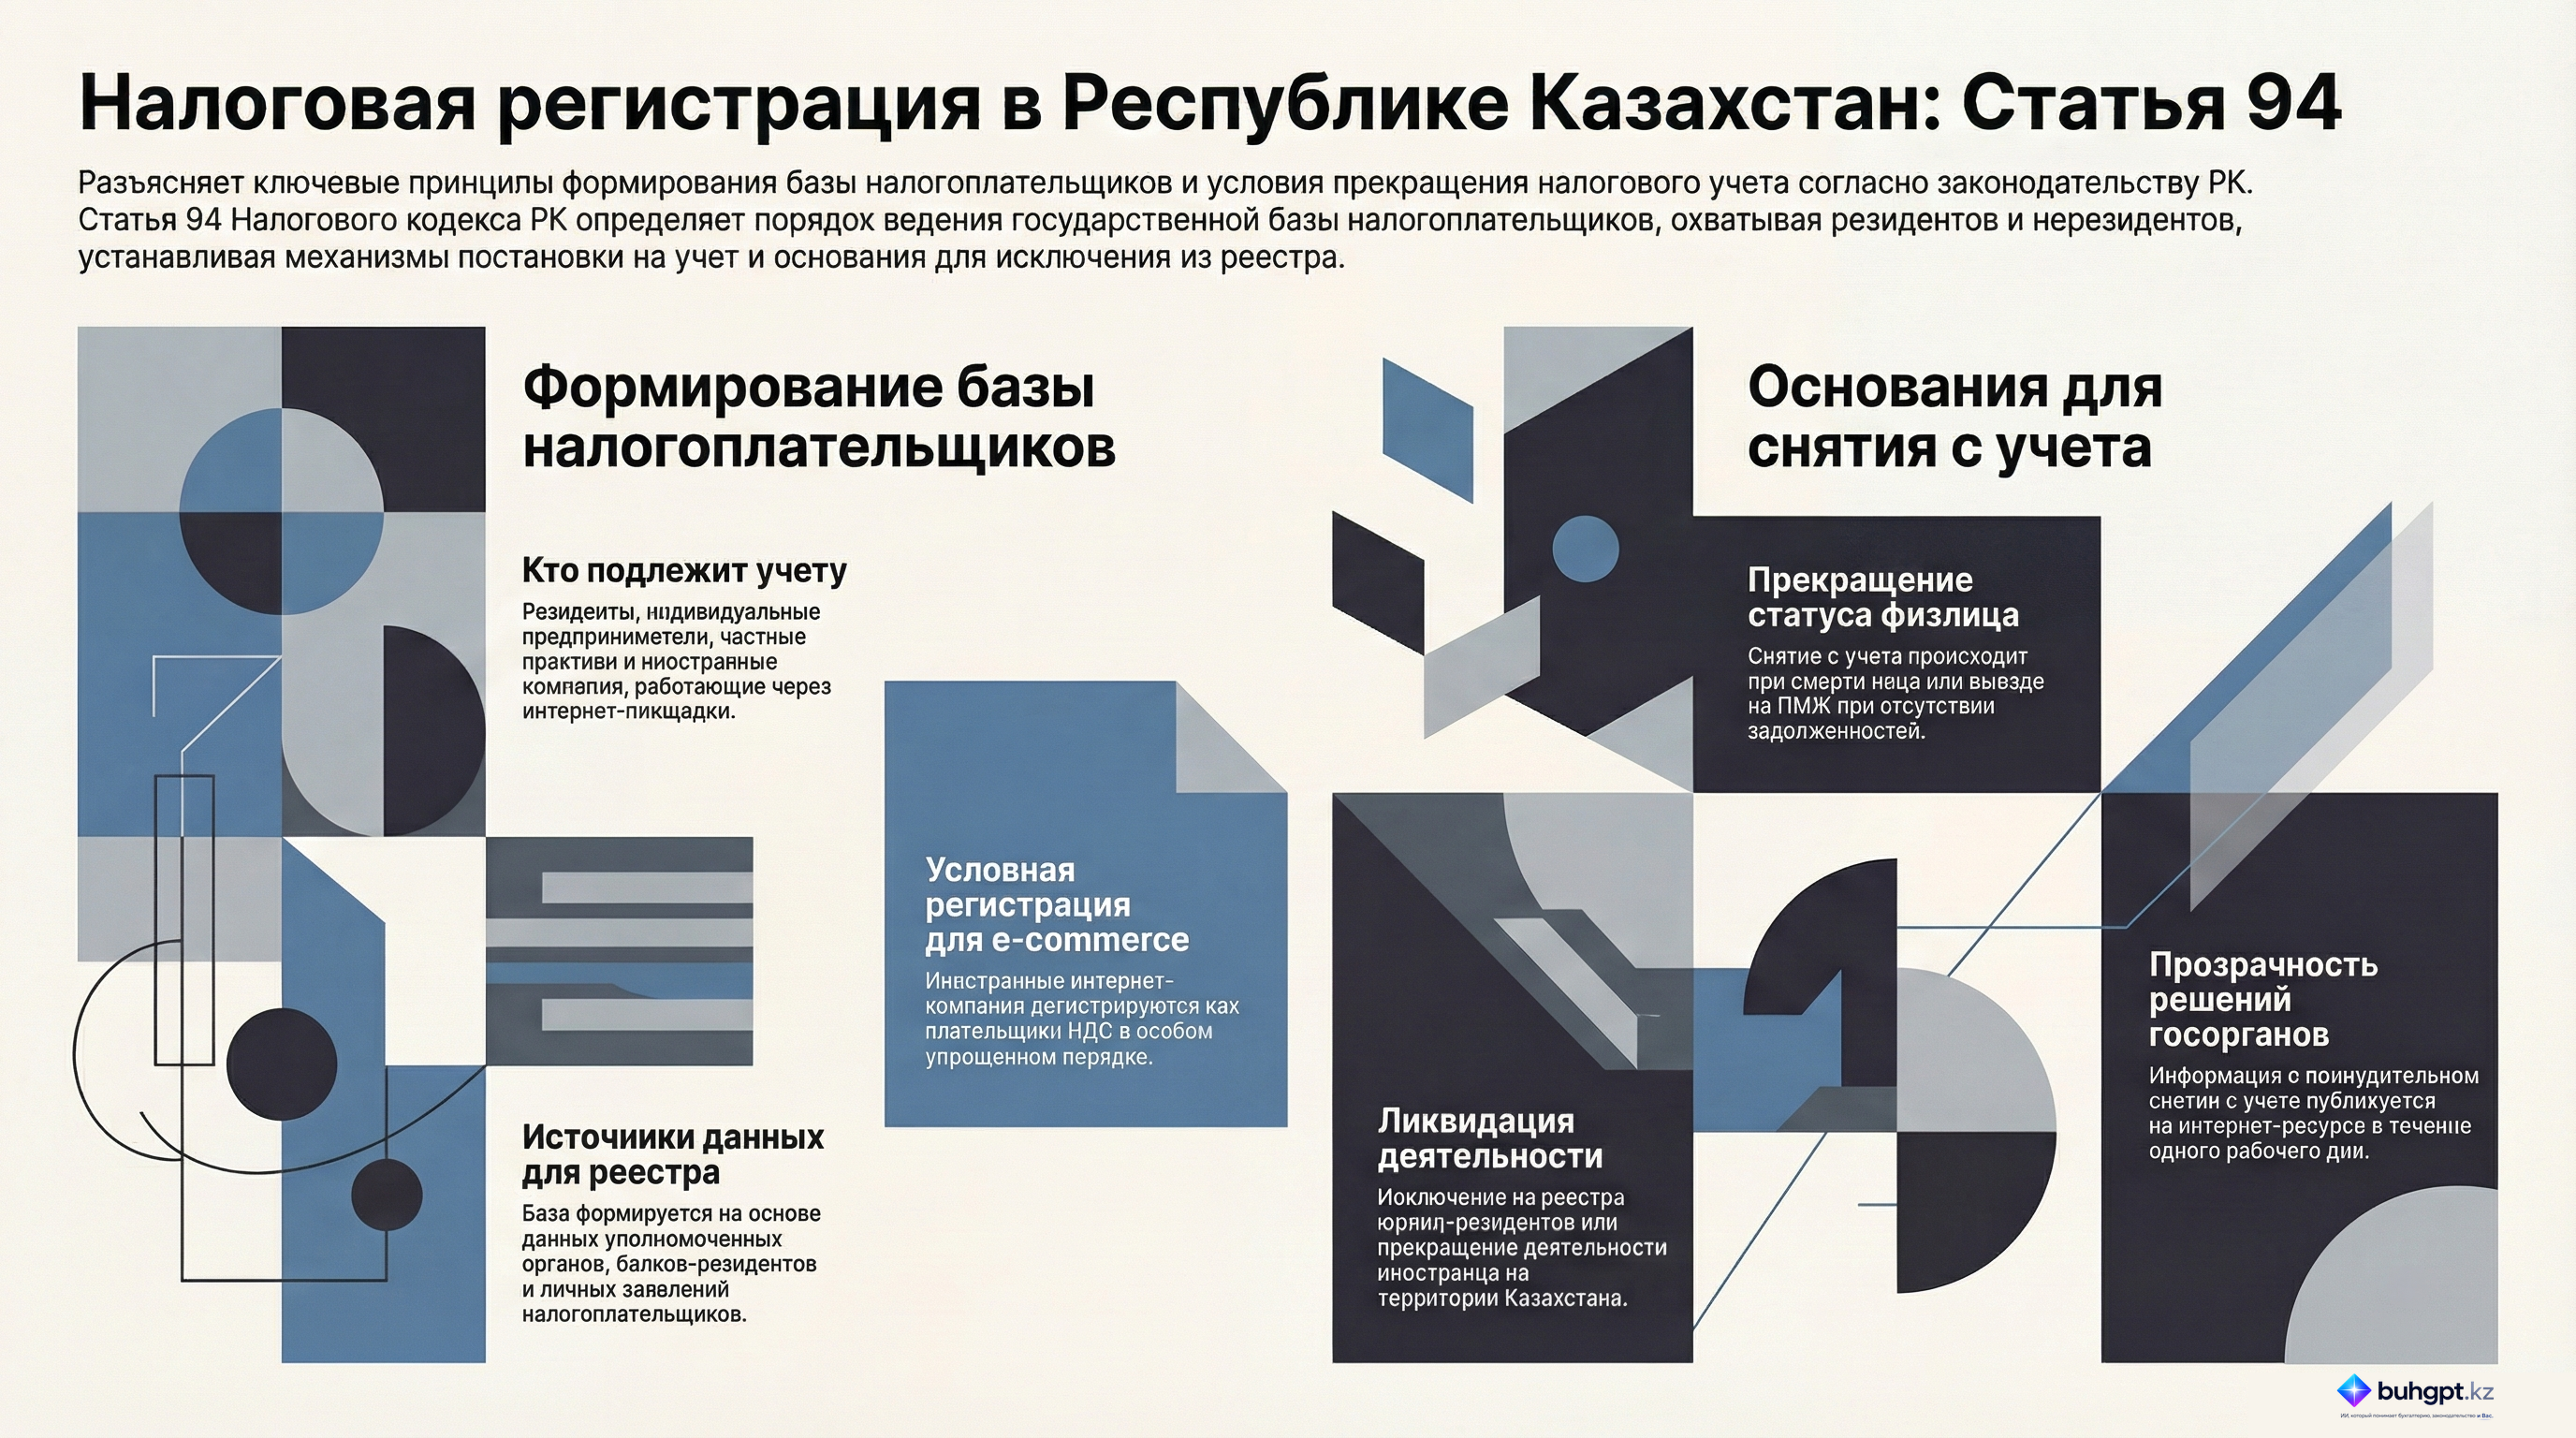
1. Налоговая регистрация налогоплательщиков, за исключением иностранных компаний, осуществляющих деятельность посредством интернет-площадки на территории Республики Казахстан, осуществляется путем формирования базы налогоплательщиков.
Иностранные компании, осуществляющие деятельность посредством интернет-площадки на территории Республики Казахстан, подлежат условной постановке на регистрационный учет плательщика налога на добавленную стоимость, осуществляемой в соответствии со статьей 102 настоящего Кодекса.
2. Формирование базы налогоплательщиков заключается:
1) в регистрации физического лица в том числе иностранного гражданина или лица без гражданства, юридического лица – резидента, а также структурного подразделения такого лица, структурного подразделения юридического лица – нерезидента;
2) в регистрационном учете:
юридического лица – нерезидента, дипломатического представительства (далее для целей настоящей главы – юридическое лицо – нерезидент);
индивидуального предпринимателя;
лица, занимающегося частной практикой;
плательщика налога на добавленную стоимость, за исключением подлежащего условной постановке на регистрационный учет;
налогоплательщика, осуществляющего отдельные виды деятельности.
3. База налогоплательщиков формируется путем включения и исключения сведений о налогоплательщиках, внесения изменений и (или) дополнений в такие сведения, а также постановки на регистрационный учет и снятия с такого учета.
Действия, указанные в части первой настоящего пункта, производятся налоговым органом на основании сведений реестров номеров уполномоченных государственных органов, банков-резидентов, а также налогового заявления или уведомления налогоплательщика, предусмотренного законодательством Республики Казахстан о разрешениях и уведомлениях.
4. Снятие налоговым органом с регистрационного учета, если иное не установлено настоящей главой, производится по следующим основаниям:
1) смерти или объявления умершим физического лица;
2) выезда физического лица из Республики Казахстан на постоянное место жительства и прекращения гражданства при условии отсутствия неисполненных налоговых обязательств либо объектов налогообложения и (или) объектов, связанных с налогообложением, находящихся на территории Республики Казахстан;
3) прекращения иностранным гражданином или лицом без гражданства деятельности в Республике Казахстан;
4) исключения юридических лиц – резидентов, их структурных подразделений из реестра номеров или снятия с учетной регистрации структурных подразделений юридических лиц – нерезидентов;
5) изменения места эффективного управления (места нахождения фактического органа управления) в Республике Казахстан юридического лица, созданного в соответствии с законодательством иностранного государства.
5. Налоговый орган снимает налогоплательщика, осуществляющего отдельные виды деятельности, на основании решения налогового органа в случаях, предусмотренных настоящим Кодексом.
Информация о налогоплательщике, осуществляющем отдельные виды деятельности, снятом с регистрационного учета по решению налогового органа, подлежит размещению на интернет-ресурсе уполномоченного органа в течение одного рабочего дня, следующего за днем принятия решения.
6. Налоговый орган проверяет соблюдение требований настоящей главы путем проведения мониторинга.
7. Порядок налоговой регистрации налогоплательщиков определяется уполномоченным органом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Общие положения налоговой регистрации в Республике Казахстан (Статья 94 Налогового кодекса)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 94 Налогового кодекса Республики Казахстан, регулирующей фундаментальные аспекты налоговой регистрации. Основная цель данных норм — создание и поддержание актуальной базы данных налогоплательщиков для обеспечения эффективного государственного администрирования.
Регистрация охватывает широкий спектр субъектов: от физических лиц (резидентов и нерезидентов) до международных компаний и дипломатических представительств. Особое внимание в законодательстве уделяется иностранным компаниям, работающим через интернет-площадки, для которых предусмотрен особый порядок условной регистрации. Документ структурирует процессы внесения данных, взаимодействия налоговых органов с внешними институтами (банками, реестрами) и четко определяет основания для прекращения налогового учета.
Анализ ключевых тем
1. Механизм формирования базы налогоплательщиков
Основой налогового учета в Казахстане является формирование и ведение базы данных. Этот процесс не является статичным и включает три типа операций: включение сведений, их актуализация (изменение) и исключение данных.
Налоговые органы используют многоканальную систему получения информации для ведения базы:
- Сведения из официальных реестров уполномоченных государственных органов.
- Данные, предоставляемые банками-резидентами.
- Налоговые заявления и уведомления, подаваемые непосредственно налогоплательщиками.
2. Классификация субъектов регистрации
Статья 94 разделяет процесс учета на общую регистрацию и регистрационный учет по категориям:
| Категория | Субъекты |
|---|---|
| Регистрация | Физические лица (в т.ч. иностранцы и лица без гражданства), юридические лица-резиденты, их структурные подразделения, а также подразделения нерезидентов. |
| Регистрационный учет | Юридические лица-нерезиденты, дипломатические представительства, индивидуальные предприниматели, лица в частной практике, плательщики НДС, субъекты отдельных видов деятельности. |
Особый статус: Иностранные компании, осуществляющие деятельность через интернет-площадки на территории РК, выделены в отдельную категорию. Они подлежат условной регистрации в качестве плательщиков НДС согласно статье 102 Кодекса и не включаются в общий порядок формирования базы, предусмотренный статьей 94.
3. Регулирование прекращения налогового учета
Законодательство устанавливает исчерпывающий перечень оснований для снятия с регистрационного учета, что гарантирует правовую определенность. Основания варьируются в зависимости от статуса субъекта:
- Для физических лиц: Факт смерти, признание умершим или выезд на ПМЖ с прекращением гражданства (при условии отсутствия налоговых задолженностей).
- Для иностранных лиц: Завершение деятельности на территории Казахстана.
- Для юридических лиц: Исключение из государственного реестра или изменение места эффективного управления (для иностранных структур).
Ключевые цитаты и контекст
«Налоговая регистрация... осуществляется через формирование базы налогоплательщиков».
- Контекст: Это положение устанавливает системный подход к учету: налогоплательщик рассматривается не как изолированная единица, а как часть структурированной информационной системы.
«Снятие с регистрационного учета производится налоговым органом по следующим основаниям: ...выезд физического лица на постоянное место жительства за пределы Республики Казахстан и прекращение гражданства Республики Казахстан при отсутствии неисполненных налоговых обязательств».
- Контекст: Данная норма подчеркивает связь между прекращением налогового статуса и полным выполнением финансовых обязательств перед государством.
«Информация о налогоплательщике, осуществляющем отдельные виды деятельности... подлежит размещению на интернет-ресурсе уполномоченного органа в течение одного рабочего дня после принятия решения о снятии с учета».
- Контекст: Отражает принцип прозрачности и оперативности информирования общественности о статусе налогоплательщиков, занимающихся специфическими видами деятельности.
Практические выводы и важные аспекты
- Автоматизация и взаимодействие: Процесс регистрации в значительной степени опирается на межведомственное взаимодействие. Данные банков и государственных реестров являются юридически значимыми основаниями для действий налоговых органов.
- Условия для нерезидентов: Иностранные граждане и лица без гражданства интегрированы в общую систему регистрации наравне с гражданами РК, если они ведут деятельность в стране. Для интернет-компаний предусмотрен упрощенный (условный) механизм.
- Контроль за специфическими видами деятельности: Налоговые органы обладают полномочиями по самостоятельному снятию с учета налогоплательщиков, занимающихся отдельными видами деятельности, что требует от последних строгого соблюдения отраслевых норм.
- Процессуальная строгость: Порядок регистрации не является произвольным; он строго регламентирован уполномоченным органом, который также осуществляет мониторинг за соблюдением всех законодательных требований в этой сфере.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким образом осуществляется налоговая регистрация иностранных компаний, работающих через интернет-площадки на территории Казахстана?
Путем условной регистрации в качестве плательщиков НДС. Согласно статье 94, такие компании подлежат условной регистрации в соответствии со специальной статьей 102 Кодекса.
Для какой из перечисленных категорий лиц предусмотрен 'регистрационный учет' в отличие от простого 'формирования базы'?
Индивидуальные предприниматели. Статья 94 относит индивидуальных предпринимателей и лиц, занимающихся частной практикой, именно к категории регистрационного учета.
На основании каких данных налоговый орган вносит изменения в базу налогоплательщиков?
Сведения из реестров уполномоченных органов и банков-резидентов. Налоговые органы используют государственные реестры и информацию от банков для актуализации данных.
При каком условии физическое лицо снимается с учета при выезде на постоянное место жительства за пределы Казахстана?
Прекращение гражданства и отсутствие налоговой задолженности. Для снятия с учета необходимо одновременное прекращение гражданства и исполнение всех налоговых обязательств.
В какой срок должна быть опубликована информация о снятии с учета налогоплательщика, осуществляющего отдельные виды деятельности?
В течение одного рабочего дня после принятия решения. Закон устанавливает жесткий срок в один рабочий день для обеспечения прозрачности действий налогового органа.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 94. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления