Статья 69 НК РК 2026 — Особенности налогового учета доверительного управляющего, исполняющего налоговое обязательство по корпоративному и индивидуальному подоходным налогам
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. В случае, когда исполнение налогового обязательства по корпоративному и индивидуальному подоходным налогам по деятельности по доверительному управлению в соответствии со статьей 66 настоящего Кодекса осуществляется доверительным управляющим, доходы, затраты и имущество от доверительного управления имуществом являются для целей налогового учета доходами, затратами и имуществом доверительного управляющего.
Вознаграждение, предусмотренное договором доверительного управления имуществом или иным случаем возникновения доверительного управления имуществом, включается в совокупный годовой доход доверительного управляющего, учитываемый раздельно от доходов от доверительного управления имуществом.
Доверительный управляющий при определении объекта обложения по деятельности по доверительному управлению относит на вычеты сумму вознаграждения, включенную в его совокупный годовой доход, учитываемый раздельно от доходов от доверительного управления имуществом.
2. Доверительный управляющий составляет и представляет единую декларацию по корпоративному подоходному налогу в целом по всей деятельности, включая деятельность, осуществляемую в интересах учредителя доверительного управления, и приложения к декларации – по деятельности по доверительному управлению отдельно по каждому договору доверительного управления имуществом или иному случаю возникновения доверительного управления имуществом и прочей деятельности.
3. Доверительный управляющий – юридическое лицо исполняет обязательства по корпоративному подоходному налогу в порядке, определенном настоящим Кодексом, с учетом следующих особенностей:
применяет ставку корпоративного подоходного налога по деятельности по доверительному управлению имуществом, указанную в пункте 1 статьи 357 настоящего Кодекса;
не применяет положения главы 34 и раздела 17 настоящего Кодекса по деятельности по доверительному управлению имуществом;
не применяет специальные налоговые режимы по деятельности по доверительному управлению имуществом.
4. Доверительный управляющий – физическое лицо в случаях, когда учредителем доверительного управления является юридическое лицо:
исполняет налоговое обязательство по исчислению индивидуального подоходного налога по деятельности по доверительному управлению имуществом по ставке, указанной в статье 357 настоящего Кодекса, без применения положений статьи 400 настоящего Кодекса;
не вправе применять специальные налоговые режимы по деятельности по доверительному управлению имуществом;
исполняет прочие налоговые обязательства по индивидуальному подоходному налогу в порядке, который определен Особенной частью настоящего Кодекса для лиц, к числу которых относится доверительный управляющий.
5. Доверительный управляющий – физическое лицо в случаях, когда учредителем доверительного управления является физическое лицо – резидент:
исполняет налоговое обязательство по исчислению индивидуального подоходного налога по деятельности по доверительному управлению имуществом без применения положений статьи 400 настоящего Кодекса;
не вправе применять специальный налоговый режим по деятельности по доверительному управлению;
исполняет прочие налоговые обязательства по индивидуальному подоходному налогу в порядке, который определен Особенной частью настоящего Кодекса для лиц, к числу которых относится доверительный управляющий.
6. Доверительный управляющий – физическое лицо в случаях, когда учредителем доверительного управления является физическое лицо – нерезидент, исполняет налоговые обязательства по индивидуальному подоходному налогу в порядке, определенном настоящим Кодексом, с учетом следующих особенностей:
применяет ставку, указанную в подпункте 1) части первой пункта 1 статьи 682 настоящего Кодекса, по деятельности по доверительному управлению имуществом;
не применяет положения статьи 400 настоящего Кодекса;
не применяет специальные налоговые режимы.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Особенности налогового учета доверительного управления: Аналитический обзор статьи 69 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 69 Налогового кодекса Республики Казахстан, регулирующей порядок налогового учета по корпоративному подоходному налогу (КПН) и индивидуальному подоходному налогу (ИПН) при осуществлении доверительного управления имуществом.
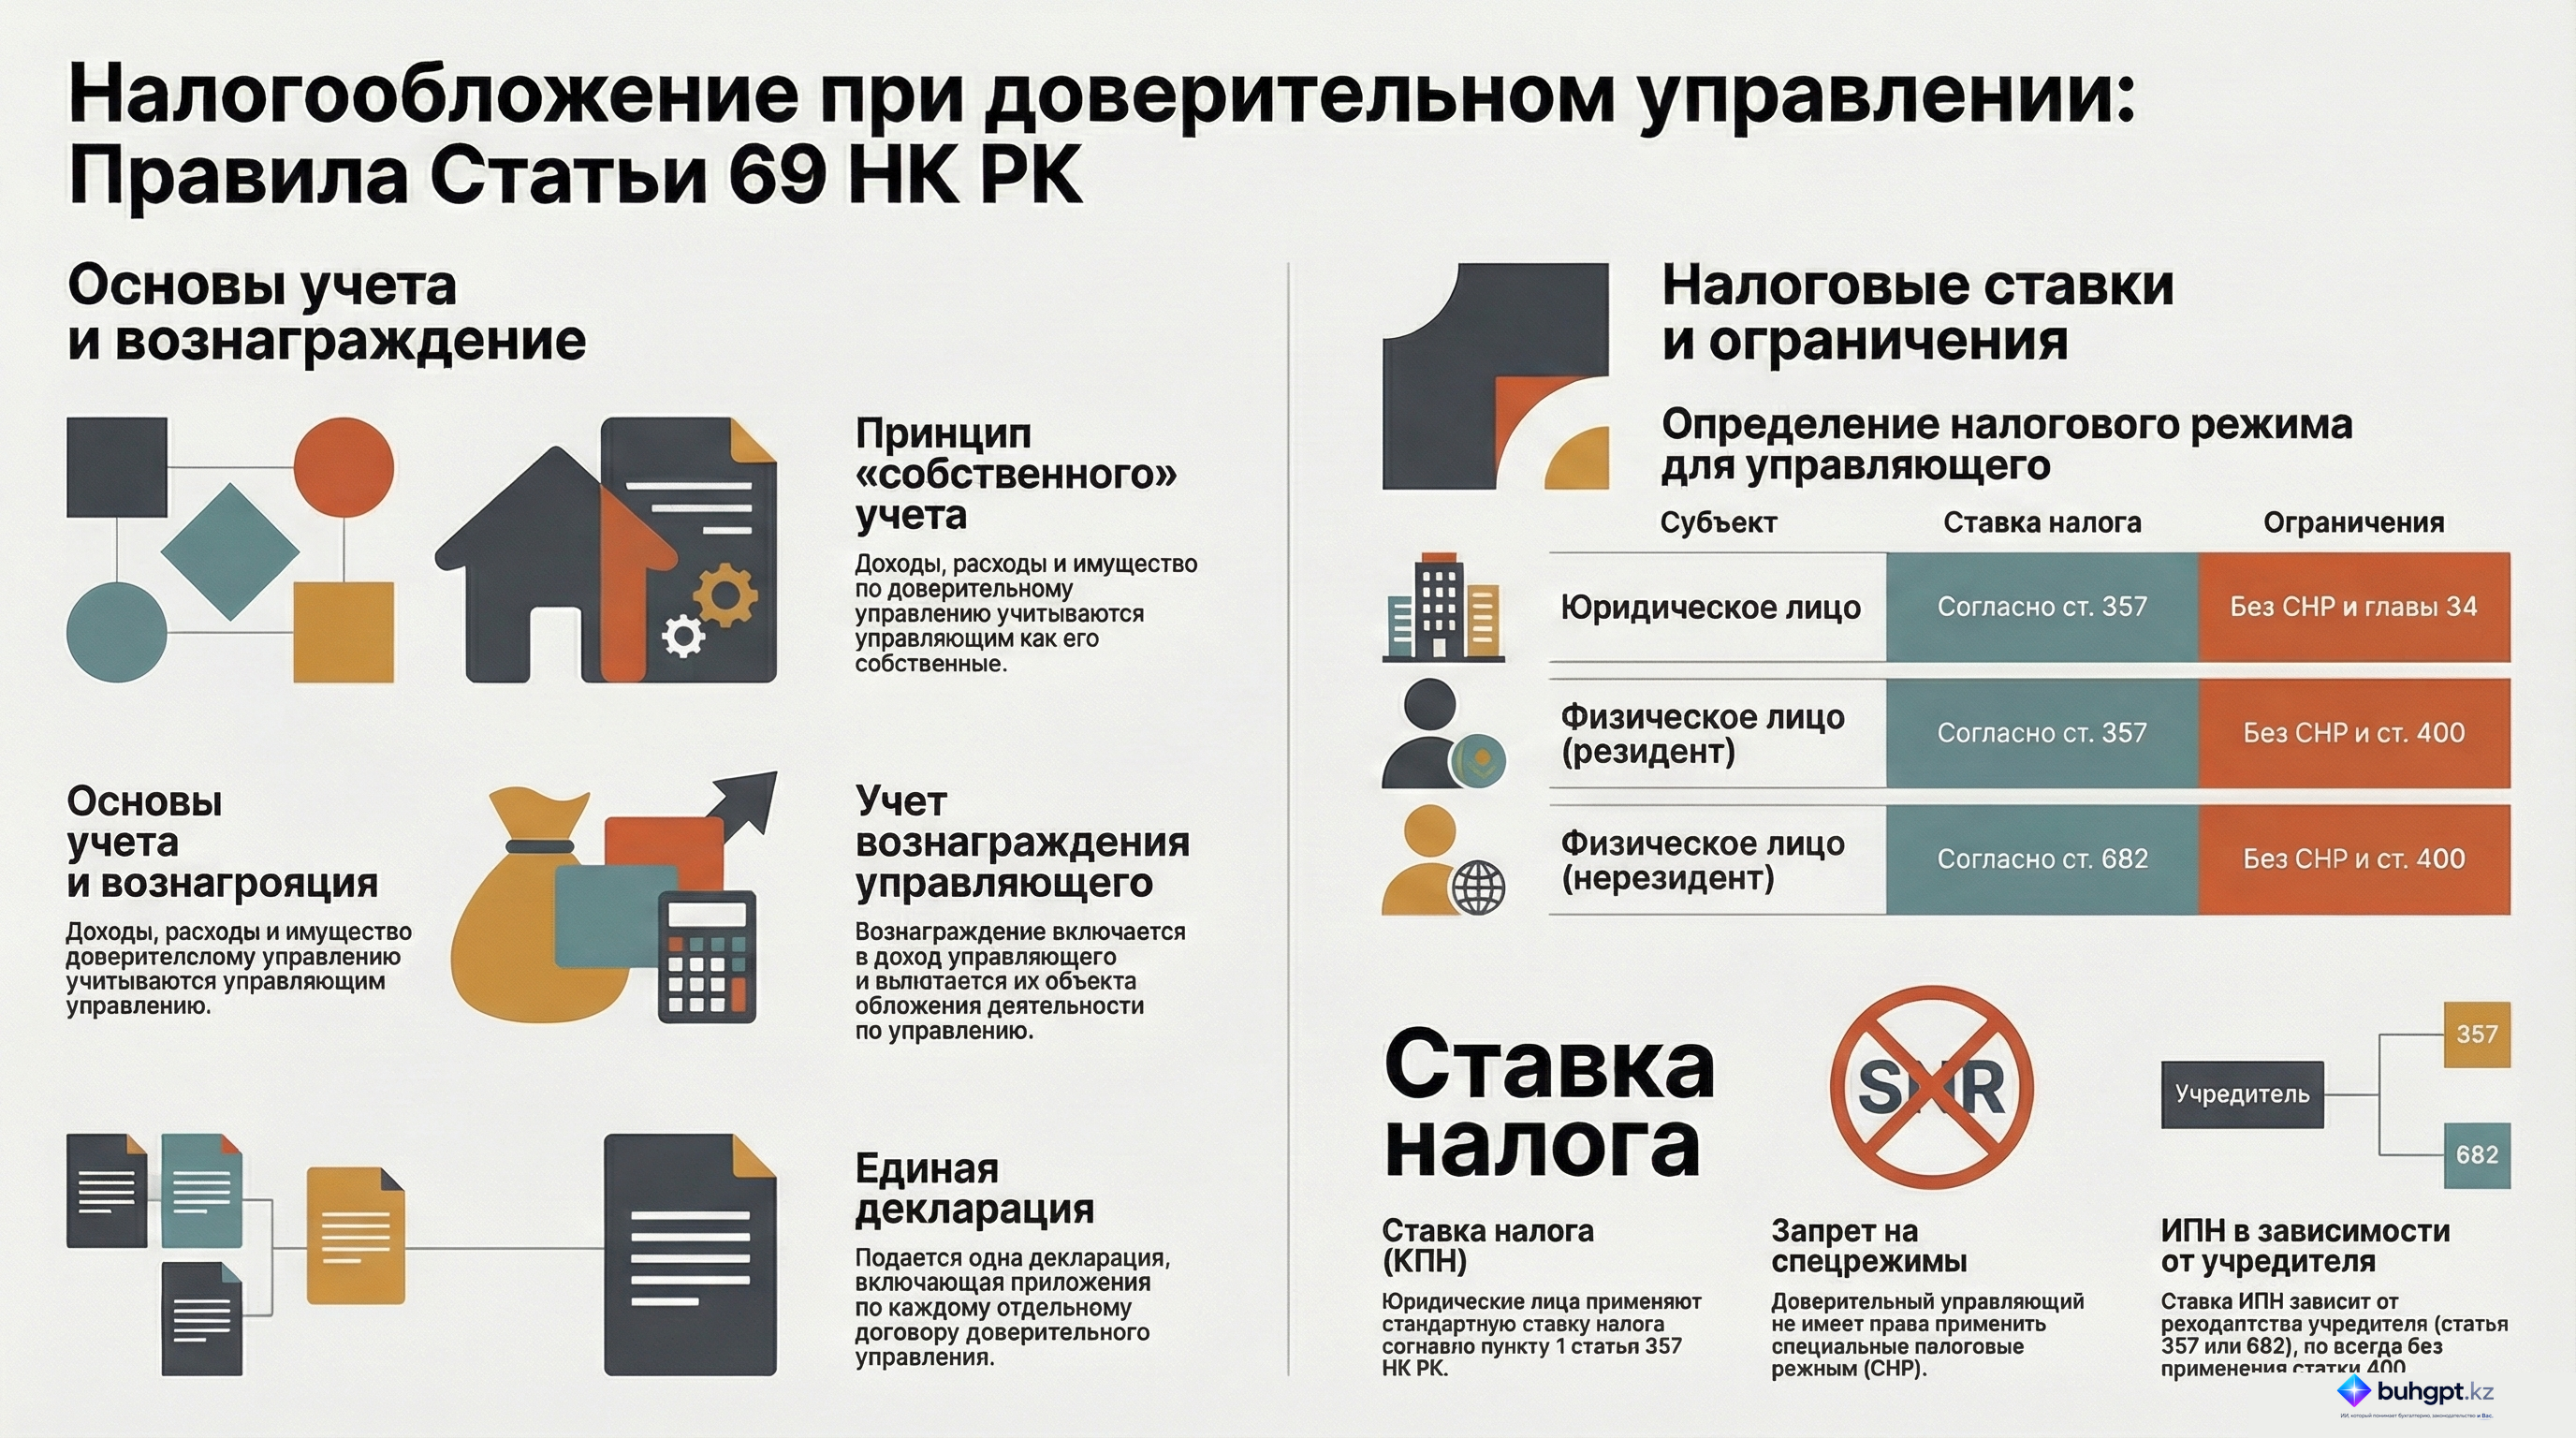
Основной принцип данной нормы заключается в консолидации налогового учета: доверительный управляющий обязан учитывать доходы, расходы и активы, находящиеся в управлении, как свои собственные. Документ детализирует требования к отчетности, специфику налогообложения вознаграждения управляющего, а также устанавливает жесткие ограничения на применение специальных налоговых режимов и определенных налоговых льгот для участников отношений доверительного управления.
Анализ ключевых тем и положений
1. Принципы налогового учета и признания объектов
Согласно тексту статьи, доверительный управляющий наделяется обязанностью вести учет объектов налогообложения (доходов, затрат и имущества), возникающих в рамках доверительного управления, по тем же правилам, которые применяются к его собственной деятельности.
- Принцип «собственного учета»: Все операции, совершаемые в интересах учредителя, отражаются в налоговом учете управляющего так, будто они совершены им лично.
- Разделение потоков: Несмотря на консолидацию учета, закон требует разграничивать доходы от самой деятельности по управлению и вознаграждение, получаемое управляющим за свои услуги.
2. Учет вознаграждения управляющего
Механизм налогообложения вознаграждения управляющего включает два встречных процесса:
- Включение в доход: Сумма вознаграждения по договору доверительного управления включается в совокупный годовой доход (СГД) управляющего и учитывается отдельно от результатов управления имуществом.
- Право на вычет: При расчете налоговой базы по деятельности доверительного управления управляющий имеет право вычесть сумму своего вознаграждения, ранее включенную в его СГД. Это предотвращает двойное налогообложение одной и той же суммы в рамках одного субъекта.
3. Требования к налоговой отчетности
Закон устанавливает строгие требования к представлению налоговых деклараций:
- Единая декларация: Доверительный управляющий представляет одну декларацию по КПН, которая охватывает как его личную деятельность, так и деятельность в интересах учредителя.
- Детализация (Приложения): К общей декларации в обязательном порядке прилагаются формы, содержащие детальную информацию по каждому отдельному договору доверительного управления.
Налогообложение в зависимости от статуса субъектов
В таблице ниже систематизированы требования к ставкам и режимам в зависимости от юридического статуса управляющего и учредителя.
| Статус управляющего | Статус учредителя | Ставка налога | Ограничения и особенности |
|---|---|---|---|
| Юридическое лицо | Любой статус | Пункт 1 статьи 357 | Запрет на спецрежимы (СНР); не применяются глава 34 и раздел 17 НК РК. |
| Физическое лицо | Юридическое лицо | Статья 357 | Запрет на СНР; не применяется статья 400. |
| Физическое лицо | Физическое лицо — резидент | В соответствии с общими нормами | Запрет на СНР; не применяется статья 400. |
| Физическое лицо | Физическое лицо — нерезидент | Пп. 1 ч. 1 п. 1 ст. 682 | Запрет на СНР; не применяется статья 400. |
Ключевые цитаты и их контекст
«При осуществлении налогового обязательства... доверительный управляющий учитывает доходы, затраты и имущество, связанные с этой деятельностью, как свои собственные для целей налогового учета».
- Контекст: Это основополагающее правило статьи 69, которое определяет субъектность налоговых правоотношений в доверительном управлении. Ответственность за расчет и уплату налогов полностью перекладывается на управляющего.
«Доверительный управляющий... не вправе использовать специальные налоговые режимы».
- Контекст: Данная норма является ограничительной. Она исключает возможность оптимизации налогов через упрощенные декларации или другие льготные режимы для субъектов, вовлеченных в доверительное управление, независимо от их организационной формы.
«Приложения к декларации должны содержать информацию о деятельности по каждому договору доверительного управления».
- Контекст: Несмотря на подачу единой декларации, прозрачность учета обеспечивается через детальную отчетность по каждому объекту управления, что позволяет налоговым органам отслеживать эффективность и правомерность операций по конкретным договорам.
Практические выводы и важные указания
На основании положений статьи 69 можно выделить следующие значимые аспекты:
- Обязательность общеустановленного режима: Деятельность по доверительному управлению автоматически исключает возможность применения специальных налоговых режимов (СНР) как для юридических, так и для физических лиц-управляющих.
- Централизация отчетности: Управляющий должен быть готов к ведению сложного раздельного учета внутри общей бухгалтерии, так как декларация подается одна, но приложения требуют детализации по каждому договору.
- Статус учредителя-нерезидента: В случае, если учредителем является физическое лицо-нерезидент, применяется специфическая ставка налога, предусмотренная статьей 682 НК РК, что требует особого внимания при администрировании таких договоров.
- Ограничение льгот: Для физических лиц-управляющих прямо прописан запрет на применение статьи 400 Налогового кодекса, что ограничивает возможности по использованию определенных налоговых вычетов при расчете ИПН.
- Автономия вознаграждения: Вознаграждение управляющего — это его прямой доход, который, хотя и вычитается из результатов управления, должен четко фиксироваться в составе совокупного годового дохода отдельно от доходов, генерируемых доверенным имуществом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как доверительный управляющий должен учитывать доходы и расходы, возникающие в процессе доверительного управления, согласно статье $69$?
Как свои собственные для целей налогового учета. Закон предписывает управляющему отражать операции по доверительному управлению в своем налоговом учете аналогично собственным операциям.
Каким образом в налоговом учете отражается вознаграждение по договору доверительного управления?
Включается в совокупный годовой доход управляющего отдельно от доходов от управления. Вознаграждение является личным доходом управляющего и учитывается обособленно от общих результатов деятельности по управлению.
Какое право имеет управляющий при расчете объекта налогообложения по деятельности доверительного управления в отношении своего вознаграждения?
На вычет суммы вознаграждения, включенной в его совокупный годовой доход. Сумма вознаграждения уменьшает налогооблагаемую базу по деятельности управления, так как является расходом для этой деятельности.
Какую отчетность по корпоративному подоходному налогу (КПН) обязан представлять доверительный управляющий?
Единую декларацию, охватывающую всю деятельность, включая доверительное управление. Управляющий подает общую декларацию по КПН, объединяя все результаты своей деятельности.
Какое ограничение установлено для доверительных управляющих (юридических лиц) в отношении специальных налоговых режимов (СНР)?
Им запрещено использовать специальные налоговые режимы. Деятельность по доверительному управлению несовместима с применением СНР согласно статье $69$.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 69. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления