Статья 322 НК РК 2026 — Вычеты по договорам страхования (перестрахования) налогоплательщика, осуществляющего страховую деятельность
Глава 30. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ЛИЦАМИ, ОСУЩЕСТВЛЯЮЩИМИ ФИНАНСОВУЮ ДЕЯТЕЛЬНОСТЬ · все статьи главы
Официальный текст статьи
1. Налогоплательщик, который в соответствии с законодательством Республики Казахстан является страховой, перестраховочной организацией или Экспортно-кредитным агентством Казахстана, вправе отнести на вычеты следующие расходы:
1) страховые выплаты по договорам страхования, перестрахования;
2) расходы, связанные со страховой (перестраховочной) деятельностью по обязательствам по возникшим страховым убыткам;
3) в виде компонента убытка;
4) финансовые расходы по страхованию (перестрахованию);
5) по амортизации наилучшей оценки ожидаемых денежных потоков по активу перестрахования;
6) по уменьшению рисковой поправки на нефинансовый риск по активу перестрахования;
7) по формированию рисковой поправки на нефинансовый риск по обязательству по возникшим убыткам;
8) аквизиционные расходы;
9) расходы в виде амортизации маржи по удерживаемым договорам перестрахования;
10) расходы по возмещению перестраховщику регрессных требований и убытков (суброгация);
11) прочие расходы налогоплательщика, связанные с деятельностью, направленной на получение дохода;
12) расходы на урегулирование убытков;
13) неаквизиционные расходы, связанные со страховой (перестраховочной) деятельностью (относимые расходы).
2. Расходы, предусмотренные настоящей статьей, определяются в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 322 Налогового кодекса Республики Казахстан: Вычеты по договорам страхования и перестрахования
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 322 Налогового кодекса Республики Казахстан, регламентирующей порядок осуществления налоговых вычетов для организаций, ведущих страховую и перестраховочную деятельность.
Основная цель статьи — определить исчерпывающий перечень расходов, которые налогоплательщики данной категории имеют право относить на вычеты при исчислении налогооблагаемой базы. Регулирование охватывает широкий спектр финансовых операций: от прямых страховых выплат до сложных бухгалтерских категорий, таких как амортизация денежных потоков и рисковые поправки. Ключевым условием признания данных расходов является их соответствие международным стандартам финансовой отчетности (МСФО) и национальному законодательству о бухгалтерском учете.
Субъекты налогообложения
Согласно представленному тексту, право на применение вычетов, предусмотренных статьей 322, распространяется на следующие категории налогоплательщиков:
- Страховые организации;
- Перестраховочные организации;
- Экспортно-кредитное агентство Казахстана.
Подробный анализ категорий разрешенных вычетов
Статья 322 устанавливает 13 специфических категорий расходов, которые подлежат вычету. Их можно классифицировать по функциональному назначению:
1. Прямые операционные расходы и выплаты
В эту группу входят базовые затраты, связанные с исполнением обязательств по договорам:
- Страховые выплаты: Прямые выплаты по договорам страхования и перестрахования.
- Расходы по обязательствам из убытков: Затраты, возникающие непосредственно из страховых убытков в рамках профессиональной деятельности.
- Расходы на урегулирование убытков: Специализированные затраты, направленные на процесс оценки и закрытия страховых случаев.
- Суброгация: Расходы, связанные с возмещением перестраховщику регрессных требований и убытков.
2. Финансовые и актуарные компоненты
Данная группа включает специфические бухгалтерские элементы, характерные для страхового сектора:
- Финансовые расходы: Затраты, непосредственно связанные с процессами страхования и перестрахования.
- Компоненты убытка: Признанные части убытков, подлежащие учету.
- Рисковые поправки: Формирование поправок на нефинансовый риск по обязательствам, а также уменьшение таких поправок по активам перестрахования.
- Амортизационные процессы: Амортизация маржи по удерживаемым договорам перестрахования и амортизация наилучшей оценки ожидаемых денежных потоков по активам перестрахования.
3. Административно-управленческие и прочие расходы
Расходы, обеспечивающие функционирование организации:
- Аквизиционные расходы: Затраты, связанные с привлечением новых клиентов и заключением договоров.
- Неаквизиционные расходы: Прочие затраты, относящиеся к страховой/перестраховочной деятельности, но не связанные напрямую с привлечением.
- Прочие расходы: Любые иные затраты, если они направлены на получение дохода.
Методология определения расходов
Критически важным аспектом статьи 322 является определение методологической базы для признания расходов.
| Параметр | Требование законодательства |
|---|---|
| Стандарты отчетности | Соответствие Международным стандартам финансовой отчетности (МСФО). |
| Национальное регулирование | Соответствие требованиям законодательства РК о бухгалтерском учете и финансовой отчетности. |
| Целевое назначение | Расходы должны быть связаны с деятельностью, направленной на получение дохода. |
Ключевые цитаты и их контекст
Для понимания юридической силы положений ниже приведены значимые выдержки из статьи 322:
"Налогоплательщики, являющиеся страховыми или перестраховочными организациями, а также Экспортно-кредитным агентством Казахстана, имеют право на вычеты..."
Контекст: Данная фраза четко очерчивает круг лиц, на которых распространяются преференции и правила данной статьи, исключая иные виды финансовых организаций.
"Определение расходов, указанных в данной статье, осуществляется в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности."
Контекст: Эта норма устанавливает приоритет профессиональных стандартов учета над произвольными трактовками, обеспечивая единообразие налоговой базы в страховом секторе.
Аналитические выводы
На основании анализа статьи 322 можно выделить следующие значимые аспекты:
- Интеграция с МСФО: Законодательство Казахстана в области страхования глубоко интегрировано с международными стандартами, что требует от организаций высокой квалификации в области актуарных расчетов и сложного финансового учета.
- Полнота охвата: Перечень вычетов охватывает все стадии жизненного цикла страхового продукта — от аквизиции (привлечения) до урегулирования убытков и перестрахования.
- Учет рисков: Признание вычетов по рисковым поправкам и ожидаемым денежным потокам свидетельствует о признании государством специфической природы страхового бизнеса, основанной на вероятностных моделях и долгосрочном резервировании.
- Универсальность: Пункт о "прочих расходах, направленных на получение дохода", обеспечивает налогоплательщикам возможность защиты прав на вычеты по операциям, которые могут не подпадать под узкие технические категории, но являются экономически оправданными.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие организации, согласно Статье 322 Налогового кодекса РК, имеют право на вычеты по договорам страхования и перестрахования?
Страховые, перестраховочные организации и Экспортно-кредитное агентство Казахстана. Данный перечень прямо установлен в преамбуле статьи для налогоплательщиков, осуществляющих страховую деятельность.
На основании каких стандартов осуществляется определение расходов для целей вычетов в данной статье?
МСФО и законодательство РК о бухгалтерском учете и финансовой отчетности. Статья прямо ссылается на международные стандарты и национальное законодательство по учету.
Относятся ли страховые выплаты по договорам страхования к вычетам согласно данной статье?
Да, это первый пункт в списке разрешенных расходов. Прямое возмещение по страховым случаям является основным операционным расходом страховщика.
Какое действие с рисковой поправкой на нефинансовый риск по активам перестрахования подлежит вычету?
Уменьшение рисковой поправки. Согласно пункту 6 статьи, именно уменьшение поправки по активам перестрахования признается для вычета.
Как в статье классифицируются расходы на урегулирование убытков?
Они включены в перечень расходов, подлежащих вычету. Пункт 12 статьи прямо указывает на расходы на урегулирование убытков как на допустимый вычет.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 322. Бесплатно.
📊 Инфографика
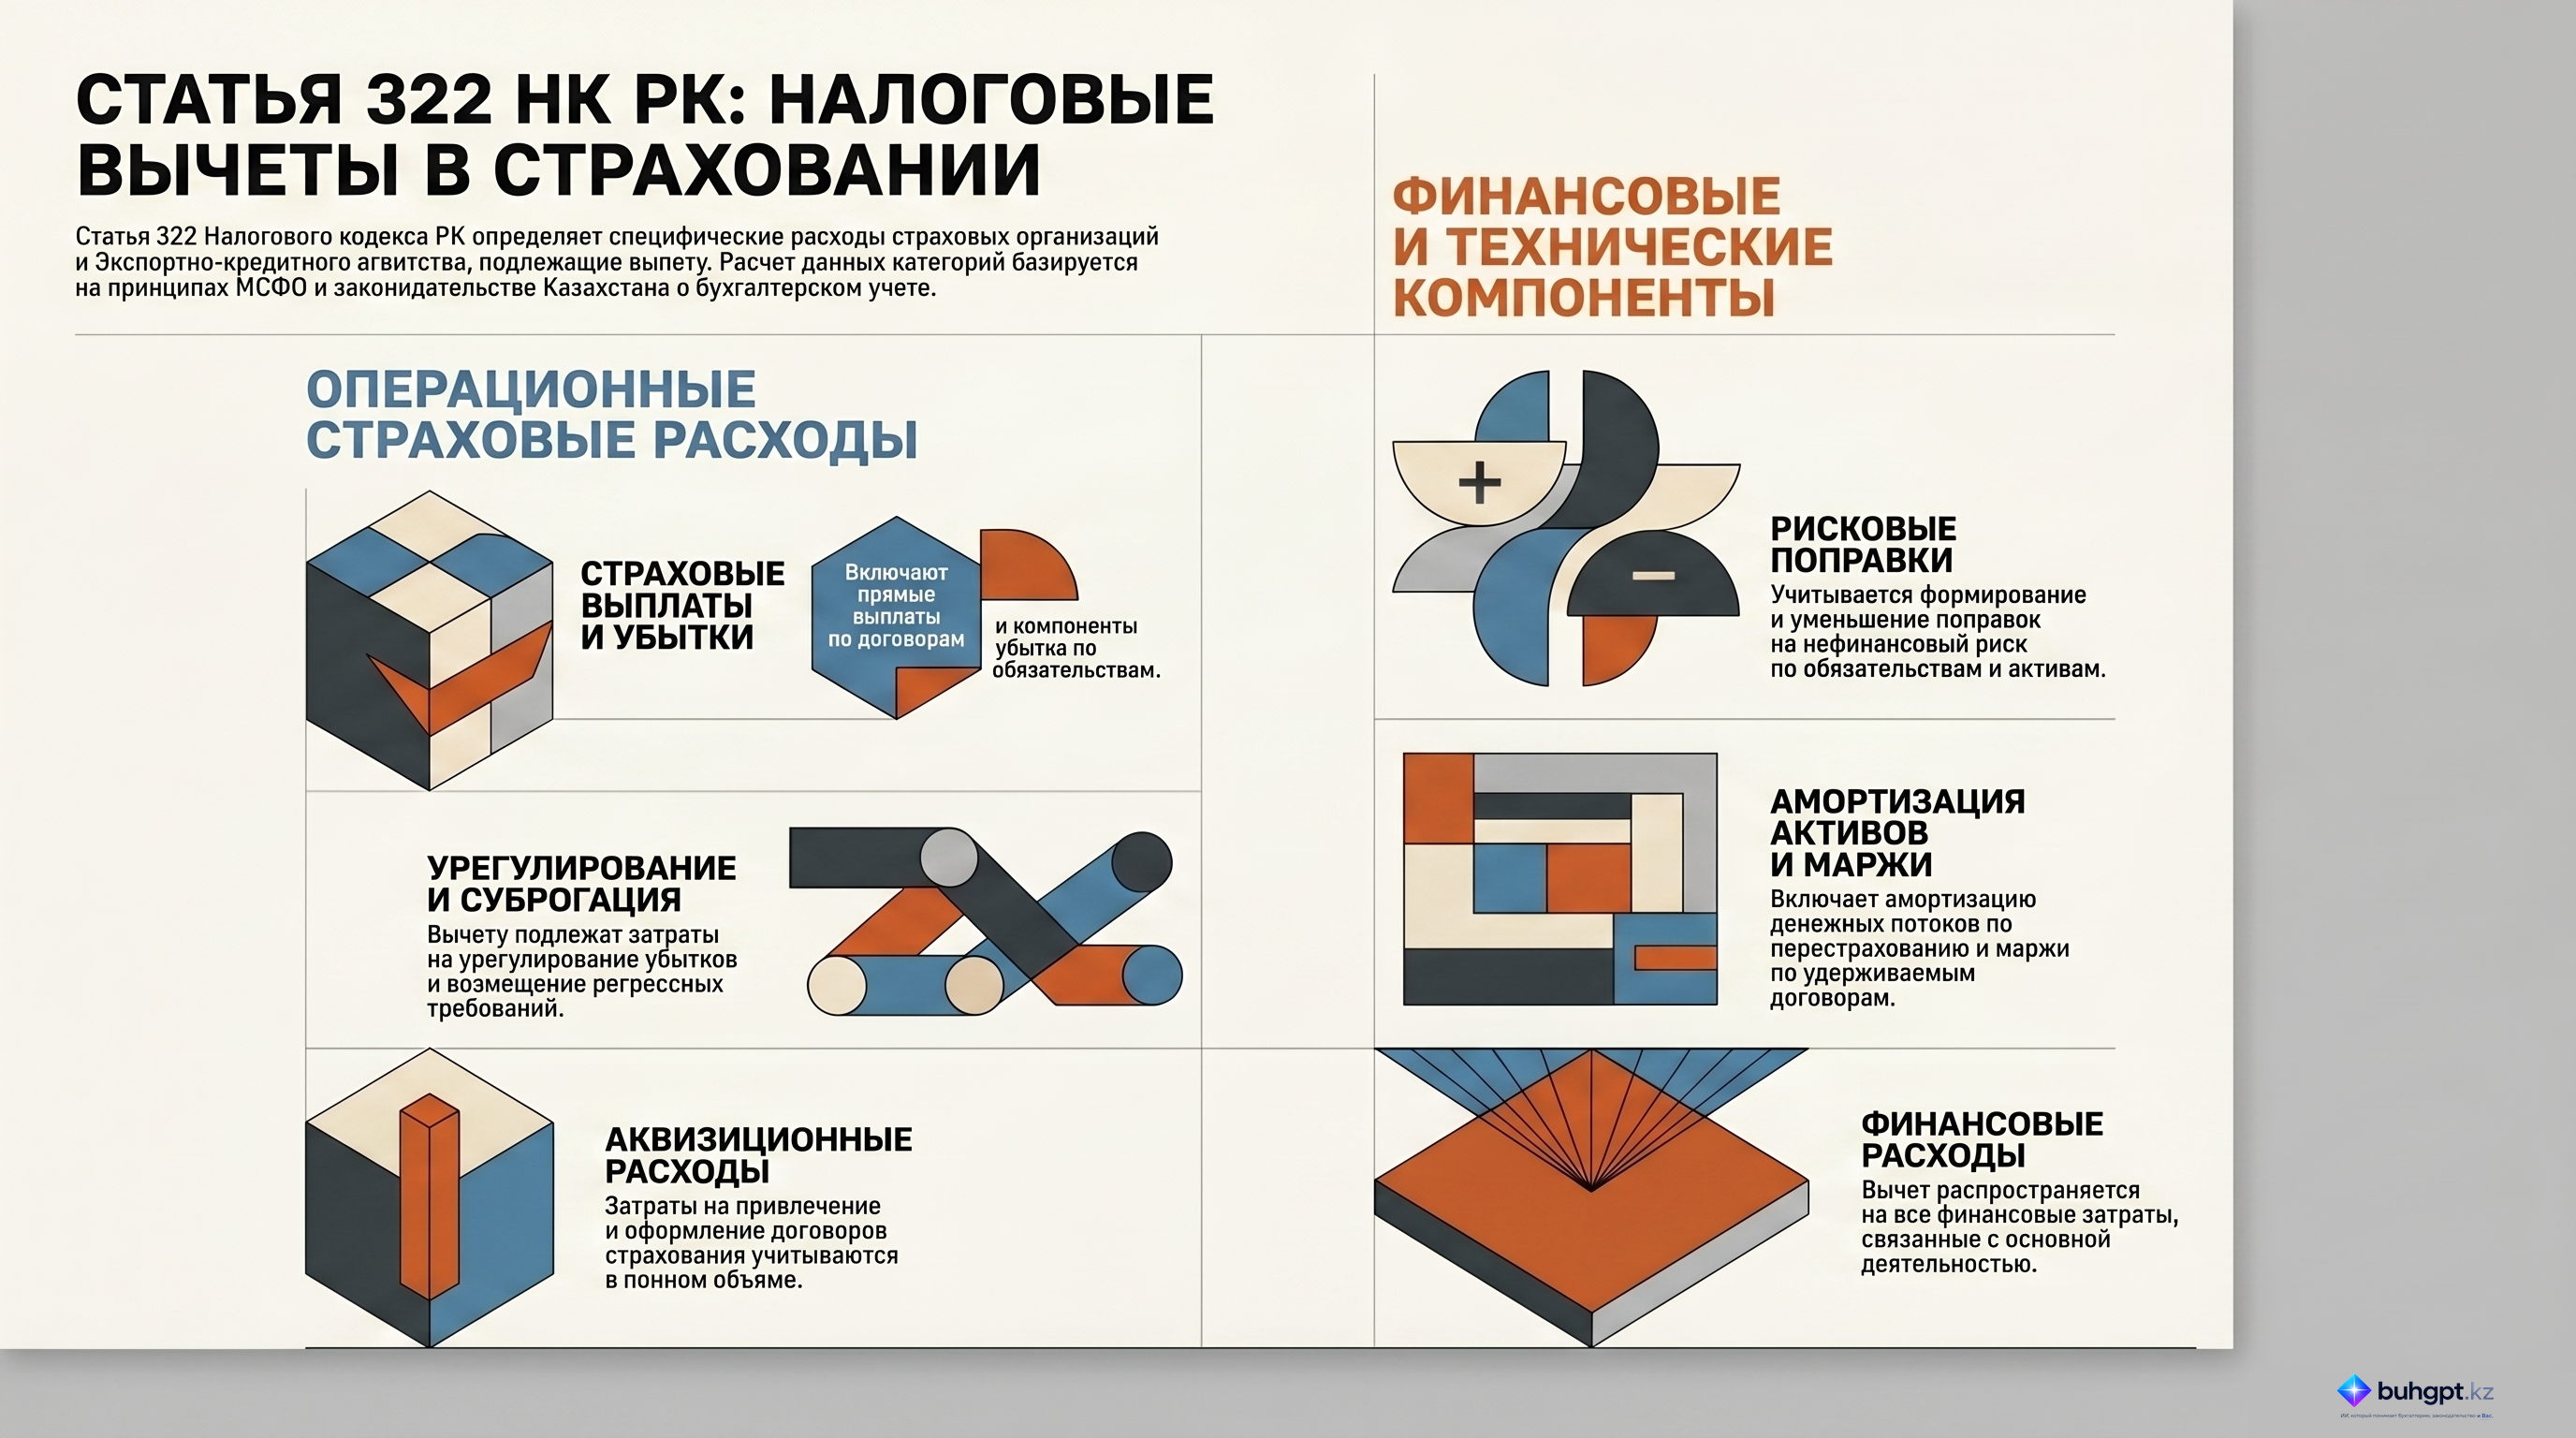
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления