Статья 323 НК РК 2026 — Вычет по отчислениям в резервные фонды
Глава 30. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ЛИЦАМИ, ОСУЩЕСТВЛЯЮЩИМИ ФИНАНСОВУЮ ДЕЯТЕЛЬНОСТЬ · все статьи главы
Официальный текст статьи
1. Банки, за исключением банка, являющегося национальным институтом развития, контрольный пакет акций которого принадлежит национальному управляющему холдингу, имеют право на вычет суммы расходов по провизиям (резервам), созданным в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности и в порядке, определенном уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций по согласованию с уполномоченным органом.
Стоимость залога и другого обеспечения, а также сумма гарантии, предоставленной специальным фондом по обязательствам субъектов частного предпринимательства, учитываются при определении суммы провизий (резервов) в случаях и порядке, которые определены правилами создания провизий (резервов).
Положения настоящего пункта применяются по провизиям (резервам) против следующих активов, условных обязательств:
1) депозитов, включая остатки на корреспондентских счетах, размещенных в других банках, а также вознаграждений по таким депозитам, начисленных после 31 декабря 2012 года;
2) кредитов (за исключением финансового лизинга), предоставленных другим банкам и клиентам, а также вознаграждений по таким кредитам, начисленных после 31 декабря 2012 года;
3) дебиторской задолженности по документарным расчетам, гарантиям и факторинговым операциям;
4) условных обязательств по непокрытым аккредитивам, выпущенным или подтвержденным гарантиям.
Положения настоящего пункта не применяются по провизиям (резервам) против активов и условных обязательств, предоставленных в пользу взаимосвязанных сторон либо третьим лицам по обязательствам взаимосвязанных сторон.
Примечание ИЗПИ!Часть 5 пункта 1 действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
Банки не вправе относить на вычет суммы расходов по созданию провизий (резервов) против активов, выкупленных у организации, специализирующейся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан.
Примечание ИЗПИ!Часть 6 пункта 1 действует до 01.01.2030 в соответствии с п.п. 4) п.2 ст.848 настоящего Кодекса.
Положения настоящего пункта также применяются юридическим лицом, ранее являвшимся банком.
2. Организации, осуществляющие микрофинансовую деятельность (за исключением ломбарда), имеют право на вычет суммы расходов по созданию провизий (резервов) против сомнительных и безнадежных активов по предоставленным микрокредитам, а также вознаграждения по ним, за исключением активов, предоставленных взаимосвязанной стороне либо третьим лицам по обязательствам взаимосвязанной стороны.
Организации, осуществляющие микрофинансовую деятельность (за исключением ломбарда), уменьшают суммы расходов по провизиям (резервам) на сумму предоставленной за налоговый период гарантии специальным фондом по обязательствам субъектов частного предпринимательства.
Положения настоящего пункта в части исключения активов, предоставленных взаимосвязанной стороне либо третьим лицам по обязательствам взаимосвязанной стороны, не распространяются на микрокредиты, предоставляемые кредитными товариществами своим участникам в соответствии с законодательством Республики Казахстан о микрофинансовой деятельности.
Порядок отнесения активов по предоставленным микрокредитам к сомнительным и безнадежным, а также порядок создания провизий (резервов) против них определяются уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций по согласованию с уполномоченным органом.
3. Организации, осуществляющие отдельные виды банковских операций на основании лицензии на проведение банковских заемных операций, имеют право на вычет суммы расходов по провизиям (резервам) против сомнительных и безнадежных активов, созданным в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности и в порядке, определенном уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций по согласованию с уполномоченным органом, против кредитов (займов), за исключением:
1) финансового лизинга;
2) кредитов (займов), предоставленных в пользу взаимосвязанных сторон либо третьим лицам по обязательствам взаимосвязанных сторон.
Стоимость залога и другого обеспечения учитывается при определении суммы провизий (резервов) в случаях и порядке, которые определены правилами создания провизий (резервов).
Организации, осуществляющие отдельные виды банковских операций, уменьшают суммы расходов по провизиям (резервам) на сумму предоставленной за налоговый период гарантии специальным фондом по обязательствам субъектов частного предпринимательства.
4. Национальный управляющий холдинг, а также юридические лица, основным видом деятельности которых является осуществление заемных операций или выкуп прав требования и 100 процентов голосующих акций (долей) которых принадлежат национальному управляющему холдингу, имеют право на вычет суммы расходов по созданию провизий (резервов) против следующих сомнительных и безнадежных активов, условных обязательств, за исключением активов и условных обязательств, предоставленных в пользу взаимосвязанных сторон либо третьим лицам по обязательствам взаимосвязанных сторон (кроме активов и условных обязательств кредитных товариществ):
депозитов, включая остатки на корреспондентских счетах, размещенных в банках;
кредитов (за исключением финансового лизинга), предоставленных банкам и клиентам;
дебиторской задолженности по документарным расчетам и гарантиям;
условных обязательств по непокрытым аккредитивам, выпущенным или подтвержденным гарантиям.
Налогоплательщики, предусмотренные настоящим пунктом, уменьшают суммы расходов по провизиям (резервам) на сумму предоставленной за налоговый период гарантии специальным фондом по обязательствам субъектов частного предпринимательства.
Вычет суммы расходов по созданию провизий (резервов) осуществляется в пределах суммы провизий (резервов), созданных в порядке, определенном Правительством Республики Казахстан.
Перечень юридических лиц, указанных в настоящем пункте, и порядок формирования такого перечня утверждаются Правительством Республики Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Статья 323 Налогового кодекса Республики Казахстан (Учет вычетов по резервным фондам)
Исполнительное резюме
Данный документ представляет собой детальный анализ Статьи 323 Налогового кодекса Республики Казахстан, регулирующей порядок отнесения на вычеты расходов по формированию провизий (резервов) финансовыми организациями. Основная цель данной нормы — предоставить банкам, микрофинансовым организациям и государственным холдингам право на налоговые вычеты по резервам, созданным против потенциальных убытков по кредитам, депозитам и иным сомнительным активам.
Документ определяет круг лиц, имеющих право на данные вычеты, устанавливает перечень активов, подлежащих резервированию, и вводит строгие ограничения, касающиеся операций с взаимосвязанными сторонами. Ключевым аспектом является соблюдение международных стандартов финансовой отчетности (МСФО) и национального законодательства при расчете сумм резервов.
Подробный анализ ключевых тем
1. Субъекты, имеющие право на вычеты
Налоговый кодекс классифицирует организации, имеющие право на вычеты по резервам, на несколько групп:
- Банки второго уровня: Включая те, что ранее имели статус банка. Исключение составляют национальные институты развития, контрольный пакет акций которых принадлежит национальному управляющему холдингу.
- Организации, осуществляющие микрофинансовую деятельность: За исключением ломбардов.
- Организации с лицензией на банковские заемные операции: Юридические лица, имеющие право на отдельные виды банковских операций.
- Национальные управляющие холдинги и их дочерние структуры: Юридические лица, 100% акций которых принадлежат холдингу и чья деятельность связана с займами или выкупом прав требования.
2. Объект налогового вычета (Активы и обязательства)
Вычеты разрешены в отношении провизий, сформированных по следующим категориям:
- Депозиты и остатки на корреспондентских счетах.
- Кредиты (за исключением финансового лизинга).
- Дебиторская задолженность по документарным расчетам, гарантиям и факторингу.
- Условные обязательства (непокрытые аккредитивы, выданные или подтвержденные гарантии).
Важное ограничение по времени: Для банков вычеты по вознаграждениям применимы только к суммам, начисленным после 31 декабря 2012 года.
3. Механизм расчета провизий
Расчет суммы провизий, подлежащих вычету, не является произвольным и базируется на следующих принципах:
- Соответствие стандартам: Резервы должны быть сформированы согласно МСФО и законодательству РК о бухгалтерском учете.
- Учет обеспечения: При расчете обязательно учитывается стоимость залога и иного обеспечения.
- Государственные гарантии: Расходы по провизиям уменьшаются на сумму гарантий, предоставленных специальным фондом по обязательствам субъектов частного предпринимательства.
- Регуляторный надзор: Порядок создания резервов и отнесения активов к категории сомнительных/безнадежных определяется уполномоченным органом по регулированию финансового рынка по согласованию с другими ведомствами.
4. Ключевые ограничения и исключения
Статья 323 содержит ряд императивных запретов:
- Взаимосвязанные стороны: Вычеты не применяются к активам и обязательствам, предоставленным взаимосвязанным сторонам или третьим лицам по их обязательствам. Исключение: кредитные товарищества могут применять вычеты по микрокредитам, выданным своим участникам.
- Специализированные организации: Банки не могут вычитать расходы на провизии по активам, выкупленным у организаций по улучшению качества кредитных портфелей, если единственным акционером таких организаций является Правительство РК.
- Тип операций: Финансовый лизинг исключен из перечня операций, по которым возможен вычет провизий.
Сводная таблица применимости норм
| Категория организации | Разрешенные активы для вычета | Ключевые исключения | Регуляторная база |
|---|---|---|---|
| Банки | Кредиты, депозиты, гарантии, факторинг | Взаимосвязанные стороны, финлизинг, выкуп у госструктур | МСФО, правила уполномоченного органа |
| МФО (кроме ломбардов) | Микрокредиты и вознаграждения по ним | Взаимосвязанные стороны (кроме кред. товариществ) | Порядок уполномоченного органа |
| Лицензированные заемные орг-ции | Кредиты (займы) | Финлизинг, взаимосвязанные стороны | МСФО, правила уполномоченного органа |
| Национальные холдинги (100% дочки) | Депозиты, кредиты, дебиторская задолженность | Взаимосвязанные стороны (кроме кред. товариществ) | Порядок Правительства РК |
Важные цитаты и их контекст
«При расчете суммы провизий (резервов) учитываются стоимость залога и другого обеспечения, а также сумма гарантии, предоставленной специальным фондом...» Контекст: Эта норма подчеркивает, что налогооблагаемая база не может быть уменьшена на полную сумму риска, если этот риск частично покрыт обеспечением или государственным участием.
«Данный пункт не применяется к провизиям (резервам) по активам и условным обязательствам, предоставленным взаимосвязанным сторонам или третьим лицам по обязательствам взаимосвязанных сторон.» Контекст: Фундаментальное антиуклонительное правило, предотвращающее манипуляции с налоговой базой через аффилированные структуры.
«Часть 5 пункта 1 будет действовать до 01.01.2029... Часть 6 пункта 1 будет действовать до 01.01.2030...» Контекст: Указание на временный характер определенных льгот и ограничений для банковского сектора, что требует долгосрочного налогового планирования.
Практические выводы и рекомендации
- Соблюдение методологии: Организациям необходимо обеспечить строгое соответствие внутренних политик по формированию резервов не только МСФО, но и специфическим правилам, согласованным с регулятором финансового рынка.
- Аудит взаимосвязанных сторон: Требуется тщательная классификация заемщиков. Кредиты, выданные структурам, которые могут быть признаны взаимосвязанными, должны быть исключены из налогового вычета по провизиям.
- Мониторинг сроков: Юридическим лицам, работающим с выкупленными правами требования или имеющим статус бывших банков, следует учитывать переходные положения, действующие до 2029–2030 годов.
- Корректировка на гарантии: При подготовке налоговой отчетности необходимо вычитать суммы гарантий от специальных фондов из общего объема расходов по провизиям, чтобы избежать завышения вычетов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие банки НЕ имеют права на вычет расходов по провизиям (резервам) согласно пункту 1 статьи 323 Налогового кодекса РК?
Национальные институты развития с контрольным пакетом акций у национального управляющего холдинга.. Статья прямо исключает национальные институты развития с государственным контролем через холдинг из общего правила для банков.
По каким активам банки имеют право на вычет провизий, если вознаграждение по ним было начислено после определенной даты?
После 31 декабря 2012 года.. Закон устанавливает четкий временной порог для начисления вознаграждений по депозитам и кредитам — конец 2012 года.
Применяется ли право на вычет провизий к активам, предоставленным взаимосвязанным сторонам?
Нет, это является общим исключением для банков и большинства организаций.. Законодательство ограничивает возможность вычета по операциям с лицами, которые могут влиять на условия сделки.
Какие организации, занимающиеся микрофинансовой деятельностью, ИСКЛЮЧЕНЫ из права на вычет расходов по провизиям согласно пункту 2?
Ломбарды.. Текст статьи прямо указывает, что ломбарды не пользуются правом на данный вычет в отличие от других МФО.
Как наличие гарантии специального фонда влияет на сумму вычета по провизиям?
Сумма расходов по провизиям уменьшается на сумму предоставленной гарантии.. Поскольку гарантия снижает риск, налогоплательщик обязан скорректировать (уменьшить) сумму вычета.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 323. Бесплатно.
📊 Инфографика
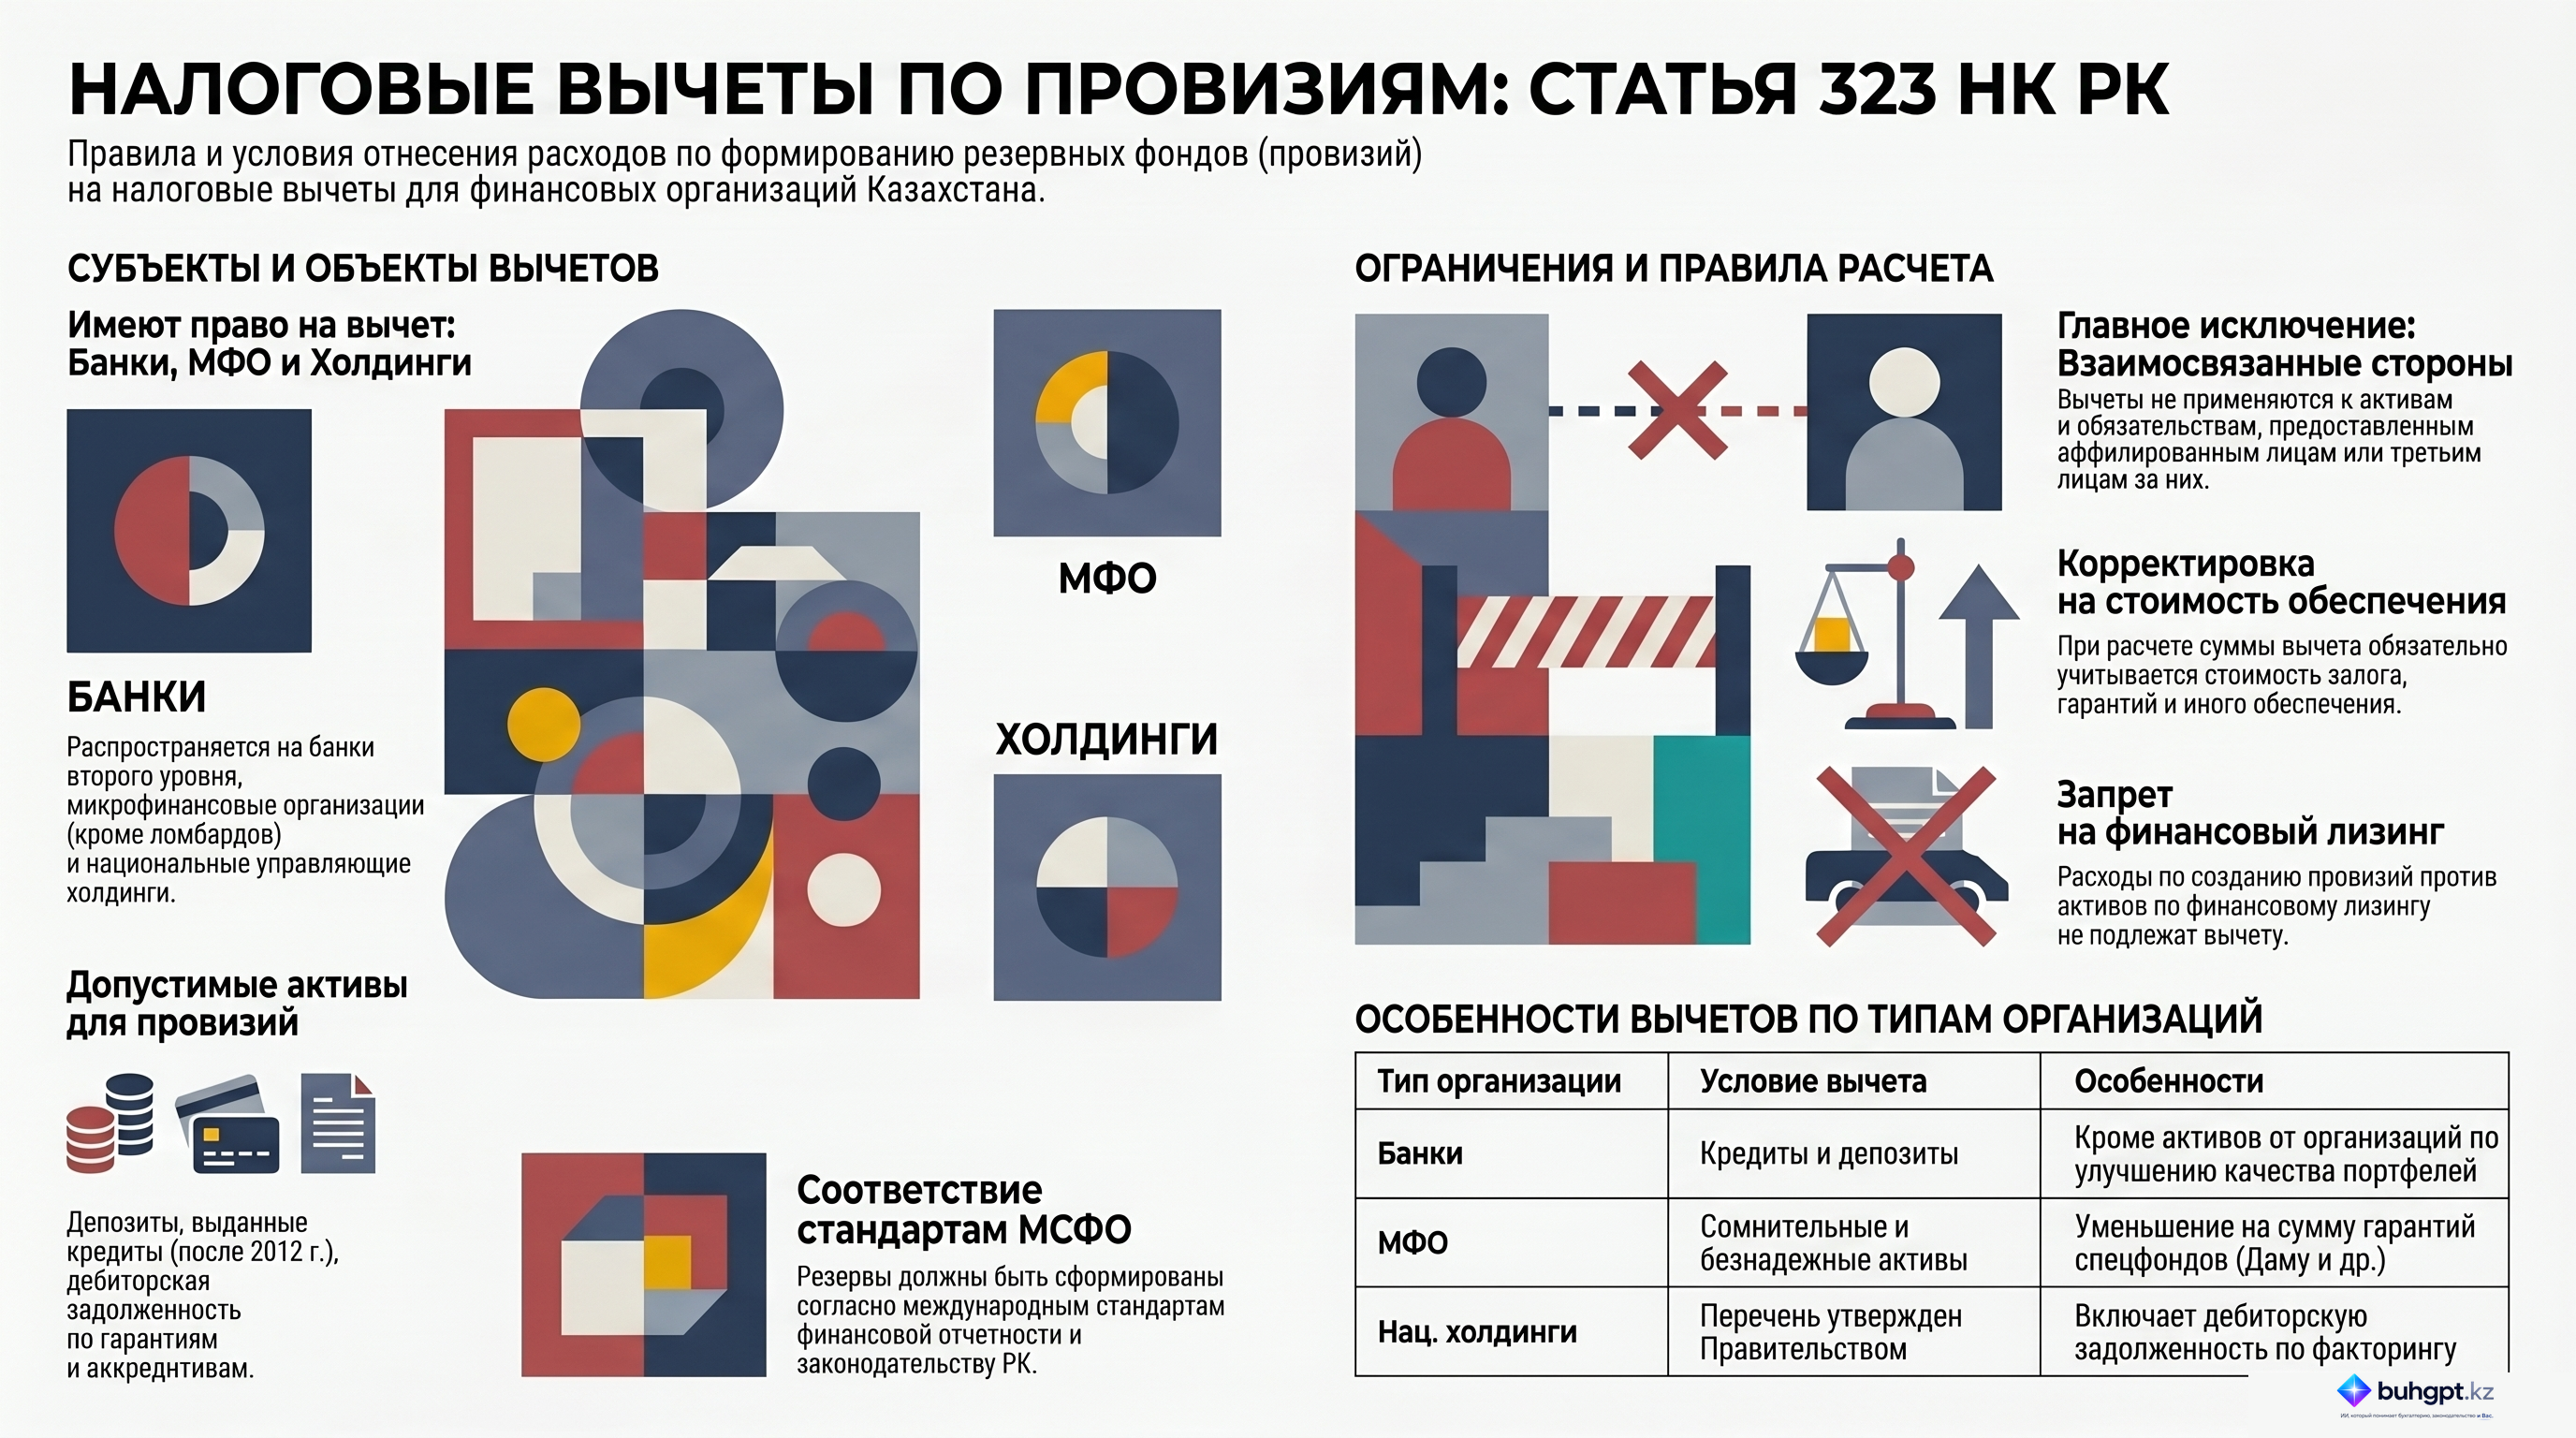
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления