Статья 3 НК РК 2026 — Понятия, связанные с субъектами налоговых правоотношений
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Понятия, связанные с субъектами налоговых правоотношений:
1) организация органа Международного финансового центра "Астана" – юридическое лицо, зарегистрированное в соответствии с действующим правом Международного финансового центра "Астана" (далее – МФЦА), 50 и более процентов долей участия (голосующих акций) которого прямо или косвенно принадлежат органу МФЦА.
Косвенное владение означает владение органом МФЦА через другое юридическое лицо, которое прямо принадлежит органу МФЦА;
2) банковская организация – созданные в Республике Казахстан банк второго уровня, Банк Развития Казахстана и организация, осуществляющая отдельные виды банковских операций;
3) юридическое лицо – нерезидент – организация, созданная в соответствии с законодательством иностранного государства, за исключением организации, место эффективного управления (место нахождения фактического органа управления) которой находится в Республике Казахстан.
Под юридическим лицом – нерезидентом также понимаются компания, партнерство, организация или другое корпоративное образование, созданные в соответствии с законодательством иностранного государства, которые рассматриваются в качестве самостоятельных юридических лиц независимо от того, обладают ли они статусом юридического лица иностранного государства, где они созданы;
4) организация, наделенная функциями по реализации ограниченного в распоряжении (заложенного) имущества, – юридическое лицо, определенное уполномоченным органом, в сфере реализации ограниченного в распоряжении и (или) заложенного в соответствии с настоящим Кодексом имущества налогоплательщика (налогового агента) и (или) третьего лица;
5) юридическое лицо, ранее являвшееся банком, – юридическое лицо, ранее являвшееся банком, в отношении которого по судебному акту проведена реструктуризация, более 90 процентов голосующих акций которого на 31 декабря 2013 года принадлежали национальному управляющему холдингу;
6) лицо, занимающееся частной практикой, – частный нотариус, частный судебный исполнитель, адвокат, профессиональный медиатор;
7) физическое лицо – гражданин Республики Казахстан, иностранный гражданин, кандас или лицо без гражданства;
8) работник:
физическое лицо, состоящее в трудовых отношениях с работодателем и непосредственно выполняющее работу по трудовому договору (контракту);
государственный служащий;
член совета директоров или иного органа управления налогоплательщика, не являющегося высшим органом управления, за исключением государственных служащих;
иностранный гражданин или лицо без гражданства, предоставленные для работы по контракту на предоставление персонала нерезидентом, деятельность которого не образует постоянного учреждения, резиденту или иному нерезиденту, осуществляющему деятельность в Республике Казахстан через постоянное учреждение;
9) юридическое лицо – юридическое лицо – резидент, юридическое лицо – нерезидент;
10) структурное подразделение юридического лица – филиал, представительство;
11) иностранная компания, осуществляющая деятельность посредством интернет-площадки на территории Республики Казахстан, – юридическое лицо – нерезидент, осуществляющее реализацию товаров и (или) оказывающее услуги посредством интернет-площадки на территории Республики Казахстан;
12) юридическое лицо – резидент – организация, созданная в соответствии с законодательством:
Республики Казахстан;
иностранного государства, место эффективного управления (место нахождения фактического органа управления) которого находится в Республике Казахстан;
13) налоговый агент – физическое лицо, индивидуальный предприниматель, лицо, занимающееся частной практикой, юридическое лицо, структурное подразделение юридического лица, оператор интернет-платформы, которые в случаях и порядке, которые установлены настоящим Кодексом, признаются налоговым агентом;
14) налогоплательщик – лицо, структурное подразделение юридического лица, являющиеся плательщиками налогов и других обязательных платежей в бюджет;
15) налогоплательщик, состоящий на налоговом мониторинге, – участник горизонтального мониторинга, участник мониторинга крупных налогоплательщиков;
16) лицо – физическое лицо, юридическое лицо;
17) регистрирующий орган – уполномоченные государственные органы и Государственная корпорация "Правительство для граждан" (далее – Государственная корпорация), осуществляющие государственную регистрацию (перерегистрацию) юридических лиц и учетную регистрацию (перерегистрацию) их филиалов и представительств и (или) объектов налогообложения и объектов, связанных с налогообложением, в том числе:
прав на недвижимое имущество;
залога движимого имущества и ипотеки судна;
радиоэлектронных средств и высокочастотных устройств;
космических объектов и прав на них;
транспортных средств;
лекарственных средств и медицинских изделий;
прав на произведения и объекты смежных прав, лицензионных договоров на использование произведений и объектов смежных прав;
а также постановку на учет средств массовой информации;
18) уполномоченные государственные органы – государственные органы Республики Казахстан, за исключением налоговых органов и местных исполнительных органов, осуществляющие руководство в отдельной отрасли или сфере государственного управления, в том числе исчисление и (или) сбор других обязательных платежей в бюджет;
19) уполномоченный орган – государственный орган, осуществляющий руководство в сфере обеспечения поступлений налогов и других обязательных платежей в бюджет;
20) участник мониторинга крупных налогоплательщиков – налогоплательщик, включенный в перечень участников мониторинга крупных налогоплательщиков, утвержденный уполномоченным органом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Субъекты налоговых правоотношений: Аналитический брифинг на основе Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой систематизированный анализ статьи 3 Налогового кодекса Республики Казахстан, определяющей ключевые понятия и категории субъектов, участвующих в налоговых правоотношениях. В материале классифицированы различные формы юридических и физических лиц, установлены критерии резидентства и определены роли специализированных органов и агентов. Понимание этих дефиниций является критически важным для обеспечения налогового комплаенса и корректной интерпретации налоговых обязательств в рамках правового поля Республики Казахстан.
Детальный анализ ключевых тем
1. Классификация юридических лиц и организационных структур
Налоговое законодательство четко разграничивает типы организаций в зависимости от их правового статуса, места управления и специфики деятельности:
- Резидентство: Определяющим фактором является не только место регистрации (законодательство РК), но и место эффективного управления. Если организация создана за рубежом, но управляется из Казахстана, она признается юридическим лицом — резидентом.
- Специализированные субъекты: Выделяются организации Международного финансового центра «Астана» (с долей участия органа МФЦА 50% и более), а также юридические лица, ранее являвшиеся банками (прошедшие реструктуризацию и находившиеся под контролем национального холдинга на конец 2013 года).
- Нерезиденты: К ним относятся иностранные структуры, включая компании, партнерства и корпоративные образования, не имеющие места эффективного управления в РК. Отдельно выделены иностранные компании, оперирующие через интернет-площадки на территории страны.
2. Физические лица и профессиональные категории
Законодательство охватывает широкий спектр физических лиц, распределяя их по категориям в зависимости от гражданского статуса и вида деятельности:
- Общая категория: Включает граждан РК, иностранцев, кандасов и лиц без гражданства.
- Лица, занимающиеся частной практикой: К ним отнесены частные нотариусы, судебные исполнители, адвокаты и профессиональные медиаторы.
- Работники: Понятие расширено и включает не только лиц, работающих по трудовому договору, но и государственных служащих, а также иностранцев, предоставленных для работы по контракту (при условии отсутствия признаков постоянного учреждения).
3. Институциональная структура и налоговое администрирование
Документ определяет иерархию и функции органов, обеспечивающих функционирование налоговой системы:
- Уполномоченный орган: Центральный государственный орган, обеспечивающий поступление налогов.
- Уполномоченные государственные органы: Ведомства, осуществляющие руководство в специфических отраслях, включая сбор обязательных платежей (за исключением налоговых и местных исполнительных органов).
- Регистрирующий орган: Широкая категория органов (включая Государственную корпорацию), ответственных за учет объектов налогообложения: от недвижимости и транспорта до космических объектов и прав на интеллектуальную собственность.
Ключевые определения и контекст
В таблице ниже приведены наиболее значимые определения, формирующие основу налоговых правоотношений.
| Понятие | Определение согласно источнику |
|---|---|
| Налоговый агент | Физическое лицо, ИП, лицо, занимающееся частной практикой, юридическое лицо или его структурное подразделение, признанные таковыми в соответствии с Кодексом. |
| Налогоплательщик | Лицо или структурное подразделение, являющиеся плательщиками налогов и других обязательных платежей. |
| Налоговый мониторинг | Система, включающая участников горизонтального мониторинга и крупных налогоплательщиков (согласно утвержденному перечню). |
| Банковская организация | Банк второго уровня, Банк Развития Казахстана и организации, осуществляющие отдельные банковские операции. |
| Структурное подразделение | Филиал или представительство юридического лица. |
Значимые цитаты о статусе субъектов
О месте эффективного управления: «Юридическое лицо — резидент — организация, созданная по законодательству: Республики Казахстан; иностранного государства, если место эффективного управления находится в Республике Казахстан».
Об иностранных интернет-площадках: «Иностранная компания, осуществляющая деятельность через интернет-площадку в Республике Казахстан — юридическое лицо — нерезидент, реализующее товары или услуги через интернет на территории страны».
Об органах МФЦА: «Орган Международного финансового центра "Астана" — юридическое лицо, зарегистрированное в соответствии с законодательством МФЦА, доля участия (голосующих акций) которого на уровне 50% и более принадлежит органу МФЦА».
Аналитические выводы и практические аспекты
На основе анализа предоставленных норм можно выделить следующие ключевые выводы:
- Расширенное толкование резидентства: Организациям необходимо учитывать «место эффективного управления», так как регистрация за рубежом не гарантирует статус нерезидента, если фактическое руководство осуществляется из Казахстана.
- Цифровая экономика: Налоговое поле четко фиксирует присутствие иностранных интернет-площадок, выделяя их в отдельную категорию субъектов, что подразумевает специфические механизмы контроля их деятельности в РК.
- Комплексный учет объектов: Функции регистрирующих органов охватывают практически все виды активов: от традиционной недвижимости и транспорта до специфических объектов (лекарственные средства, СМИ, космические объекты, авторские права).
- Статус налогового агента: Данный статус может быть присвоен не только юридическим лицам, но и физическим лицам, а также структурным подразделениям (филиалам), что накладывает на них дополнительные обязательства по исчислению и удержанию налогов.
- Особые режимы мониторинга: Для крупных налогоплательщиков предусмотрен механизм мониторинга, который базируется на перечне, утверждаемом уполномоченным государственным органом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое условие владения акциями (долями участия) определяет юридическое лицо как «Орган Международного финансового центра "Астана"»?
Доля участия на уровне $50\%$ и более принадлежит органу МФЦА.. Согласно кодексу, статус органа МФЦА присваивается при наличии прямого или косвенного контроля через владение не менее чем половиной голосующих акций.
Кто из перечисленных лиц НЕ относится к лицам, занимающимся частной практикой, согласно Налоговому кодексу?
Частный аудитор. В перечень лиц, занимающихся частной практикой, входят нотариусы, судебные исполнители, адвокаты и медиаторы, но не аудиторы.
В каком случае юридическое лицо, созданное по законодательству иностранного государства, признается резидентом Республики Казахстан?
Если место его эффективного управления находится в Республике Казахстан.. Место фактического управления является ключевым критерием для признания иностранной компании налоговым резидентом РК.
Какие организации признаются структурными подразделениями юридического лица?
Филиалы и представительства.. Кодекс четко ограничивает понятие структурных подразделений только этими двумя видами обособленных образований.
Кто из указанных лиц включается в определение «работник» для целей налогообложения?
Государственный служащий.. Определение работника в налоговом праве шире трудового и прямо включает в себя госслужащих.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 3. Бесплатно.
📊 Инфографика
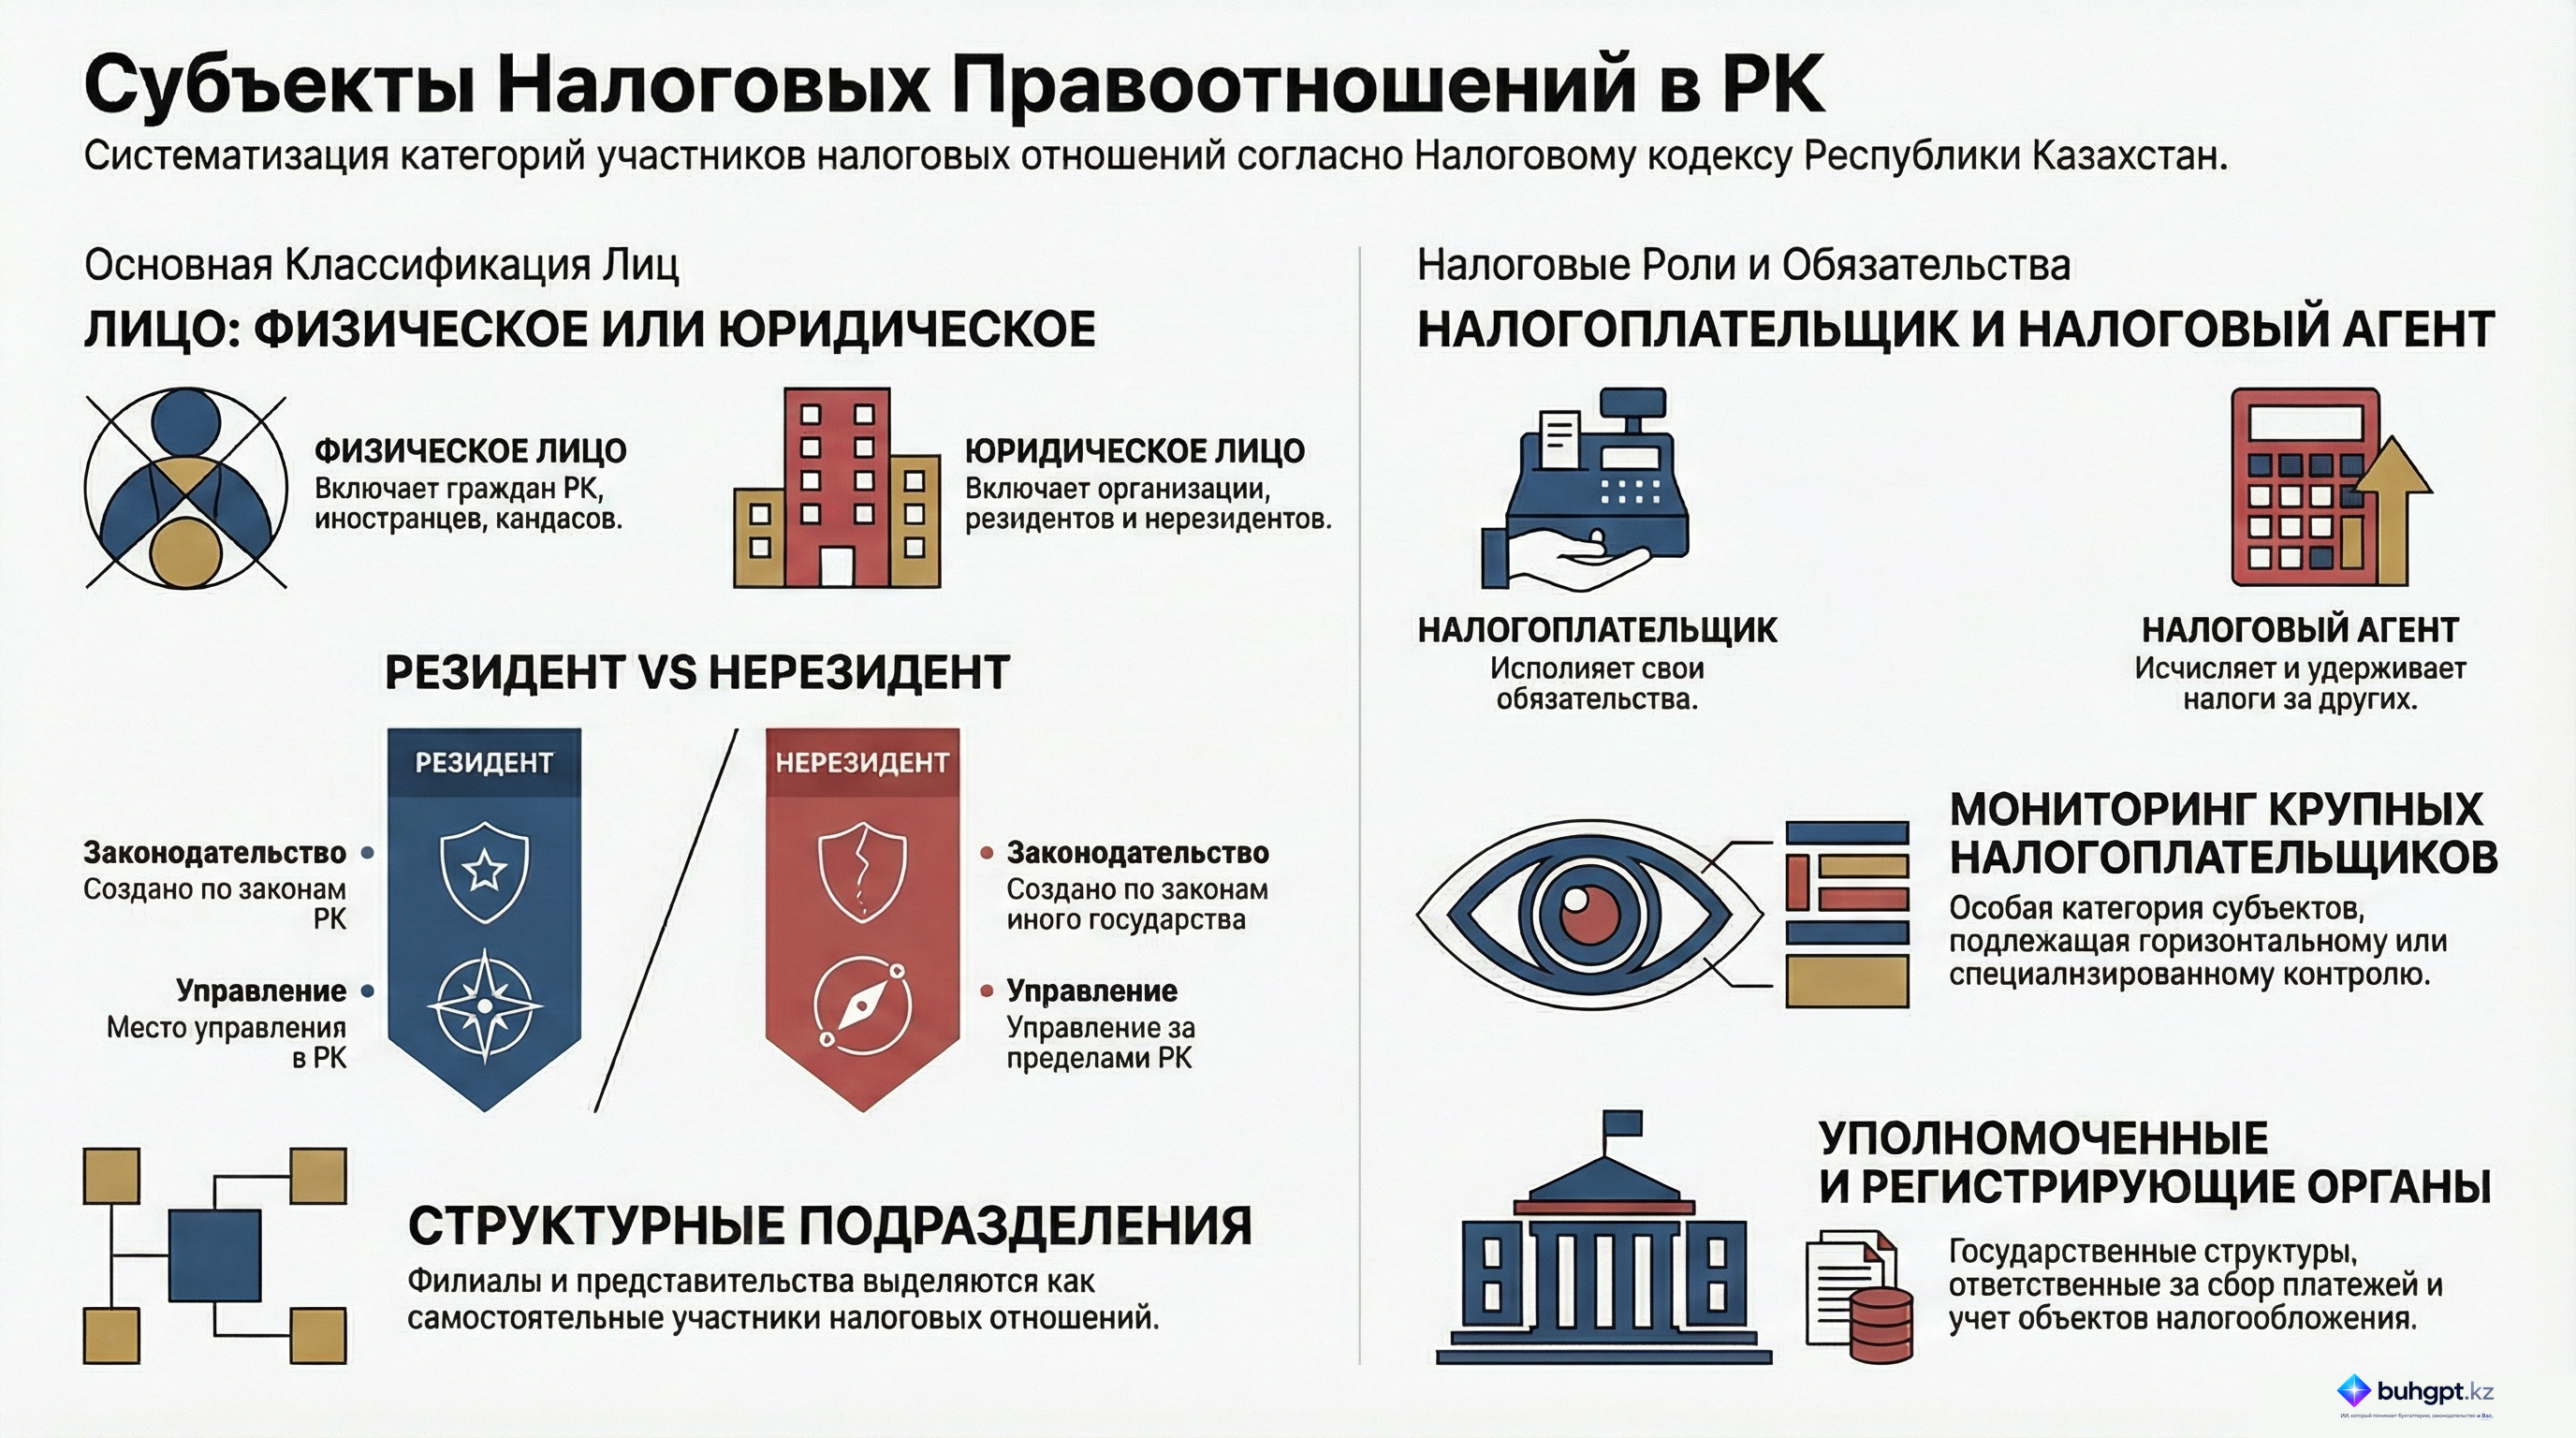
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 3
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления