Статья 2 НК РК 2026 — Общие положения по основным понятиям, используемым для целей налогообложения
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. В настоящем Кодексе для целей налогообложения используются основные понятия в значениях, определяемых в настоящем параграфе.
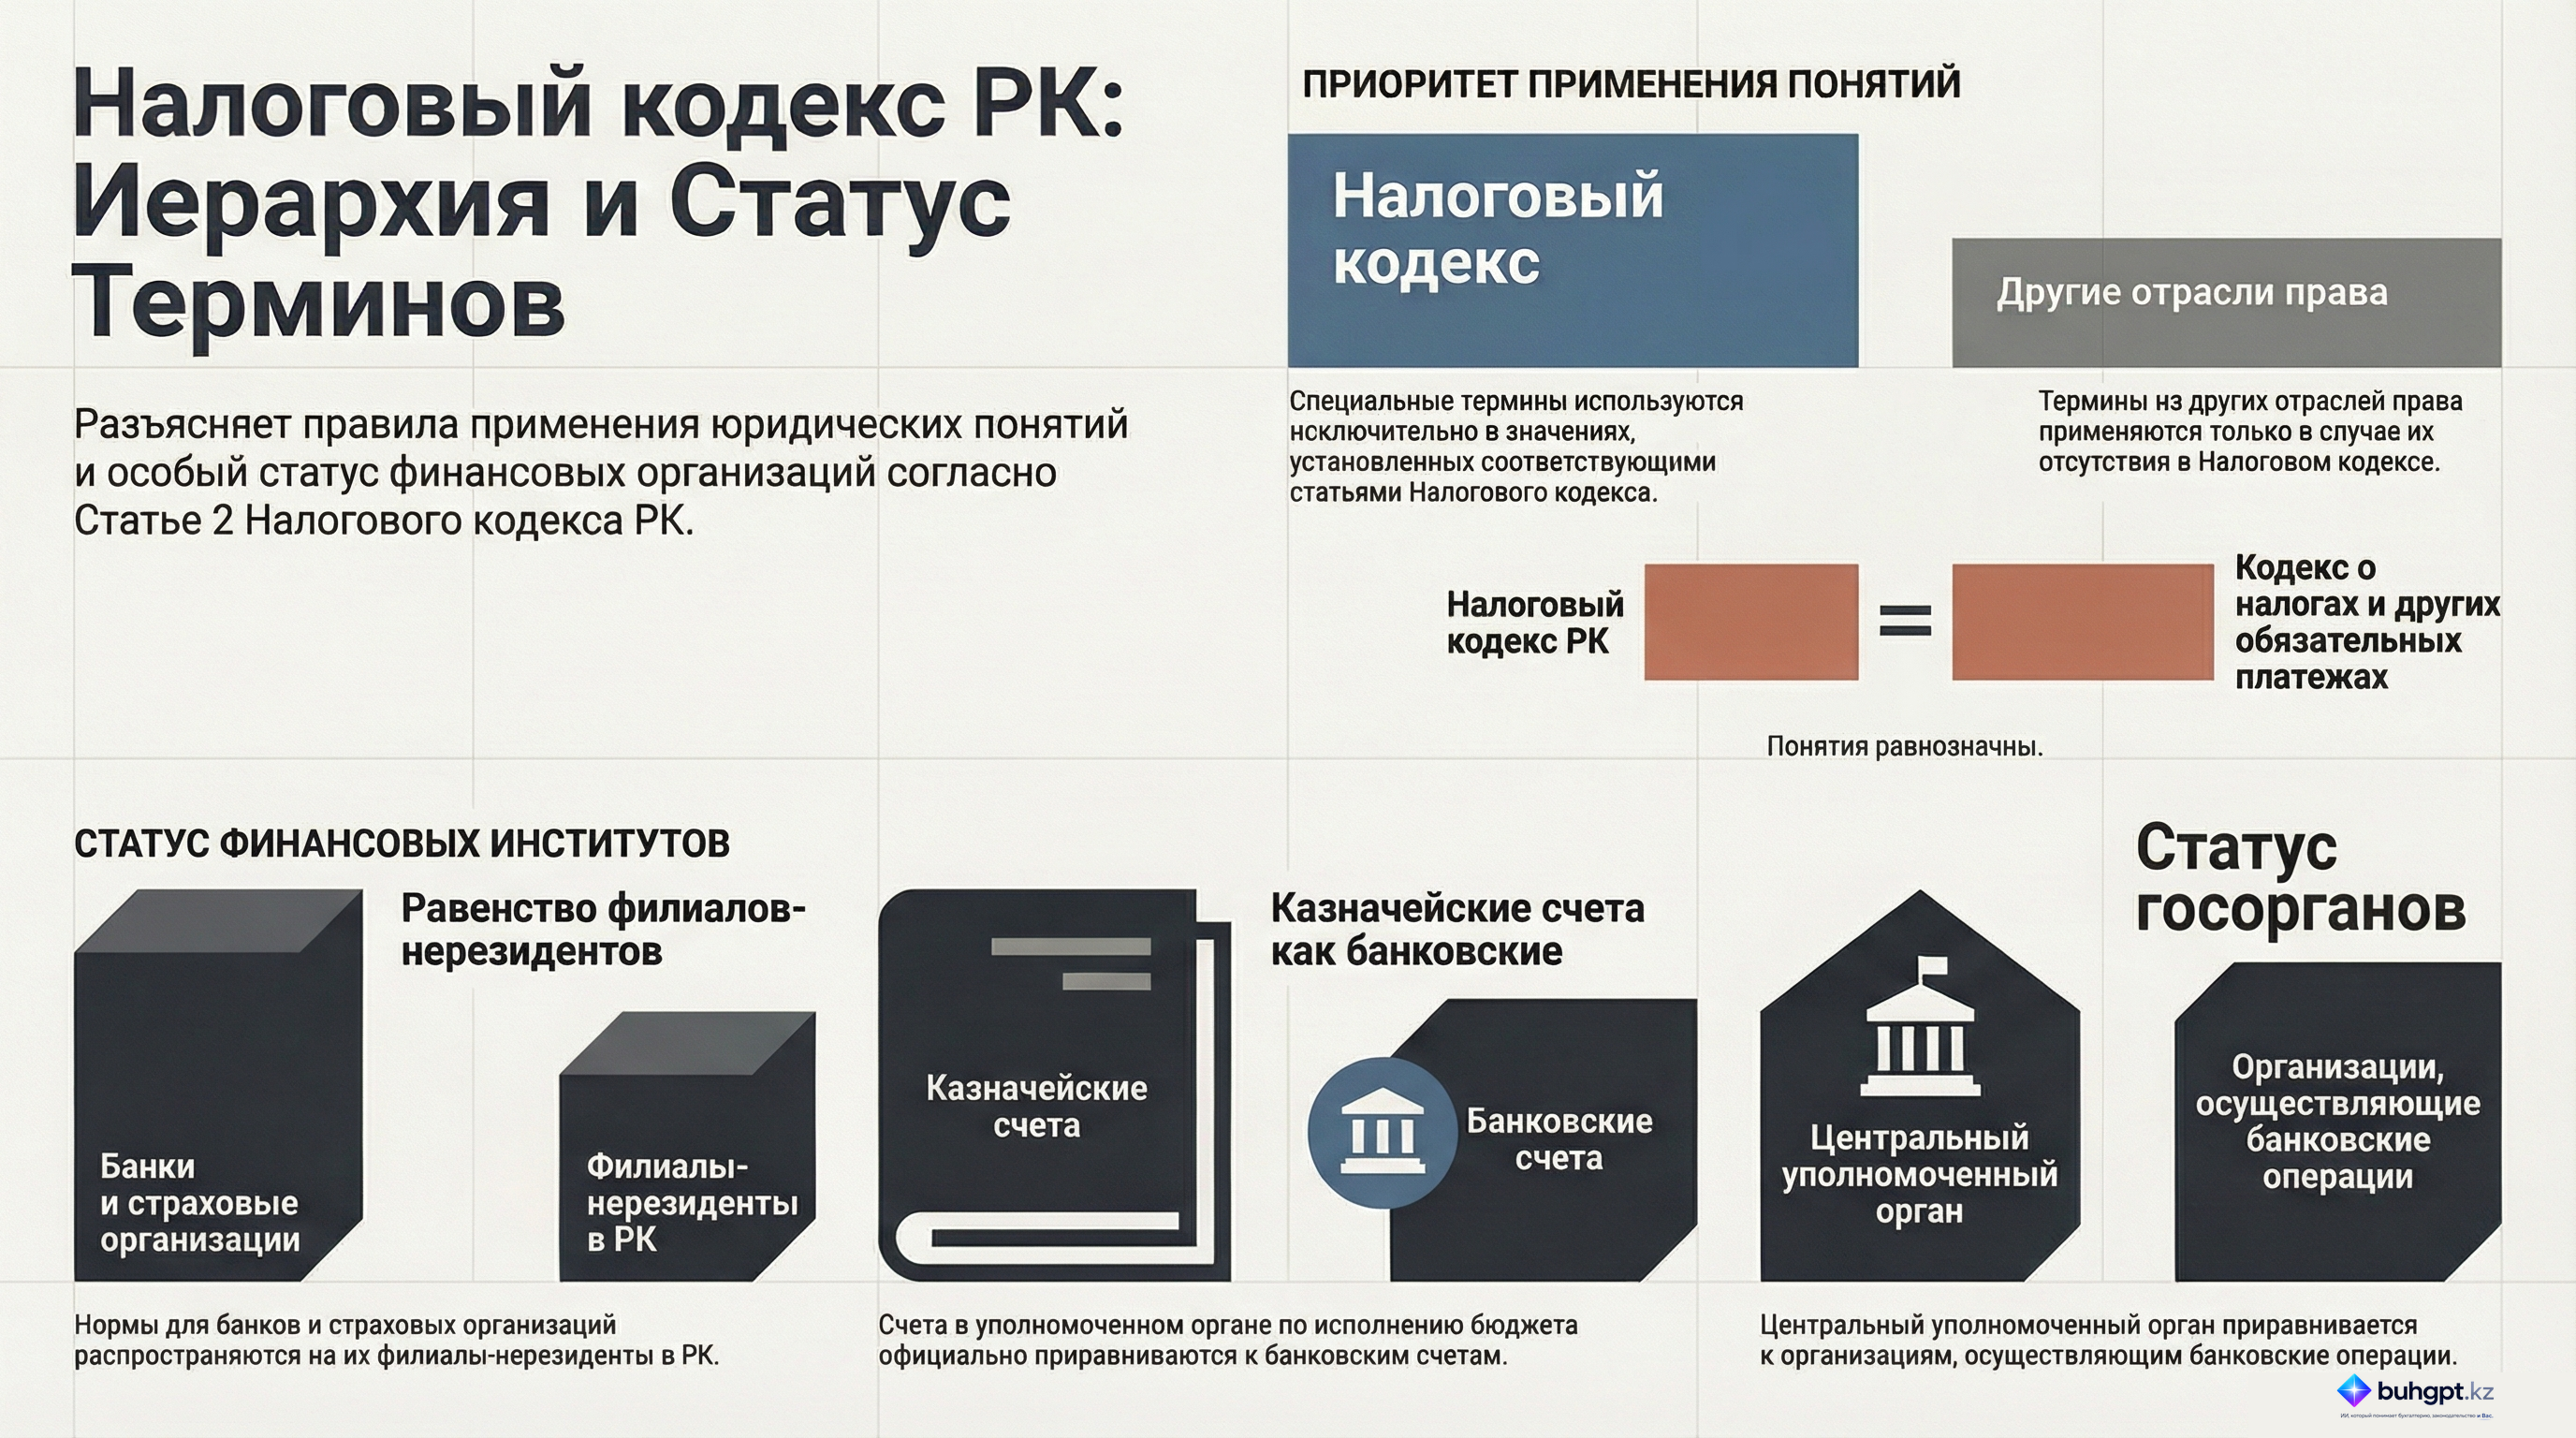
Другие специальные понятия и термины налогового законодательства Республики Казахстан используются в значениях, определяемых в соответствующих статьях настоящего Кодекса.
2. В целях настоящего Кодекса положения, предусмотренные для банков второго уровня, страховых (перестраховочных) организаций, страховых брокеров, распространяются на филиалы банков – нерезидентов Республики Казахстан, филиалы страховых (перестраховочных) организаций – нерезидентов Республики Казахстан, филиалы страховых брокеров – нерезидентов Республики Казахстан, открытые на территории Республики Казахстан и осуществляющие деятельность на основании лицензии уполномоченного органа по регулированию, контролю и надзору финансового рынка и финансовых организаций.
3. Для целей настоящего Кодекса счет, открытый в центральном уполномоченном органе по исполнению бюджета или его территориальных подразделениях, приравнивается к банковскому счету, а центральный уполномоченный орган по исполнению бюджета и его территориальные подразделения приравниваются к организациям, осуществляющим отдельные виды банковских операций.
4. Понятия гражданского и других отраслей законодательства Республики Казахстан, используемые в настоящем Кодексе, применяются в том значении, в каком они используются в этих отраслях законодательства Республики Казахстан, если иное не предусмотрено настоящим Кодексом.
5. Наименование "Кодекс Республики Казахстан "О налогах и других обязательных платежах в бюджет" (Налоговый кодекс)", применяемое в нормативных правовых актах, идентично наименованию "Налоговый кодекс Республики Казахстан".
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Статья 2 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 2 Налогового кодекса Республики Казахстан (далее — Кодекс), регулирующей применение основных понятий и терминов в целях налогообложения. Статья устанавливает иерархию определений, правила использования понятий из смежных отраслей законодательства и определяет правовой статус специфических финансовых институтов и государственных органов в контексте налоговых отношений. Ключевым аспектом статьи является обеспечение единообразного толкования терминологии и расширение сферы действия норм на филиалы нерезидентов, действующих в финансовом секторе Казахстана.
Детальный анализ ключевых тем
1. Иерархия и применение терминологии
Статья 2 четко разграничивает использование понятий в зависимости от их специфики:
- Основные понятия: Значения терминов, определенных непосредственно в данном параграфе, являются базовыми для всего Кодекса.
- Специальные термины: Если налоговое законодательство предусматривает узкоспециализированные термины, их значения определяются в соответствующих статьях Кодекса.
- Межотраслевое взаимодействие: Понятия из гражданского или иных отраслей законодательства Республики Казахстан применяются в их исходном значении, если иное прямо не оговорено в налоговом законодательстве. Это минимизирует правовые коллизии при интерпретации норм.
2. Правовой статус субъектов финансового рынка
Кодекс устанавливает паритет между резидентными организациями и филиалами нерезидентов в финансовом секторе. Положения, касающиеся налогообложения, распространяются на следующие категории (при наличии соответствующей лицензии уполномоченного органа):
- Банки второго уровня и их филиалы-нерезиденты.
- Страховые (перестраховочные) организации и их филиалы-нерезиденты.
- Страховые брокеры и их филиалы-нерезиденты.
3. Функциональный статус органов исполнения бюджета
Статья вводит важные приравнивания для органов, ответственных за исполнение бюджета:
- Статус счетов: Счета, открытые в центральном уполномоченном органе по исполнию бюджета или его территориальных подразделениях, официально признаются банковскими счетами.
- Статус организаций: Сами органы исполнения бюджета приравниваются к организациям, осуществляющим отдельные виды банковских операций. Это позволяет унифицировать процедуры налогового контроля и администрирования платежей через государственную бюджетную систему.
4. Идентификация нормативного акта
Документ закрепляет эквивалентность двух наименований основного налогового закона:
- Кодекс Республики Казахстан «О налогах и других обязательных платежах в бюджет» (Налоговый кодекс).
- Налоговый кодекс Республики Казахстан.
Важные цитаты с аналитическим контекстом
| Цитата | Контекст и значение |
|---|---|
| «Понятия, используемые в гражданском и других отраслях законодательства Республики Казахстан, применяются в значении, принятом в этих отраслях, если иное не указано в данном Кодексе». | Контекст: Установление приоритета отраслевого законодательства при отсутствии специальных налоговых определений. Это предотвращает произвольное толкование общеправовых терминов. |
| «Счет, открытый в центральном уполномоченном органе по исполнению бюджета или его территориальных подразделениях, считается банковским счетом». | Контекст: Легитимизация бюджетных счетов в рамках налоговых процедур, что уравнивает их в правах и обязанностях с коммерческими банковскими счетами. |
| «Специальные термины налогового законодательства... используются в значениях, установленных в соответствующих статьях Кодекса». | Контекст: Подчеркивание автономности налогового права; специфические налоговые определения имеют приоритет над общими нормами. |
Ключевые аналитические выводы
На основании положений Статьи 2 можно выделить следующие инсайты:
- Унификация правового поля: Статья служит «фундаментом» для понимания всего налогового законодательства, устраняя неопределенность в использовании терминов, заимствованных из других отраслей права.
- Равенство условий для филиалов-нерезидентов: Включение филиалов банков и страховых организаций – нерезидентов в общую категорию субъектов (наряду с резидентами) указывает на стремление законодателя к созданию равных налоговых условий для всех участников финансового рынка, действующих на основании лицензий РК.
- Банковская эквивалентность госорганов: Наделение органов исполнения бюджета функциями организаций, осуществляющих банковские операции, упрощает процесс интеграции государственных финансов в общую систему налогового мониторинга и отчетности.
- Гибкость терминологического аппарата: Принцип «если иное не указано в данном Кодексе» позволяет налоговому законодателю при необходимости адаптировать общепринятые юридические термины под специфические нужды налогообложения без нарушения общей логики права.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каких значениях используются специальные термины налогового законодательства Республики Казахстан согласно статье 2?
В значениях, установленных в соответствующих статьях Налогового кодекса. Статья прямо указывает, что специальные термины применяются согласно определениям, данным в конкретных статьях самого Кодекса.
На какие структуры распространяются положения Кодекса, касающиеся банков второго уровня и страховых организаций?
На филиалы банков и страховых организаций – нерезидентов, действующих на основании лицензии в РК. Закон приравнивает деятельность лицензированных филиалов нерезидентов к деятельности соответствующих резидентов для целей налогообложения.
Чем считается счет, открытый в центральном уполномоченном органе по исполнению бюджета?
Банковским счетом. Для целей налогового администрирования счета в органах казначейства или исполнения бюджета приравниваются к стандартным банковским счетам.
Как Кодекс определяет статус центрального уполномоченного органа по исполнению бюджета в финансовой системе?
Он приравнивается к организациям, осуществляющим определенные виды банковских операций. Это позволяет применять к бюджетным операциям те же правила финансового контроля, что и к банковским процедурам.
В каком случае понятия из гражданского законодательства применяются в налогообложении?
Если иное не указано в Налоговом кодексе. Налоговый кодекс имеет приоритет; общие нормы других отраслей используются только при отсутствии специальных налоговых дефиниций.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 2. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 2
- Обновление 1С: 1С:Сценарное тестирование 8 3.0.40.6 — что изменилось и что проверить бухгалтеру
- Обновление 1С: Комплексная автоматизация для Казахстана. Модуль 2.4.5.21 — что изменилось и что проверить бухгалтеру
- Обновление 1С: Управление торговлей для Казахстана базовая 3.4.5.21 — что изменилось и что проверить бухгалтеру после установки
- На портале 1С:ИТС опубликована новая версия 2.4.5.21 ERP Управление предприятием 2 для Казахстана: что это значит для бухгалтера и что сделать в 1С
- На портале 1С:ИТС опубликована новая версия 2.4.5.21 Комплексная автоматизация для Казахстана: что это значит для бухгалтера и что сделать в 1С
- На портале 1С:ИТС опубликована новая версия 3.4.5.21 Управление торговлей для Казахстана: что это значит для бухгалтера и что сделать в 1С
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления