Статья 291 НК РК 2026 — Доход по производному финансовому инструменту с длительным сроком исполнения
Глава 27. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ПО ПРОИЗВОДНЫМ ФИНАНСОВЫМ ИНСТРУМЕНТАМ · все статьи главы
Официальный текст статьи
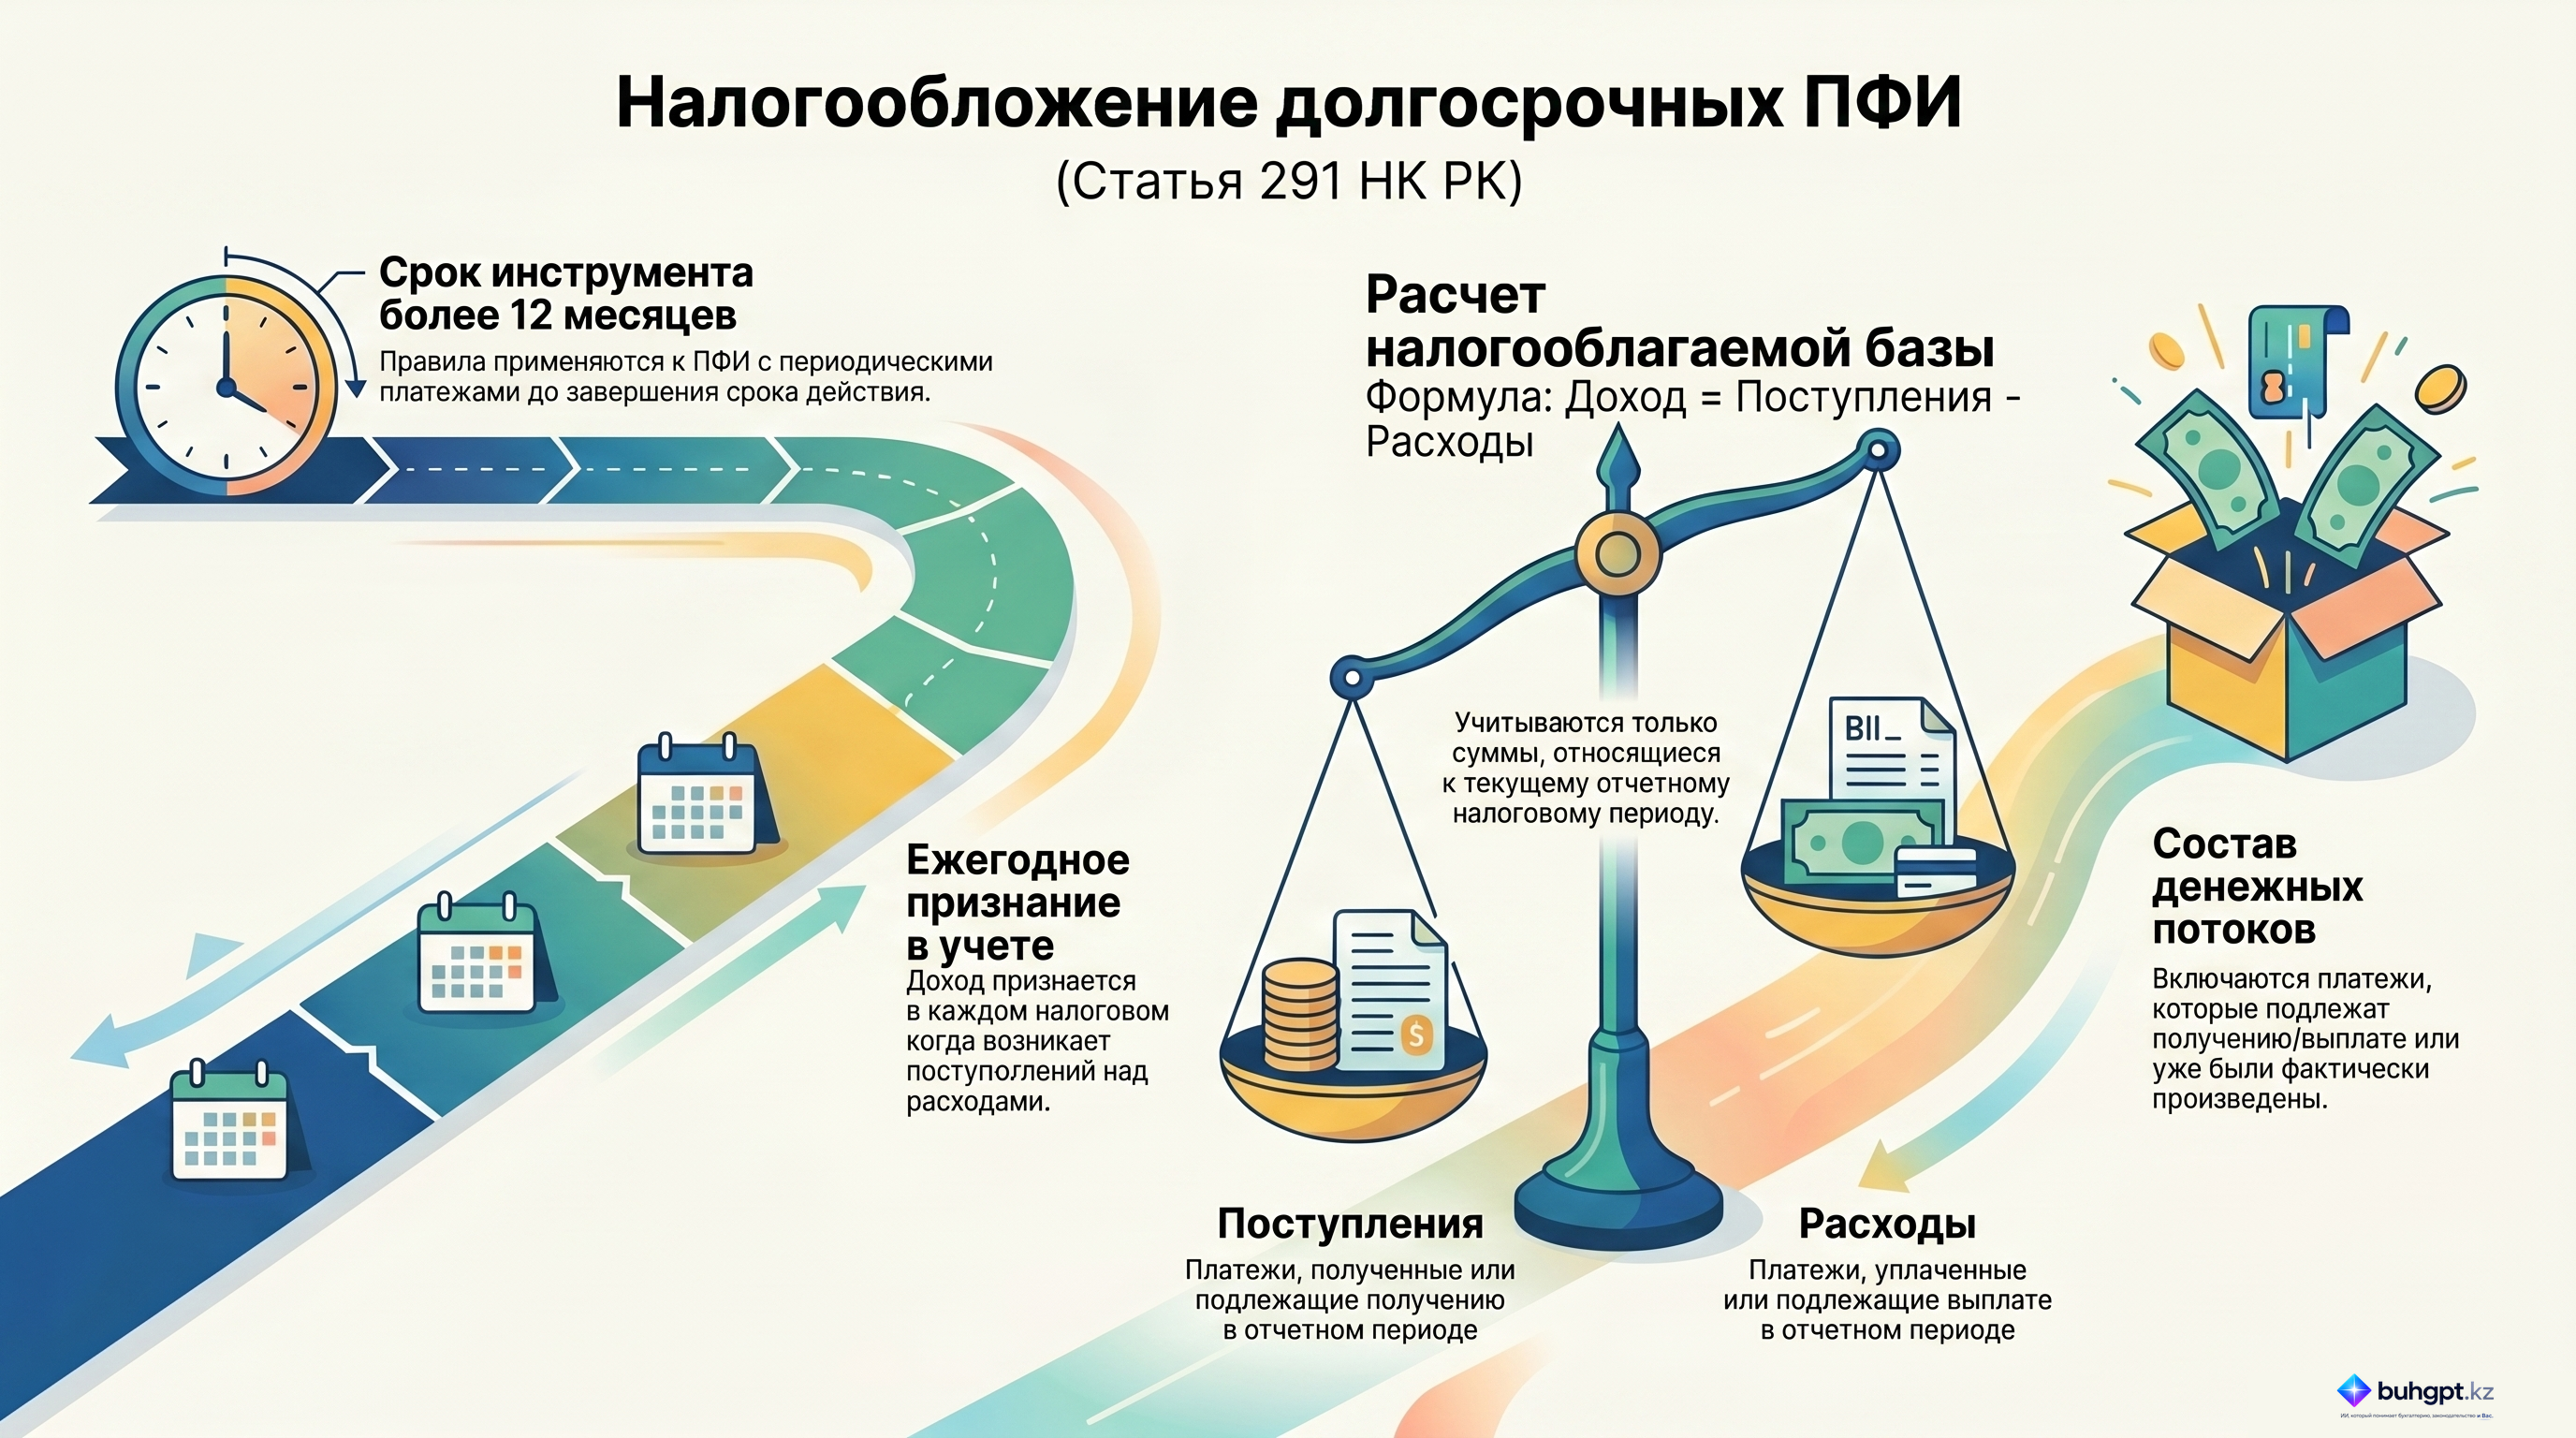
1. Доход по свопу, а также иному производному финансовому инструменту, срок действия которого превышает двенадцать месяцев со дня его заключения и исполнение которого предусматривает осуществление платежей до окончания срока действия финансового инструмента, размер которых зависит от изменения цены, курса валюты, показателей процентных ставок, индексов и иного установленного таким производным финансовым инструментом показателя, определяется как превышение поступлений над расходами с учетом положений, установленных настоящей статьей.
В целях налогового учета доход по производному финансовому инструменту, указанному в настоящем пункте, признается в каждом налоговом периоде, в котором возникает превышение, указанное в настоящем пункте.
2. Поступлениями по производному финансовому инструменту, указанному в пункте 1 настоящей статьи, являются платежи, подлежащие получению (полученные) по данному производному финансовому инструменту в течение отчетного налогового периода.
3. Расходами по производному финансовому инструменту, указанному в пункте 1 настоящей статьи, являются подлежащие выплате (уплаченные) в течение отчетного налогового периода платежи по данному производному финансовому инструменту.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ налогообложения доходов от производных финансовых инструментов с длительным сроком исполнения (Статья 291 НК РК)
Данный документ представляет собой подробный разбор положений статьи 291 Налогового кодекса Республики Казахстан, регулирующей порядок определения и признания дохода от производных финансовых инструментов (ПФИ), характеризующихся длительным сроком действия и промежуточными платежами.
Исполнительное резюме
Статья 291 Налогового кодекса РК устанавливает специфический порядок налогового учета доходов для определенных категорий производных финансовых инструментов, таких как свопы и иные аналогичные инструменты. Ключевым критерием для применения данной статьи является срок действия инструмента, превышающий двенадцать месяцев, при условии осуществления платежей до момента завершения его действия.
Основной принцип налогообложения заключается в признании дохода в каждом налоговом периоде как положительной разницы между поступлениями и расходами, возникшими в рамках данного инструмента. Такой подход обеспечивает распределенное налогообложение прибыли по долгосрочным контрактам на протяжении всего срока их реализации.
Подробный анализ ключевых тем
Согласно источнику, механизм налогообложения долгосрочных ПФИ базируется на трех составляющих: критериях применимости, методе расчета и периоде признания.
1. Критерии классификации инструмента
Для того чтобы доход от ПФИ регулировался положениями статьи 291, инструмент должен соответствовать двум условиям:
- Длительный срок: Срок действия финансового инструмента должен превышать 12 месяцев.
- Промежуточные платежи: Условия контракта должны предполагать осуществление платежей (выплат или поступлений) до завершения срока действия инструмента.
2. Алгоритм определения дохода
Доход определяется как финансовый результат (разница) между двумя потоками денежных средств или обязательств в отчетном налоговом периоде:
| Компонент | Определение согласно Налоговому кодексу |
|---|---|
| Поступления | Платежи, которые подлежат получению или были фактически получены в течение отчетного налогового периода. |
| Расходы | Платежи, которые подлежат выплате или были фактически уплачены в течение отчетного налогового периода. |
3. Порядок и сроки признания
В отличие от краткосрочных инструментов, где результат может фиксироваться по факту закрытия позиции, статья 291 требует регулярного признания:
- Доход признается в каждом налоговом периоде, в котором зафиксировано превышение поступлений над расходами.
- Учет ведется на основе данных налогового периода, что исключает откладывание налоговых обязательств до окончательного завершения срока действия ПФИ.
Ключевые цитаты и их контекст
Ниже приведены важные выдержки из статьи 291, определяющие правовую логику документа:
«Доход от свопа или другого производного финансового инструмента, срок действия которого превышает двенадцать месяцев и который предполагает осуществление платежей до завершения его действия, определяется как разница между поступлениями и расходами...»
- Контекст: Эта фраза задает рамки применения статьи, ограничивая её только долгосрочными инструментами с промежуточными расчетами.
«Для целей налогового учета доход от указанного производного финансового инструмента признается в каждом налоговом периоде, когда возникает указанное превышение».
- Контекст: Указание на периодичность налогообложения, подчеркивающее обязанность налогоплательщика фиксировать прибыль ежегодно (или в соответствующем отчетном периоде).
«Поступления по производному финансовому инструменту включают платежи, которые подлежат получению или были получены в течение отчетного налогового периода».
- Контекст: Определение налоговой базы, которое включает в себя как кассовый метод (фактическое получение), так и метод начисления (обязательство к получению).
Практические выводы
На основании положений статьи 291 можно выделить следующие значимые аспекты для ведения налогового учета:
- Необходимость раздельного учета по периодам: Организациям необходимо четко фиксировать все транзакции по долгосрочным ПФИ, распределяя их строго по налоговым периодам, в которых они возникли или подлежали возникновению.
- Своевременное выявление превышения: Налоговое обязательство возникает не в момент завершения сделки (через 12+ месяцев), а в любой момент отчетного периода, когда сумма входящих платежей превышает сумму исходящих.
- Комплексный учет обязательств: При расчете дохода следует учитывать не только фактически проведенные платежи, но и те, которые «подлежат получению» или «подлежат выплате», что требует тщательного анализа условий договоров свопа и иных производных инструментов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова минимальная продолжительность срока действия производного финансового инструмента (ПФИ) для применения норм статьи $291$ Налогового кодекса РК?
Более $12$ месяцев. Согласно тексту статьи, нормы применяются к инструментам, срок действия которых превышает двенадцать месяцев.
Какое дополнительное условие, помимо срока действия, необходимо для признания дохода по ПФИ согласно статье $291$?
Осуществление платежей до завершения срока действия инструмента. Закон требует, чтобы инструмент предполагал промежуточные платежи до окончания его действия.
Как определяется доход по ПФИ с длительным сроком исполнения?
Как разница между поступлениями и расходами. Статья определяет доход как математическую разность между всеми полученными/подлежащими получению средствами и выплатами.
В какой момент признается доход от ПФИ для целей налогового учета?
В каждом налоговом периоде, когда возникает превышение поступлений над расходами. Статья обязывает признавать доход поэтапно в те периоды, когда фиксируется положительная разница.
Что именно включается в состав 'поступлений' по ПФИ в отчетном налоговом периоде?
Платежи, которые подлежат получению или были получены в этом периоде. Закон учитывает как фактически кассовое поступление средств, так и начисленные суммы, право на получение которых возникло.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 291. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 291
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления