Статья 292 НК РК 2026 — Особенности налогового учета по операциям хеджирования
Глава 27. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ПО ПРОИЗВОДНЫМ ФИНАНСОВЫМ ИНСТРУМЕНТАМ · все статьи главы
Официальный текст статьи
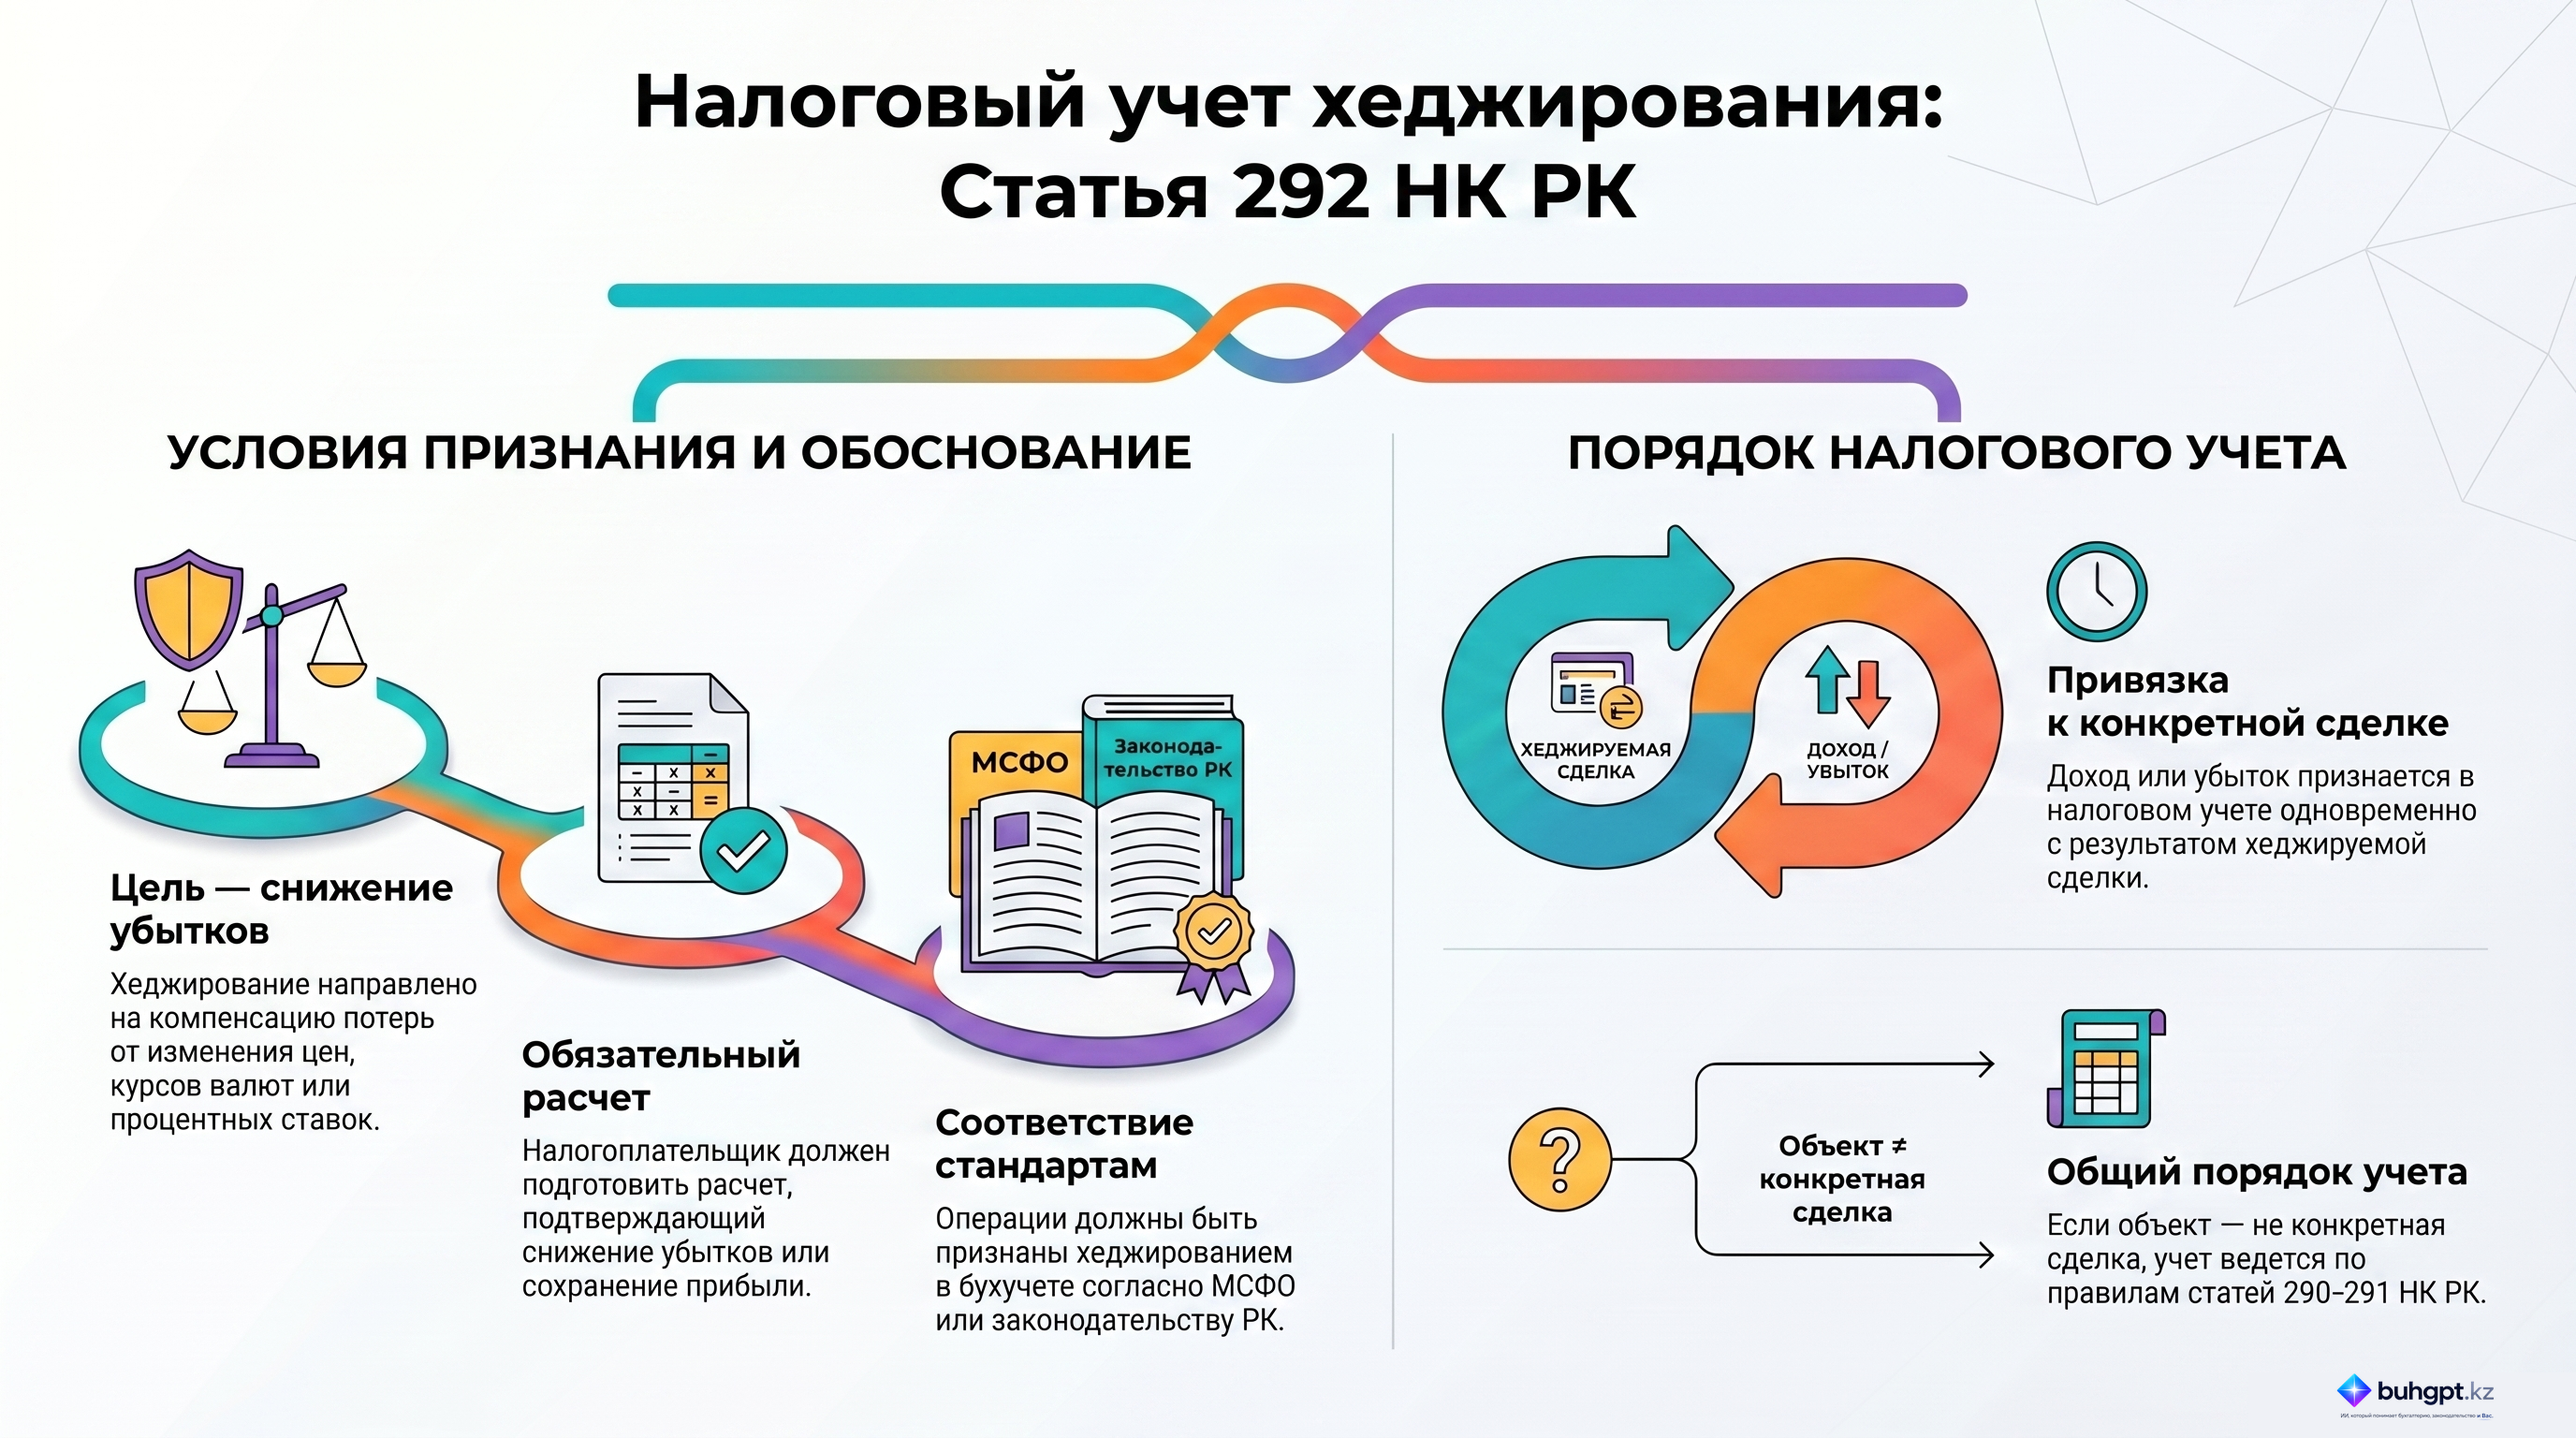
1. Хеджированием являются операции с производными финансовыми инструментами, совершаемые с целью снижения возможных убытков в результате неблагоприятного изменения цены, валютного курса, процентной ставки или иного показателя объекта хеджирования и признанные инструментами хеджирования в бухгалтерском учете налогоплательщика в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности. Объектами хеджирования признаются активы и (или) обязательства, а также потоки денег, связанные с указанными активами и (или) обязательствами или с ожидаемыми сделками.
2. Для подтверждения обоснованности отнесения операций с производными финансовыми инструментами к операциям хеджирования налогоплательщик составляет расчет, подтверждающий, что совершение данных операций приводит (может привести) к снижению размера возможных убытков (недополучению прибыли) по сделкам с объектом хеджирования.
3. Доход или убыток по производному финансовому инструменту, по которому объектом хеджирования является конкретная сделка, учитывается в соответствии с нормами настоящего Кодекса, установленными для объекта хеджирования, на день признания в налоговом учете результата хеджируемой сделки.
4. Доход или убыток по производному финансовому инструменту, по которому объектом хеджирования не является конкретная сделка, соответственно включается в совокупный годовой доход или относится на вычеты в том налоговом периоде, в котором такой доход или убыток признан в соответствии со статьями 290 и 291 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Налоговый учет операций хеджирования: Аналитический обзор Статьи 292 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 292 Налогового кодекса Республики Казахстан, регламентирующей особенности налогового учета операций хеджирования. Основная цель данных норм — определение порядка признания доходов и убытков по производным финансовым инструментам (ПФИ), используемым для минимизации рисков.
Ключевым условием для налогового признания хеджирования является его соответствие стандартам бухгалтерского учета (МСФО или национальное законодательство РК) и наличие расчетного обоснования эффективности операции. Налоговый кодекс устанавливает дифференцированный подход к учету результатов хеджирования в зависимости от того, связана ли операция с конкретной сделкой или общими показателями деятельности налогоплательщика.
Детальный анализ ключевых положений
1. Определение и экономическая сущность хеджирования
Согласно Статье 292 НК РК, хеджирование определяется как использование производных финансовых инструментов для защиты от неблагоприятных изменений рыночных факторов.
Факторы риска, подлежащие хеджированию:
- Изменения цен на товары и активы.
- Колебания валютных курсов.
- Изменения процентных ставок.
- Иные показатели, влияющие на финансовый результат.
Объекты хеджирования:
- Активы и обязательства организации.
- Денежные потоки, связанные с активами/обязательствами.
- Ожидаемые (прогнозные) сделки.
2. Условия признания операций в налоговом учете
Для того чтобы операции с ПФИ классифицировались как хеджирование в целях налогообложения, необходимо соблюдение двух критических условий:
- Бухгалтерское соответствие: Операции должны быть официально признаны инструментами хеджирования в бухгалтерском учете налогоплательщика согласно МСФО или законодательству РК о бухгалтерском учете и финансовой отчетности.
- Документальное обоснование: Налогоплательщик обязан подготовить специальный расчет. Данный документ должен подтверждать, что использование ПФИ действительно приводит к снижению возможных убытков или предотвращает недополучение прибыли по сделкам с объектом хеджирования.
3. Порядок учета доходов и убытков
Статья 292 устанавливает два сценария отражения результатов операций хеджирования в налоговой отчетности:
| Сценарий | Порядок признания | Сроки признания |
|---|---|---|
| Хеджирование конкретной сделки | Доход или убыток учитывается по нормам НК РК, применимым к самому объекту хеджирования. | На дату признания результата основной хеджируемой сделки в налоговом учете. |
| Хеджирование без привязки к сделке | Результат включается в совокупный годовой доход (СГД) или относится на вычеты. | В налоговом периоде, когда доход/убыток признан согласно статьям 290 и 291 НК РК. |
Важные цитаты и контекст
«Хеджирование представляет собой операции с производными финансовыми инструментами, направленные на снижение потенциальных убытков, возникающих из-за неблагоприятных изменений цен, валютных курсов, процентных ставок или других показателей».
Контекст: Это фундаментальное определение устанавливает целевую направленность сделок, которые могут претендовать на особый налоговый статус.
«Налогоплательщик должен подготовить расчет, который подтверждает, что данные операции способствуют снижению возможных убытков или недополучению прибыли по сделкам с объектом хеджирования».
Контекст: Данная цитата подчеркивает императивное требование к наличию количественного обоснования экономической эффективности хеджирования для целей налогового контроля.
«В случае, если объектом хеджирования не является конкретная сделка, доход или убыток... включается в совокупный годовой доход или относится на вычеты в налоговом периоде, когда такой доход или убыток был признан в соответствии со статьями 290 и 291 Налогового кодекса».
Контекст: Положение определяет порядок действий для инструментов общего хеджирования рисков портфеля или операционной деятельности, не связанных с единичными контрактами.
Практические выводы и рекомендации
- Синхронизация учета: Необходимо обеспечить полное соответствие между политикой бухгалтерского учета (МСФО/НСФО) и налоговым учетом. Отсутствие признания хеджирования в бухгалтерии делает невозможным его применение в налоговых целях по Статье 292.
- Подготовка доказательной базы: Создание детального расчета эффективности является обязательным этапом. Этот документ должен демонстрировать прямую связь между использованием ПФИ и минимизацией рисков по конкретным активам или потокам.
- Классификация объектов: Важно четко разделять операции хеджирования на привязанные к конкретным сделкам и общие. От этого зависит не только период признания дохода/расхода, но и методология (применение правил для объекта хеджирования vs. общие правила статей 290–291).
- Мониторинг дат: При хеджировании конкретных сделок финансовый результат по ПФИ "замораживается" в налоговом учете до момента реализации основной сделки, что требует тщательного отслеживания дат признания.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова основная цель операций хеджирования согласно статье $\text{292}$ Налогового кодекса РК?
Снижение потенциальных убытков от неблагоприятных изменений цен или валютных курсов.. Данная цель прямо указана в определении хеджирования как способа минимизации рисков от колебаний рыночных показателей.
Какому требованию должны соответствовать операции, чтобы признаваться инструментами хеджирования в налоговом учете?
Они должны быть признаны таковыми в бухгалтерском учете в соответствии с МСФО или законодательством РК.. Налоговый учет в данном вопросе опирается на принципы и классификации, установленные в бухгалтерских стандартах.
Что из перечисленного НЕ может являться объектом хеджирования согласно предоставленному тексту?
Уставный капитал компании, выраженный в национальной валюте.. Текст статьи прямо упоминает активы, обязательства и денежные потоки, но не относит к объектам собственный капитал организации.
Какой документ обязан подготовить налогоплательщик для обоснования классификации операции как хеджирования?
Расчет, подтверждающий снижение возможных убытков или недополучение прибыли.. Наличие такого расчета является обязательным условием для подтверждения экономической эффективности хеджирования.
Когда в налоговом учете признается результат (доход или убыток) от производного инструмента, если он связан с конкретной сделкой?
На дату признания результата самой хеджируемой сделки.. Это обеспечивает принцип соответствия доходов и расходов, объединяя финансовый результат инструмента и объекта.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 292. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году