Статья 290 НК РК 2026 — Доход по производному финансовому инструменту, за исключением производного финансового инструмента с длительным сроком исполнения
Глава 27. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ПО ПРОИЗВОДНЫМ ФИНАНСОВЫМ ИНСТРУМЕНТАМ · все статьи главы
Официальный текст статьи
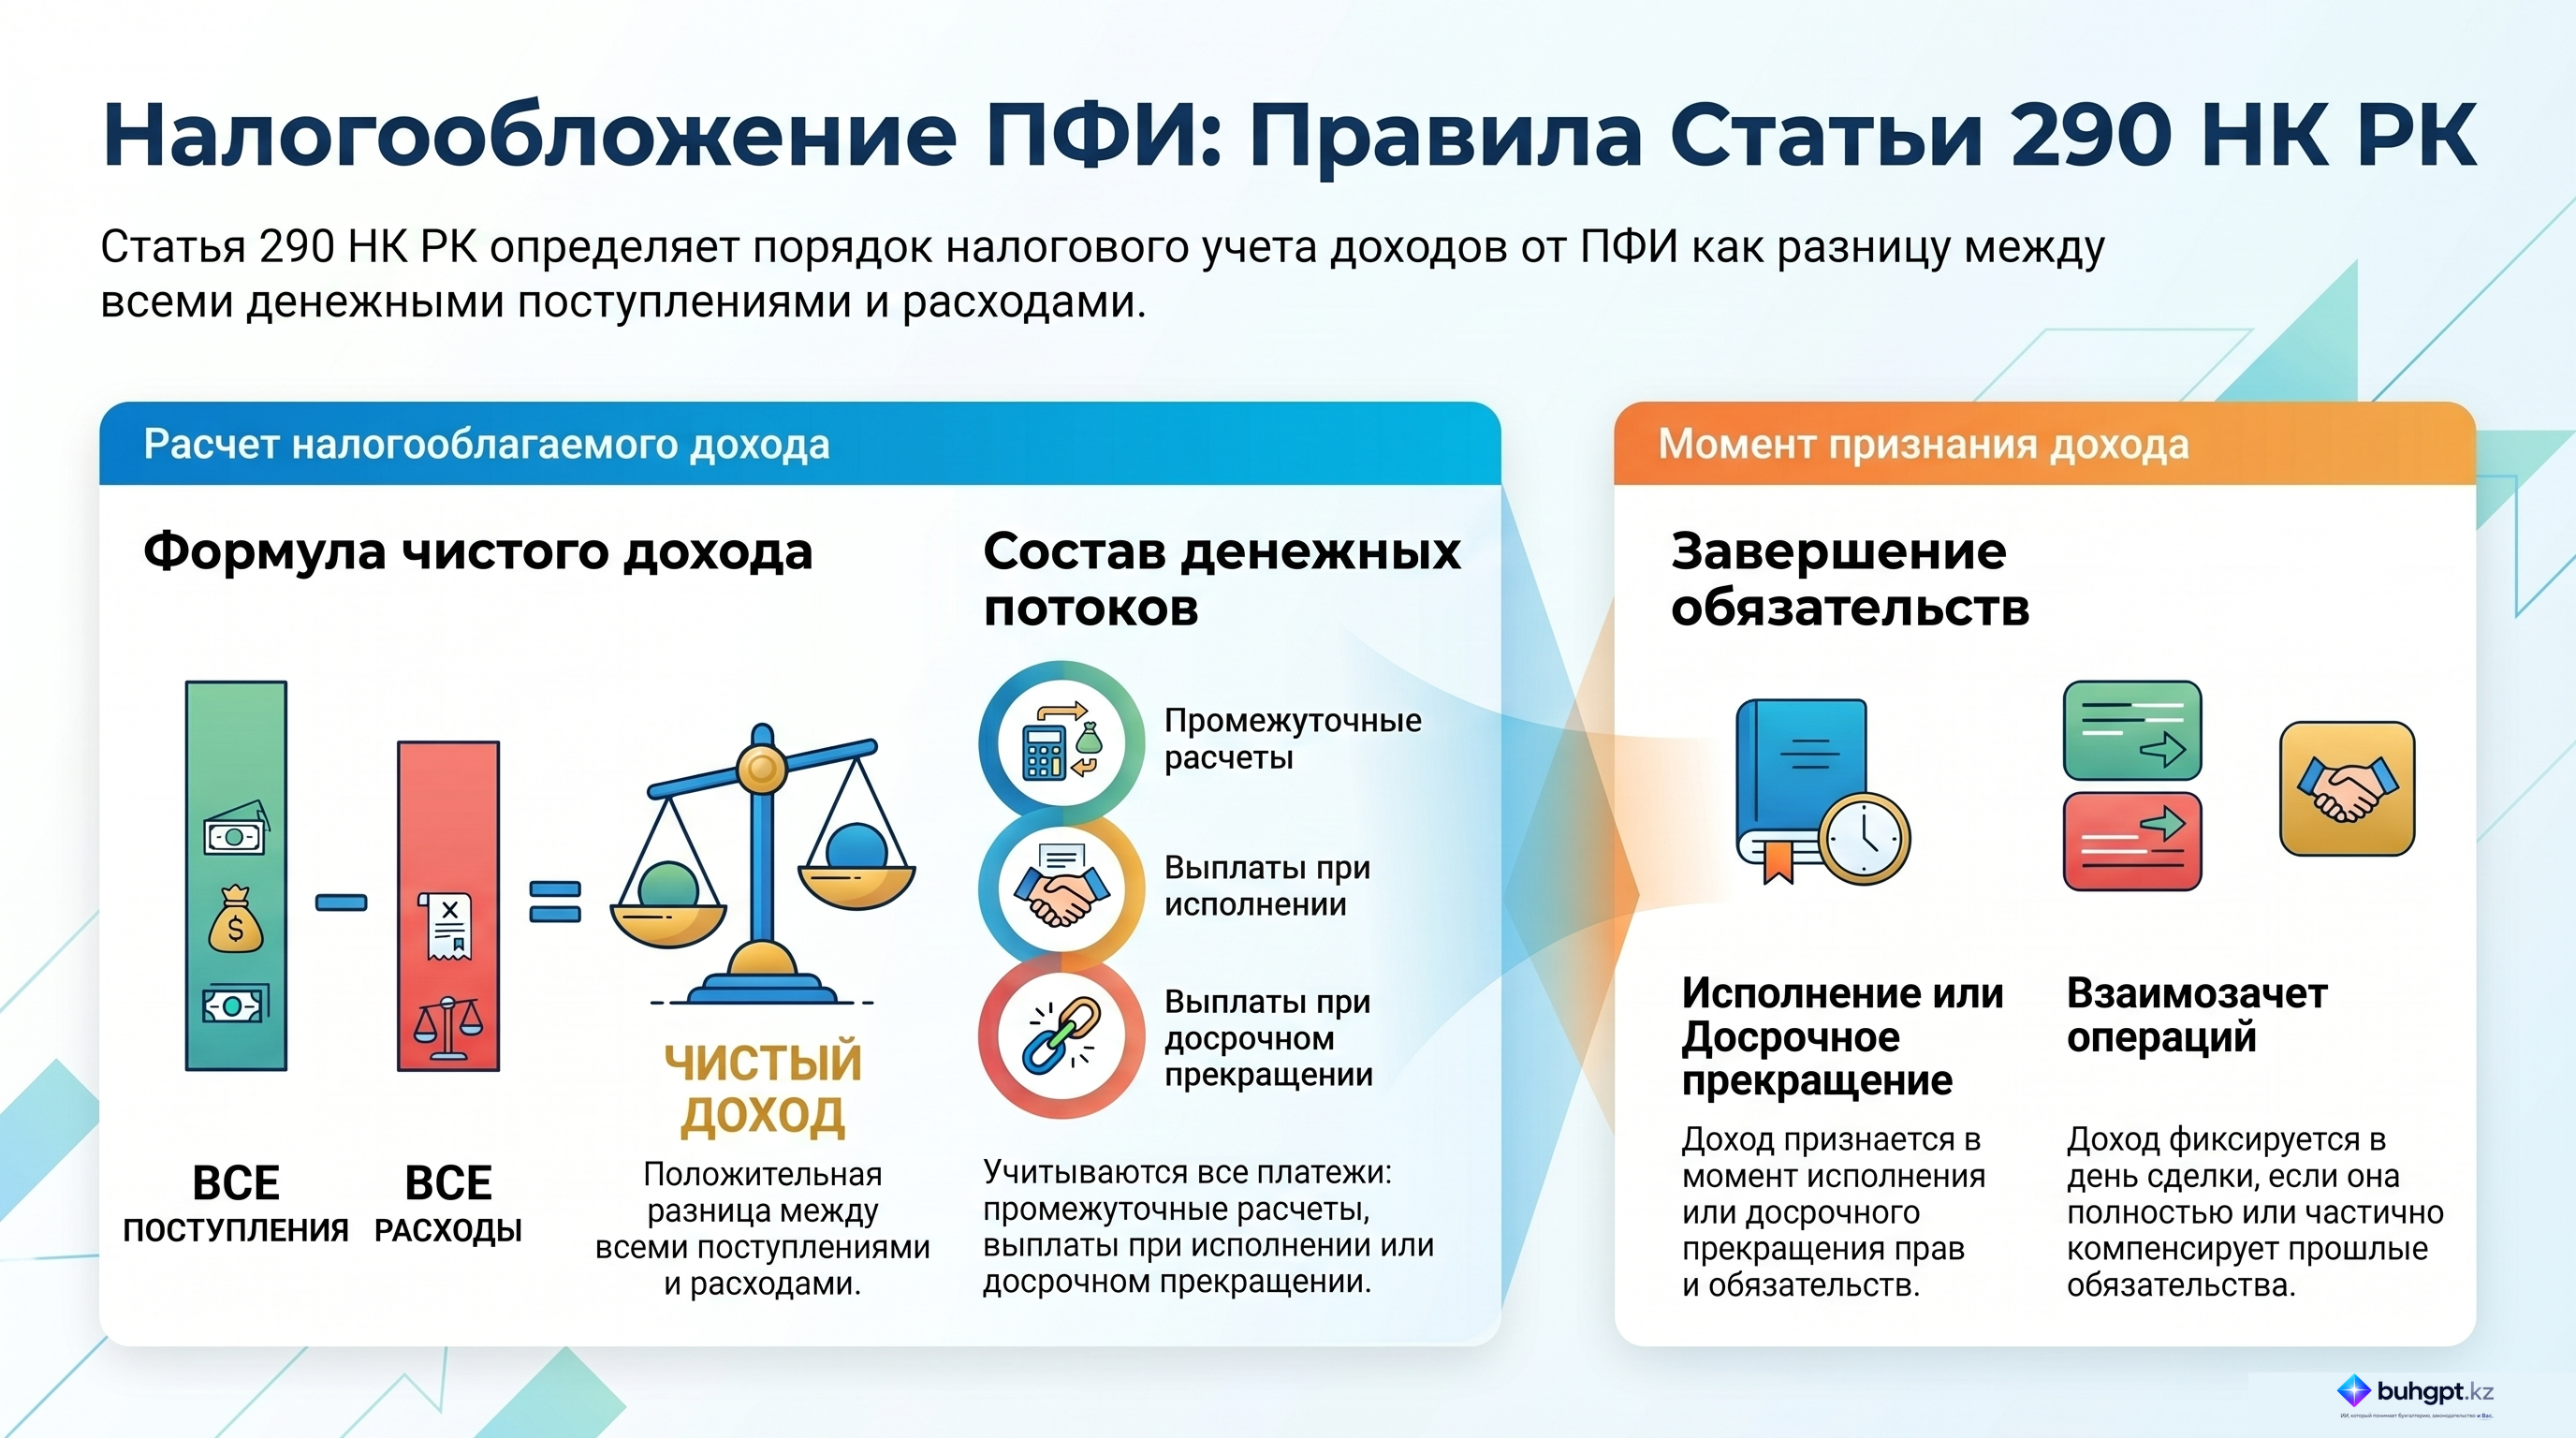
1. Доход по производному финансовому инструменту, за исключением производного финансового инструмента, доход по которому определяется в соответствии со статьей 291 настоящего Кодекса, определяется как превышение поступлений над расходами по производному финансовому инструменту.
В целях налогового учета такой доход признается на день исполнения, досрочного или иного прекращения прав или обязательств налогоплательщика по производному финансовому инструменту, а также на день совершения сделки с производным финансовым инструментом, требования по которому компенсируют полностью или частично обязательства по ранее совершенной сделке с производным финансовым инструментом.
2. Поступлениями по производному финансовому инструменту являются платежи, подлежащие получению (полученные) по данному производному финансовому инструменту при промежуточных расчетах в течение срока сделки, а также на день исполнения или досрочного прекращения.
3. Расходами по производному финансовому инструменту являются платежи, подлежащие выплате (выплаченные) по данному производному финансовому инструменту при промежуточных расчетах в течение срока сделки, а также на день исполнения или досрочного прекращения.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение доходов от производных финансовых инструментов согласно статье 290 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 290 Налогового кодекса Республики Казахстан, регулирующей порядок определения дохода от производных финансовых инструментов (ПФИ), за исключением инструментов с длительным сроком исполнения. Основной принцип налогообложения в данном контексте строится на расчете разницы между совокупными поступлениями и расходами, возникающими в рамках сделки. Регламентированы четкие моменты признания дохода для целей налогового учета, что обеспечивает прозрачность исполнения налоговых обязательств при совершении операций с деривативами.
Анализ ключевых тем
1. Методология определения налогооблагаемого дохода
В основе статьи 290 лежит расчетная модель определения финансового результата. Доход по ПФИ не является фиксированной величиной и рассчитывается как положительная разница:
- Формула: Доход = (Поступления по ПФИ) — (Расходы по ПФИ).
Важно отметить, что данная норма применяется ко всем производным финансовым инструментам, кроме тех, порядок налогообложения которых специфически определен статьей 291 НК РК (инструменты с длительным сроком исполнения).
2. Временные рамки признания дохода
Налоговый кодекс устанавливает конкретные юридические и фактические факты, инициирующие признание дохода в налоговом учете. Доход признается в следующие моменты:
| Условие признания | Описание момента признания |
|---|---|
| Исполнение | Дата окончательного выполнения обязательств по инструменту. |
| Прекращение прав/обязательств | Момент досрочного или иного прекращения действия контракта. |
| Компенсация обязательств | День совершения сделки, если требования по новому инструменту полностью или частично компенсируют (взаимозачитывают) обязательства по ранее заключенной сделке. |
3. Структура финансовых потоков по ПФИ
Документ четко разграничивает составляющие поступлений и расходов, которые учитываются на протяжении всего жизненного цикла финансового инструмента.
- Поступления включают:
- Платежи, полученные или подлежащие получению в ходе промежуточных расчетов.
- Выплаты в день исполнения или досрочного прекращения сделки.
- Расходы включают:
- Платежи, выплаченные или подлежащие выплате в процессе промежуточных расчетов.
- Выплаты в день исполнения или досрочного прекращения сделки.
Значимые цитаты и контекст
«Доход по производному финансовому инструменту... определяется как разница между поступлениями и расходами, связанными с данным инструментом».
- Контекст: Это основополагающее определение устанавливает чистый финансовый результат (профит) как объект налогообложения, исключая налогообложение валового оборота.
«...в день совершения сделки, если требования по производному инструменту полностью или частично компенсируют обязательства по ранее заключенной сделке».
- Контекст: Данное уточнение критически важно для ситуаций хеджирования или закрытия позиций встречными сделками, когда фактического движения средств может не быть, но налоговое событие уже наступило.
«Поступления... включают платежи, которые подлежат получению или были получены в ходе промежуточных расчетов... а также в день исполнения».
- Контекст: Указывает на необходимость учета принципа начисления (подлежащие получению суммы), а не только кассового метода (фактически полученные суммы).
Практические выводы и рекомендации
На основании анализа статьи 290 можно выделить следующие ключевые аспекты для ведения налогового учета:
- Дифференциация инструментов: Первоочередным действием является проверка ПФИ на предмет соответствия критериям статьи 291. Если инструмент не является долгосрочным, применяется алгоритм статьи 290.
- Мониторинг промежуточных расчетов: Необходимо организовать учет всех вариационных маржей и промежуточных платежей, так как они напрямую формируют налоговую базу как в части доходов, так и в части расходов.
- Контроль встречных сделок: Особое внимание следует уделять операциям, которые частично или полностью компенсируют ранее открытые позиции. Налоговое обязательство по таким сделкам возникает непосредственно в день заключения компенсирующей сделки, не дожидаясь окончательного расчета.
- Синхронизация с датами прекращения прав: Бухгалтерская служба должна четко фиксировать моменты досрочного прекращения обязательств, так как это является законным основанием для признания дохода.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как согласно статье $290$ Налогового кодекса РК определяется доход по производному финансовому инструменту (ПФИ)?
Как разница между поступлениями и расходами, связанными с этим инструментом.. Норма статьи устанавливает расчет дохода как чистый финансовый результат от операций с инструментом.
В какой момент для целей налогового учета признается доход по ПФИ в общем случае?
В момент исполнения, досрочного или иного прекращения прав или обязательств.. Налоговый учет фиксирует доход тогда, когда обязательства по инструменту перестают существовать.
Когда признается доход, если требования по ПФИ полностью или частично компенсируют обязательства по ранее заключенной сделке?
В день совершения сделки.. Законодательство устанавливает исключение для сделок, которые служат для компенсации (неттинга) обязательств.
Что именно включают в себя поступления по ПФИ согласно правилам статьи $290$?
Платежи, подлежащие получению в ходе промежуточных расчетов и в день исполнения.. Учитываются все денежные потоки, возникающие как во время действия контракта, так и при его закрытии.
Как в статье $290$ определяются расходы по производному финансовому инструменту?
Как платежи, подлежащие выплате или выплаченные в процессе промежуточных расчетов и при прекращении сделки.. Расходы зеркально отражают структуру поступлений, включая все этапы расчетов по ПФИ.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 290. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления