Статья 263 НК РК 2026 — Вычет по вознаграждению
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. В целях настоящей статьи вознаграждениями признаются:
1) вознаграждения, определенные в статье 12 настоящего Кодекса;
2) неустойка (штраф, пени) по договору кредита (займа) между взаимосвязанными сторонами;
3) плата за гарантию взаимосвязанной стороне.
2. Если иное не установлено пунктом 3 настоящей статьи, сумма вознаграждения, подлежащая отнесению на вычеты, определяется по методу начисления.
3. Вознаграждения по обязательствам лицу, указанному в части второй настоящего пункта, подлежат вычету в размере фактически уплаченных налогоплательщиком или третьим лицом в счет обязательств такого налогоплательщика:
1) в отчетном налоговом периоде в пределах суммы расходов, признанных налогоплательщиком в отчетном налоговом периоде и (или) в налоговых периодах, предшествующих отчетному налоговому периоду;
2) в налоговых периодах, предшествующих отчетному налоговому периоду, в пределах суммы расходов, признанных налогоплательщиком в отчетном налоговом периоде.
Положения части первой настоящего пункта применяются в отношении вознаграждения по обязательствам перед следующими лицами:
банками второго уровня, за исключением банка, являющегося национальным институтом развития, контрольный пакет акций которого принадлежит национальному управляющему холдингу;
организацией, осуществляющей микрофинансовую деятельность (за исключением ломбарда) в соответствии с Законом Республики Казахстан "О микрофинансовой деятельности";
налогоплательщиком, указанным в законах Республики Казахстан "О банках и банковской деятельности в Республике Казахстан" и "О микрофинансовой деятельности", который приобрел право требования по кредитам (займам, микрокредитам).
4. Вычет вознаграждения производится с учетом положений, установленных пунктами 2 и 3 настоящей статьи, в пределах суммы, исчисляемой по следующей формуле:
(А + Д) + (СК/СО) х (ПК) х (Б + В + Г),
где:
А – сумма вознаграждения, за исключением сумм, включенных в показатели Б, В, Г, Д;
Б – сумма вознаграждения, выплаченного (подлежащего выплате) с учетом положений пункта 3 настоящей статьи взаимосвязанной стороне, за исключением сумм, включенных в показатель Д;
В – сумма вознаграждения, выплаченного (подлежащего выплате) с учетом положений пункта 3 настоящей статьи лицам, зарегистрированным в государстве с льготным налогообложением, за исключением сумм, включенных в показатель Б;
Г – сумма показателей Г1 и Г2 с учетом положений пункта 3 настоящей статьи, за исключением сумм, включенных в показатель В;
Г1 – сумма вознаграждения, выплаченного (подлежащего выплате) независимой стороне по займам, предоставленным под депозит взаимосвязанной стороны;
Г2 – сумма вознаграждения, выплаченного (подлежащего выплате) независимой стороне по займам, предоставленным под обеспеченную гарантию, поручительство или иную форму обеспечения взаимосвязанных сторон, в случае исполнения в отчетном налоговом периоде обязательств по гарантии, поручительству или иной форме обеспечения (осуществления выплат по займу) взаимосвязанной стороной;
Д – сумма вознаграждения:
за кредиты (займы), выдаваемые кредитным товариществом, созданным в Республике Казахстан, банком, являющимся национальным институтом развития, контрольный пакет акций которого принадлежит национальному управляющему холдингу;
в виде дисконта либо купона (с учетом дисконта либо премии по долговым ценным бумагам от стоимости первичного размещения и (или) стоимости приобретения) по долговым ценным бумагам, держателем которых является единый накопительный пенсионный фонд;
ПК – предельный коэффициент;
СК – среднегодовая сумма собственного капитала;
СО – среднегодовая сумма обязательств.
При исчислении сумм А, Б, В, Г, Д исключаются вознаграждения, включаемые в стоимость объекта строительства в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности. Для целей настоящей статьи независимой стороной признается сторона, не являющаяся взаимосвязанной.
5. Для целей пункта 4 настоящей статьи:
1) среднегодовая сумма собственного капитала равна средней арифметической сумме собственного капитала на конец каждого месяца отчетного налогового периода. Отрицательное значение среднегодовой суммы собственного капитала в целях настоящей статьи признается равным нулю;
2) среднегодовая сумма обязательств равна средней арифметической максимальной сумме обязательств в каждом месяце отчетного налогового периода. При исчислении среднегодовой суммы обязательств не принимаются в расчет следующие начисленные обязательства по:
налогам и платежам в бюджет;
заработной плате и иным доходам работников;
доходам будущих периодов, за исключением доходов от взаимосвязанной стороны;
вознаграждениям и комиссиям;
дивидендам;
оценочным обязательствам, начисленным в бухгалтерском учете в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
3) предельный коэффициент для финансовых организаций (за исключением организаций, осуществляющих микрофинансовую деятельность) равен 7, для иных юридических лиц, в том числе для организаций, осуществляющих микрофинансовую деятельность – 4.
6. Для целей пункта 4 настоящей статьи сумма собственного капитала постоянного учреждения юридического лица – нерезидента в Республике Казахстан определяется как разница между активами и обязательствами такого постоянного учреждения.
При этом в целях применения настоящего пункта сумма собственного капитала постоянного учреждения юридического лица – нерезидента в Республике Казахстан рассматривается как если бы это постоянное учреждение было обособленным и отдельным юридическим лицом и действовало независимо от юридического лица – нерезидента, постоянным учреждением которого оно является.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по Статье 263 Налогового кодекса Республики Казахстан: Вычет вознаграждений
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 263 Налогового кодекса Республики Казахстан, регулирующей порядок вычета вознаграждений при определении налогооблагаемой базы. Основное внимание в статье уделяется механизмам ограничения вычетов по вознаграждениям, особенно в контексте трансграничных операций и сделок между взаимосвязанными сторонами.
Ключевым инструментом регулирования выступает математическая формула, учитывающая соотношение собственного капитала и обязательств налогоплательщика, а также статус кредитора. Документ устанавливает четкие критерии для классификации вознаграждений, определяет методы их признания (метод начисления и кассовый метод для определенных категорий) и задает параметры расчета среднегодовых показателей капитала и обязательств.
Подробный анализ ключевых тем
1. Определение и классификация вознаграждений
Согласно тексту статьи, понятие «вознаграждение» для целей налогового вычета расширено и включает в себя:
- Вознаграждения, определенные в статье 12 Налогового кодекса.
- Неустойки (штрафы, пени) по кредитным или заемным договорам, заключенным между взаимосвязанными сторонами.
- Плату за предоставление гарантии в пользу взаимосвязанной стороны.
2. Методы признания расходов по вознаграждениям
Статья устанавливает два основных подхода к определению сумм, подлежащих вычету:
| Метод | Условия применения |
|---|---|
| Метод начисления | Общий порядок, применяемый ко всем случаям, если не оговорено иное. |
| По факту оплаты (Кассовый метод) | Применяется к обязательствам перед банками второго уровня (кроме национальных институтов развития), микрофинансовыми организациями (кроме ломбардов) и лицами, выкупившими права требования по таким кредитам. Вычет возможен в пределах расходов, признанных в отчетном или предыдущих периодах. |
3. Ограничение вычетов (Правила «тонкой капитализации»)
Центральным элементом статьи является формула ограничения вычетов, призванная предотвратить чрезмерное размывание налоговой базы через выплату процентов:
Формула: (А + Д) + (СК / СО) х (ПК) х (Б + В + Г)
Компоненты формулы:
- А: Общая сумма вознаграждения (за исключением специфических категорий Б, В, Г, Д).
- Б: Вознаграждение взаимосвязанной стороне (с учетом фактической оплаты).
- В: Вознаграждение лицам из юрисдикций с льготным налогообложением.
- Г: Вознаграждение независимым сторонам по займам, обеспеченным депозитами или гарантиями взаимосвязанных сторон.
- Д: Вознаграждения по займам от кредитных товариществ, национальных институтов развития и по долговым ценным бумагам ЕНПФ.
- СК / СО: Отношение среднегодового собственного капитала к среднегодовым обязательствам.
- ПК (Предельный коэффициент): 7 — для финансовых организаций; 4 — для всех остальных юридических лиц.
4. Порядок расчета финансовых показателей
Для корректного применения формулы статья детально прописывает правила расчета среднегодовых величин:
- Собственный капитал (СК): Рассчитывается как среднее арифметическое значение капитала на конец каждого месяца. Если значение отрицательное, оно принимается равным нулю.
- Обязательства (СО): Рассчитываются как среднее арифметическое максимальных значений обязательств за каждый месяц.
- Исключения из СО: Налоги, зарплата, доходы будущих периодов (кроме взаимосвязанных сторон), дивиденды, оценочные обязательства и сами вознаграждения.
- Постоянные учреждения нерезидентов: Собственный капитал рассчитывается как разница между активами и обязательствами, исходя из принципа независимости учреждения от головного офиса.
Важные цитаты и контекст
«Если среднегодовая сумма собственного капитала отрицательна, она считается равной нулю»
- Контекст: Это правило защищает налогоплательщиков от невозможности применения формулы в ситуациях финансовой нестабильности, одновременно ограничивая потенциал для вычетов при отсутствии реального собственного капитала.
«При расчете сумм А, Б, В, Г, Д исключаются вознаграждения, включаемые в стоимость объекта строительства»
- Контекст: Норма подчеркивает приоритет стандартов МСФО и законодательства о бухгалтерском учете, где проценты могут капитализироваться в стоимости активов, а не списываться на расходы текущего периода.
«Независимой стороной в рамках данной статьи признается сторона, не являющаяся взаимосвязанной»
- Контекст: Базовое определение, необходимое для разграничения рыночных заимствований и внутригруппового финансирования.
Практические выводы и идеи
- Дифференцированный подход к кредиторам: Налогоплательщикам необходимо четко разделять кредиторов на категории (взаимосвязанные лица, офшорные компании, независимые банки, национальные институты). От этого напрямую зависит применимый метод вычета (начисление vs оплата) и его лимит.
- Контроль за коэффициентом капитализации: Поскольку предельный коэффициент (4 или 7) умножается на соотношение капитала к обязательствам, поддержание адекватного уровня собственного капитала напрямую увеличивает налоговый щит по процентным расходам.
- Особенности для финансовых организаций: Установленный коэффициент 7 для финансовых институтов признает их специфику работы с высокой долговой нагрузкой, предоставляя им более широкие возможности для вычета вознаграждений по сравнению с реальным сектором (где коэффициент равен 4).
- Исключение специфических обязательств: При расчете среднегодовой суммы обязательств (СО) важно корректно исключить начисленные налоги, зарплату и оценочные обязательства, чтобы не занижать расчетный коэффициент и не терять право на вычет.
- Внимание к гарантиям: Займы от независимых банков могут подпадать под ограничения вычета (показатель Г), если они обеспечены гарантией или депозитом взаимосвязанной стороны. Это критически важно при структурировании кредитных линий внутри международных групп.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что из перечисленного относится к вознаграждениям в целях статьи 263 Налогового кодекса РК?
Неустойка (штраф, пени) по кредитному договору между взаимосвязанными сторонами.. Статья прямо включает штрафные санкции по договорам займа между связанными лицами в категорию вознаграждений.
Каким методом по умолчанию определяется сумма вознаграждения, подлежащая вычету, если иное не предусмотрено статьей?
Метод начисления.. Согласно пункту 2, метод начисления является стандартным способом определения вычета, если нет специальных условий.
В каком случае вознаграждение вычитается в размере фактически уплаченных сумм (в пределах признанных расходов)?
При наличии обязательств перед банками второго уровня.. Пункт 3 устанавливает, что вознаграждения банкам и микрофинансовым организациям вычитаются по факту оплаты.
Согласно формуле вычета, что представляет собой показатель $А$?
Сумма вознаграждения, за исключением специфических категорий $Б$, $В$, $Г$ и $Д$.. Показатель $А$ является базовой суммой вознаграждения, очищенной от сумм, которые учитываются в других частях формулы.
Какие вознаграждения включаются в показатель $Д$ при расчете формулы вычета?
Вознаграждения по долговым ценным бумагам, держателем которых является ЕНПФ.. Пункт 4 прямо относит купоны и дисконты по бумагам во владении единого накопительного пенсионного фонда к показателю $Д$.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 263. Бесплатно.
📊 Инфографика
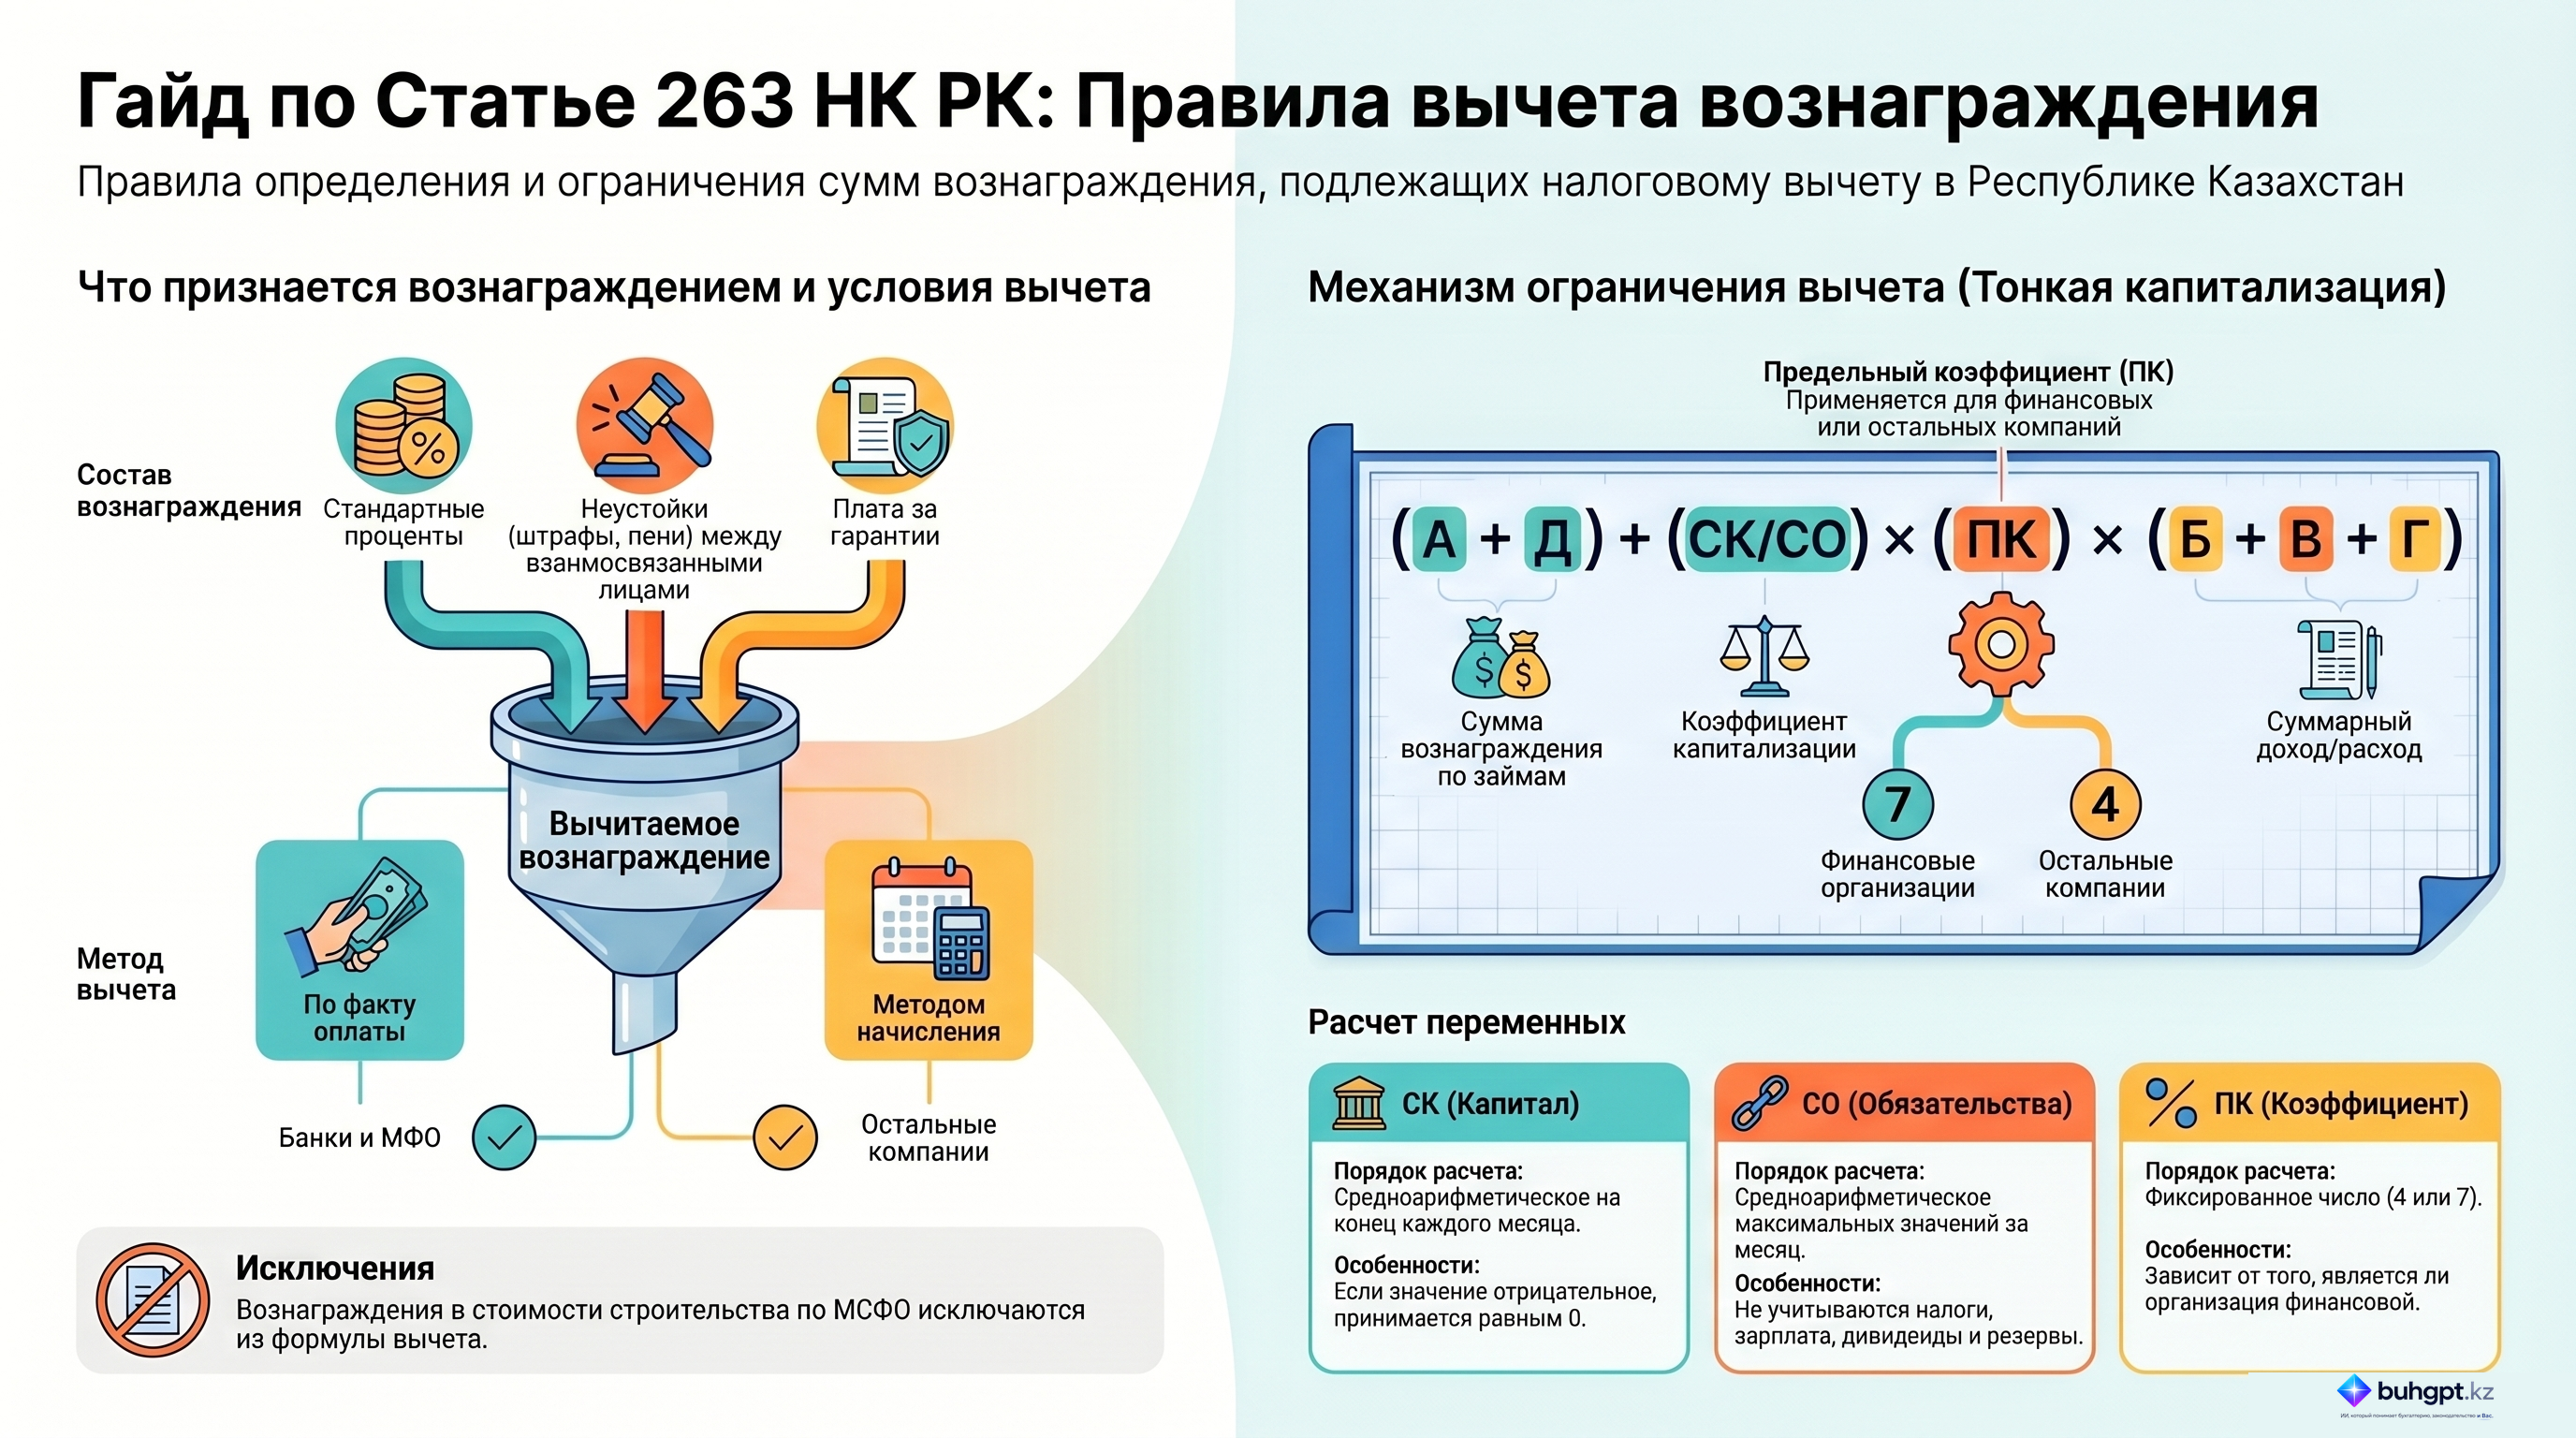
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления