Статья 264 НК РК 2026 — Особенности вычетов по взаиморасчетам с нерезидентом – взаимосвязанной стороной
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
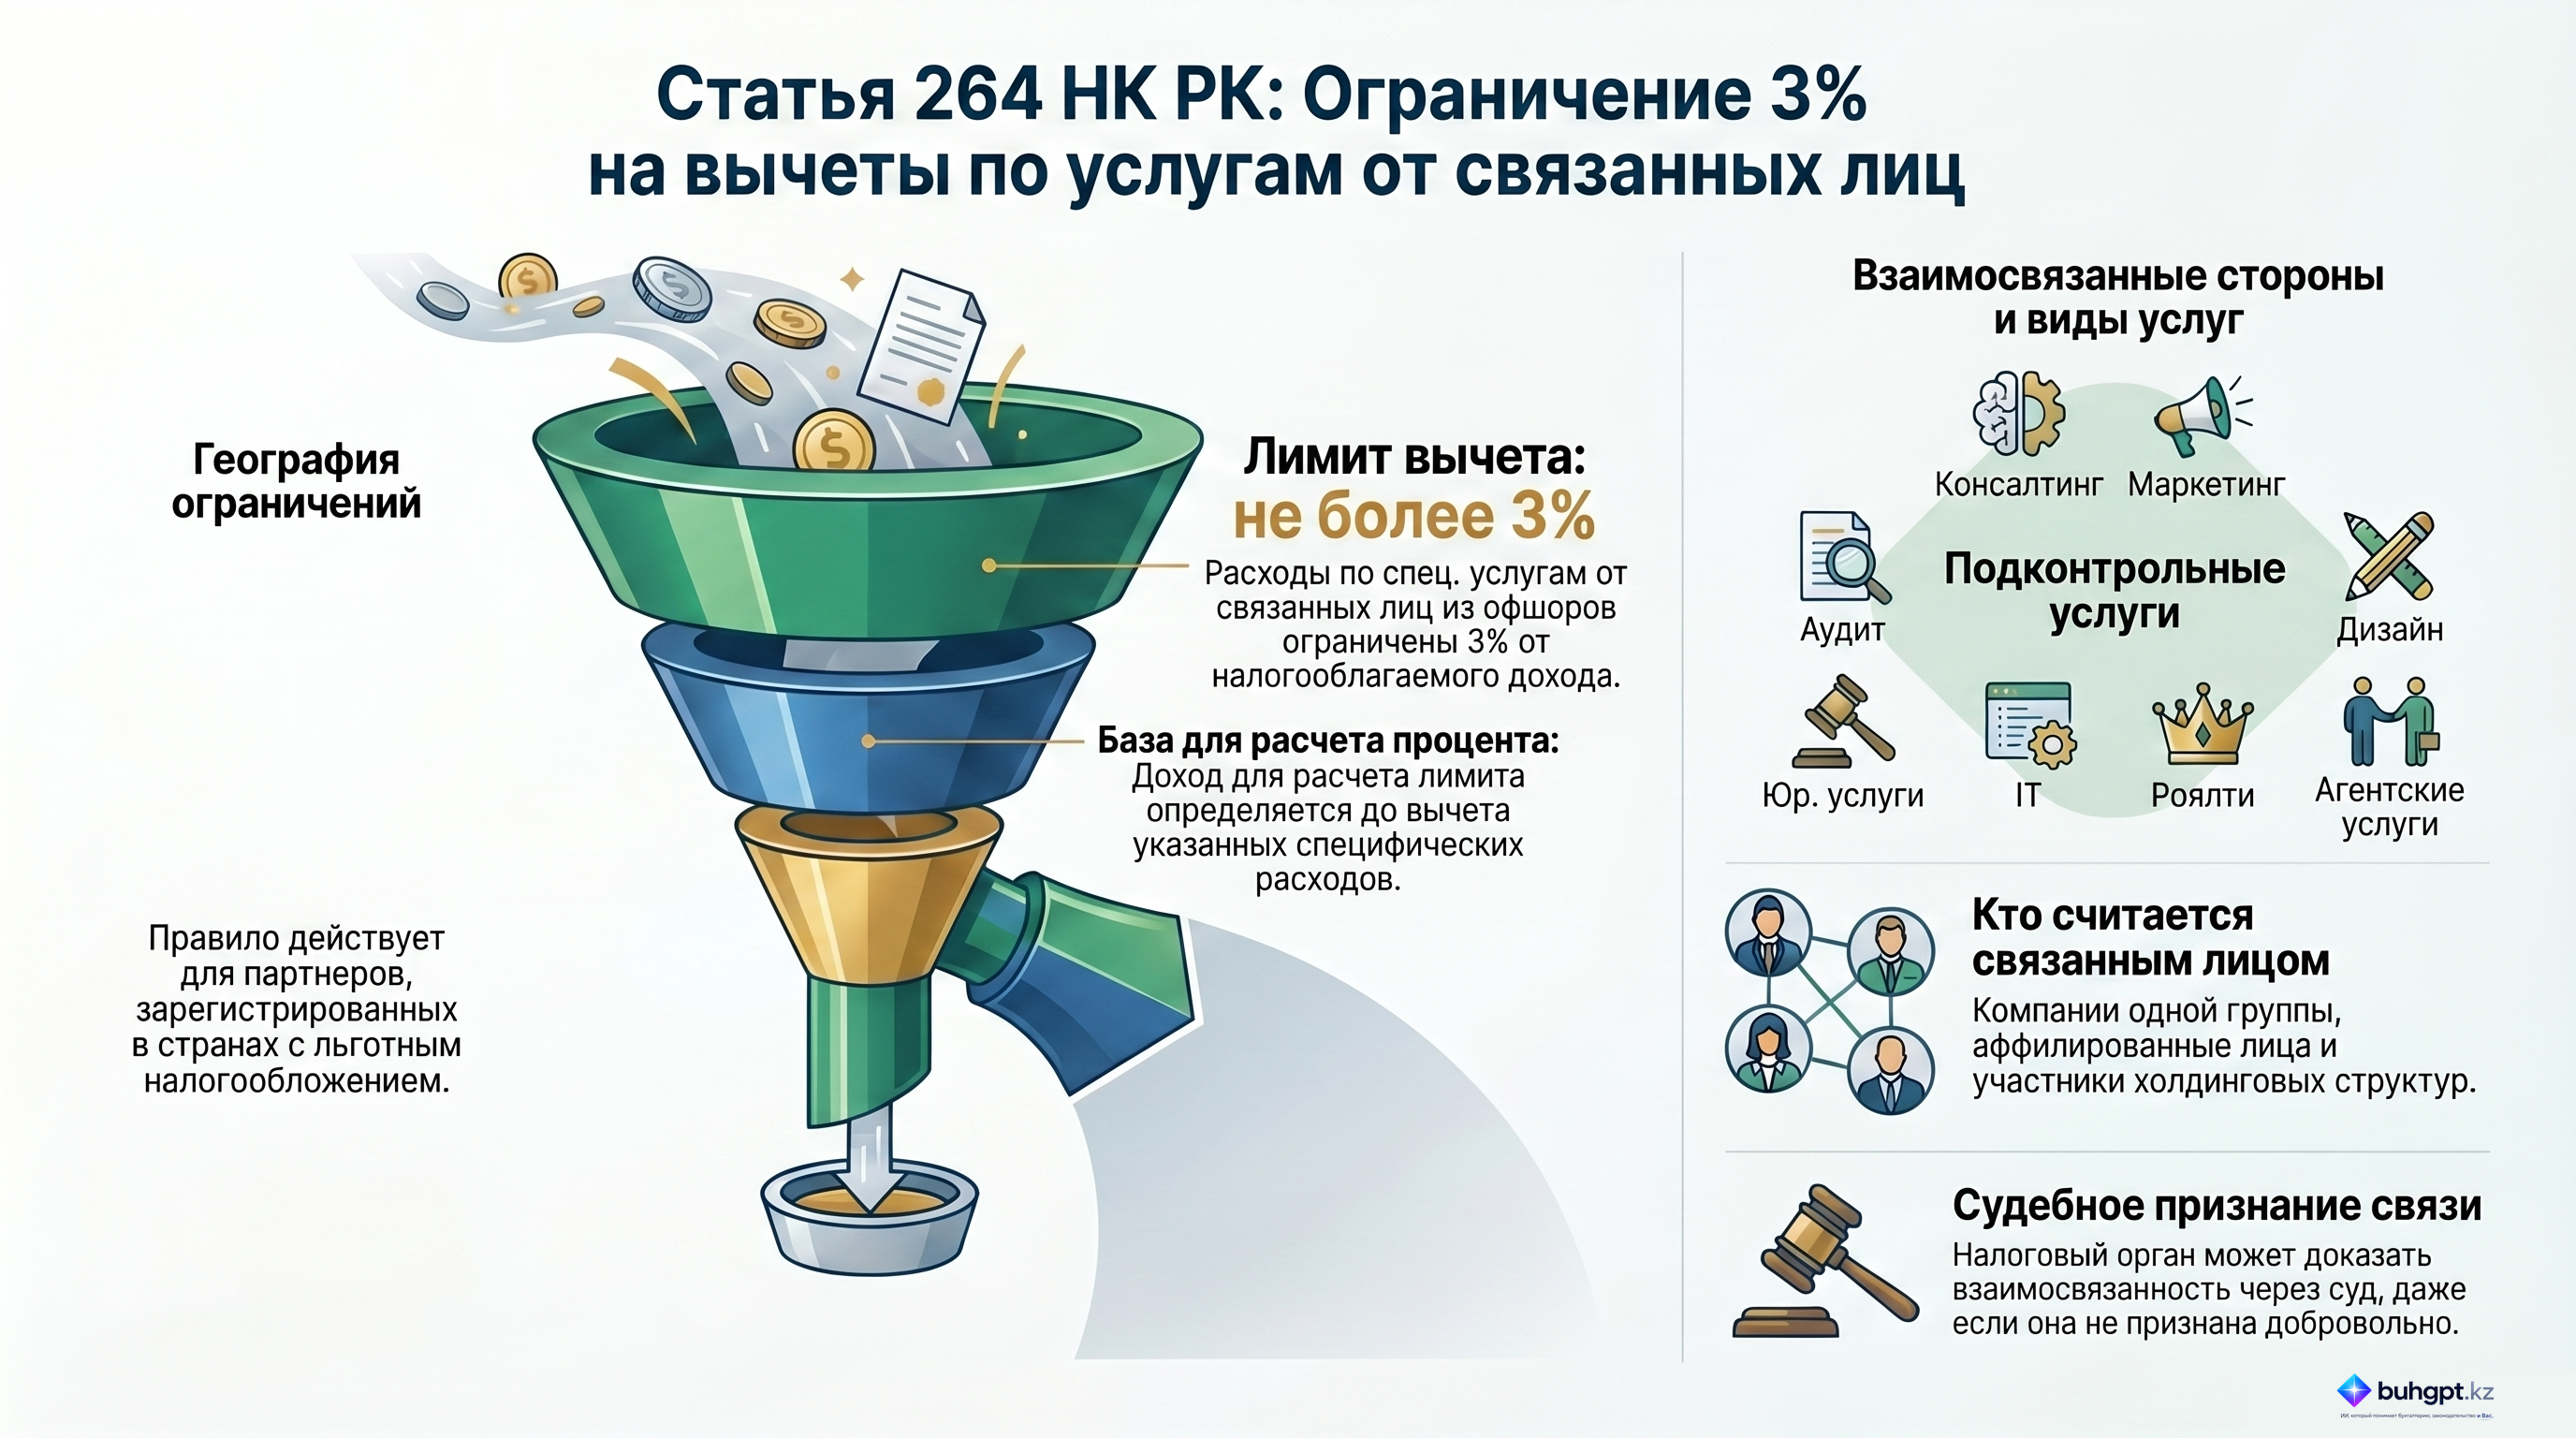
1. Управленческие, консультационные, консалтинговые, аудиторские, дизайнерские, юридические, бухгалтерские, адвокатские, рекламные, маркетинговые, франчайзинговые, финансовые (за исключением расходов по вознаграждению), инжиниринговые, агентские услуги, роялти, права на использование объектов интеллектуальной собственности, приобретенные у взаимосвязанной стороны, зарегистрированной в государстве с льготным налогообложением, подлежат вычету в размере общей суммы, не превышающей 3 процента от налогооблагаемого дохода отчетного налогового периода, определяемого до вычета расходов, предусмотренных настоящей статьей.
2. В целях настоящей статьи взаимосвязанными сторонами признаются:
1) лица, указанные в статье 14 настоящего Кодекса;
2) юридическое лицо, которое совместно с другим юридическим лицом входит в одну группу компаний.
При этом под группой компаний понимается структура коммерческих и некоммерческих организаций, включающая в себя головную компанию и компании, акциями, долями участия и прочими долевыми инструментами которых такая головная компания прямо или косвенно владеет;
3) физические и (или) юридические лица в случае, если отношения между такими лицами обладают признаками взаимосвязанности вне зависимости от условий, указанных в настоящей части. При этом в случае непризнания налогоплательщиком взаимосвязанности такое признание устанавливается судом на основании иска налогового органа.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 264 Налогового кодекса Республики Казахстан: Особенности вычетов по взаиморасчетам с взаимосвязанными сторонами-нерезидентами
Этот документ представляет собой подробный анализ положений статьи 264 Налогового кодекса Республики Казахстан, регулирующей порядок отнесения на вычеты расходов по услугам, полученным от связанных лиц, зарегистрированных в юрисдикциях с льготным налогообложением.
1. Исполнительное резюме
Статья 264 Налогового кодекса РК устанавливает жесткие ограничения на налоговые вычеты по широкому спектру услуг (от консультационных до инжиниринговых) и роялти, если такие услуги приобретаются у взаимосвязанной стороны-нерезидента, находящейся в стране с льготным налогообложением. Основным механизмом контроля является лимит в 3 процента от налогооблагаемого дохода. Данная норма направлена на предотвращение необоснованного вывода прибыли из-под налогообложения через трансграничные платежи внутри корпоративных групп.
2. Детальный анализ ключевых положений
2.1. Ограничение налоговых вычетов (Правило 3%)
Налоговое законодательство ограничивает размер расходов, которые налогоплательщик может отнести на вычеты при расчете корпоративного подоходного налога.
- Суть ограничения: Вычеты по определенным видам услуг составляют не более 3% от налогооблагаемого дохода (НОД).
- База для расчета: Налогооблагаемый доход определяется до применения вычетов по указанным в статье услугам.
- Условие применения: Ограничение действует, если поставщиком является взаимосвязанная сторона, зарегистрированная в стране с льготным налогообложением.
2.2. Перечень услуг, подпадающих под ограничение
Законодательство определяет исчерпывающий перечень видов деятельности и прав, расходы по которым подлежат нормированию:
| Категория услуг | Виды услуг и прав |
|---|---|
| Профессиональные услуги | Управленческие, консультационные, консалтинговые, аудиторские, юридические, адвокатские, бухгалтерские. |
| Маркетинг и продажи | Рекламные, маркетинговые, агентские услуги, франчайзинг. |
| Технические услуги | Дизайнерские, инжиниринговые. |
| Интеллектуальная собственность | Роялти, права на использование объектов интеллектуальной собственности. |
| Финансы | Финансовые услуги. |
2.3. Критерии взаимосвязанности сторон
Статья 264 во взаимосвязи со статьей 14 Кодекса определяет три уровня идентификации взаимосвязанных сторон:
- Формальный признак (ст. 14 НК РК): Лица, признанные таковыми в соответствии с общими положениями налогового законодательства.
- Групповая принадлежность: Юридические лица, входящие в одну группу компаний, где головная организация обладает правом собственности на акции или доли участия в других участниках группы.
- Признаки фактической зависимости: Физические и юридические лица, чьи отношения имеют признаки взаимосвязанности, даже если они прямо не указаны в кодексе.
- Важное примечание: Если налогоплательщик не признает наличие такой связи, налоговый орган имеет право доказать это в судебном порядке.
3. Ключевые цитаты и контекст
Ниже приведены важные фрагменты статьи 264, определяющие правовую рамку налогообложения:
«Вычет по [перечень услуг]... приобретенным у взаимосвязанной стороны, зарегистрированной в стране с льготным налогообложением, составляет не более 3 процентов от налогооблагаемого дохода за отчетный налоговый период».
- Контекст: Эта цитата устанавливает основной количественный лимит для налогоплательщиков, работающих с офшорными структурами внутри одной группы.
«Налогооблагаемый доход определяется до вычета указанных расходов».
- Контекст: Техническое уточнение, исключающее циклическую ошибку при расчете лимита — сначала определяется доход без учета данных затрат, а затем от этой суммы вычисляются допустимые 3%.
«Если налогоплательщик не признает взаимосвязанность, это может быть установлено судом по иску налогового органа».
- Контекст: Данная норма наделяет налоговые органы правом инициации судебного процесса для переквалификации отношений сторон, что подчеркивает приоритет экономического содержания над юридической формой.
4. Практические выводы и рекомендации
На основании анализа положений статьи 264 можно выделить следующие ключевые аспекты для мониторинга:
- Тщательный аудит контрагентов: Необходимо идентифицировать всех нерезидентов в цепочке поставок услуг, которые могут быть признаны взаимосвязанными лицами, особенно если они зарегистрированы в юрисдикциях с низким налогообложением.
- Контроль структуры расходов: При планировании затрат на консалтинг, маркетинг и роялти внутри международной группы компаний следует учитывать, что суммы, превышающие 3% от НОД, не будут признаны вычетами, что приведет к увеличению эффективной налоговой ставки.
- Риск судебного оспаривания: Отсутствие явного владения акциями не гарантирует отсутствие статуса «взаимосвязанной стороны». Налоговые органы могут использовать косвенные признаки для доказательства связанности сторон через суд.
- Методология расчета НОД: Бухгалтерский учет должен четко разделять указанные виды услуг для корректного применения ограничения в 3% при подготовке налоговой отчетности.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каков максимальный размер вычета по консультационным услугам, приобретенным у взаимосвязанной стороны, зарегистрированной в стране с льготным налогообложением?
Не более $3\%$ от налогооблагаемого дохода. Согласно статье 264 Налогового кодекса, вычет по определенным услугам от взаимосвязанных лиц из льготных зон ограничен именно этим порогом.
Как определяется налогооблагаемый доход для расчета лимита в $3\%$ по расходам на услуги от взаимосвязанных нерезидентов?
До вычета расходов на указанные в статье услуги и роялти. Закон требует определять базу до применения вычетов по специфическим услугам, перечисленным в ограничении.
Какие из перечисленных лиц признаются взаимосвязанными сторонами согласно тексту статьи?
Юридические лица, входящие в одну группу компаний. Групповая структура, где головная компания владеет долями участия в других, является классическим признаком взаимосвязанности.
Кто может установить факт взаимосвязанности сторон, если налогоплательщик его не признает?
Суд по иску налогового органа. Если признаки взаимосвязанности налицо, но не признаны добровольно, решение остается за судебной властью.
Входит ли оплата за право использования объектов интеллектуальной собственности (роялти) в перечень услуг, подпадающих под ограничение $3\%$?
Да, роялти прямо указаны в списке ограничений. Законодатель включил роялти в этот перечень, так как это частый инструмент для перемещения прибыли в низконалоговые юрисдикции.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 264. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 264
- Вход в ИС ЭСФ: как авторизоваться с ЭЦП и выбрать профиль
- Документ «Расчет пени по взносам и отчислениям, платежам» (РасчетПениОПВиСО) в 1С:Бухгалтерия для Казахстана 3.0
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления