Статья 262 НК РК 2026 — Вычет представительских расходов
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
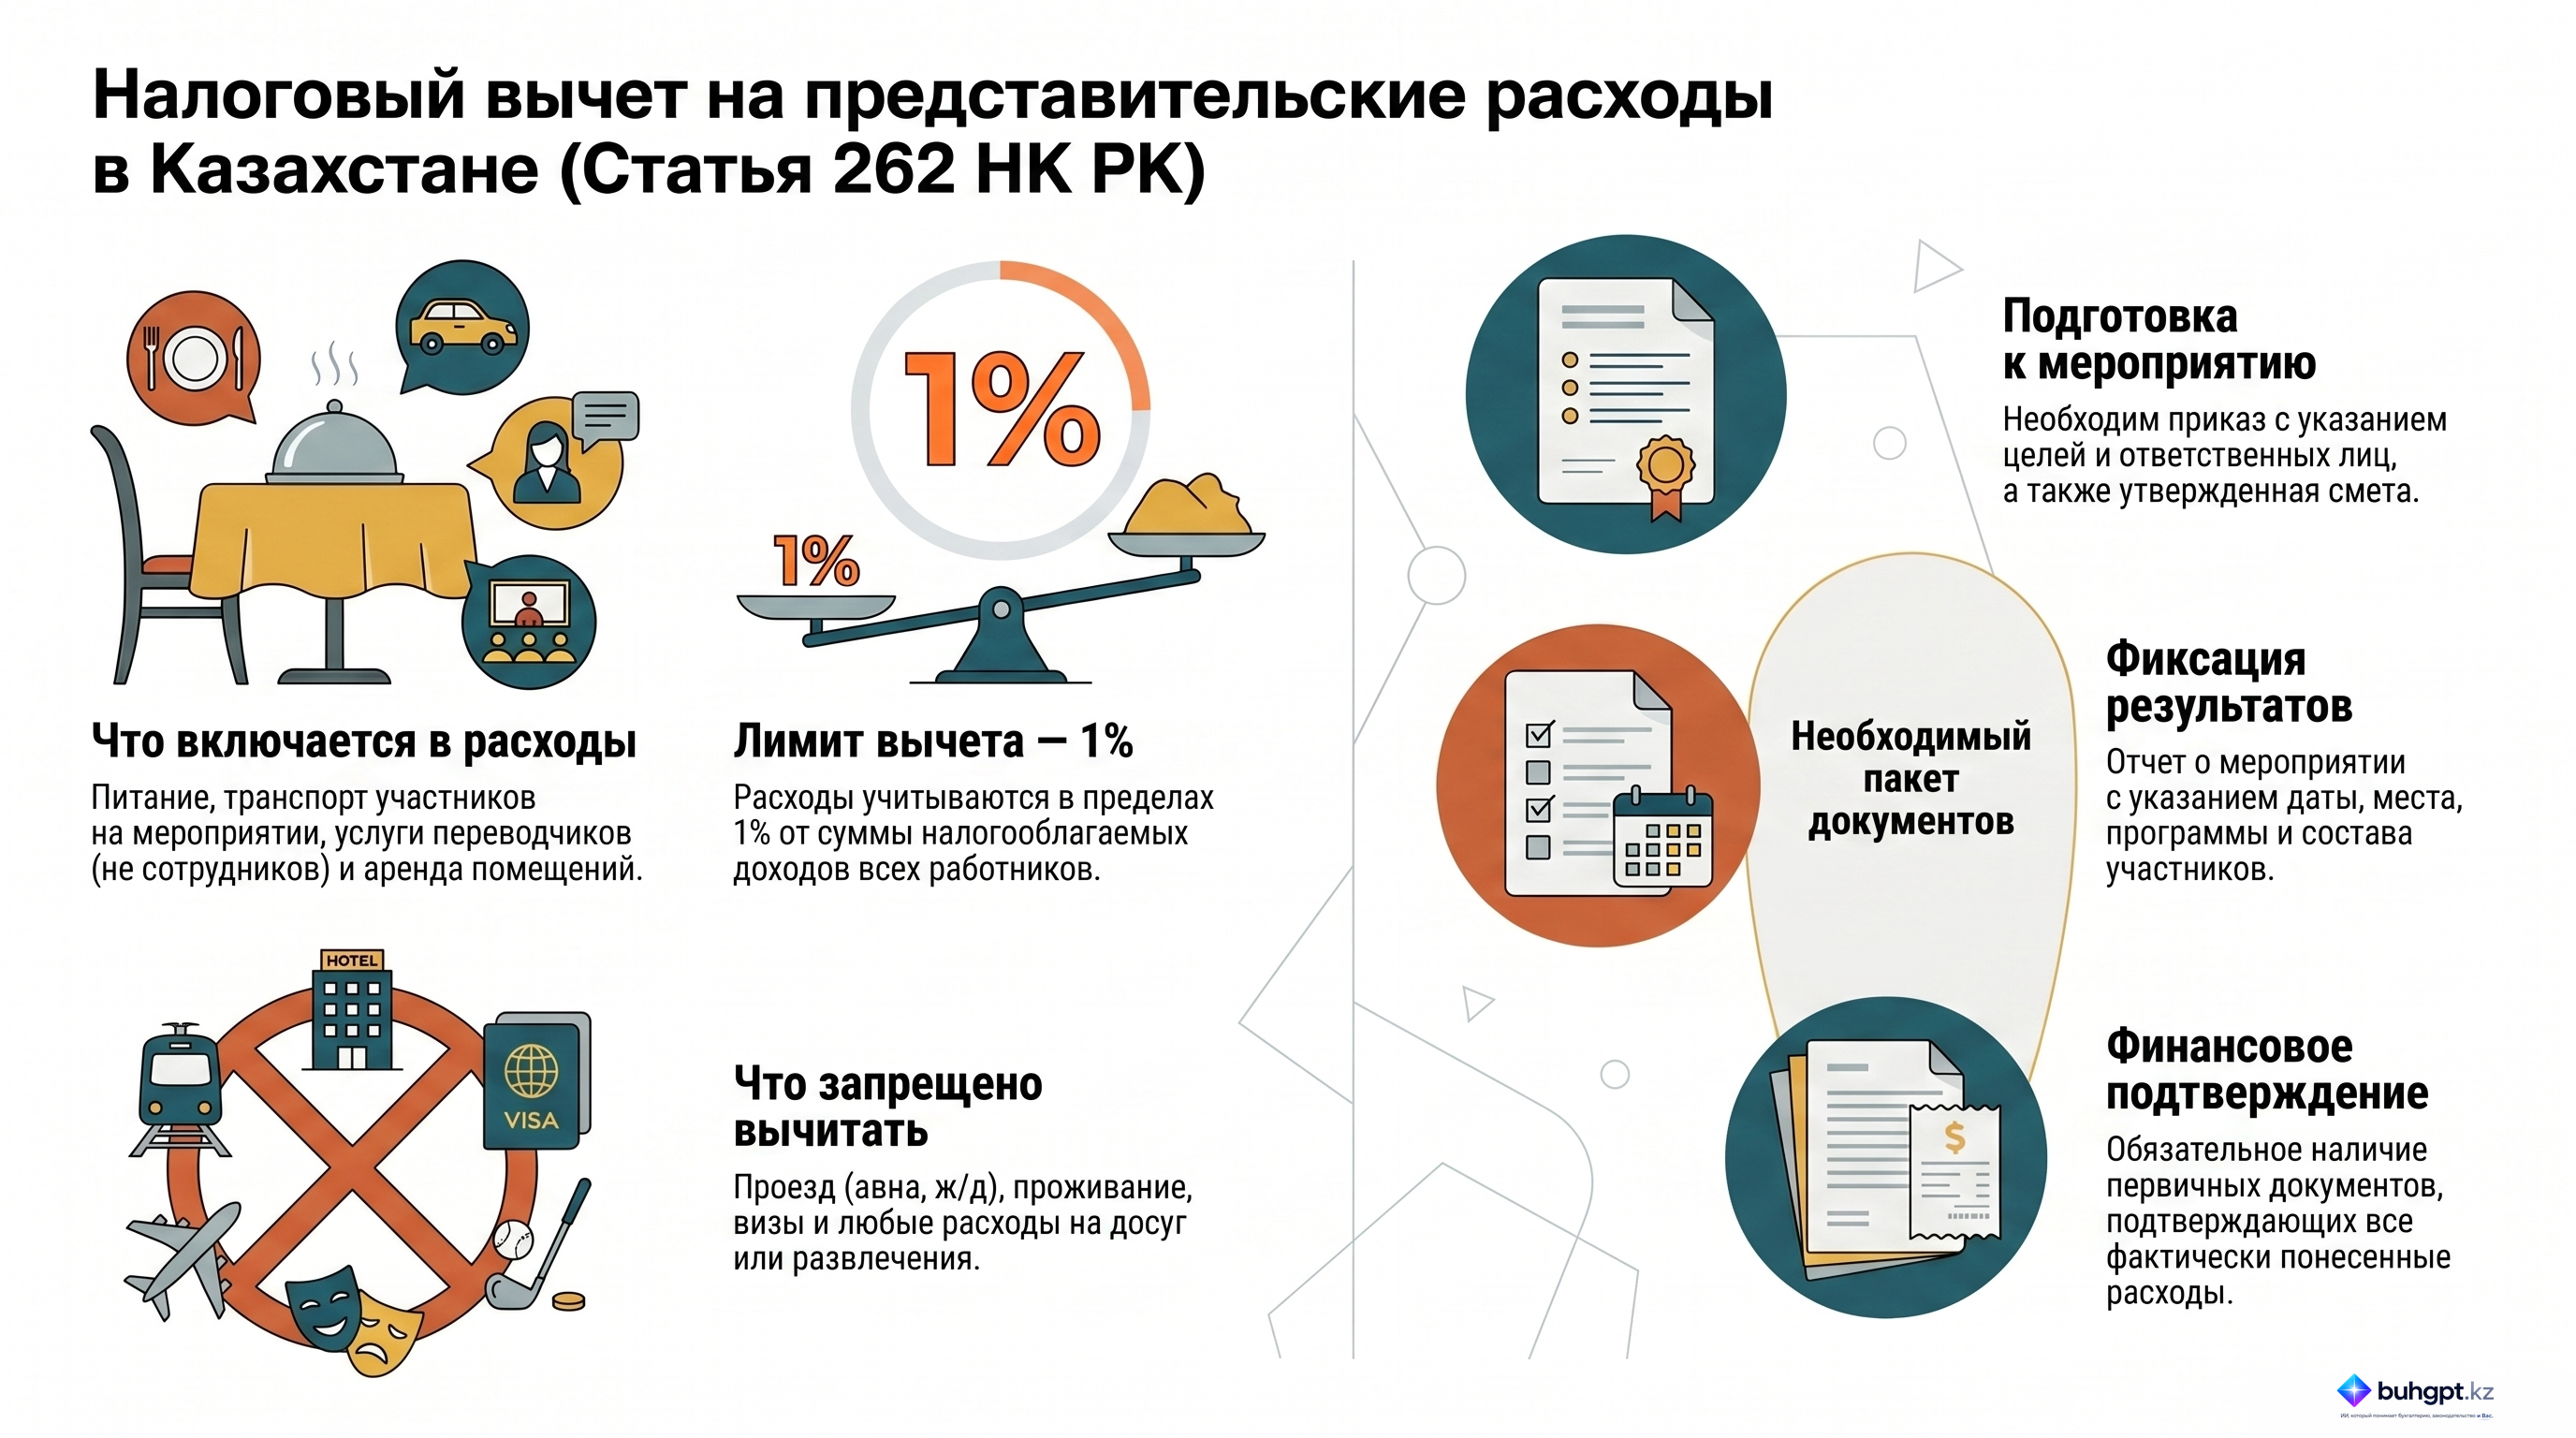
1. К представительским расходам относятся расходы по приему физических лиц, в том числе не состоящих в штате налогоплательщика, производимые при проведении следующих представительских мероприятий независимо от места их проведения:
1) по установлению или поддержанию взаимного сотрудничества;
2) по организации и (или) проведению заседаний совета директоров, иного органа управления налогоплательщика, кроме исполнительных органов.
К представительским расходам, в том числе, относятся расходы на:
1) транспортное обеспечение лиц, участвующих в представительских мероприятиях, за исключением расходов, относимых к компенсациям при командировках;
2) питание таких лиц в ходе проведения представительских мероприятий;
3) оплату услуг переводчиков, не состоящих в штате организации;
4) аренду и (или) оформление помещения для проведения представительских мероприятий.
2. Основаниями для осуществления вычета представительских расходов являются:
1) приказ или распоряжение налогоплательщика о проведении представительского мероприятия с указанием цели его проведения и лиц, ответственных за его проведение;
2) утвержденная налогоплательщиком смета расходов такого мероприятия;
3) отчет ответственных лиц о проведенном представительском мероприятии с указанием даты и места проведения, результатов проведенного мероприятия, состава участников, программы мероприятий, фактически произведенных расходов;
4) первичные и иные документы, подтверждающие основания и осуществление представительских расходов.
3. Представительские расходы относятся на вычеты в размере, не превышающем 1 процент от суммы расходов работодателя по доходам работников, подлежащим налогообложению, указанным в подпункте 1) статьи 426 настоящего Кодекса, за налоговый период.
4. Не относятся к представительским расходам и не подлежат вычету расходы на транспортное обеспечение железнодорожным, морским и воздушным транспортом приглашенных лиц, их проживание, оформление виз, а также на организацию досуга, развлечений, отдыха лиц, участвующих в представительских мероприятиях.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Регулирование представительских расходов согласно Статье 262 Налогового кодекса РК
Данный аналитический документ подготовлен на основе положений Статьи 262 Налогового кодекса Республики Казахстан. В брифинге рассматриваются правила вычета представительских расходов, требования к документальному подтверждению и существующие ограничения, установленные законодательством.
1. Резюме для руководства
Статья 262 Налогового кодекса Республики Казахстан определяет порядок учета представительских расходов при расчете налогооблагаемой базы. Ключевым условием для вычета является целевое назначение мероприятий — установление или поддержание сотрудничества с лицами, не являющимися сотрудниками организации. Законодательство устанавливает жесткий лимит на размер вычета (не более 1% от суммы налогооблагаемых доходов работников) и предъявляет строгие требования к наличию первичной документации. Ряд расходов, таких как проживание и организация досуга, категорически не подлежат вычету.
2. Детальный анализ ключевых положений
2.1. Определение и состав представительских расходов
Представительские расходы классифицируются как затраты на прием и обслуживание физических лиц (не входящих в штат), приглашенных для делового взаимодействия. К ним относятся:
- Транспортное обслуживание: Затраты на перемещение участников мероприятий (за исключением компенсаций по командировочным расходам).
- Питание: Обеспечение участников едой во время проведения официальных мероприятий.
- Услуги переводчиков: Оплата труда привлеченных специалистов, не являющихся штатными сотрудниками организации.
- Организация пространства: Расходы на аренду помещений для проведения мероприятий или их тематическое оформление.
2.2. Требования к документальному оформлению
Для правомерного отнесения представительских расходов на вычеты необходимо наличие полного пакета документов:
| Тип документа | Обязательное содержание |
|---|---|
| Приказ или распоряжение | Цель проведения мероприятия и назначение ответственных лиц. |
| Смета расходов | Утвержденный финансовый план мероприятия. |
| Отчет о мероприятии | Дата, место, достигнутые результаты, состав участников, программа и фактически понесенные расходы. |
| Первичные документы | Иные документы, подтверждающие фактические затраты. |
2.3. Количественные и качественные ограничения
Законодательство вводит два типа ограничений: по сумме и по виду затрат.
- Лимит вычета: Максимальная сумма, которую можно учесть в качестве вычета, ограничена 1% от суммы налогооблагаемых доходов работников за соответствующий налоговый период (согласно подпункту 1 статьи 426 НК РК).
- Исключения из вычетов: Определенные категории расходов не подлежат вычету ни при каких обстоятельствах.
3. Важные цитаты и контекст
Ниже приведены ключевые выдержки из Статьи 262, определяющие рамки применения налоговых норм:
«Представительские расходы включают затраты на прием физических лиц, не состоящих в штате налогоплательщика, при проведении мероприятий, направленных на установление или поддержание сотрудничества».
Контекст: Эта норма четко ограничивает круг лиц, на которых могут распространяться представительские расходы, исключая штатный персонал организации.
«Представительские расходы могут быть учтены в размере, не превышающем 1% от суммы налогооблагаемых доходов работников... за налоговый период».
Контекст: Указанное ограничение связывает объем представительских расходов с общим фондом оплаты труда, подлежащим налогообложению, что требует предварительного расчета лимитов перед планированием крупных мероприятий.
4. Расходы, не подлежащие вычету
Налоговый кодекс четко регламентирует перечень затрат, которые организация обязана покрывать за счет собственных средств без права на налоговый вычет:
- Транспортные услуги специфического типа: Проезд приглашенных лиц железнодорожным, морским и воздушным транспортом.
- Проживание: Оплата мест в гостиницах или иных жилых помещениях для участников.
- Визовая поддержка: Затраты на оформление виз.
- Досуг: Организация развлечений, отдыха или культурных программ.
5. Практические рекомендации (Actionable Insights)
Для обеспечения налоговой комплаентности и оптимизации вычетов рекомендуется:
- Проверка статуса участников: Перед проведением мероприятия убедиться, что все приглашенные лица официально не состоят в штате компании, так как расходы на сотрудников не признаются представительскими.
- Строгий документальный контроль: Обеспечить сбор всех четырех типов обязательных документов (приказ, смета, отчет, первичка). Отсутствие даже одного из них может привести к аннулированию вычета при проверке.
- Мониторинг лимита 1%: При планировании бюджета представительских мероприятий соотносить планируемые затраты с 1% от налогооблагаемого дохода сотрудников, чтобы избежать избыточных расходов, не подлежащих вычету.
- Разделение затрат: В учете следует четко разделять расходы на питание и аренду (допустимые к вычету) от расходов на проживание и перелеты (недопустимые к вычету), даже если они проходят в рамках одного мероприятия.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что из перечисленного, согласно Налоговому кодексу РК, разрешено включать в состав представительских расходов для вычета?
Питание участников во время проведения мероприятий. Кодекс прямо включает затраты на питание участников в ходе мероприятий, направленных на сотрудничество, в состав представительских расходов.
Каков предельный размер вычета представительских расходов за налоговый период?
Не более $1\%$ от суммы налогооблагаемых доходов работников. Данный лимит установлен подпунктом 1 статьи 426 Налогового кодекса для ограничения суммы вычетов.
При каком условии оплата услуг переводчика может быть признана представительским расходом?
Если переводчик не является сотрудником данной организации. Вычет допускается только для услуг внешних переводчиков, привлеченных специально для мероприятия.
Расходы на какой вид транспорта для приглашенных лиц КАТЕГОРИЧЕСКИ запрещено относить на вычеты?
Воздушный транспорт. Затраты на авиаперелеты приглашенных лиц прямо указаны в списке исключений, не подлежащих вычету.
Какой из перечисленных документов НЕ является обязательным для подтверждения представительских расходов?
Договор о намерениях с участниками мероприятия. Хотя такой договор полезен, он не входит в перечень обязательных первичных документов, установленных для налогового вычета.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 262. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления