Статья 243 НК РК 2026 — Доход от уступки права требования
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
Если иное не установлено статьей 321 настоящего Кодекса, доходом от уступки права требования является:
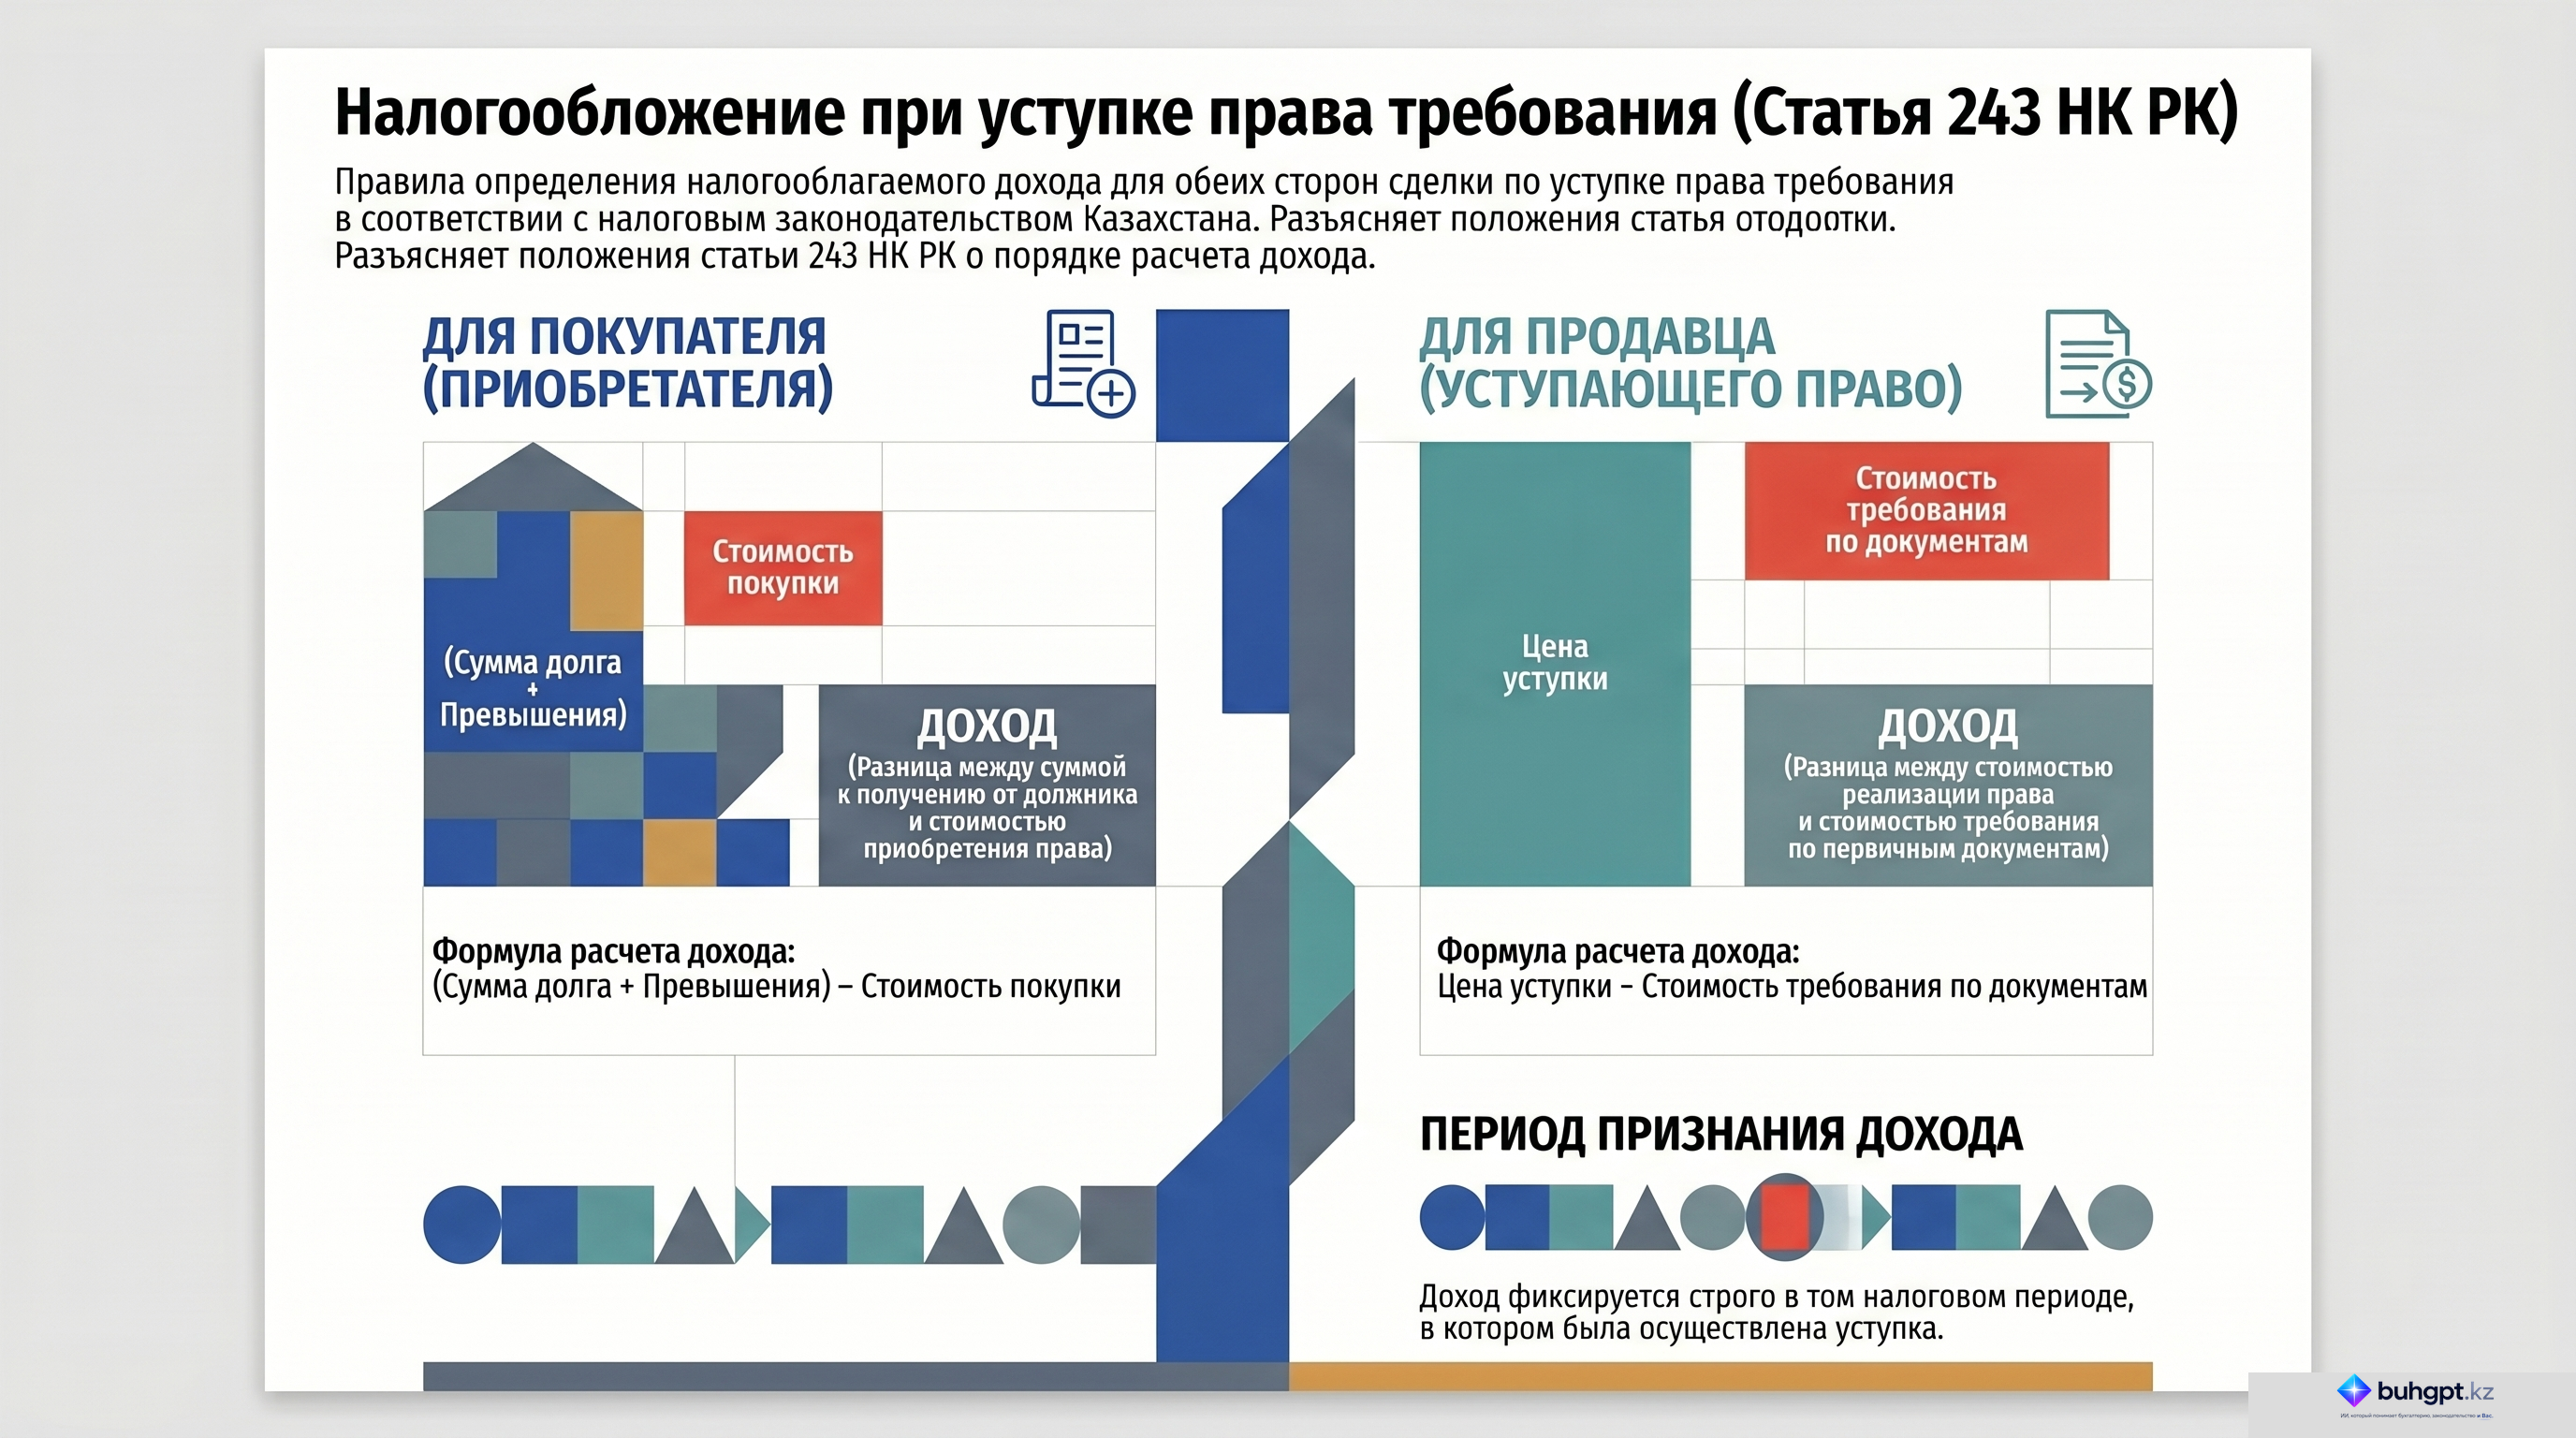
1) для налогоплательщика, приобретающего право требования, – положительная разница между суммой, подлежащей получению от должника по требованию основного долга, в том числе суммы сверх основного долга на дату уступки права требования, и стоимостью приобретения права требования;
2) для налогоплательщика, уступившего право требования, – положительная разница между стоимостью права требования, по которой произведена уступка, и стоимостью требования, подлежащей получению от должника на дату уступки права требования, согласно первичным документам налогоплательщика.
Доход от уступки права требования признается в налоговом периоде, в котором произведена уступка права требования.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение дохода от передачи права требования (Статья 243 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 243 Налогового кодекса Республики Казахстан, регулирующей порядок определения дохода при уступке права требования. Законодательство устанавливает четкие механизмы расчета налогооблагаемой базы как для стороны, приобретающей право требования, так и для стороны, осуществляющей его уступку. Основной принцип налогообложения в обоих случаях строится на выявлении положительной разницы между полученной выгодой и затратами (или балансовой стоимостью требования). Ключевым фактором для признания дохода является налоговый период, в котором фактически произошла уступка.
Детальный анализ ключевых тем
Согласно предоставленным нормам, налогообложение операции по передаче права требования разделяется на два основных сценария в зависимости от роли налогоплательщика в сделке.
1. Определение дохода для приобретающей стороны (Цессионария)
Для налогоплательщика, который покупает право требования, объектом налогообложения становится прибыль, полученная в результате дисконта или превышения сумм долга над стоимостью приобретения.
- Формула расчета: Доход = (Сумма, подлежащая получению от должника) – (Стоимость приобретения права).
- Состав дебиторской задолженности: В сумму, подлежащую получению, включается не только основной долг, но и любые суммы, превышающие его на дату уступки.
- Условие возникновения дохода: Доход признается только в случае наличия положительной разницы.
2. Определение дохода для уступающей стороны (Цедента)
Для налогоплательщика, который передает (продает) право требования другому лицу, доход возникает в случае реализации требования по цене, превышающей его учетную стоимость.
- Формула расчета: Доход = (Стоимость уступки) – (Стоимость требования по первичным документам).
- Основание: Оценка стоимости требования, подлежащей получению от должника, производится строго на дату уступки на основании первичных документов.
- Условие возникновения дохода: Доходом считается только положительная разница между ценой сделки и номинальной стоимостью требования.
3. Временные рамки признания дохода
Законодательство устанавливает жесткую привязку момента возникновения налогового обязательства к факту совершения сделки. Доход от уступки права требования должен быть признан в том налоговом периоде, в котором была осуществлена уступка.
Сравнительная таблица механизмов определения дохода
| Категория налогоплательщика | База для расчета дохода (положительная разница) | Учитываемые документы / Даты |
|---|---|---|
| Приобретающая сторона | Между суммой от должника (вкл. сверх основного долга) и ценой покупки | Дата уступки права требования |
| Уступающая сторона | Между ценой реализации права и его стоимостью по документам | Дата уступки (согласно первичным документам) |
Важные цитаты с контекстом
Ниже приведены ключевые выдержки из Статьи 243 НК РК, определяющие правовую логику налогообложения:
«Для налогоплательщика, который приобретает право требования, доходом является положительная разница между суммой, которую он должен получить от должника по основному долгу... и стоимостью приобретения этого права».
Контекст: Данная норма разъясняет, что налогом облагается выгода, извлекаемая покупателем долга при его последующем взыскании или перепродаже.
«Для налогоплательщика, уступающего право требования, доходом считается положительная разница между стоимостью права требования, по которой осуществляется уступка, и стоимостью требования, подлежащей получению от должника на дату уступки...»
Контекст: Положение фиксирует правила для продавцов дебиторской задолженности, ограничивая налогооблагаемую базу только реальным приростом стоимости.
«Доход от уступки права требования признается в налоговом периоде, когда была осуществлена уступка».
Контекст: Устанавливает четкое правило временного отнесения доходов, исключая возможность переноса налоговых обязательств на иные периоды.
Практические выводы и рекомендации
На основании анализа Статьи 243 НК РК можно выделить следующие важные аспекты для ведения налогового учета:
- Точность документального подтверждения: Для уступающей стороны критически важно иметь корректно оформленные первичные документы, подтверждающие стоимость требования на дату уступки. Именно эти цифры будут вычитаться из цены сделки для определения дохода.
- Учет дополнительных сумм: Приобретающая сторона должна учитывать, что в расчет дохода включаются все суммы сверх основного долга, актуальные на момент перехода права.
- Приоритетность специальных норм: Необходимо учитывать оговорку о Статье 321 НК РК. Если ситуация подпадает под действие Статьи 321, порядок определения дохода может отличаться от стандартных правил Статьи 243.
- Контроль периодов: Налоговые обязательства возникают в момент фиксации уступки, независимо от того, когда фактически поступят денежные средства от должника или покупателя требования.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как согласно статье 243 Налогового кодекса РК определяется доход для налогоплательщика, который приобретает право требования?
Как положительная разница между суммой к получению от должника и стоимостью приобретения права.. Для покупателя права требования доход возникает, когда средства, фактически полученные от должника, превышают затраты на покупку этого права.
Что считается доходом для налогоплательщика, уступающего (продающего) право требования?
Положительная разница между стоимостью уступки и стоимостью требования по первичным документам.. Доход продавца — это избыток цены продажи права над его учетной стоимостью (задолженностью), зафиксированной в документах.
В какой налоговый период признается доход от уступки права требования?
В налоговом периоде, в котором была осуществлена уступка права требования.. Закон четко связывает момент возникновения налогового обязательства с фактом передачи права, а не с движением денежных средств.
Если компания приобретает право требования за $500$ единиц, а получает от должника $700$ единиц, каков будет ее доход согласно статье 243?
$200$ единиц.. Доходом является положительная разница: $700 - 500 = 200$.
Какая статья Налогового кодекса РК может содержать исключения из общего правила определения дохода от уступки права требования?
Статья $321$.. Статья 243 прямо указывает на возможность иного порядка налогообложения в случаях, предусмотренных статьей $321$.
🃏 Карточки самопроверки
45 карточек для запоминания ключевых положений статьи 243. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления