Статья 242 НК РК 2026 — Доход от списания обязательств
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
1. К доходу от списания обязательств относится:
1) размер обязательства, по которому кредитором прекращено требование к налогоплательщику о его исполнении;
2) размер не востребованного кредитором обязательства на дату представления ликвидационной налоговой отчетности при ликвидации налогоплательщика, если иное не предусмотрено настоящим подпунктом.
В случае, когда при ликвидации налогоплательщика в соответствии с настоящим Кодексом предусмотрены проведение ликвидационной налоговой проверки или выдача заключения по результатам камерального контроля, размер такого обязательства определяется как:
сумма обязательств (за исключением суммы налога на добавленную стоимость), подлежавшая выплате в соответствии с первичными документами налогоплательщика и подлежащая отражению (отраженная) в промежуточном ликвидационном балансе, на день утверждения такого баланса
минус
сумма обязательств, которые будут удовлетворены в период со дня утверждения промежуточного ликвидационного баланса и до дня завершения ликвидационной налоговой проверки или камерального контроля.
По результатам ликвидационной налоговой проверки размер обязательства определяется налоговым органом исходя из фактической суммы удовлетворенных обязательств за указанный период. Размер такого обязательства отражается в акте налоговой проверки.
По результатам камерального контроля размер обязательства определяется налоговым органом исходя из фактической суммы удовлетворенных обязательств за указанный период и отражается в уведомлении об устранении нарушений, выявленных по результатам камерального контроля;
3) размер обязательства, по которому в налоговом периоде истек срок исковой давности, установленный законами Республики Казахстан;
4) размер обязательства, исполнение которого кредитор не вправе требовать на основании вступившего в законную силу судебного акта.
2. Сумма дохода от списания обязательств равна сумме обязательств (за исключением суммы налога на добавленную стоимость), подлежавших выплате в соответствии с первичными документами налогоплательщика:
1) на день прекращения требования – в случае прекращения требования;
2) на день истечения срока исковой давности, установленного законами Республики Казахстан, – в случае истечения срока исковой давности;
3) на день вступления в законную силу судебного акта – в случае, когда кредитор на основании судебного акта не вправе требовать исполнения обязательства.
3. К обязательствам, признанным сомнительными в соответствии с настоящим Кодексом, не применяются положения пунктов 1 и 2 настоящей статьи.
4. К доходу от списания обязательств не относится уменьшение размера обязательств в связи с их передачей по договору купли-продажи предприятия как имущественного комплекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Доход от списания обязательств (Статья 242 НК РК)
Данный документ представляет собой подробный анализ положений статьи 242 Налогового кодекса Республики Казахстан, регулирующей порядок признания и исчисления дохода, возникающего при списании обязательств налогоплательщика.
Исполнительное резюме
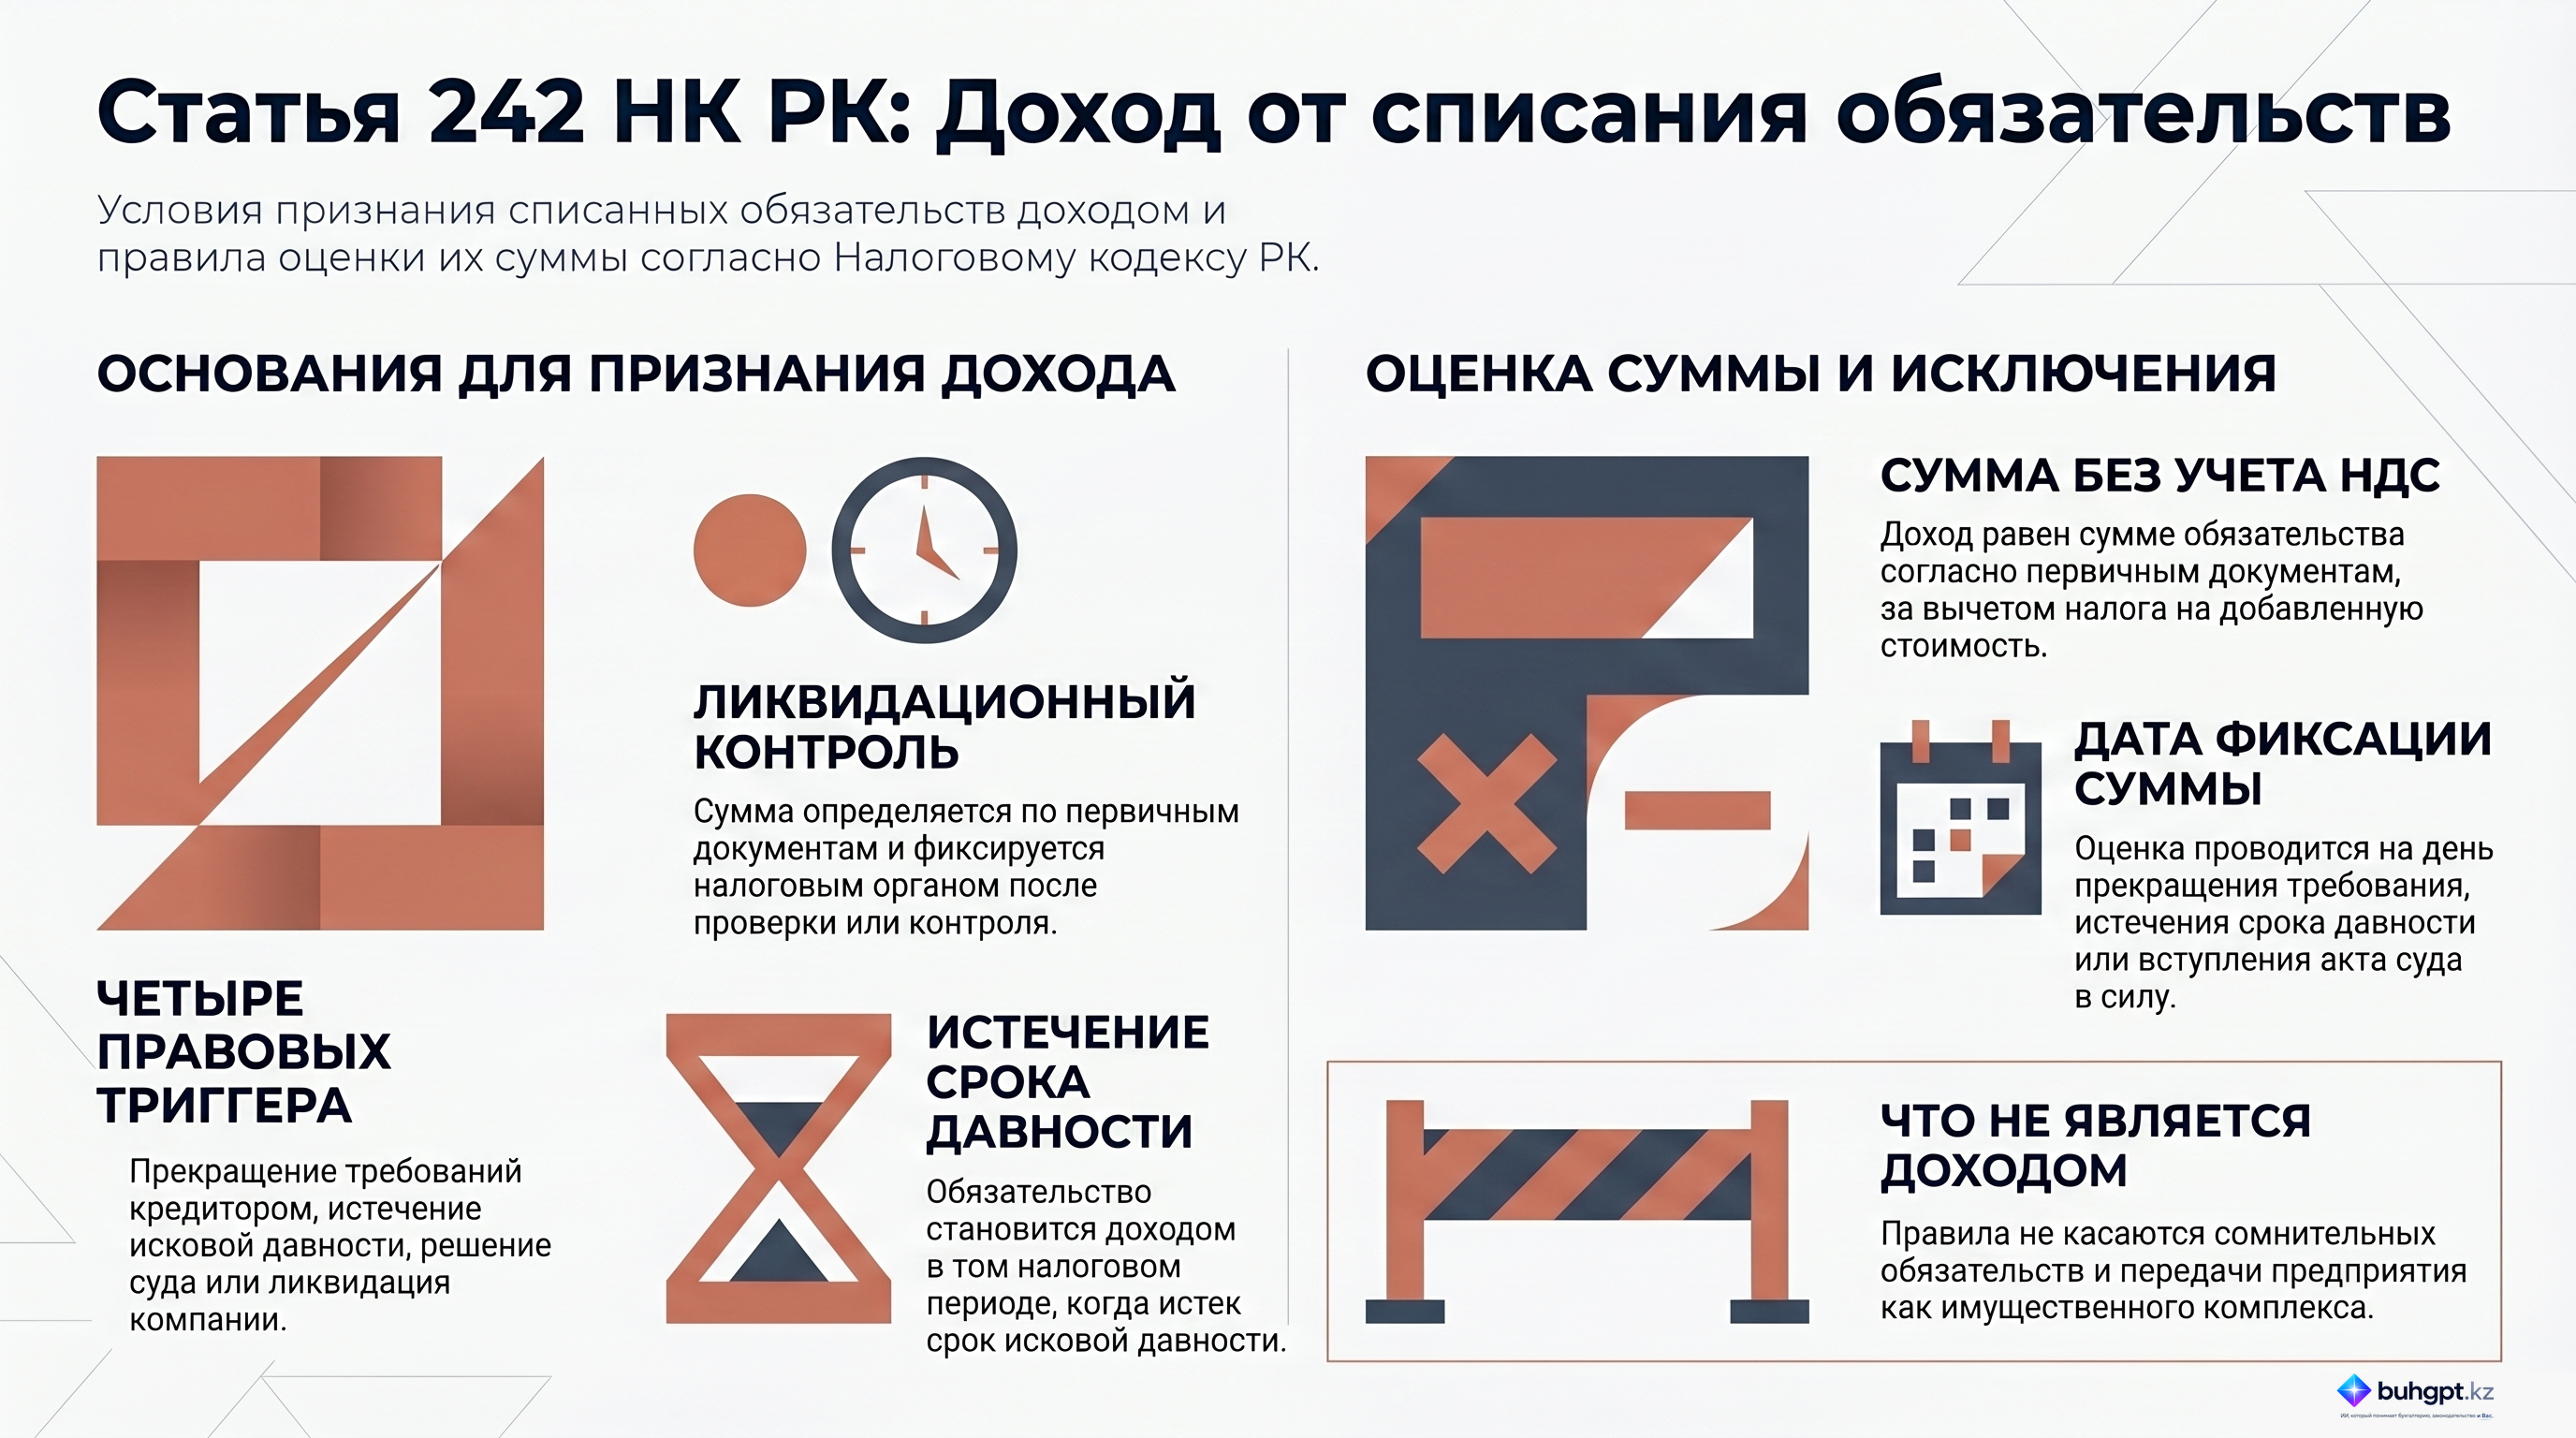
Статья 242 Налогового кодекса РК устанавливает четкие критерии, при которых списание обязательств признается доходом налогоплательщика. Основными триггерами для признания такого дохода являются прекращение требований кредитором, истечение срока исковой давности, вступление в силу судебных актов или ликвидация юридического лица. Законодательство жестко связывает размер дохода с данными первичной документации, исключая из него суммы налога на добавленную стоимость (НДС). Особое внимание уделяется процедурам ликвидации, где расчет суммы списания зависит от результатов налоговых проверок или камерального контроля.
Детальный анализ ключевых положений
1. Категории дохода от списания обязательств
Согласно нормам НК РК, к доходу от списания обязательств относятся четыре основные категории ситуаций:
- Прекращение требования кредитором: Ситуации, когда кредитор добровольно или на иных основаниях отказывается от дальнейших претензий к налогоплательщику.
- Ликвидация налогоплательщика: Сумма не востребованного обязательства на дату подачи ликвидационной налоговой отчетности.
- Истечение срока исковой давности: Обязательства, по которым в текущем налоговом периоде истек законодательно установленный срок предъявления требований.
- Судебные акты: Обязательства, которые кредитор не может требовать к исполнению на основании вступившего в силу решения суда.
2. Оценка суммы дохода
Сумма признаваемого дохода определяется на основе первичных документов налогоплательщика. Ключевым правилом является исключение суммы налога на добавленную стоимость из общей суммы обязательства.
| Основание списания | Дата определения суммы дохода |
|---|---|
| Прекращение требования кредитором | День прекращения требования |
| Истечение срока исковой давности | День истечения срока, установленного законодательством |
| Судебный акт | День вступления акта в законную силу |
3. Списание обязательств при ликвидации
Процесс ликвидации предусматривает специфический механизм расчета дохода, если проводятся контрольные мероприятия (проверка или камеральный контроль).
Формула расчета обязательства:
Размер обязательства = (Сумма по первичным документам в промежуточном балансе) - (Сумма обязательств, удовлетворенных до завершения проверки)
- Налоговая проверка: Фактическая сумма удовлетворенных обязательств фиксируется налоговым органом непосредственно в акте проверки.
- Камеральный контроль: Размер обязательств определяется на основе фактических данных и отражается в уведомлении об устранении нарушений.
Исключения из общих правил
Законодательство выделяет две важные ситуации, к которым вышеуказанные нормы о доходе от списания не применяются:
- Сомнительные обязательства: Положения пунктов 1 и 2 статьи 242 не распространяются на обязательства, которые были признаны сомнительными в соответствии с налоговым законодательством.
- Передача предприятия: Уменьшение размера обязательств в рамках договора купли-продажи предприятия как имущественного комплекса официально не квалифицируется как доход от списания обязательств.
Значимые цитаты и их контекст
«Сумма дохода от списания обязательств равна сумме обязательств (за исключением налога на добавленную стоимость), которые подлежали выплате согласно первичным документам налогоплательщика...»
Контекст: Эта норма устанавливает количественную меру дохода. Она подчеркивает приоритет первичной документации как источника данных и необходимость вычета НДС для целей налогообложения прибыли.
«Размер обязательства определяется налоговым органом на основе фактической суммы удовлетворенных обязательств за указанный период и фиксируется в акте проверки».
Контекст: Данное положение подчеркивает роль налоговых органов в процессе ликвидации предприятия. В процессе проверки именно государственные органы верифицируют реальный объем погашенных долгов, что напрямую влияет на итоговую сумму признаваемого дохода.
Практические выводы и рекомендации
- Инвентаризация сроков исковой давности: Субъектам необходимо регулярно проводить сверку кредиторской задолженности. Истечение срока давности автоматически переводит сумму долга (без НДС) в категорию налогооблагаемого дохода.
- Документальное подтверждение при ликвидации: В процессе ликвидации критически важно сохранять все доказательства удовлетворения требований кредиторов в период между утверждением промежуточного баланса и завершением проверки, так как это напрямую уменьшает налогооблагаемую базу.
- Корректный учет НДС: При признании дохода от списания обязательств необходимо тщательно выделять НДС из суммы задолженности, зафиксированной в первичных документах, чтобы избежать искусственного завышения налогооблагаемого дохода.
- Анализ судебных решений: Вступление в силу судебного акта, ограничивающего права кредитора, требует немедленного отражения соответствующей суммы в качестве дохода в том налоговом периоде, когда решение стало законным.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что из нижеперечисленного относится к доходу от списания обязательств согласно Статье 242 НК РК?
Сумма обязательства, по которому кредитор прекратил требование к налогоплательщику.. Это прямое определение одного из видов дохода от списания обязательств, предусмотренное пунктом 1 статьи 242.
Как определяется размер обязательства, признаваемого доходом при ликвидации, в период проведения налоговой проверки?
Сумма в промежуточном ликвидационном балансе за вычетом суммы обязательств, которые будут удовлетворены до конца проверки.. Эта формула ($A - B$) установлена для определения налогооблагаемой базы в процессе ликвидации до завершения проверки.
Включается ли налог на добавленную стоимость (НДС) в сумму дохода от списания обязательств?
Нет, сумма дохода определяется за исключением налога на добавленную стоимость.. Статья 242 неоднократно подчеркивает, что сумма обязательств для целей признания дохода берется без учета НДС.
На какую дату признается доход от списания обязательства в случае истечения срока исковой давности?
На день истечения срока исковой давности, установленного законодательством РК.. Согласно пункту 2 статьи 242, сумма дохода фиксируется именно в день окончания предусмотренного законом срока давности.
При каком условии уменьшение размера обязательств НЕ признается доходом от списания?
При передаче предприятия как имущественного комплекса по договору купли-продажи.. Пункт 4 статьи 242 прямо выводит данную ситуацию из-под действия норм о доходе от списания обязательств.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 242. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 242
- Справка-расчёт вычета по реализованным товарам в «Бухгалтерии для Казахстана» 3.0: как посчитать вычет по КПН
- «Регистр налогового учёта по запасам» в 1С:Бухгалтерия для Казахстана — заполнение, пример, печатная форма
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления