Статья 229 НК РК 2026 — Постоянное учреждение нерезидента при осуществлении деятельности нерезидентом через зависимого агента
Глава 22. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. В случае осуществления нерезидентом деятельности на территории Республики Казахстане через зависимого агента такая деятельность приводит к образованию постоянного учреждения независимо от сроков осуществления такой деятельности.
2. Зависимый агент – лицо, которое уполномочено на основании договорных отношений с нерезидентом:
1) представлять интересы нерезидента в Республике Казахстан;
2) действовать и (или) совершать от имени и за счет нерезидента определенные юридические действия, в том числе заключать договоры.
Деятельность зависимого агента не ограничивается видами деятельности подготовительного или вспомогательного характера.
Положение настоящего пункта не распространяется на деятельность таможенного представителя, профессионального участника рынка ценных бумаг и иной брокерской деятельности (за исключением деятельности страхового брокера).
3. Зависимым агентом также признается лицо, обеспечивающее сохранность в Республике Казахстан запасов товаров и (или) регулярно доставляющее такие товары от своего имени или от имени нерезидента.
4. Деятельность нерезидента, осуществляемая на территории Республики Казахстан через дочернюю организацию, созданную в соответствии с законодательством Республики Казахстан, приводит к образованию постоянного учреждения нерезидента, если дочерняя организация признается зависимым агентом в соответствии с пунктом 1 настоящей статьи.
Участие нерезидента в капитале юридического лица – резидента не является основанием для признания такого юридического лица – резидента зависимым агентом нерезидента участника.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 229 Налогового кодекса Республики Казахстан: Постоянное учреждение нерезидента через зависимого агента
Настоящий документ представляет собой детальный разбор положений статьи 229 Налогового кодекса Республики Казахстан, регулирующей вопросы возникновения постоянного учреждения нерезидента при ведении деятельности через зависимого агента.
Исполнительное резюме
Согласно налоговому законодательству Республики Казахстан, деятельность нерезидента через зависимого агента на территории страны признается образованием постоянного учреждения. Ключевой особенностью данной нормы является отсутствие временного ценза: статус постоянного учреждения возникает независимо от продолжительности осуществляемой деятельности. Зависимый агент определяется через полномочия на представление интересов и совершение юридически значимых действий. Законодательство четко разграничивает функции агента, владение капиталом и специфические виды профессиональной деятельности, которые не подпадают под данную категорию.
Детальный анализ ключевых тем
1. Критерии определения зависимого агента
Зависимым агентом признается лицо (физическое или юридическое), которое действует на основании договора с нерезидентом и наделено следующими полномочиями:
- Представительство: Право представлять интересы нерезидента на территории Республики Казахстан.
- Юридические действия: Полномочия на совершение сделок и заключение договоров от имени и за счет нерезидента.
Важным фактором является характер деятельности: она не должна ограничиваться исключительно подготовительными или вспомогательными функциями. Если агент выполняет основные бизнес-задачи нерезидента, это ведет к налоговым последствиям.
2. Логистические функции как признак агентства
Статья 229 расширяет понятие зависимого агента на лиц, участвующих в товарно-логистических цепочках. Лицо может быть признано зависимым агентом, если оно:
- Обеспечивает хранение запасов товаров нерезидента на территории страны.
- Регулярно осуществляет доставку этих товаров от своего имени или от имени нерезидента.
3. Корпоративные структуры и дочерние организации
Законодательство устанавливает четкую грань между инвестиционным участием и агентской деятельностью:
- Дочерние организации: Создание дочерней организации по законам РК может привести к образованию постоянного учреждения только в том случае, если эта организация фактически признается зависимым агентом.
- Участие в капитале: Факт владения акциями или участия нерезидента в уставном капитале казахстанского юридического лица сам по себе не является основанием для признания такого лица зависимым агентом.
4. Исключения из правил
Ряд профессиональных видов деятельности выведен из-под действия норм о зависимом агенте. В таблицу ниже включены категории лиц, чья деятельность не приводит к образованию постоянного учреждения нерезидента:
| Категория лиц | Исключения и примечания |
|---|---|
| Таможенный представитель | Деятельность в рамках таможенного оформления. |
| Профессиональный участник рынка ценных бумаг | Деятельность на фондовом рынке. |
| Брокеры | За исключением страховых брокеров. |
Примечание: Страховые брокеры не подпадают под данное исключение и их деятельность может привести к возникновению постоянного учреждения.
Ключевые цитаты и контекст
«При осуществлении деятельности нерезидентом на территории Республики Казахстан через зависимого агента возникает постоянное учреждение, независимо от продолжительности такой деятельности».
- Контекст: Данная цитата подчеркивает жесткость нормы в отношении времени — в отличие от других форм постоянных учреждений, здесь не требуется минимальный срок пребывания или работы.
«Участие нерезидента в капитале юридического лица, зарегистрированного в стране, не является основанием для признания этого юридического лица зависимым агентом».
- Контекст: Эта норма защищает инвесторов, подтверждая, что статус акционера или участника не влечет за собой автоматического признания структуры зависимым агентом без наличия соответствующих договорных полномочий на ведение деятельности.
Практические выводы
На основании анализа статьи 229 можно выделить следующие ключевые аспекты для мониторинга деятельности нерезидентов:
- Приоритет полномочий над сроками: Риск возникновения постоянного учреждения существует с первого дня работы через агента, если у последнего есть право подписи контрактов.
- Анализ функционала: Необходимо четко разделять вспомогательную деятельность (маркетинг, исследования) и основную коммерческую деятельность, ведущую к созданию постоянного учреждения.
- Контроль логистики: Организация регулярных поставок со складов в РК через местных посредников требует тщательной юридической квалификации во избежание признания посредника зависимым агентом.
- Специфика финансового сектора: Страховым брокерам следует уделять особое внимание своим договорам с нерезидентами, так как на них не распространяются общие исключения для брокерской деятельности.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
При каком условии деятельность нерезидента через зависимого агента приводит к образованию постоянного учреждения?
Независимо от продолжительности такой деятельности.. Согласно статье 229, постоянное учреждение возникает при наличии зависимого агента вне зависимости от того, как долго осуществляется деятельность.
Кто из перечисленных лиц НЕ признается зависимым агентом согласно статье 229?
Таможенный представитель.. Статья прямо указывает, что положение о зависимом агенте не распространяется на таможенных представителей.
Какие полномочия лица указывают на его статус как зависимого агента?
Полномочия на осуществление юридических действий, включая заключение договоров.. Это ключевой признак: представление интересов и совершение сделок от имени и за счет нерезидента.
Приводит ли участие нерезидента в капитале казахстанского юридического лица к признанию последнего зависимым агентом?
Нет, само по себе участие в капитале не является основанием для такого признания.. Статья четко разграничивает корпоративное владение (акции/доли) и агентские отношения.
Может ли дочерняя организация нерезидента быть признана его зависимым агентом?
Да, если она фактически соответствует признакам зависимого агента.. Создание дочерней организации по законодательству РК не исключает возможности признания её зависимым агентом.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 229. Бесплатно.
📊 Инфографика
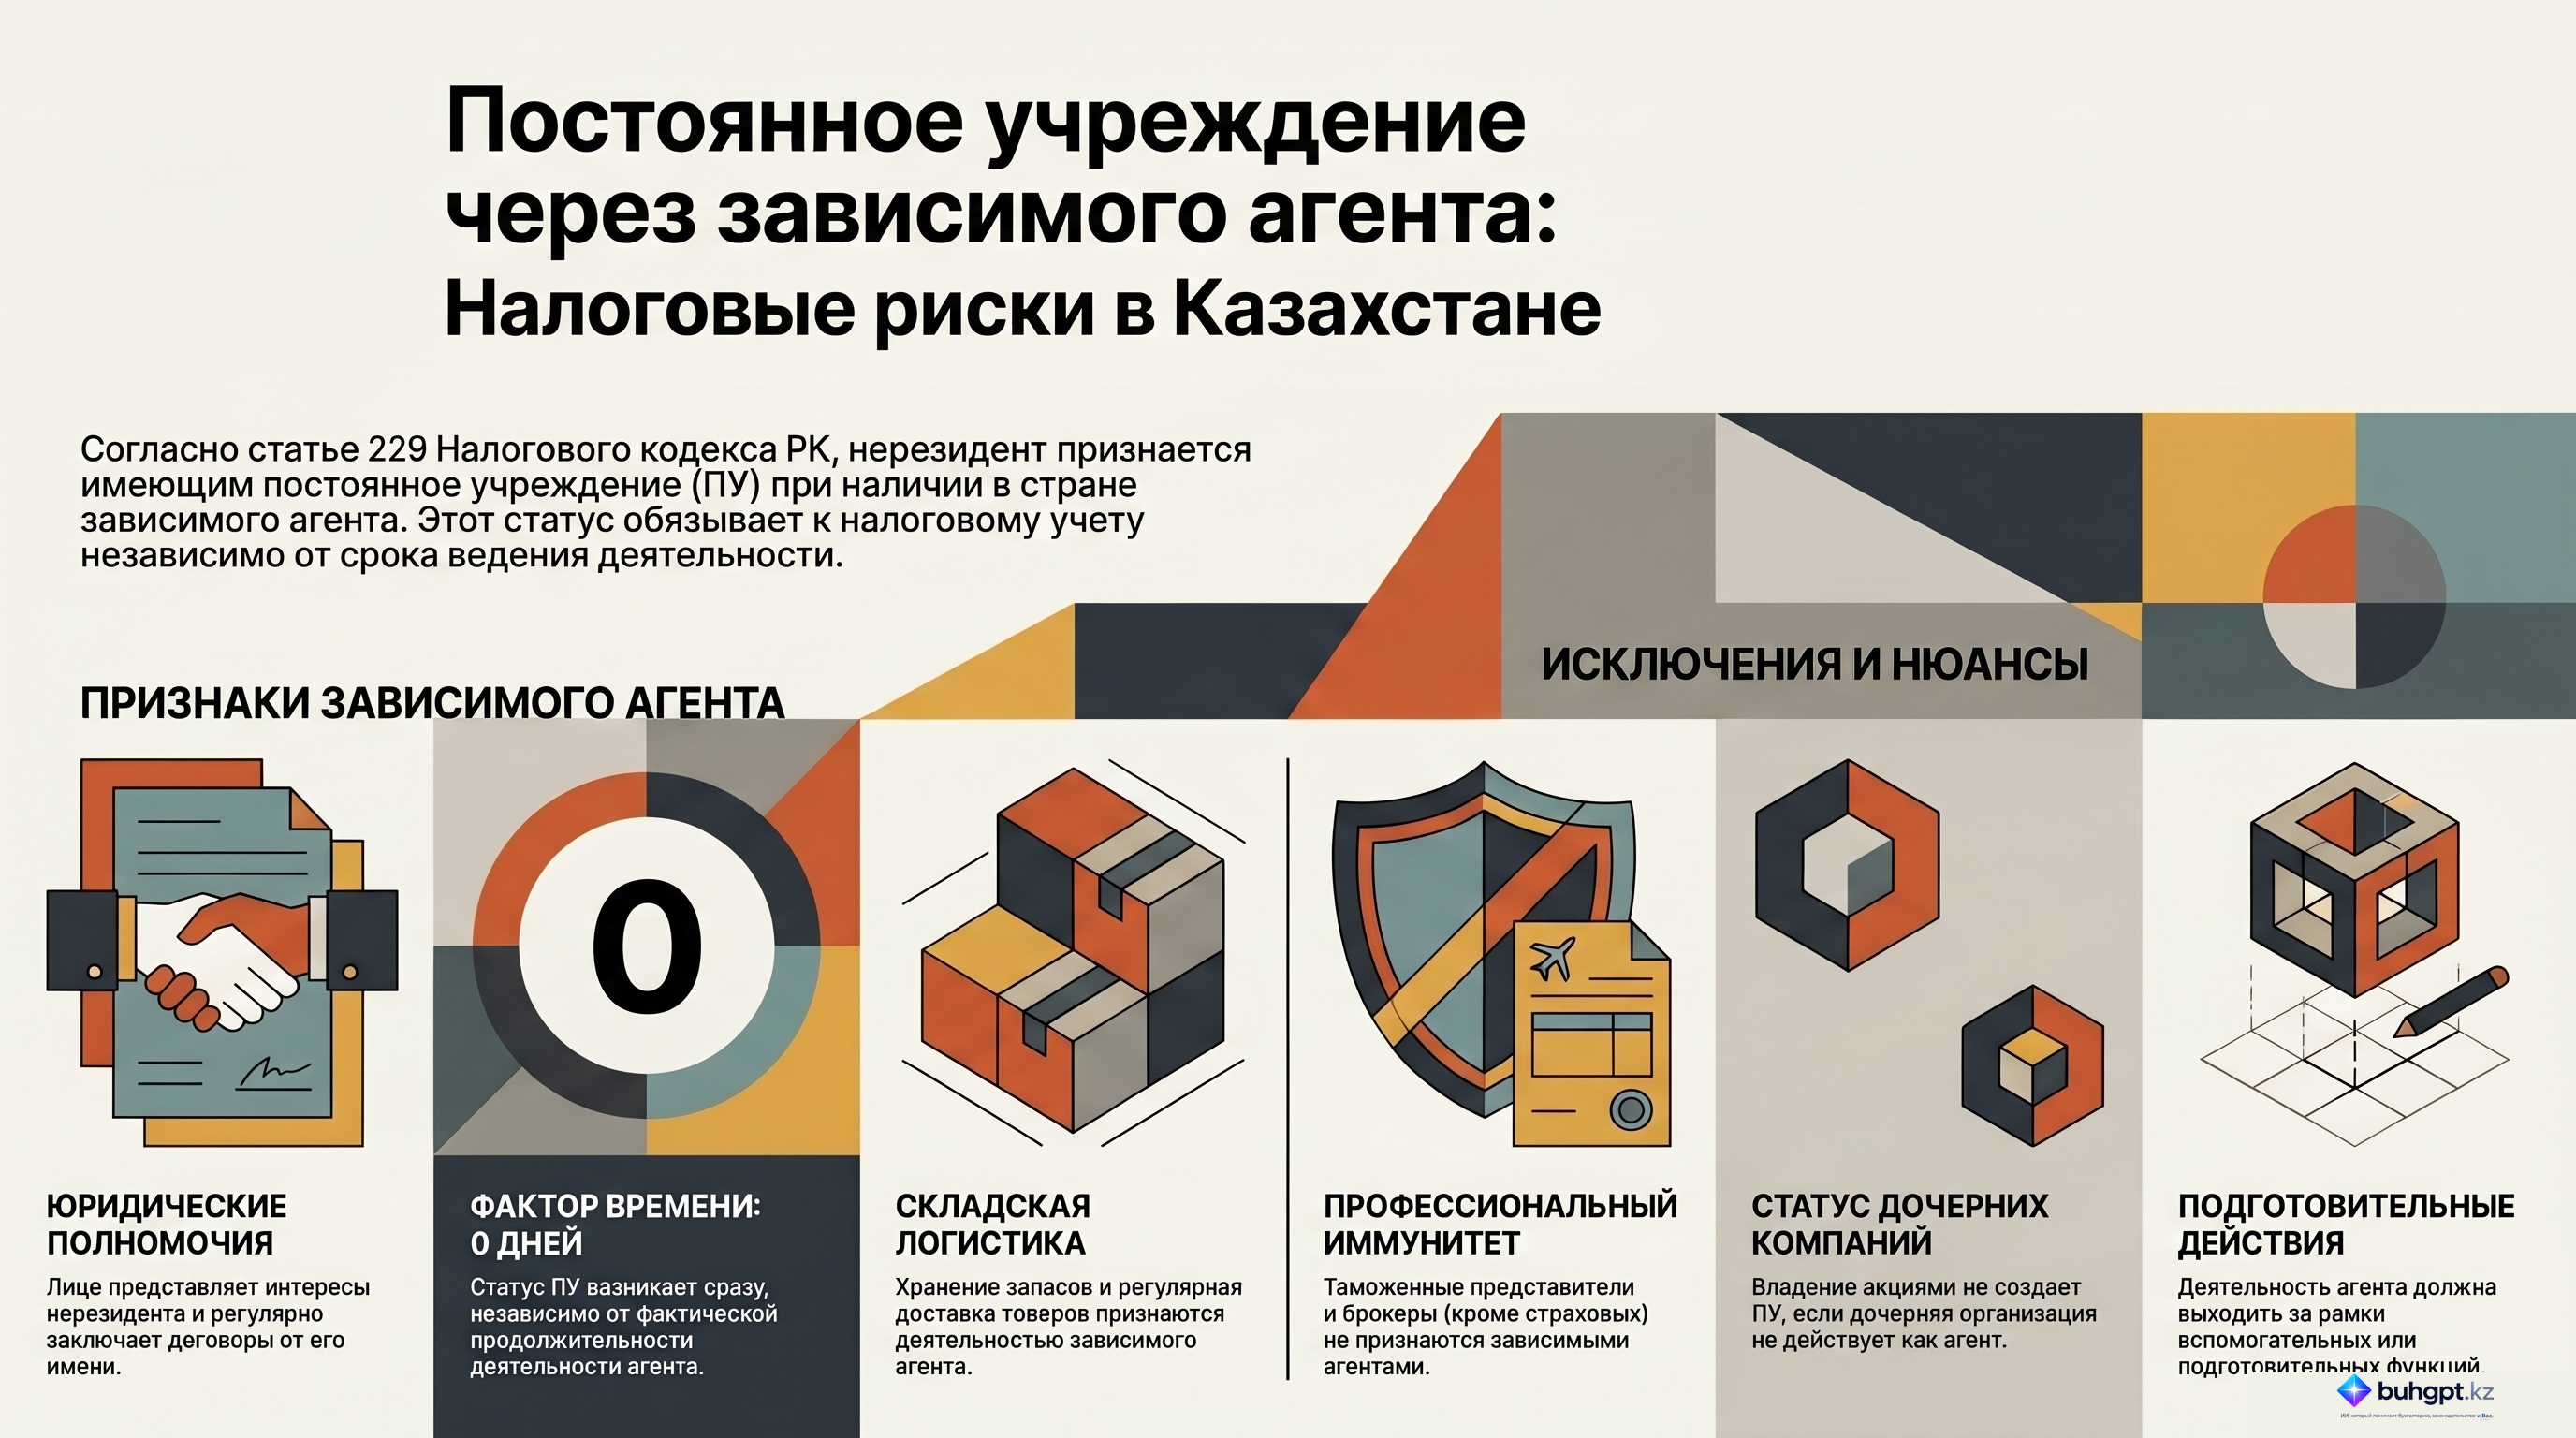
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году