Статья 230 НК РК 2026 — Постоянное учреждение нерезидента при осуществлении нерезидентом совместной деятельности
Глава 22. ОБЩИЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
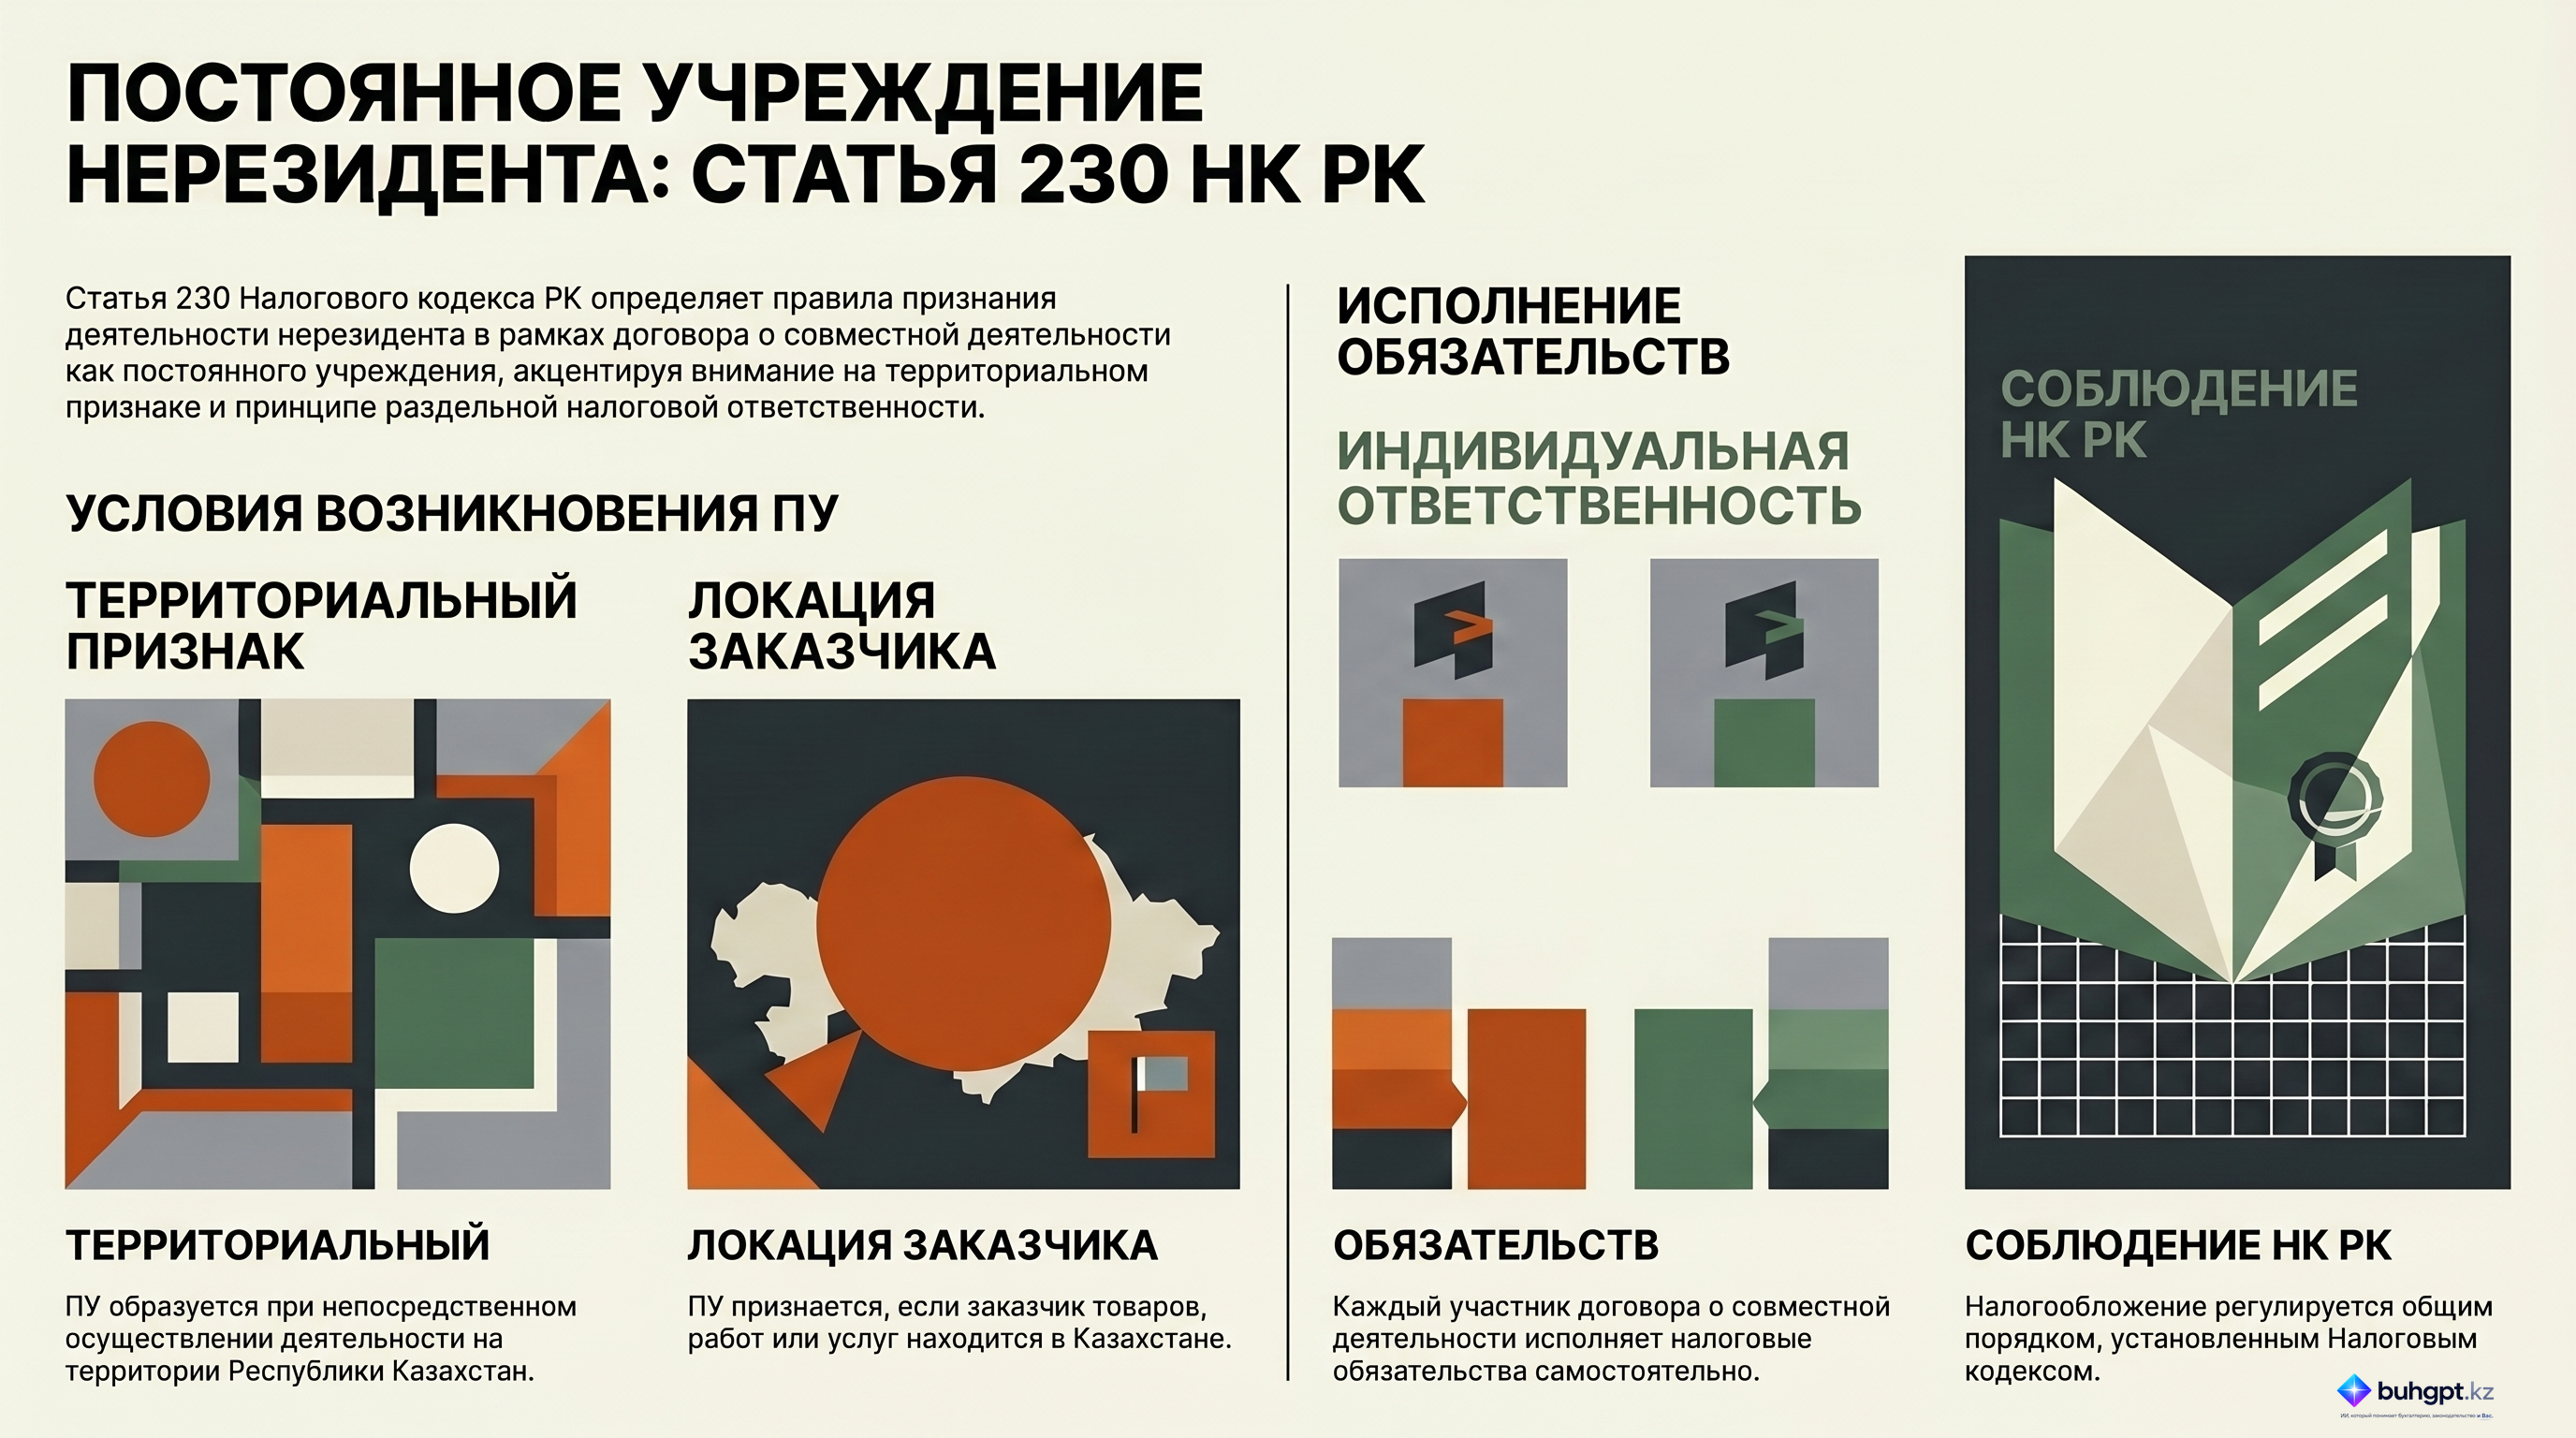
1. Осуществление нерезидентом деятельности на основании договора о совместной деятельности приводит к образованию постоянного учреждения нерезидента в случае осуществления такой деятельности на территории Республики Казахстан.
Осуществлением деятельности на основании договора о совместной деятельности на территории Республики Казахстан признается в случаях:
1) непосредственного осуществления деятельности на территории Республики Казахстан;
2) нахождения заказчика товаров, работ, услуг на территории Республики Казахстан.
2. Исполнение налогового обязательства по договору о совместной деятельности осуществляется каждым участником такого договора самостоятельно в порядке, определенном настоящим Кодексом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Постоянное учреждение нерезидента при осуществлении совместной деятельности
Исполнительное резюме
Данный документ представляет собой анализ положений статьи 230 Налогового кодекса Республики Казахстан, регулирующей вопросы образования постоянного учреждения нерезидента в процессе реализации договоров о совместной деятельности. Основное внимание уделено критериям возникновения налоговых обязательств и порядку их исполнения участниками деятельности. Ключевой вывод заключается в том, что любая деятельность нерезидента в рамках совместного предприятия на территории страны потенциально ведет к созданию постоянного учреждения, при этом ответственность за налоговые обязательства распределяется индивидуально между участниками.
Детальный анализ ключевых тем
Согласно представленным материалам, регулирование деятельности нерезидентов в рамках совместных проектов опирается на три фундаментальных аспекта:
1. Критерии образования постоянного учреждения
Деятельность нерезидента, основанная на договоре о совместной деятельности, признается приводящей к образованию постоянного учреждения (ПУ), если она осуществляется в пределах Республики Казахстан. Налоговый кодекс выделяет два основных условия для этого процесса:
| Условие | Описание фактора |
|---|---|
| Территориальный признак | Деятельность осуществляется непосредственно на территории Республики Казахстан. |
| Признак локации заказчика | Заказчик товаров, работ или услуг находится на территории Республики Казахстан. |
2. Принципы исполнения налоговых обязательств
Важной особенностью регулирования является автономность участников договора. Законодательство не предусматривает солидарной ответственности или консолидированной отчетности в данном контексте. Каждый участник договора о совместной деятельности обязан исполнять свои налоговые обязательства самостоятельно.
Важные цитаты и контекст
Ниже приведены ключевые выдержки из статьи 230 Налогового кодекса РК, определяющие правовую рамку рассматриваемого вопроса:
О сути ситуации:
«Деятельность нерезидента, осуществляемая на основании договора о совместной деятельности, может привести к образованию постоянного учреждения в Республике Казахстан, если такая деятельность осуществляется на территории страны». Контекст: Эта норма устанавливает прямую связь между фактом заключения договора о совместной деятельности и потенциальными налоговыми последствиями для нерезидента.
О порядке действий участников:
«Каждый участник договора о совместной деятельности исполняет свои налоговые обязательства самостоятельно в соответствии с установленным порядком Налогового кодекса». Контекст: Подчеркивает индивидуальный характер налоговой ответственности, исключая возможность перекладывания обязательств на партнеров по совместной деятельности.
Практические выводы
На основании анализа положений статьи 230 можно выделить следующие значимые выводы:
- Географический контроль: Нерезидентам необходимо четко отслеживать фактическое место осуществления работ и оказания услуг, так как прямое присутствие на территории РК является безусловным триггером образования постоянного учреждения.
- Анализ клиентской базы: Фактор нахождения заказчика на территории Республики Казахстан имеет критическое значение. Даже если деятельность кажется дистанционной, локация заказчика может привести к возникновению ПУ.
- Автономность учета: Участникам совместной деятельности следует заранее выстраивать независимые системы налогового учета и отчетности, так как каждый партнер несет персональную ответственность перед налоговыми органами РК в соответствии с установленным порядком.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно статье $230$ Налогового кодекса РК, при каких условиях деятельность нерезидента в рамках договора о совместной деятельности может привести к образованию постоянного учреждения?
Если деятельность осуществляется непосредственно на территории Республики Казахстан.. Территориальный признак ведения деятельности является определяющим фактором для признания постоянного учреждения согласно нормам данной статьи.
Как исполняются налоговые обязательства участниками договора о совместной деятельности?
Каждый участник исполняет обязательства самостоятельно.. Норма прямо указывает на индивидуальный характер исполнения налоговых обязательств каждым участником в соответствии с порядком Кодекса.
Какое условие относительно заказчика может привести к образованию постоянного учреждения нерезидента в РК?
Заказчик товаров, работ или услуг находится в Республике Казахстан.. Местонахождение потребителя результатов деятельности является вторым ключевым критерием для возникновения постоянного учреждения.
На основании какого конкретного документа возникает ситуация, рассматриваемая в статье $230$?
Договор о совместной деятельности.. Статья $230$ регулирует налоговые последствия именно при осуществлении деятельности на базе договора о совместной деятельности.
В каком нормативном акте закреплены правила образования постоянного учреждения при совместной деятельности в Казахстане?
Налоговый кодекс Республики Казахстан.. Все вопросы, касающиеся возникновения налоговых обязательств и статуса постоянного учреждения, регулируются Налоговым кодексом.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 230. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году