Статья 196 НК РК 2026 — Приостановление и (или) продление срока рассмотрения жалобы
Глава 18. ПОРЯДОК ОБЖАЛОВАНИЯ УВЕДОМЛЕНИЯ О РЕЗУЛЬТАТАХ НАЛОГОВОЙ ПРОВЕРКИ И ДЕЙСТВИЙ (БЕЗДЕЙСТВИЯ) ДОЛЖНОСТНЫХ ЛИЦ НАЛОГОВЫХ ОРГАНОВ · все статьи главы
Официальный текст статьи
1. Срок рассмотрения жалобы, установленный пунктом 1 статьи 195 настоящего Кодекса, приостанавливается в следующих случаях:
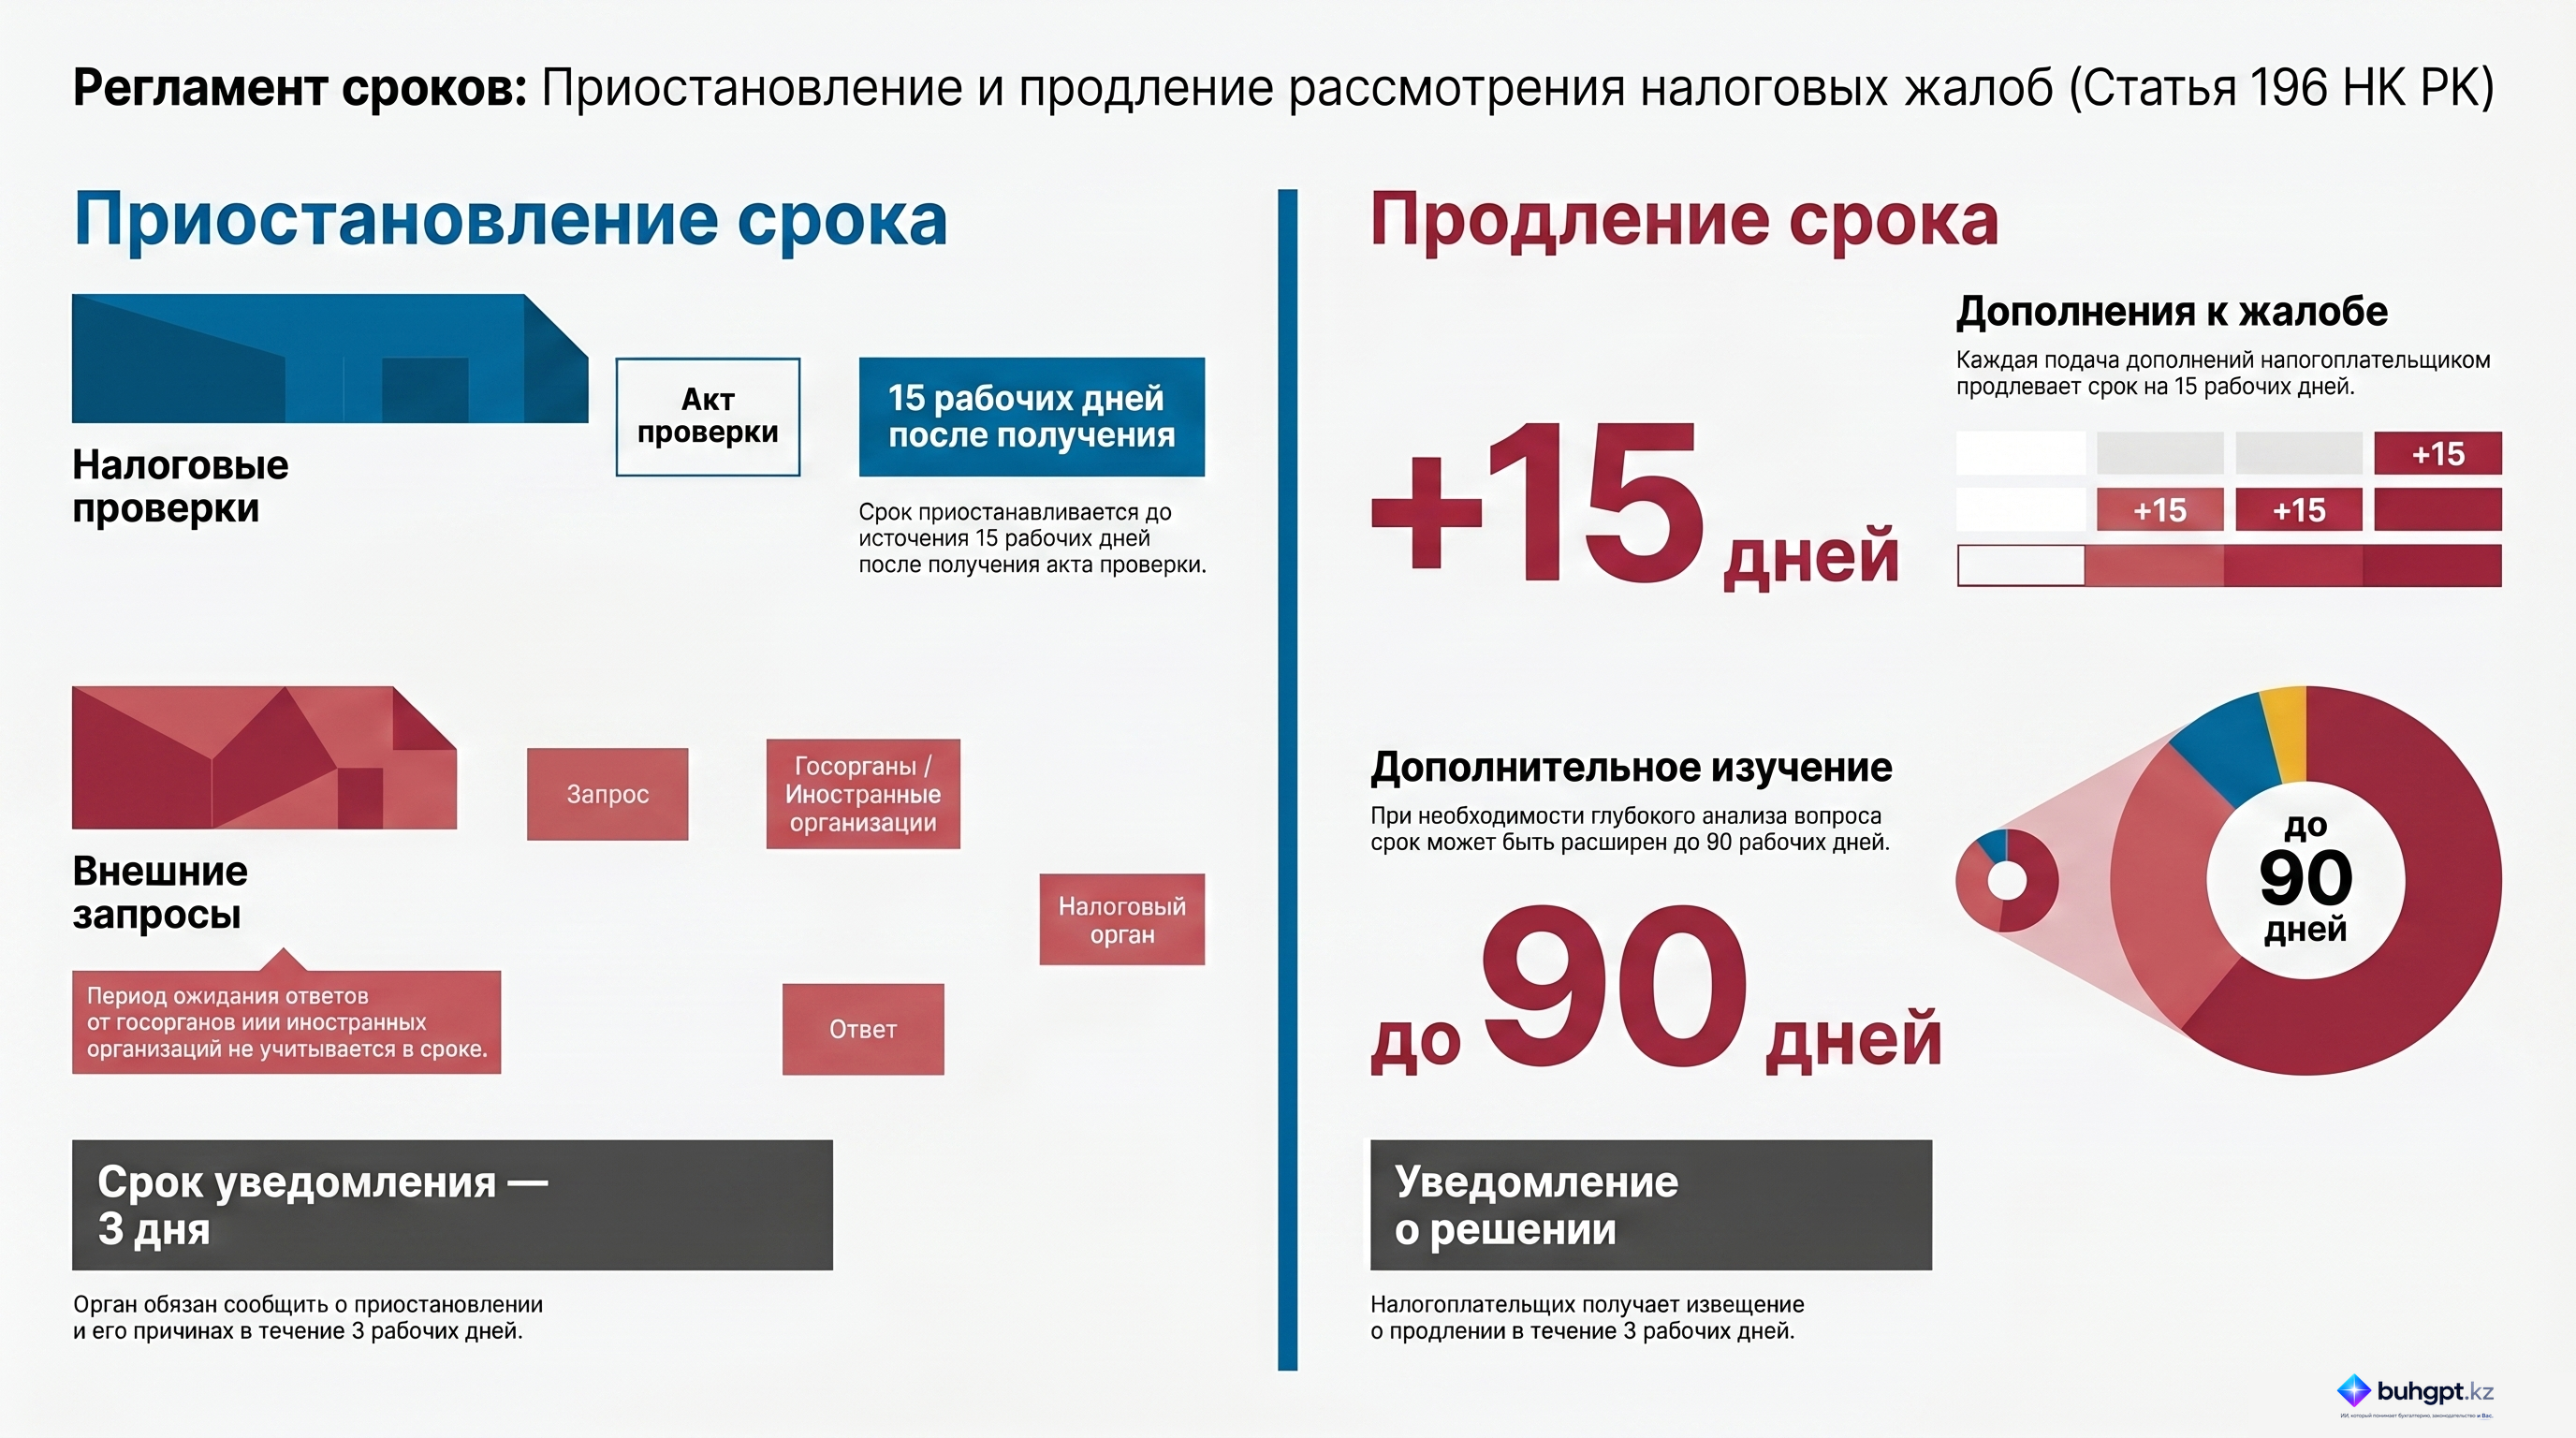
1) проведения тематической и повторной тематической налоговых проверок – на период времени с даты назначения таких проверок в порядке, определенном статьей 198 настоящего Кодекса, до даты истечения пятнадцати рабочих дней после получения уполномоченным органом акта налоговой проверки.
При этом уполномоченный орган вправе вынести решение, предусмотренное пунктом 1 статьи 197 настоящего Кодекса, в течение указанного периода приостановления срока рассмотрения жалобы со дня получения акта налоговой проверки;
2) направления запроса в государственные органы, соответствующие органы иностранных государств и иные организации по вопросам, находящимся в компетенции таких органов и организаций, – на период времени с даты направления такого запроса до даты получения ответа.
2. О приостановлении срока рассмотрения жалобы уполномоченный орган извещает налогоплательщика (налогового агента) с указанием причин приостановления в течение трех рабочих дней, следующих за днем назначения проверки и (или) направления запроса.
3. Срок рассмотрения жалобы, установленный пунктом 1 статьи 195 настоящего Кодекса, продлевается в следующих случаях:
1) представления налогоплательщиком (налоговым агентом) дополнения (дополнений) к жалобе – на пятнадцать рабочих дней.
При этом срок, установленный пунктом 1 статьи 195 настоящего Кодекса, продлевается на срок, указанный настоящим подпунктом, в каждом случае последующей подачи дополнений к жалобе;
2) уполномоченным органом при необходимости дополнительного изучения обжалуемого вопроса – до девяноста рабочих дней.
В случае, предусмотренном частью первой настоящего подпункта, уполномоченный орган извещает налогоплательщика (налогового агента) в течение трех рабочих дней, следующих за днем продления срока рассмотрения жалобы.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 196 Налогового кодекса Республики Казахстан: Приостановление и продление сроков рассмотрения жалоб
Исполнительное резюме
Данный документ представляет собой детальный анализ статьи 196 Налогового кодекса Республики Казахстан, регулирующей процессуальные сроки рассмотрения жалоб налогоплательщиков. Основная цель рассматриваемой нормы — обеспечить правовую базу для изменения стандартных сроков рассмотрения в случаях, когда требуется проведение дополнительных контрольных мероприятий или получение внешней информации. Документ структурирует условия приостановления и продления сроков, устанавливает обязанности уполномоченного органа по уведомлению заявителей и определяет временные рамки для каждого процедурного действия.
Детальный анализ ключевых тем
1. Механизм приостановления срока рассмотрения жалобы
Законодательство предусматривает два основных сценария, при которых течение срока рассмотрения жалобы временно прекращается. Это позволяет уполномоченному органу собрать необходимую доказательную базу перед принятием окончательного решения.
- Проведение налоговых проверок: Срок приостанавливается при назначении тематических или повторных тематических налоговых проверок. Период приостановления охватывает все время проведения проверки и завершается через пятнадцать рабочих дней после того, как акт проверки поступает в уполномоченный орган. Важно отметить, что в течение этого дополнительного пятнадцатидневного окна орган имеет право принять решение по жалобе.
- Внешние запросы: Если для разрешения вопроса требуется компетенция других государственных органов или информация от иностранных организаций, срок приостанавливается с момента направления соответствующего запроса до момента получения официального ответа.
2. Основания для продления срока рассмотрения
В отличие от приостановления, продление увеличивает общий лимит времени, отведенный на работу с жалобой, по инициативе либо налогоплательщика, либо государственного органа.
- Инициатива налогоплательщика: При предоставлении налогоплательщиком (или налоговым агентом) дополнений к первоначальной жалобе срок автоматически увеличивается на пятнадцать рабочих дней. Законодательство допускает многократное продление по этому основанию при подаче последующих дополнений.
- Сложность вопроса: Если уполномоченный орган определяет, что обжалуемый вопрос требует более глубокого изучения, срок может быть продлен на период до девяноста рабочих дней.
3. Процедурная прозрачность и уведомления
Статья 196 устанавливает жесткие требования к информированию налогоплательщиков о любых изменениях в сроках рассмотрения их обращений.
| Событие | Срок уведомления | Обязательное содержание |
|---|---|---|
| Приостановление (проверка/запрос) | В течение 3 рабочих дней после назначения/запроса | Указание причин приостановления |
| Продление (по инициативе органа) | В течение 3 рабочих дней после принятия решения | Информация о продлении срока |
Ключевые положения и контекст
Ниже приведены критически важные нормы, определяющие правовое поле статьи 196:
«Срок приостанавливается... при проведении тематических и повторных тематических налоговых проверок — с момента назначения проверок до истечения пятнадцати рабочих дней после получения уполномоченным органом акта налоговой проверки».
Контекст: Данная норма дает уполномоченному органу необходимый временной резерв для анализа результатов проверки перед вынесением вердикта по жалобе.
«Если уполномоченный орган требует дополнительного изучения обжалуемого вопроса — до девяноста рабочих дней».
Контекст: Это положение устанавливает предельный срок для рассмотрения наиболее сложных и резонансных дел, требующих расширенного внутреннего анализа.
Практические выводы
На основе анализа статьи 196 можно выделить следующие значимые аспекты:
- Динамичность сроков: Налогоплательщик должен учитывать, что установленный статьей 195 базовый срок не является окончательным и может быть существенно изменен в зависимости от сложности дела.
- Стратегическое влияние дополнений: Каждая подача дополнений к жалобе гарантированно добавляет 15 рабочих дней к сроку ожидания решения, что может быть использовано как для усиления позиции налогоплательщика, так и привести к затягиванию процесса.
- Контроль за уведомлениями: Критически важным является соблюдение уполномоченным органом трехдневного срока уведомления. Несоблюдение этого срока или отсутствие указания причин приостановления может рассматриваться как процедурное нарушение.
- Проверка как катализатор: Назначение тематической проверки является законным основанием для "замораживания" срока, при этом финальная фаза рассмотрения начинается только после получения акта такой проверки.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В течение какого времени уполномоченный орган должен уведомить налогоплательщика о приостановлении срока рассмотрения жалобы?
В течение $3$ рабочих дней. Этот срок установлен законом для оперативного информирования налогоплательщика о причинах задержки процесса.
На какой период продлевается срок рассмотрения жалобы, если налогоплательщик представляет к ней дополнения?
На $15$ рабочих дней. Представление новых материалов требует дополнительного времени для их анализа, поэтому срок увеличивается ровно на указанный период.
До какого максимального предела может быть продлен срок рассмотрения жалобы при необходимости дополнительного изучения вопроса?
До $90$ рабочих дней. Это предельный срок, позволяющий органу провести глубокое исследование сложных или спорных моментов дела.
Когда именно заканчивается приостановление срока в случае проведения тематической налоговой проверки?
Через $15$ рабочих дней после получения акта проверки. Этот период дает органу время на изучение результатов проверки перед возобновлением основного процесса.
Что происходит со сроком рассмотрения жалобы, если запрос направлен в иностранную организацию?
Срок приостанавливается до получения ответа. Закон учитывает неопределенность времени ответа от зарубежных структур, поэтому срок не ограничивается фиксированным числом дней.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 196. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления