Статья 183 НК РК 2026 — Принудительное исполнение налогового обязательства по уплате налогов и платежей в бюджет
Глава 17. ПРИНУДИТЕЛЬНОЕ ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА ПО УПЛАТЕ НАЛОГОВ И ПЛАТЕЖЕЙ В БЮДЖЕТ · все статьи главы
Официальный текст статьи
1. Налоговый орган в порядке и сроки, которые предусмотрены настоящим Кодексом, при образовании:
1) налоговой задолженности в сумме, превышающей предельный размер налоговой задолженности, представляет юридическому лицу, структурному подразделению юридического лица, нерезиденту, осуществляющему деятельность в Республике Казахстан через постоянное учреждение, индивидуальному предпринимателю, лицу, занимающемуся частной практикой, уведомление о погашении налоговой задолженности;
2) налоговой задолженности представляет физическому лицу уведомление о погашении налоговой задолженности физического лица.
2. Налогоплательщик (налоговый агент) при несогласии с суммой налоговой задолженности до истечения срока исполнения уведомлений, указанных в подпунктах 1) и 2) пункта 1 настоящей статьи, совместно с налоговым органом проводит сверку расчетов по налогам, платежам в бюджет.
По итогам сверки расчетов по налогам, платежам в бюджет составляется акт сверки расчетов по налогам, платежам в бюджет, который подписывается должностным лицом налогового органа и налогоплательщиком (налоговым агентом).
В случае наличия расхождений по данным налогоплательщика (налогового агента) и данным налогового органа налоговый орган принимает меры по устранению возникших расхождений в соответствии с порядком ведения лицевого счета.
3. Налогоплательщик (налоговый агент) в случае отсутствия возможности самостоятельно погасить налоговую задолженность представляет в течение срока исполнения уведомления о погашении налоговой задолженности в налоговый орган:
1) список дебиторов с указанием суммы дебиторской задолженности;
2) копию вступившего в законную силу судебного акта о взыскании с дебиторов сумм задолженности в пользу налогоплательщика (налогового агента) (при наличии).
Суммы дебиторской задолженности, оспариваемые в суде, не подлежат подтверждению.
4. Налоговый орган по истечении срока исполнения уведомления о погашении налоговой задолженности или уведомления о погашении налоговой задолженности физического лица применяет к налогоплательщику (налоговому агенту) способы обеспечения в соответствии с порядком, предусмотренным параграфом 4 главы 5 настоящего Кодекса.
Способ обеспечения в виде приостановления расходных операций, установленный подпунктом 2) пункта 3 статьи 84 настоящего Кодекса, при принудительном исполнении налогового обязательства по уплате налогов и платежей в бюджет производится в пределах налоговой задолженности.
В случае неисполнения налогоплательщиком (налоговым агентом) обеспеченного налогового обязательства по уплате налогов, платежей в бюджет налоговый орган применяет меры принудительного взыскания налоговой задолженности, предусмотренные настоящей главой.
Принудительное взыскание налоговой задолженности физического лица осуществляется судебным исполнителем в соответствии с Законом Республики Казахстан "Об исполнительном производстве и статусе судебных исполнителей".
Налоговая задолженность взыскивается с налогоплательщика (налогового агента) или в случае, предусмотренном настоящей главой, с иных лиц.
5. Порядок принудительного взыскания налоговым органом налоговой задолженности налогоплательщика (налогового агента) определяется уполномоченным органом.
Порядок принудительного взыскания налоговым органом налоговой задолженности налогоплательщика (налогового агента) должен содержать процедуры, проводимые налоговым органом в отношении налогоплательщика (налогового агента) со дня возникновения налоговой задолженности.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принудительное исполнение налоговых обязательств (Статья 183 НК РК)
Исполнительное резюме
Данный документ представляет собой анализ положений статьи 183 Налогового кодекса Республики Казахстан, регламентирующей механизмы принудительного исполнения налоговых обязательств. Основное внимание уделено процедурам уведомления, порядку оспаривания задолженности через сверку расчетов, а также мерам обеспечения и взыскания, применяемым налоговыми органами. Документ служит руководством для понимания последовательности действий государственного органа и прав налогоплательщика в случае возникновения налоговой задолженности.
Анализ ключевых тем
1. Система уведомления и категории налогоплательщиков
Налоговый орган несет безусловную обязанность по уведомлению налогоплательщиков о наличии задолженности в сроки, установленные Кодексом. Процедура уведомления инициируется при превышении задолженностью установленного предела.
Нормы охватывают широкий спектр субъектов:
- Юридические лица, включая их структурные подразделения.
- Нерезиденты, осуществляющие деятельность в Республике Казахстан через постоянные учреждения.
- Индивидуальные предприниматели и лица, занимающиеся частной практикой.
- Физические лица.
2. Порядок разрешения споров: Сверка расчетов
В случае несогласия налогоплательщика с суммой начисленной задолженности, законодательство предусматривает механизм сверки.
- Процедура: Проводится в срок, указанный в уведомлении.
- Документальное оформление: По итогам составляется акт сверки расчетов, подписываемый обеими сторонами.
- Обязанности органа: При выявлении расхождений налоговый орган обязан устранить их, следуя установленному порядку ведения лицевых счетов.
3. Использование дебиторской задолженности для погашения
Если налогоплательщик не имеет возможности самостоятельно погасить долг, предусмотрен механизм привлечения средств его дебиторов. Налогоплательщик обязан предоставить:
- Список дебиторов с детализацией сумм задолженности.
- Копии судебных актов о взыскании (при наличии).
- Ограничение: Суммы дебиторской задолженности, которые на данный момент оспариваются в судебном порядке, не подлежат подтверждению в качестве источника погашения.
4. Меры обеспечения и принудительного взыскания
Неисполнение уведомления в срок влечет за собой переход налогового органа к ограничительным и принудительным мерам:
- Обеспечительные меры: Включают приостановление расходных операций по счетам налогоплательщика (в пределах суммы долга).
- Принудительное взыскание: Применяется в случае дальнейшего неисполнения обязательств. Порядок взыскания определяется уполномоченным органом и охватывает все этапы с момента возникновения задолженности.
Важные цитаты и контекст
«Налоговый орган обязан в установленные Кодексом сроки уведомить налогоплательщиков о наличии налоговой задолженности». Контекст: Это основополагающая норма, устанавливающая ответственность государства за информирование как физических, так и юридических лиц.
«В случае расхождений налоговый орган должен устранить их в соответствии с порядком ведения лицевого счета». Контекст: Указывает на право налогоплательщика на корректировку данных в случае успешного проведения сверки и выявления ошибок в начислениях.
«Оспариваемые в суде суммы дебиторской задолженности не подлежат подтверждению». Контекст: Важное уточнение, исключающее использование сомнительных или недоказанных активов для формального исполнения налоговых требований.
Ключевые выводы и рекомендации
На основе положений статьи 183 можно выделить следующие важные аспекты деятельности налогоплательщиков:
| Аспект | Действие |
|---|---|
| Мониторинг задолженности | Необходимо отслеживать уведомления, так как их получение запускает юридический таймер для применения обеспечительных мер. |
| Реагирование на расхождения | При несогласии с суммами критически важно инициировать сверку расчетов строго в сроки, указанные в уведомлении. |
| Работа с дебиторами | В случае неплатежеспособности следует заранее подготовить список подтвержденных (не оспариваемых в суде) дебиторов для предоставления налоговому органу. |
| Управление рисками | Следует учитывать, что приостановление расходных операций может быть применено сразу по истечении срока уведомления. |
Статья 183 выстраивает четкую иерархию действий налогового органа: от информирования и возможности мирного урегулирования (сверка) до жестких мер принудительного исполнения и блокировки операций.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое действие обязан предпринять налоговый орган при обнаружении налоговой задолженности у налогоплательщика?
Уведомить налогоплательщика в установленные сроки. Согласно статье 183, налоговый орган обязан уведомить как юридических, так и физических лиц о наличии задолженности в сроки, предусмотренные Кодексом.
Какие категории налогоплательщиков получают уведомление при превышении установленного предела задолженности?
Юридические лица, ИП и лица, занимающиеся частной практикой. Статья прямо перечисляет юридических лиц, их подразделения, нерезидентов с постоянным учреждением, ИП и частнопрактикующих лиц как основных получателей уведомления.
Что должен сделать налогоплательщик, если он не согласен с указанной в уведомлении суммой задолженности?
Провести сверку расчетов с налоговым органом. В случае несогласия налогоплательщик обязан инициировать сверку в срок, указанный в уведомлении, для подтверждения корректности данных.
Какой документ составляется по результатам процедуры сверки расчетов?
Акт сверки, подписываемый обеими сторонами. Итогом сверки является официальный акт, который фиксирует согласованную сумму или наличие расхождений.
Что обязан предоставить налогоплательщик, если он не может самостоятельно погасить задолженность?
Список дебиторов с указанием сумм задолженности. Кодекс требует предоставления данных о должниках налогоплательщика для возможного взыскания средств с их счетов в счет налогового долга.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 183. Бесплатно.
📊 Инфографика
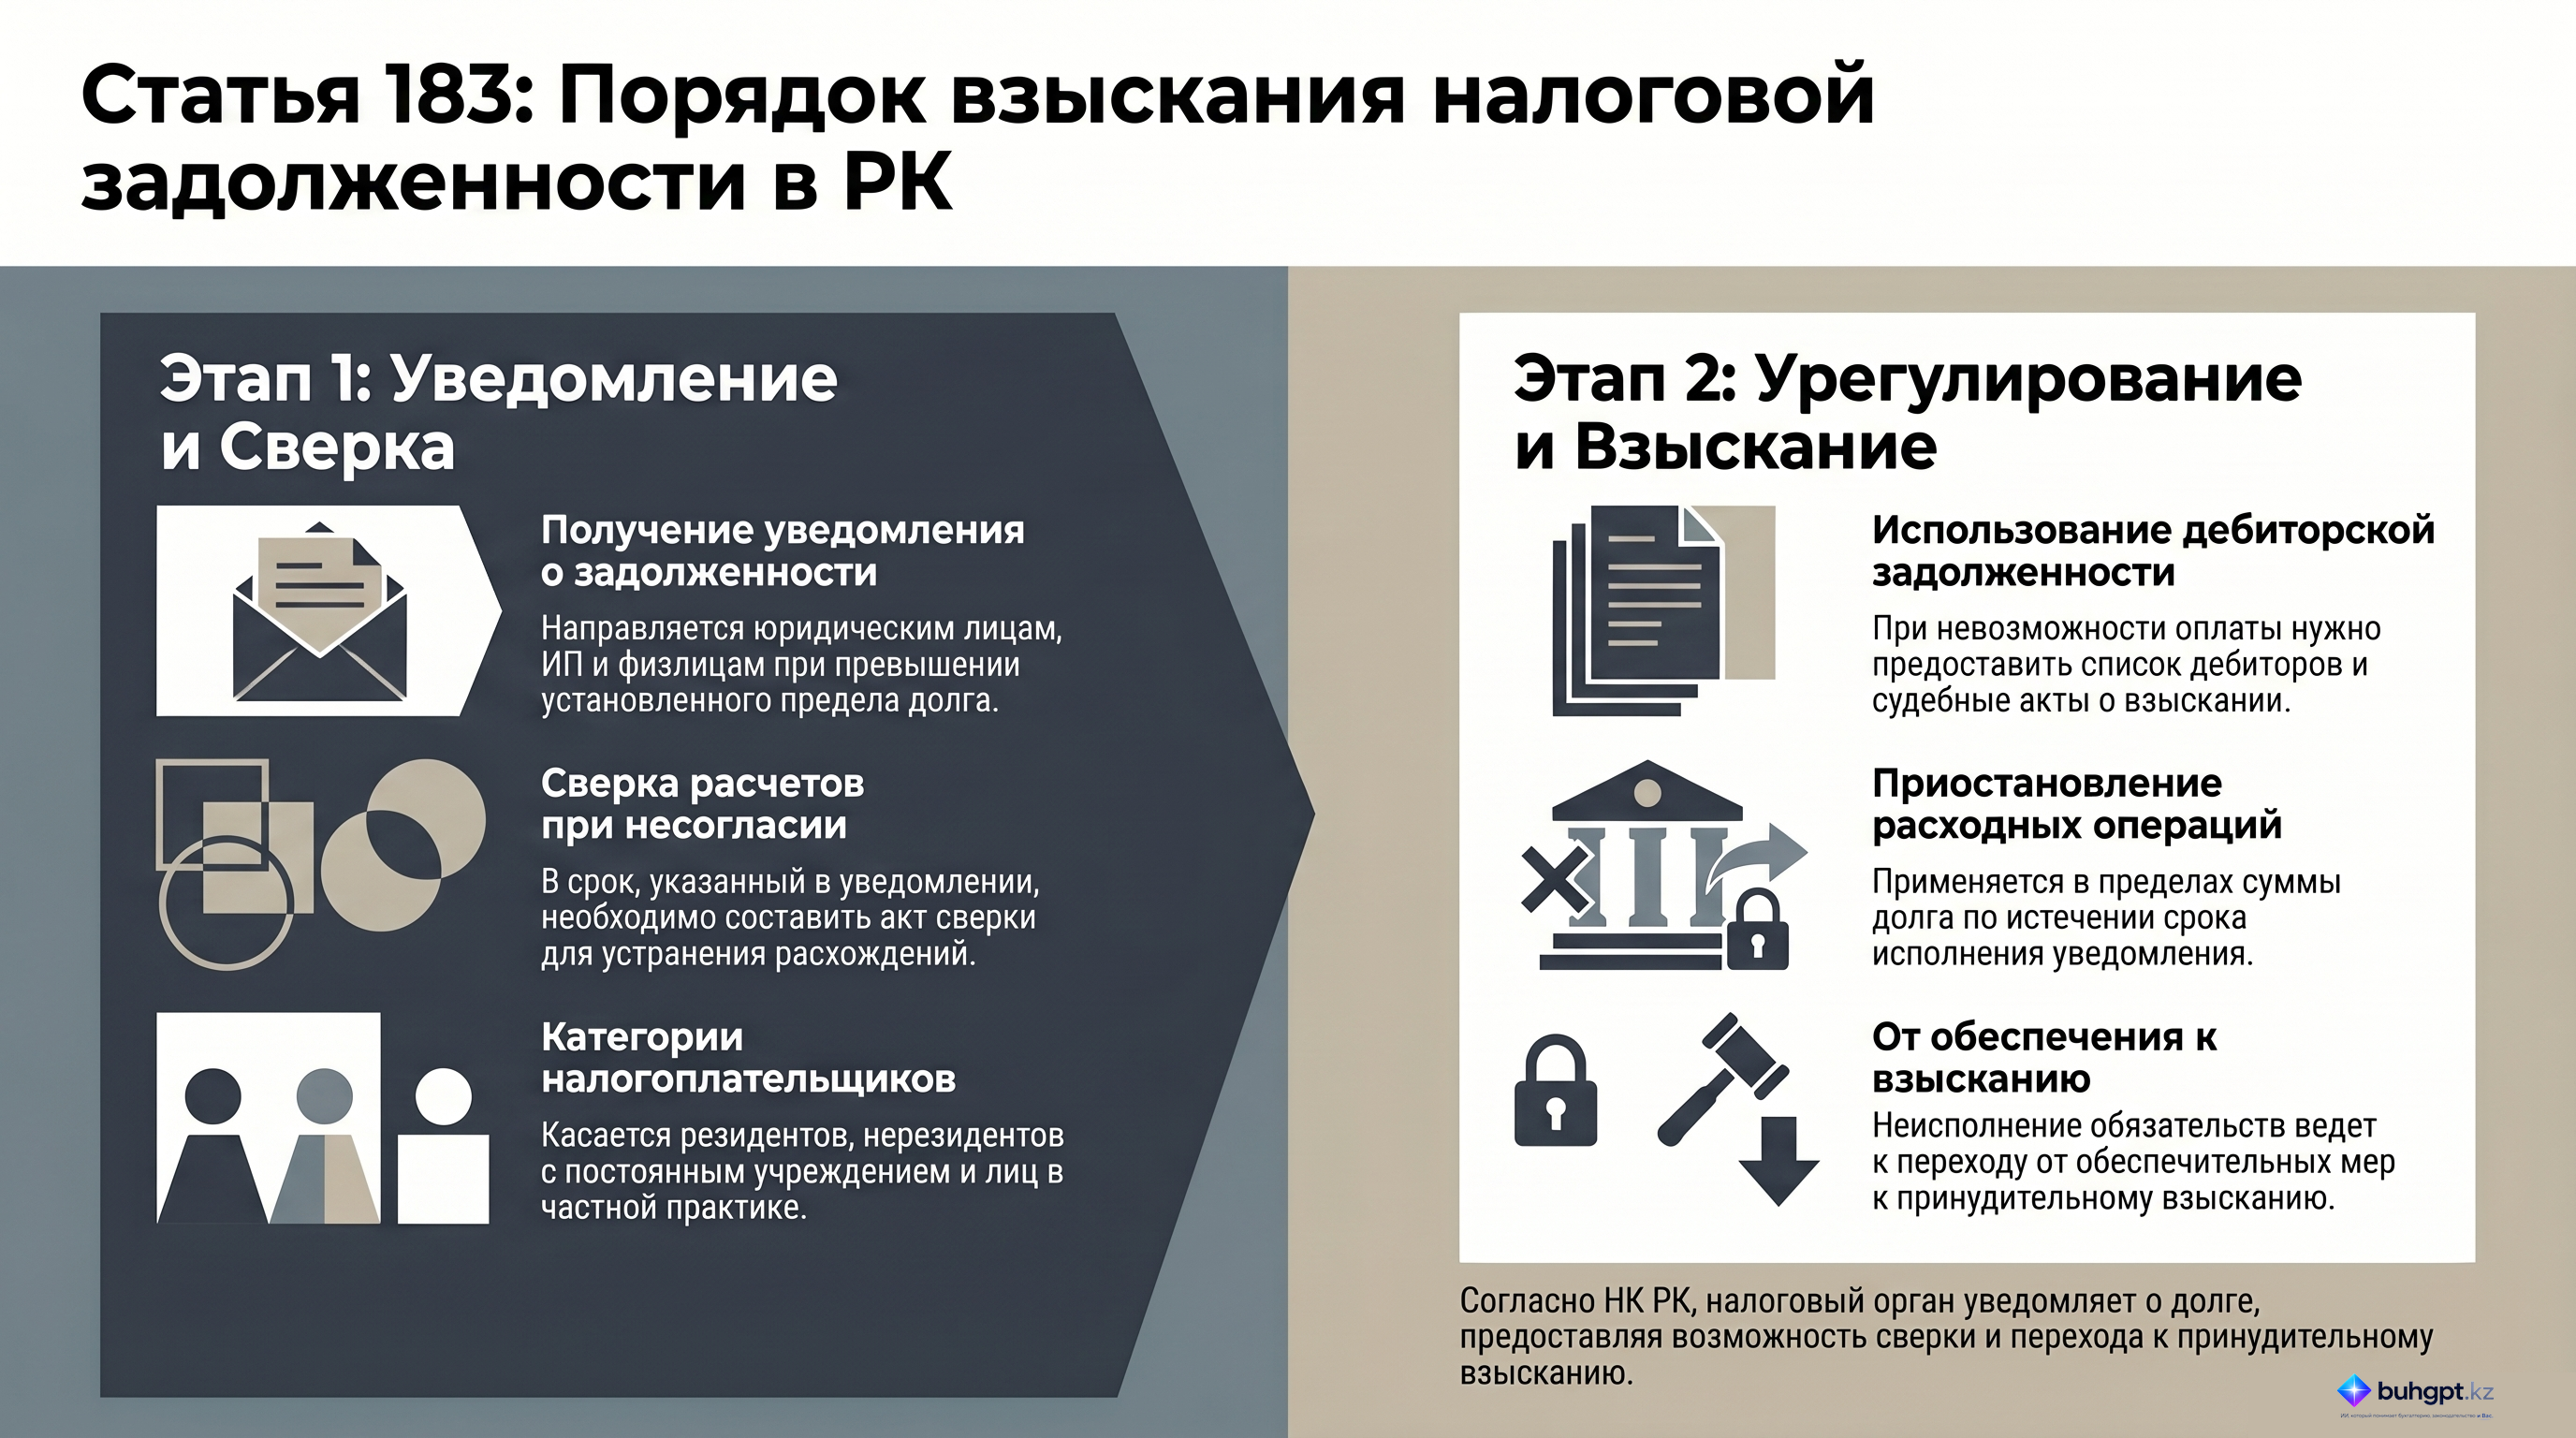
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 183
- Касса невест онлайн: как уточнить фильм, сервис или способ приема платежей
- Акт сверки в 1С: как сформировать и проверить взаиморасчёты
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления