Статья 182 НК РК 2026 — Участие понятого
Глава 16. ПРОЧИЕ ФОРМЫ КОНТРОЛЯ · все статьи главы
Официальный текст статьи
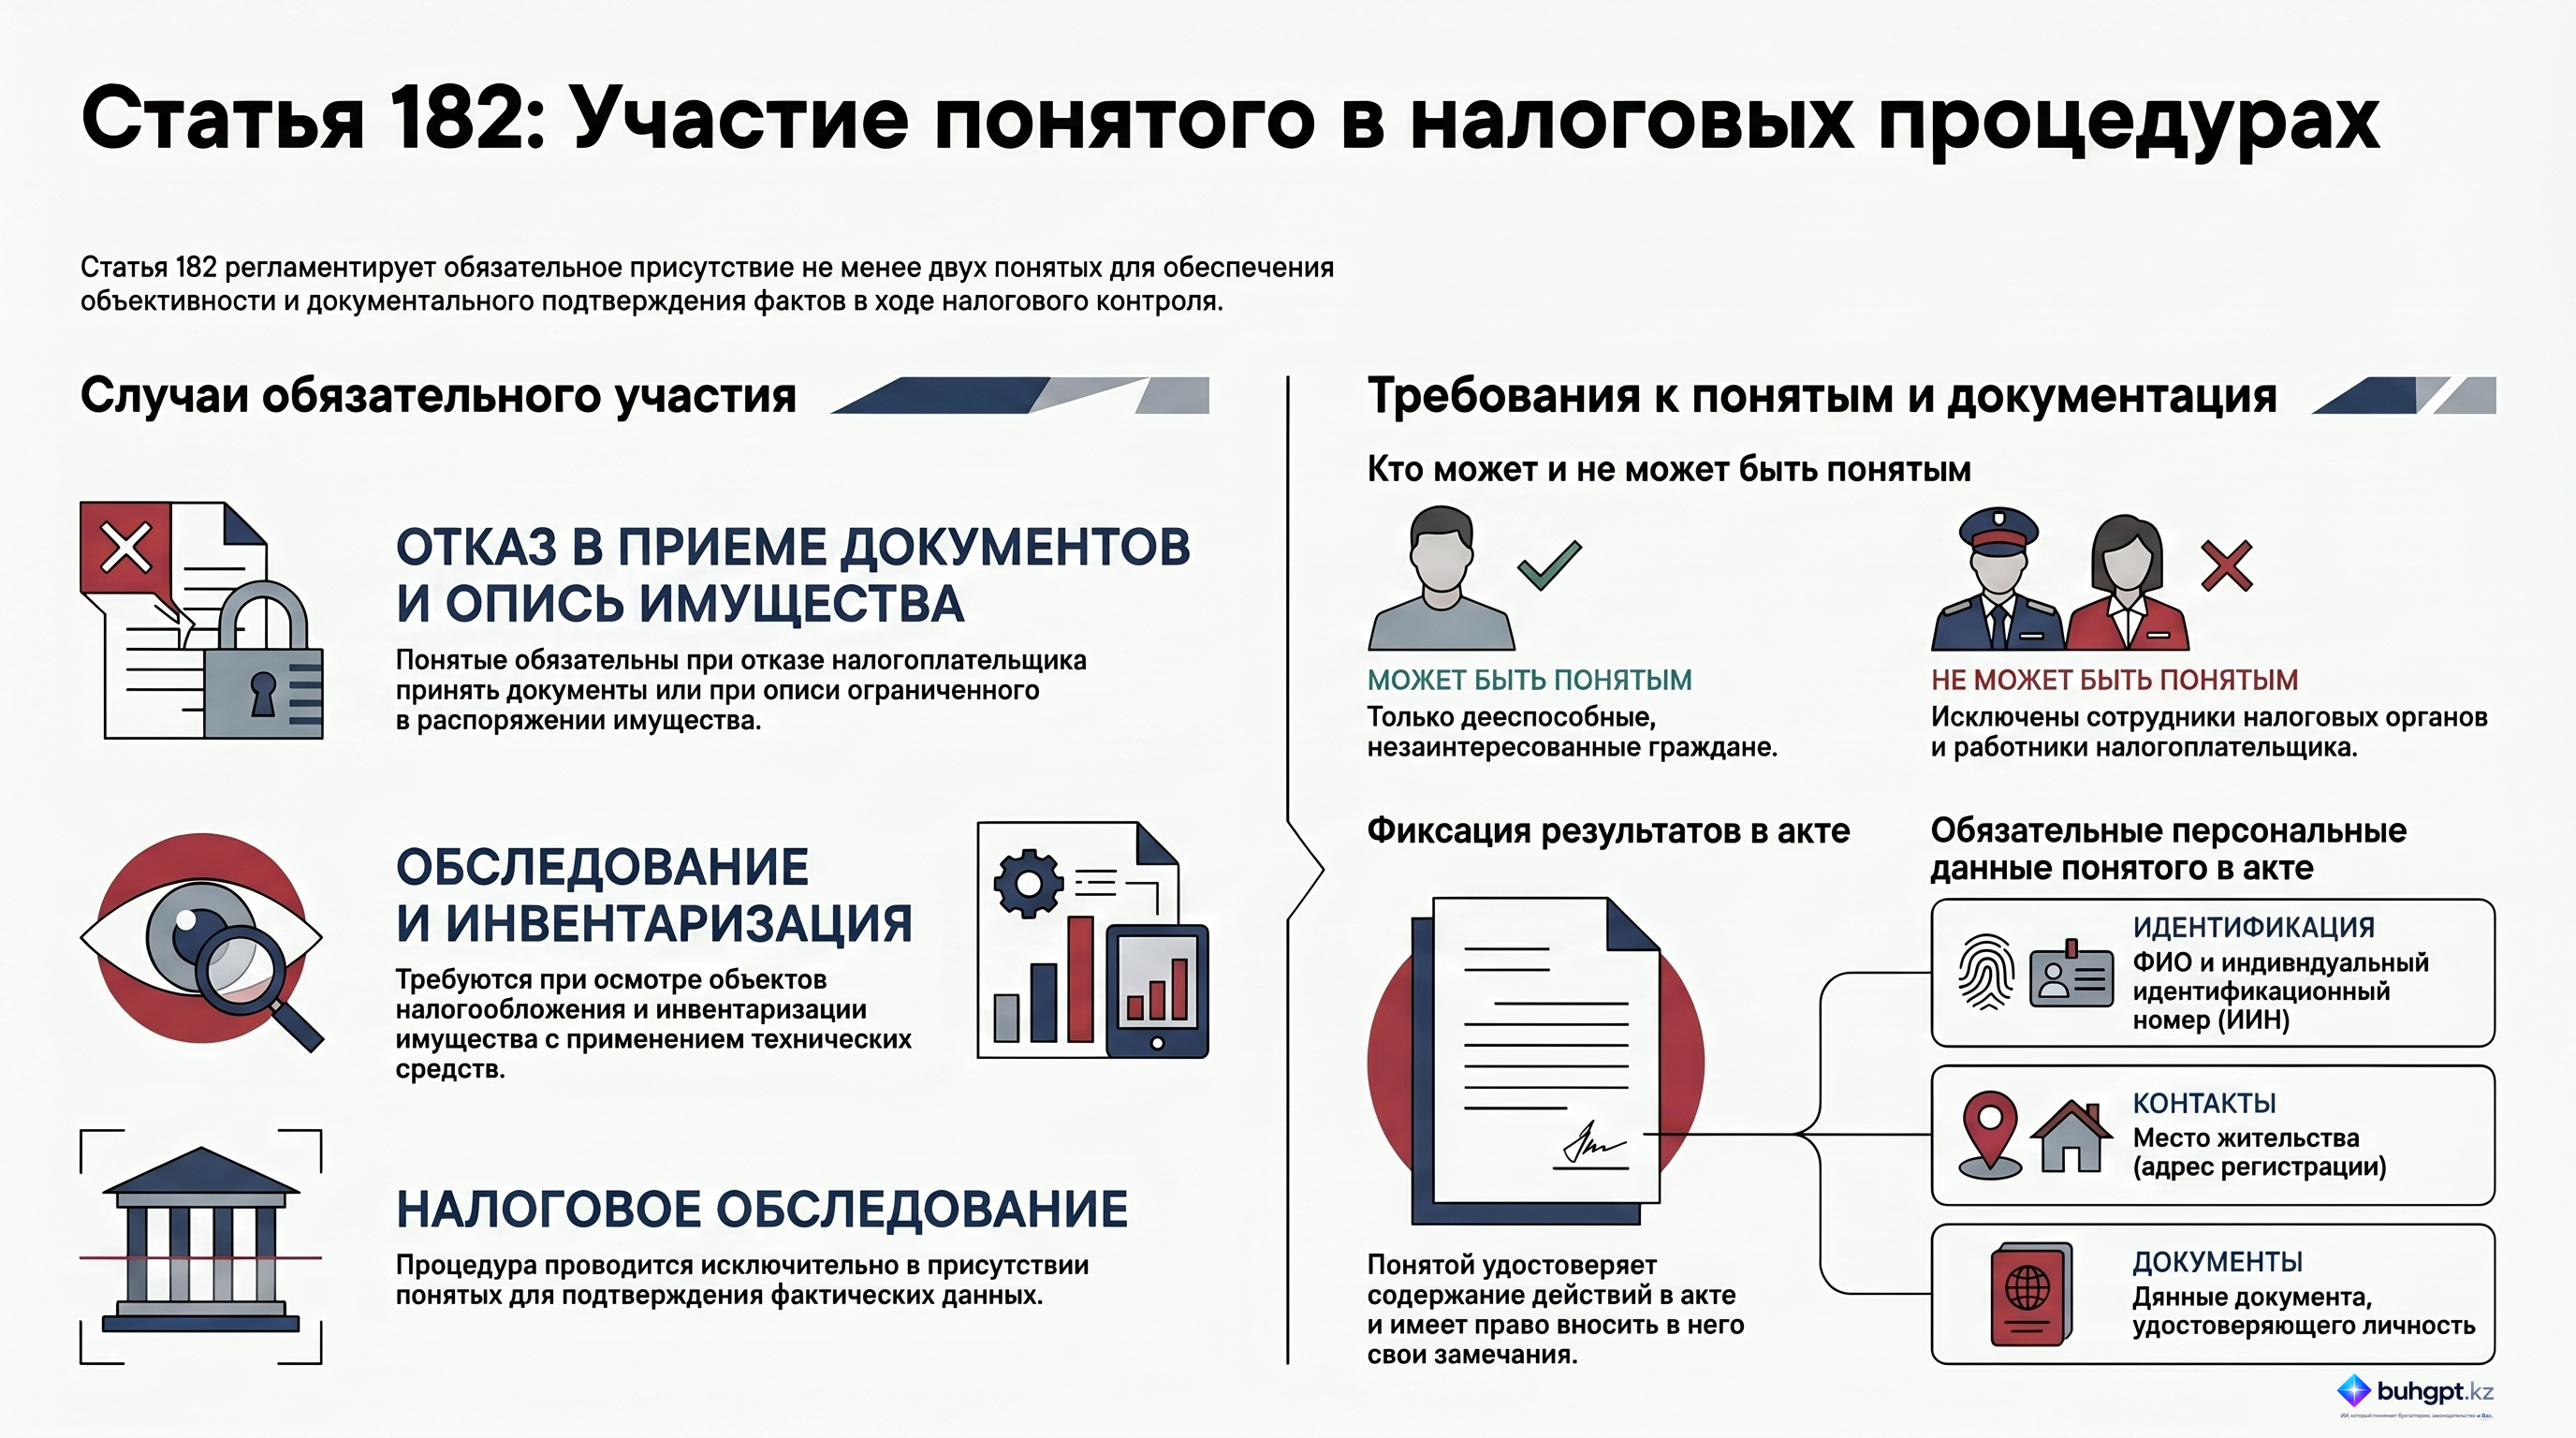
1. Должностными лицами налоговых органов по их требованию или требованию налогоплательщика (налогового агента) следующие действия осуществляются с участием не менее двух понятых:
1) вручение документов налоговых органов, предусмотренных настоящим Кодексом (при отказе налогоплательщика (налогового агента) их принять);
2) опись ограниченного в распоряжении имущества налогоплательщика (налогового агента);
3) обследование имущества, являющегося объектом налогообложения и (или) объектом, связанным с налогообложением, независимо от его места нахождения, проводимое на основании предписания;
4) проведение на основании предписания инвентаризации имущества (кроме жилых помещений) налогоплательщика (налогового агента), в том числе с применением специальных средств (фото-, аудио-, видеоаппаратуры), в порядке, определенном настоящим Кодексом;
5) налоговое обследование.
2. В качестве понятого привлекаются совершеннолетние, дееспособные граждане, не заинтересованные в исходе действий должностного лица налогового органа и налогоплательщика (налогового агента).
Не допускается участие в качестве понятого должностного лица налогового органа, уполномоченных государственных органов, работника и учредителя налогоплательщика (налогового агента), в отношении которого проводится действие, предусмотренное пунктом 1 настоящей статьи.
3. Понятой удостоверяет факт, содержание и результаты действий должностных лиц налогового органа и налогоплательщика (налогового агента), при совершении которых он присутствовал, зафиксированных в акте о совершении действия с участием понятого, составляемом должностным лицом налогового органа.
Понятой вправе делать замечания по поводу совершенных действий. Замечания понятого подлежат занесению в акт о совершении действия с участием понятого, составляемый должностным лицом налогового органа.
В акте о совершении действия с участием понятого, составляемом должностным лицом налогового органа, обязательно указываются фамилия, имя и отчество, индивидуальный идентификационный номер, место жительства, вид и номер документа, удостоверяющего личность лица, участвовавшего в качестве понятого.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Участие понятых в налоговых процедурах согласно Статье 182 НК РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 182 Налогового кодекса Республики Казахстан, регламентирующей участие понятых в процессе налогового администрирования. Основная цель института понятых заключается в обеспечении объективности и прозрачности действий должностных лиц налоговых органов.
Законодательство устанавливает строгие требования к количеству (не менее двух человек), квалификации и независимости лиц, привлекаемых в качестве понятых. Их роль критически важна при проведении таких процедур, как опись и обследование имущества, налоговое обследование и вручение документов при отказе налогоплательщика от их приема. Документ фиксирует права понятых на внесение замечаний и устанавливает обязательный перечень персональных данных, необходимых для идентификации этих лиц в официальных актах.
Детальный анализ ключевых тем
1. Сферы обязательного участия понятых
Согласно Статье 182, участие не менее двух понятых является обязательным условием для законного проведения ряда действий должностными лицами налоговых органов. Эти действия инициируются либо по запросу самого налогоплательщика, либо по требованию налогового органа.
Перечень ситуаций, требующих присутствия понятых:
| № | Вид действия | Примечания и условия |
|---|---|---|
| 1 | Вручение документов | Применяется в случае официального отказа налогоплательщика принять документы налогового органа. |
| 2 | Опись имущества | Касается имущества налогоплательщика, распоряжение которым ограничено. |
| 3 | Обследование имущества | Проводится в отношении объектов налогообложения независимо от места их нахождения на основании предписания. |
| 4 | Инвентаризация имущества | Исключает жилые помещения. Проводится на основании предписания с использованием технических средств (аудио, видео, фото). |
| 5 | Налоговое обследование | Общая процедура контроля, предусмотренная Кодексом. |
2. Квалификационные требования и ограничения к понятым
Закон четко разграничивает круг лиц, которые могут и не могут выступать в роли понятых, чтобы исключить конфликт интересов.
- Критерии допуска:
- Совершеннолетие (18+ лет).
- Полная дееспособность.
- Отсутствие личной или профессиональной заинтересованности в результатах проводимых действий.
- Категорический запрет на участие:
- Должностные лица налоговых органов.
- Сотрудники уполномоченных государственных органов.
- Работники налогоплательщика, в отношении которого проводятся действия.
- Учредители (участники) указанного налогоплательщика.
3. Процессуальное оформление и права понятых
Основная функция понятого — удостоверение факта, содержания и результатов действий налогового органа. Все данные фиксируются в специальном акте, составляемом должностным лицом.
Обязательные реквизиты понятого в акте:
- Фамилия, имя, отчество (при наличии).
- Индивидуальный идентификационный номер (ИИН).
- Место жительства.
- Данные документа, удостоверяющего личность.
Важным аспектом является право понятого на выражение собственной позиции: он может вносить любые замечания по поводу проводимых действий, и эти замечания подлежат обязательному отражению в акте.
Ключевые цитаты и контекст
«Понятый удостоверяет факт, содержание и результаты действий должностных лиц налогового органа и налогоплательщика...»
Контекст: Эта норма определяет юридическую значимость фигуры понятого. Он выступает независимым свидетелем, чья подпись подтверждает, что процедура была проведена в соответствии с законом и зафиксированные в акте данные соответствуют действительности.
«Не допускается участие в качестве понятых должностных лиц налогового органа... а также работников и учредителей налогоплательщика...»
Контекст: Данное ограничение направлено на предотвращение предвзятости. Оно гарантирует, что ни одна из сторон (ни государство в лице чиновников, ни бизнес в лице своих сотрудников) не сможет манипулировать результатами осмотра или описи через подконтрольных лиц.
«Понятый имеет право вносить замечания по поводу совершенных действий, которые должны быть отражены в акте».
Контекст: Эта фраза подчеркивает активную роль понятого. Он не просто пассивный наблюдатель, но лицо, наделенное правом фиксировать нарушения или особенности процесса, которые должностное лицо могло упустить или намеренно не указать.
Практические выводы и рекомендации
На основе анализа Статьи 182 можно выделить следующие важные аспекты для обеспечения правомерности налоговых процедур:
- Проверка легитимности состава: Перед началом действий необходимо убедиться, что привлечено не менее двух понятых и они не являются аффилированными лицами (не работают в компании налогоплательщика и не служат в налоговой).
- Идентификация личности: Должностное лицо обязано проверить и внести в акт полные паспортные данные и ИИН понятых. Отсутствие этих данных может поставить под сомнение юридическую силу документа.
- Использование технических средств при инвентаризации: При проведении инвентаризации (кроме жилья) необходимо учитывать, что закон предписывает использование фото-, аудио- и видеоаппаратуры, что также должно фиксироваться в присутствии понятых.
- Реализация права на замечания: В случае возникновения спорных моментов во время обследования или описи, понятые должны быть проинформированы о своем праве внести замечания в акт до его подписания.
- Вручение документов через понятых: В случае отказа налогоплательщика от подписи при получении документов, фиксация этого факта понятыми является единственным законным способом подтверждения факта попытки вручения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое минимальное количество понятых должно присутствовать при совершении налоговыми органами действий, предусмотренных статьей 182?
Не менее двух понятых. Согласно статье 182, должностные лица обязаны привлекать как минимум двух граждан для удостоверения хода и результатов своих действий.
В каком случае вручение документов налогоплательщику обязательно должно происходить в присутствии понятых?
Если налогоплательщик отказывается принять документы. Участие понятых необходимо для фиксации факта попытки вручения и отказа адресата от получения корреспонденции.
Кто из перечисленных лиц может быть привлечен в качестве понятого согласно Налоговому кодексу РК?
Совершеннолетний дееспособный гражданин, не заинтересованный в исходе дела. Понятым может быть лицо, достигшее 18 лет, обладающее полной дееспособностью и не имеющее личного или профессионального интереса в результатах действий.
Проведение инвентаризации каких объектов с участием понятых прямо ИСКЛЮЧЕНО статьей 182?
Жилые помещения. Статья 182 прямо указывает, что инвентаризация с участием понятых в рамках данной нормы не распространяется на жилые помещения.
Какое право имеет понятый при составлении акта о совершении налоговых действий?
Право вносить замечания по поводу совершенных действий. Понятый вправе требовать отражения в документе своих наблюдений или указать на нарушения, допущенные в ходе процедуры.
🃏 Карточки самопроверки
51 карточек для запоминания ключевых положений статьи 182. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления