Статья 184 НК РК 2026 — Меры принудительного взыскания налоговой задолженности
Глава 17. ПРИНУДИТЕЛЬНОЕ ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА ПО УПЛАТЕ НАЛОГОВ И ПЛАТЕЖЕЙ В БЮДЖЕТ · все статьи главы
Официальный текст статьи
1. Меры принудительного взыскания налоговой задолженности (далее – меры принудительного взыскания) – действия налогового органа, направленные на обеспечение исполнения налогоплательщиком (налоговым агентом) налогового обязательства по уплате налогов, платежей в бюджет, не выполненного в установленный срок в добровольном порядке.
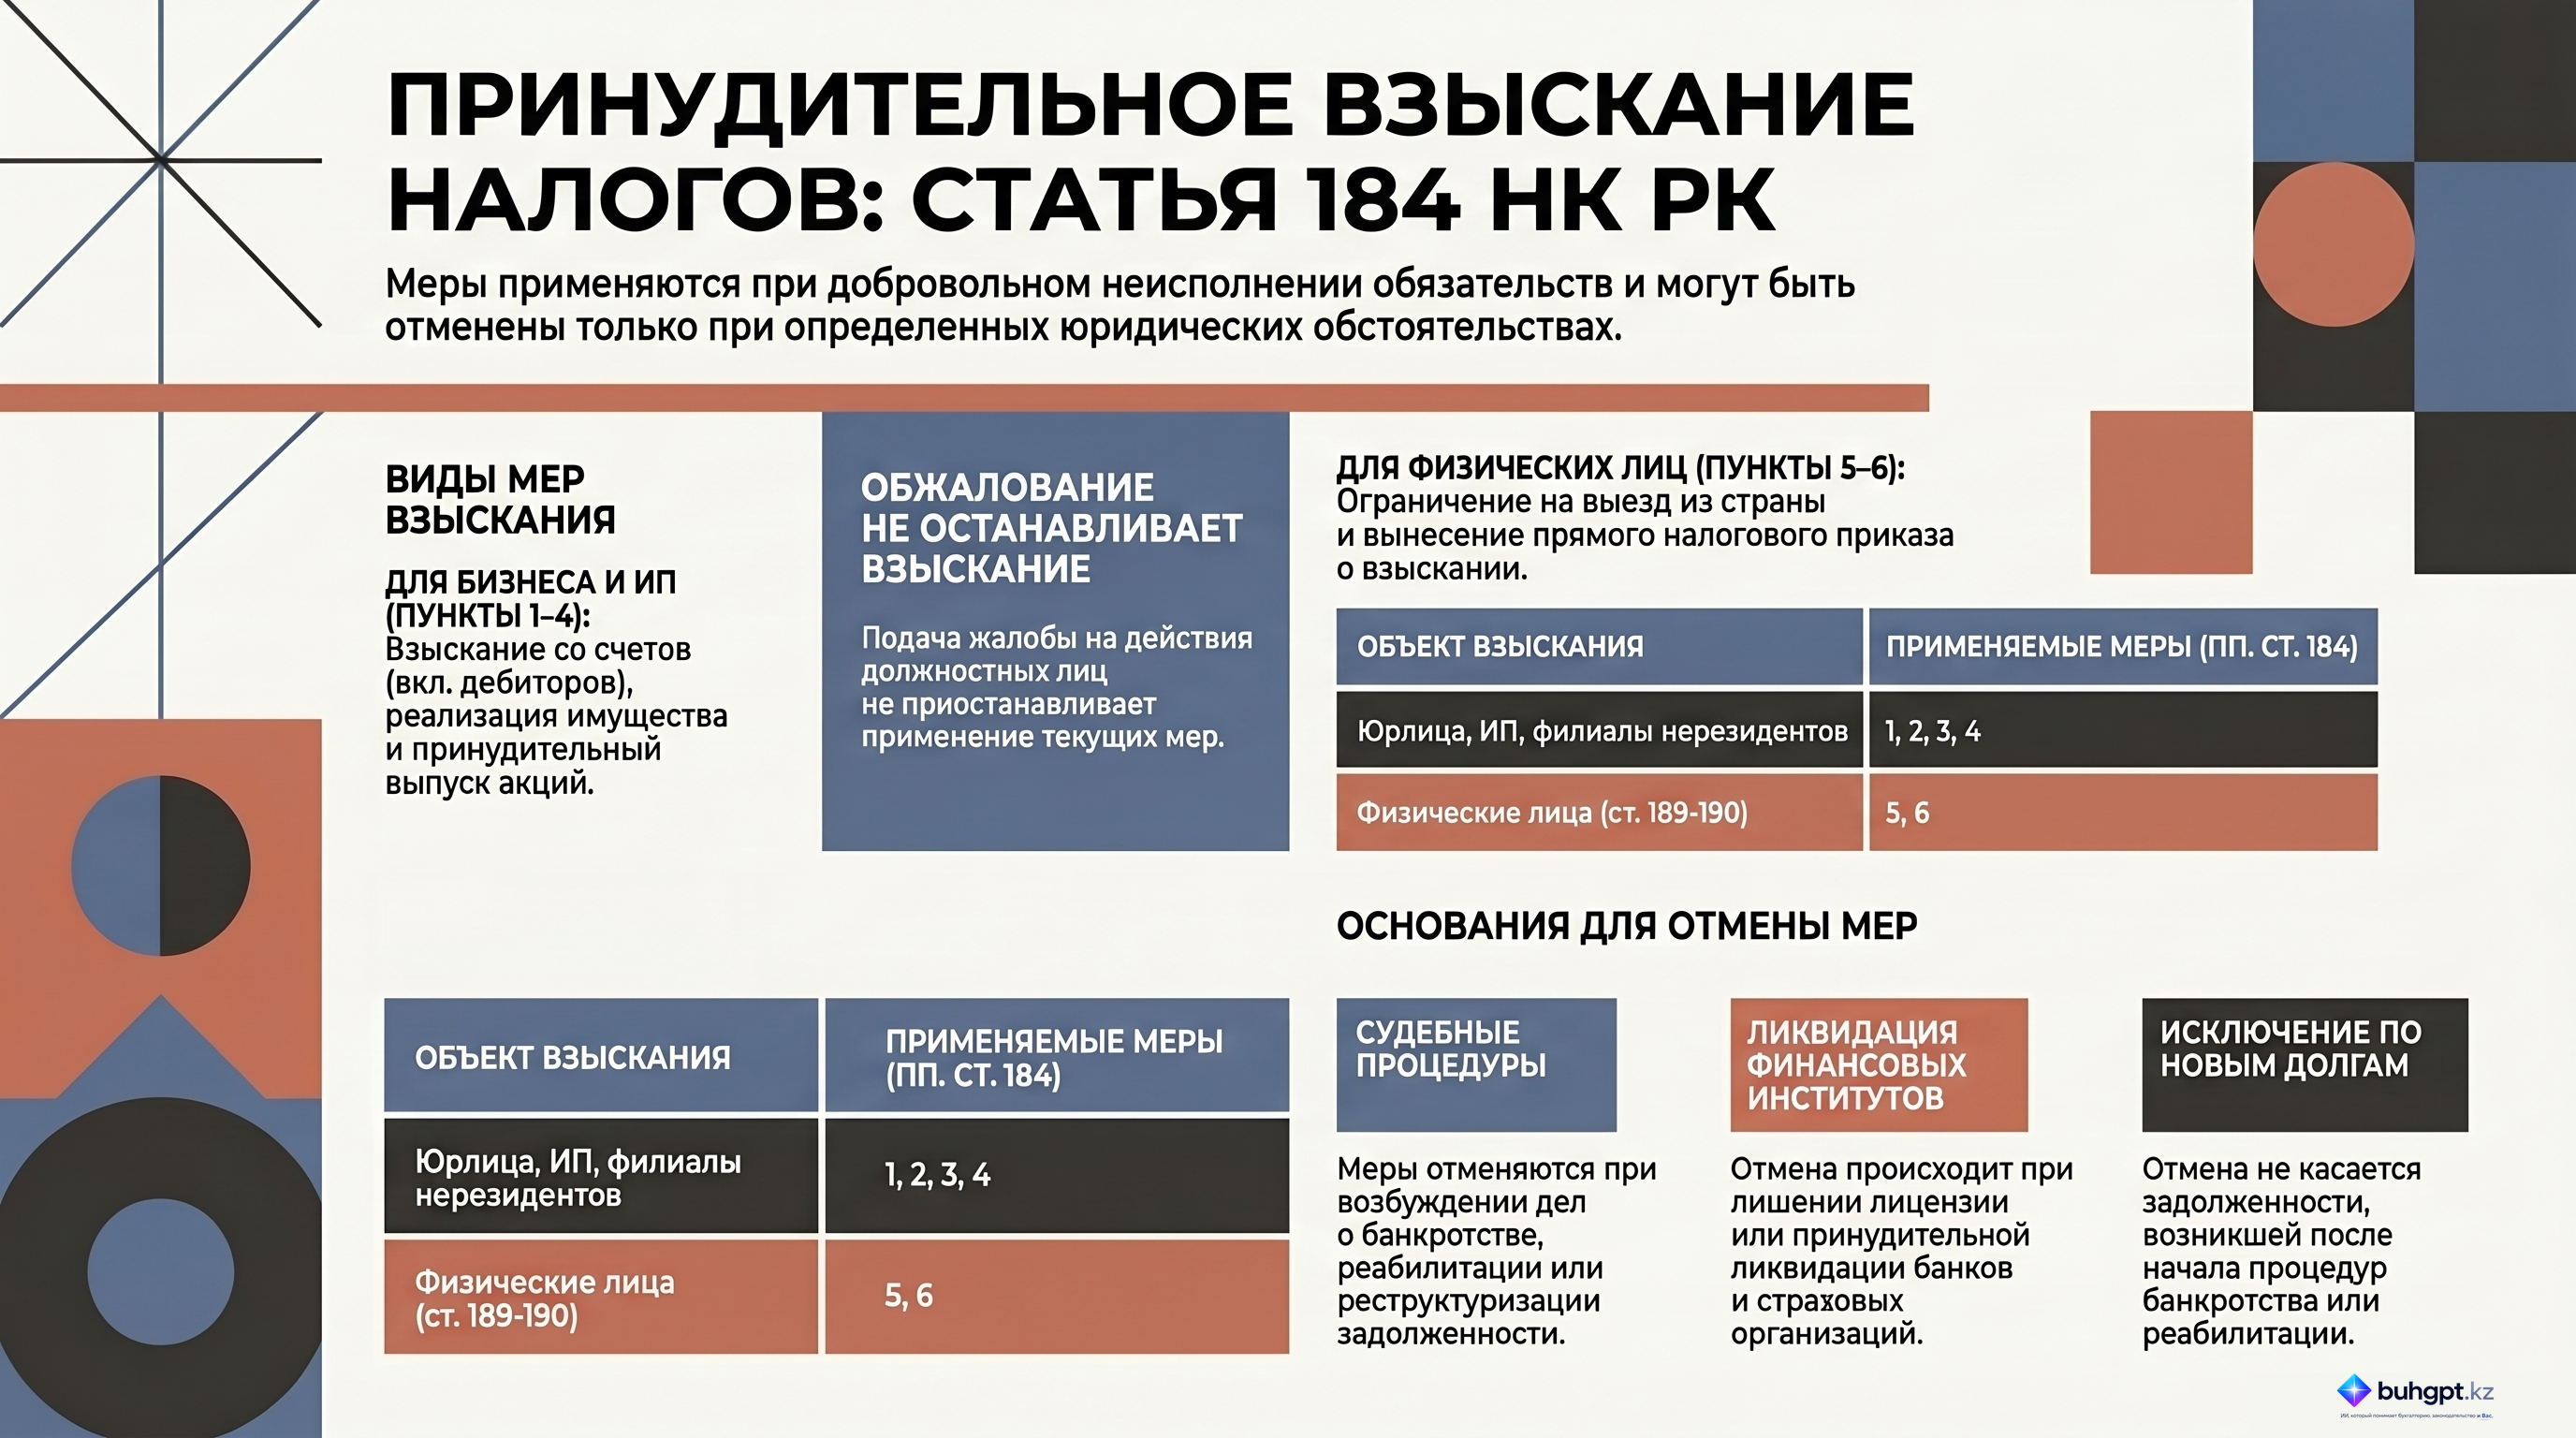
2. Мерами принудительного взыскания, применяемыми к налогоплательщику (налоговому агенту), являются:
1) взыскание за счет денег, находящихся на его банковских счетах;
2) взыскание со счетов дебиторов;
3) взыскание за счет реализации его ограниченного в распоряжении имущества;
4) принудительный выпуск объявленных акций;
5) временное ограничение на выезд из Республики Казахстан;
6) вынесение налогового приказа о взыскании задолженности физического лица.
Меры принудительного взыскания, предусмотренные подпунктами 1) – 4) части первой настоящего пункта, применяются к юридическому лицу, структурному подразделению юридического лица, нерезиденту, осуществляющему деятельность в Республике Казахстан через постоянное учреждение, индивидуальному предпринимателю, лицу, занимающемуся частной практикой.
Меры принудительного взыскания, предусмотренные подпунктами 5) – 6) части первой настоящего пункта, применяются к субъектам, определенным в статьях 189 и 190 настоящего Кодекса.
3. Меры принудительного взыскания, предусмотренные подпунктами 1) – 5) части первой пункта 2 настоящей статьи, подлежат отмене:
1) со дня вынесения судебного акта о возбуждении производства по делу о банкротстве;
2) со дня вынесения судебного акта о возбуждении производства по делу о реабилитации;
3) со дня вынесения судебного акта о применении в отношении должника процедуры реструктуризации задолженности;
4) с даты принятия уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций решения о лишении лицензии филиала банка – нерезидента Республики Казахстан, филиала страховой (перестраховочной) организации – нерезидента Республики Казахстан на проведение банковских операций;
5) со дня вступления в законную силу судебного акта о принудительной ликвидации банка второго уровня, страховой (перестраховочной) организации.
Положения данного пункта не распространяются на суммы налоговой задолженности, возникшие со дня, следующего за днем возбуждения производств по делам о банкротстве и реабилитации, а также вынесения судебного акта о применении в отношении должника процедуры реструктуризации задолженности.
4. Обжалование действий должностных лиц по принудительному взысканию налоговой задолженности не приостанавливает применение или действие мер принудительного взыскания налоговой задолженности.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по статье 184 Налогового кодекса РК: Меры принудительного взыскания налоговой задолженности
Исполнительное резюме
Настоящий документ представляет собой детальный анализ статьи 184 Налогового кодекса Республики Казахстан, регламентирующей механизмы принудительного исполнения налоговых обязательств. Статья определяет правовое поле для действий налоговых органов в случаях, когда налогоплательщик или налоговый агент не выполняет обязательства по уплате налогов и платежей в бюджет в установленные сроки в добровольном порядке.
Документ классифицирует виды мер принудительного взыскания, определяет круг субъектов, к которым они применяются, а также устанавливает четкие юридические основания для отмены или приостановления данных мер. Ключевой особенностью законодательства является то, что процесс обжалования действий должностных лиц не является основанием для прекращения процедур взыскания.
Детальный анализ ключевых тем
1. Перечень и классификация мер принудительного взыскания
Законодательство предусматривает шесть основных инструментов воздействия на должников, которые можно разделить на финансовые, имущественные и административные ограничения:
| № | Мера взыскания | Характер воздействия |
|---|---|---|
| 1 | Взыскание средств с банковских счетов | Прямое изъятие денежных средств |
| 2 | Взыскание со счетов дебиторов | Перенаправление платежей от контрагентов должника в бюджет |
| 3 | Реализация ограниченного в распоряжении имущества | Продажа активов для покрытия долга |
| 4 | Принудительный выпуск объявленных акций | Корпоративный механизм взыскания |
| 5 | Временное ограничение на выезд из страны | Личное административное ограничение |
| 6 | Вынесение налогового приказа | Упрощенный порядок взыскания с физических лиц |
2. Субъектный состав применения мер
Статья 184 разграничивает применение вышеуказанных мер в зависимости от юридического статуса налогоплательщика:
- Меры 1–4 (Финансово-имущественные): Применяются к юридическим лицам, их структурным подразделениям, индивидуальным предпринимателям (ИП), лицам, занимающимся частной практикой, а также нерезидентам, действующим через постоянное учреждение.
- Меры 5–6 (Ограничительные и приказные): Применяются к субъектам, определенным в статьях 189 и 190 Кодекса (преимущественно физические лица и специфические категории плательщиков).
3. Основания для отмены мер принудительного взыскания
Законодательство устанавливает исчерпывающий перечень юридических фактов, при которых меры с 1-й по 5-ю могут быть отменены. Все они связаны с началом процедур банкротства, реабилитации или ликвидации финансовых институтов:
- Судебные акты: О возбуждении дел о банкротстве, реабилитации или применении процедуры реструктуризации задолженности.
- Решения по финансовым организациям: Лишение лицензии филиала банка/страховой организации-нерезидента или вступление в силу акта о принудительной ликвидации банка второго уровня или страховой организации.
Важное исключение: Данные послабления не распространяются на налоговую задолженность, которая возникла после принятия судебных актов о банкротстве, реабилитации или реструктуризации.
Значимые цитаты и контекст
«Меры принудительного взыскания налоговой задолженности представляют собой действия налогового органа, направленные на обеспечение исполнения налоговых обязательств... если они не были выполнены в установленный срок добровольно».
Контекст: Данная цитата определяет правовую природу мер как субсидиарный инструмент, который активируется исключительно после факта нарушения срока добровольной оплаты.
«Обжалование действий должностных лиц, связанных с принудительным взысканием налоговой задолженности, не приостанавливает применение мер принудительного взыскания».
Контекст: Это принципиальное положение подчеркивает презумпцию правомерности действий налогового органа в процессе взыскания. Налогоплательщик может оспаривать законность действий в суде, но сами процедуры (например, блокировка счетов или арест имущества) будут продолжаться параллельно с судебным разбирательством.
Практические выводы и идеи
- Приоритет исполнения над обжалованием: Тот факт, что жалоба на чиновников не останавливает взыскание, делает превентивное соблюдение налоговой дисциплины критически важным. Риск блокировки операционной деятельности остается высоким даже при наличии юридического спора.
- Дифференцированный подход к субъектам: Законодатель четко разделяет инструменты давления на бизнес (через счета и акции) и на физических лиц (через ограничение передвижения и налоговые приказы).
- Временные рамки защиты при банкротстве: Судебная защита от взысканий (банкротство/реабилитация) действует как «щит» только для старых долгов. Текущие налоговые обязательства, возникающие в процессе самой процедуры реабилитации, должны исполняться бесперебойно, иначе к ним будут применены стандартные меры принуждения.
- Риски для контрагентов (дебиторов): Возможность взыскания долга со счетов дебиторов означает, что финансовая нестабильность налогоплательщика может напрямую затронуть его деловых партнеров, вовлекая их в процесс погашения чужой налоговой задолженности.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что, согласно статье 184 Налогового кодекса РК, является основной целью мер принудительного взыскания?
Обеспечение исполнения налоговых обязательств, которые не были выполнены добровольно.. Меры принудительного взыскания направлены на получение налогов и платежей в бюджет, если налогоплательщик не уплатил их в установленный срок самостоятельно.
Какая из перечисленных мер применяется исключительно к субъектам, определенным в статьях 189 и 190 Налогового кодекса (включая физических лиц)?
Вынесение налогового приказа о взыскании задолженности.. Согласно тексту статьи, мера по вынесению налогового приказа (пункт 6) относится к субъектам из статей 189 и 190, в то время как первые четыре меры касаются бизнеса.
К какому типу субъектов относятся меры взыскания со счетов дебиторов?
Юридические лица, ИП и лица, занимающиеся частной практикой.. Закон четко ограничивает применение первых четырех мер (включая взыскание с дебиторов) именно этой категорией налогоплательщиков.
С какого момента могут быть отменены меры принудительного взыскания (пункты 1–5), если налогоплательщик признан неплатежеспособным?
С момента вынесения судебного акта о возбуждении дела о банкротстве.. Это прямое основание для отмены мер, предусмотренное пунктом 1 части третьей статьи 184.
Приостанавливается ли применение мер взыскания, если налогоплательщик решил обжаловать действия должностных лиц?
Нет, обжалование не приостанавливает применение мер.. Заключительное положение статьи прямо указывает, что обжалование действий не останавливает процесс принудительного взыскания.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 184. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления