Статья 146 НК РК 2026 — Горизонтальный мониторинг
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
1. Горизонтальный мониторинг – вид налогового мониторинга, осуществляемый путем информационного взаимодействия уполномоченного органа с участником горизонтального мониторинга, который:
1) основан на взаимном доверии;
2) направлен на минимизацию налоговых рисков;
3) заключается в изучении и анализе деятельности участника горизонтального мониторинга без вмешательства в его предпринимательскую деятельность и представлении следующих рекомендаций по результатам горизонтального мониторинга:
по вопросам исполнения налогового обязательства (далее – рекомендация по вопросам исполнения налогового обязательства);
по улучшению системы внутреннего контроля в сфере налогообложения (далее – рекомендация по улучшению системы внутреннего контроля в сфере налогообложения);
4) предоставляет возможность получения участником горизонтального мониторинга предварительных разъяснений.
2. Информационное взаимодействие осуществляется посредством использования витрины данных.
Витрина данных – информационная система, посредством которой осуществляется расширенное информационное взаимодействие между уполномоченным органом и налогоплательщиком в рамках горизонтального мониторинга.
Витрина данных предназначена для обмена информацией и документами, раскрытия данных налоговой отчетности путем размещения информации и документов налогового, бухгалтерского и иных видов учетов, первичных документов, а также отчетов участника горизонтального мониторинга по системе внутреннего контроля в сфере налогообложения.
Минимальные требования по организации витрины данных налогоплательщика для вступления в горизонтальный мониторинг утверждаются уполномоченным органом.
Система внутреннего контроля в сфере налогообложения включает свод правил, политик и организационных мер, применяемых налогоплательщиком в его бизнес-процессах для обеспечения достоверности налогового, бухгалтерского, производственного и иных видов учетов в целях достижения корректности исчисления налогового обязательства.
Требования к информации и отчетам по системе внутреннего контроля в сфере налогообложения утверждаются уполномоченным органом.
Порядок осуществления информационного взаимодействия устанавливается в регламенте информационного взаимодействия, являющегося неотъемлемой частью соглашения о горизонтальном мониторинге.
В регламенте информационного взаимодействия определяются также порядок и сроки предоставления уполномоченному органу удаленного доступа к просмотру данных программного обеспечения, предназначенного для автоматизации бухгалтерского и (или) налогового учетов.
3. Участник горизонтального мониторинга обеспечивает информационное взаимодействие по следующим налогам и платежам в бюджет:
1) корпоративный подоходный налог;
2) налог на добавленную стоимость;
3) индивидуальный подоходный налог;
4) социальный налог;
5) налог на имущество;
6) специальные платежи и налоги недропользователей;
7) акциз.
Указанный перечень налогов и платежей в бюджет не является исчерпывающим и может быть расширен в соглашении о горизонтальном мониторинге.
4. Налоговый контроль по налогам и платежам в бюджет, по которым не осуществляется информационное взаимодействие, проводится в общеустановленном порядке.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Горизонтальный мониторинг в Республике Казахстан: Аналитический брифинг по Статье 146 Налогового кодекса
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 146 Налогового кодекса Республики Казахстан, регламентирующей институт горизонтального мониторинга. Горизонтальный мониторинг определяется как инновационная форма налогового контроля, базирующаяся на принципах взаимного доверия и расширенного информационного взаимодействия между государством и налогоплательщиком. Основная цель данной модели — переход от карательного контроля к превентивному сотрудничеству, направленному на снижение налоговых рисков и повышение прозрачности бизнеса через использование современных цифровых инструментов, таких как «витрина данных».
Анализ ключевых тем
1. Фундаментальные принципы и цели
Горизонтальный мониторинг радикально меняет парадигму отношений между налоговыми органами и участниками рынка. В основе этой модели лежат четыре критических аспекта:
- Взаимное доверие: Переход к открытому диалогу.
- Управление рисками: Совместная работа по выявлению и минимизации потенциальных налоговых нарушений до их совершения.
- Дистанционный анализ: Изучение деятельности участника проводится без прямого вмешательства в операционные бизнес-процессы.
- Консультационная поддержка: Возможность получения предварительных разъяснений и рекомендаций по улучшению систем внутреннего контроля и исполнению обязательств.
2. Технологическая инфраструктура: «Витрина данных»
Центральным элементом взаимодействия является витрина данных — специализированная информационная система. Она служит платформой для раскрытия следующей информации:
- Данные налоговой отчетности.
- Бухгалтерский учет и иные виды учета.
- Первичные учетные документы.
- Отчетность по системе внутреннего контроля.
Уполномоченный орган устанавливает минимальные технические требования к организации такой витрины, обеспечивая стандартизацию обмена данными.
3. Система внутреннего контроля (СВК)
Законодательство накладывает на налогоплательщика обязательство по поддержанию эффективной СВК. Это включает в себя комплекс мер и правил, гарантирующих:
- Достоверность ведения учета.
- Корректность исчисления налогов и платежей.
Требования к структуре и содержанию отчетов по СВК утверждаются уполномоченным органом, что делает внутренний аудит компании частью общей системы налогового администрирования.
4. Регламентация и охват налогов
Процесс мониторинга строго формализован. Порядок взаимодействия закрепляется в регламенте, который является неотъемлемой частью соглашения о горизонтальном мониторинге. Этот документ определяет сроки и правила предоставления удаленного доступа к учетным программам налогоплательщика.
Объекты мониторинга (основной перечень):
| Тип налога/платежа | Статус включения в мониторинг |
|---|---|
| Корпоративный подоходный налог (КПН) | Обязательно (согласно общему списку) |
| Налог на добавленную стоимость (НДС) | Обязательно (согласно общему списку) |
| Индивидуальный подоходный налог (ИПН) | Обязательно (согласно общему списку) |
| Социальный налог | Обязательно (согласно общему списку) |
| Налог на имущество | Обязательно (согласно общему списку) |
| Акцизы | Обязательно (согласно общему списку) |
| Платежи недропользователей | Обязательно (специальные налоги) |
Примечание: Данный список не является исчерпывающим и может быть расширен в рамках индивидуального соглашения.
Важные цитаты и контекст
«Горизонтальный мониторинг... основывается на взаимном доверии»
- Контекст: Определение базового характера взаимодействия, который заменяет традиционные методы проверки на партнерские отношения.
«[Включает] изучение и анализ деятельности участника без вмешательства в его бизнес»
- Контекст: Подчеркивает невмешательство государства в операционную деятельность, фокусируясь исключительно на налоговых аспектах через удаленный доступ.
«Витрина данных предназначена для раскрытия информации налоговой отчетности, включая данные бухгалтерского и других видов учета»
- Контекст: Указывает на высокий уровень прозрачности, требуемый от участника, и глубину доступа налоговых органов к внутренней документации.
Ключевые выводы и аналитические инсайты
На основании анализа Статьи 146 можно выделить следующие практические аспекты функционирования системы:
- Приоритет превентивности: Горизонтальный мониторинг позволяет налогоплательщику получать разъяснения по спорным вопросам до момента подачи отчетности, что практически исключает вероятность возникновения штрафов и пеней по согласованным позициям.
- Цифровая трансформация учета: Участие в мониторинге требует от бизнеса высокого уровня автоматизации. Необходимость внедрения «витрины данных» и предоставления удаленного доступа к ПО означает, что компания должна иметь прозрачную и структурированную IT-архитектуру учета.
- Гибкость соглашений: Законодательство позволяет расширять перечень налогов, подлежащих мониторингу, через индивидуальные соглашения, что дает возможность крупному бизнесу полностью перевести налоговое взаимодействие в цифровой и доверительный формат.
- Разграничение ответственности: Для налогов и платежей, не включенных в соглашение об информационном взаимодействии, сохраняется стандартный порядок налогового контроля, что требует от компаний поддержания готовности к традиционным проверкам по этим направлениям.
- Стандартизация СВК: Поскольку требования к системе внутреннего контроля утверждаются государством, компаниям необходимо синхронизировать свои внутренние политики аудита с государственными стандартами для успешного прохождения мониторинга.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На каком основополагающем принципе базируется горизонтальный мониторинг согласно Статье 146 Налогового кодекса РК?
Взаимное доверие. Данная форма мониторинга предполагает партнерские отношения между государством и бизнесом, строящиеся на открытости и доверии.
Какова основная направленность горизонтального мониторинга?
Снижение налоговых рисков. Целью является выявление и устранение потенциальных ошибок в налогообложении до момента подачи отчетности.
С помощью какого инструмента осуществляется информационное взаимодействие между налоговым органом и участником?
Витрина данных. Это специализированная информационная система, предназначенная для раскрытия учетных данных и отчетности налогоплательщика.
Что включает в себя система внутреннего контроля налогоплательщика в контексте данной статьи?
Набор правил и мер для обеспечения достоверности учета и корректности исчисления налогов. Внутренний контроль направлен на минимизацию ошибок в бухгалтерском и налоговом учете внутри самой организации.
Где фиксируются порядок и сроки предоставления удаленного доступа к программному обеспечению налогоплательщика?
В регламенте информационного взаимодействия. Регламент является неотъемлемой частью соглашения и детально описывает технические и временные аспекты доступа.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 146. Бесплатно.
📊 Инфографика
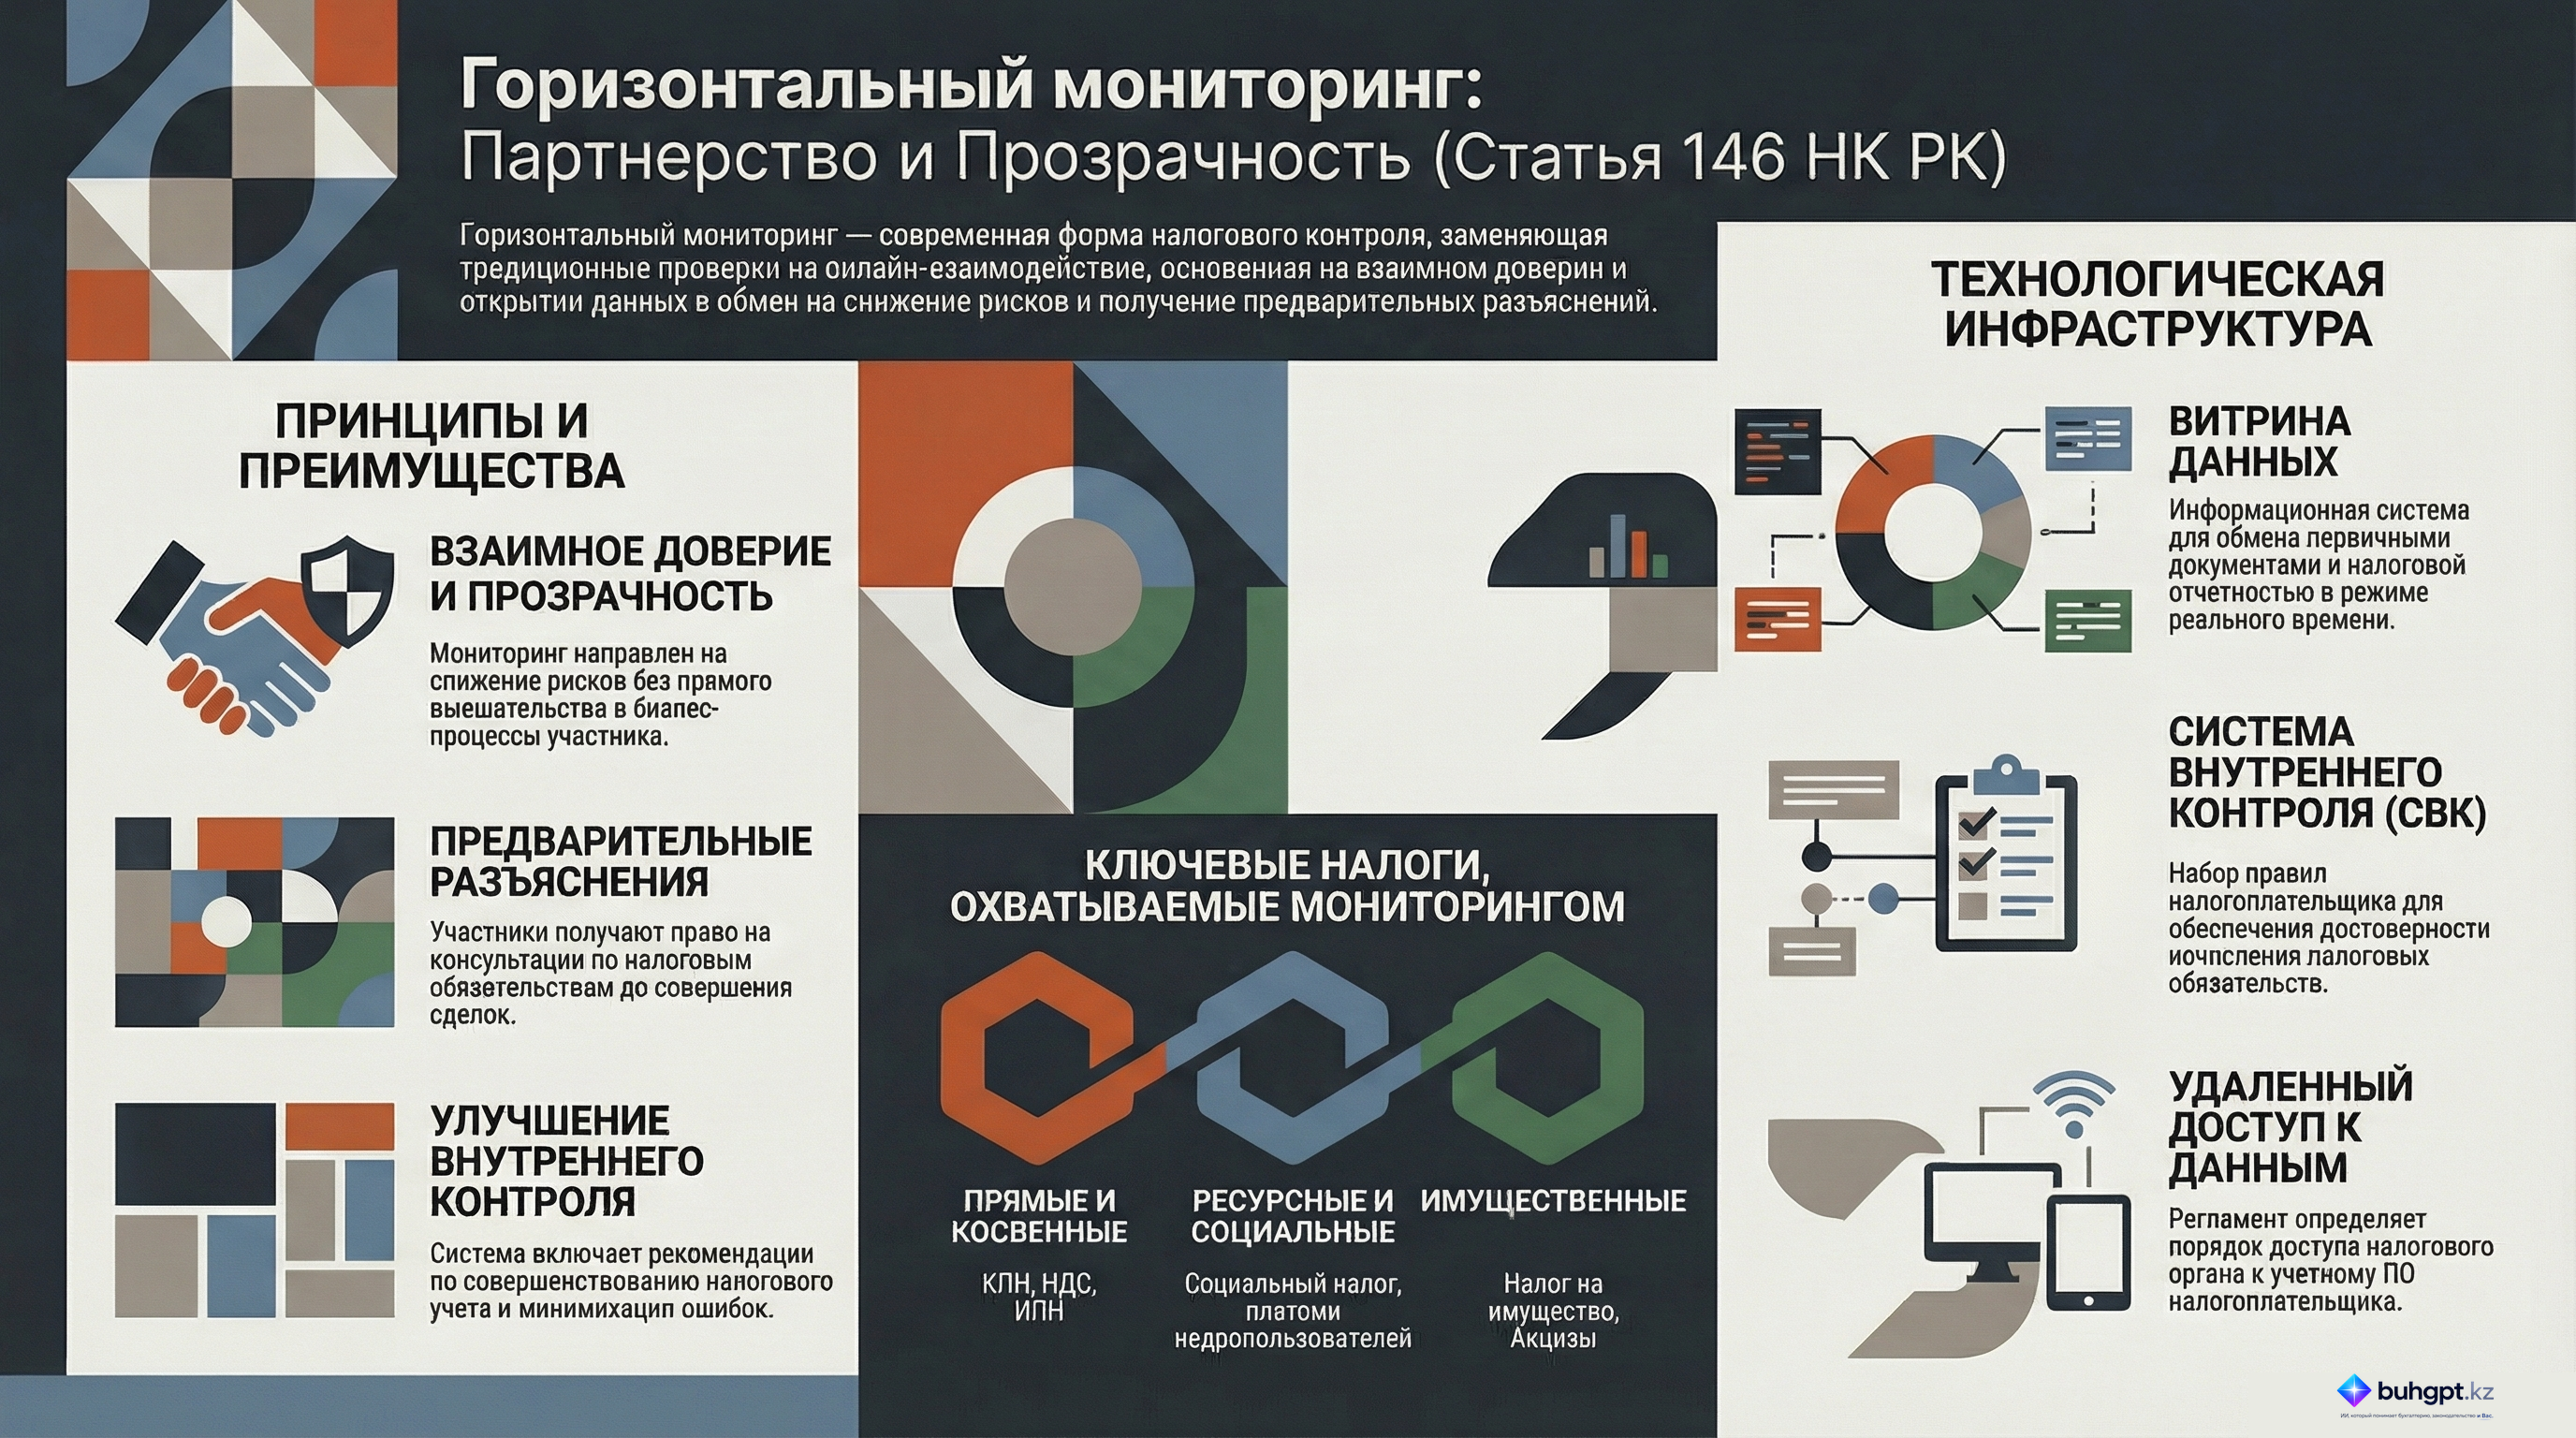
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления