Статья 145 НК РК 2026 — Порядок проведения мониторинга крупных налогоплательщиков
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
1. В ходе проведения мониторинга крупных налогоплательщиков уполномоченный орган вправе требовать у участников мониторинга крупных налогоплательщиков представления:
1) документов и письменных пояснений, подтверждающих правильность исчисления налогов и своевременность уплаты (удержания и перечисления) налогов и платежей в бюджет;
2) финансовой отчетности участника и его дочерних организаций.
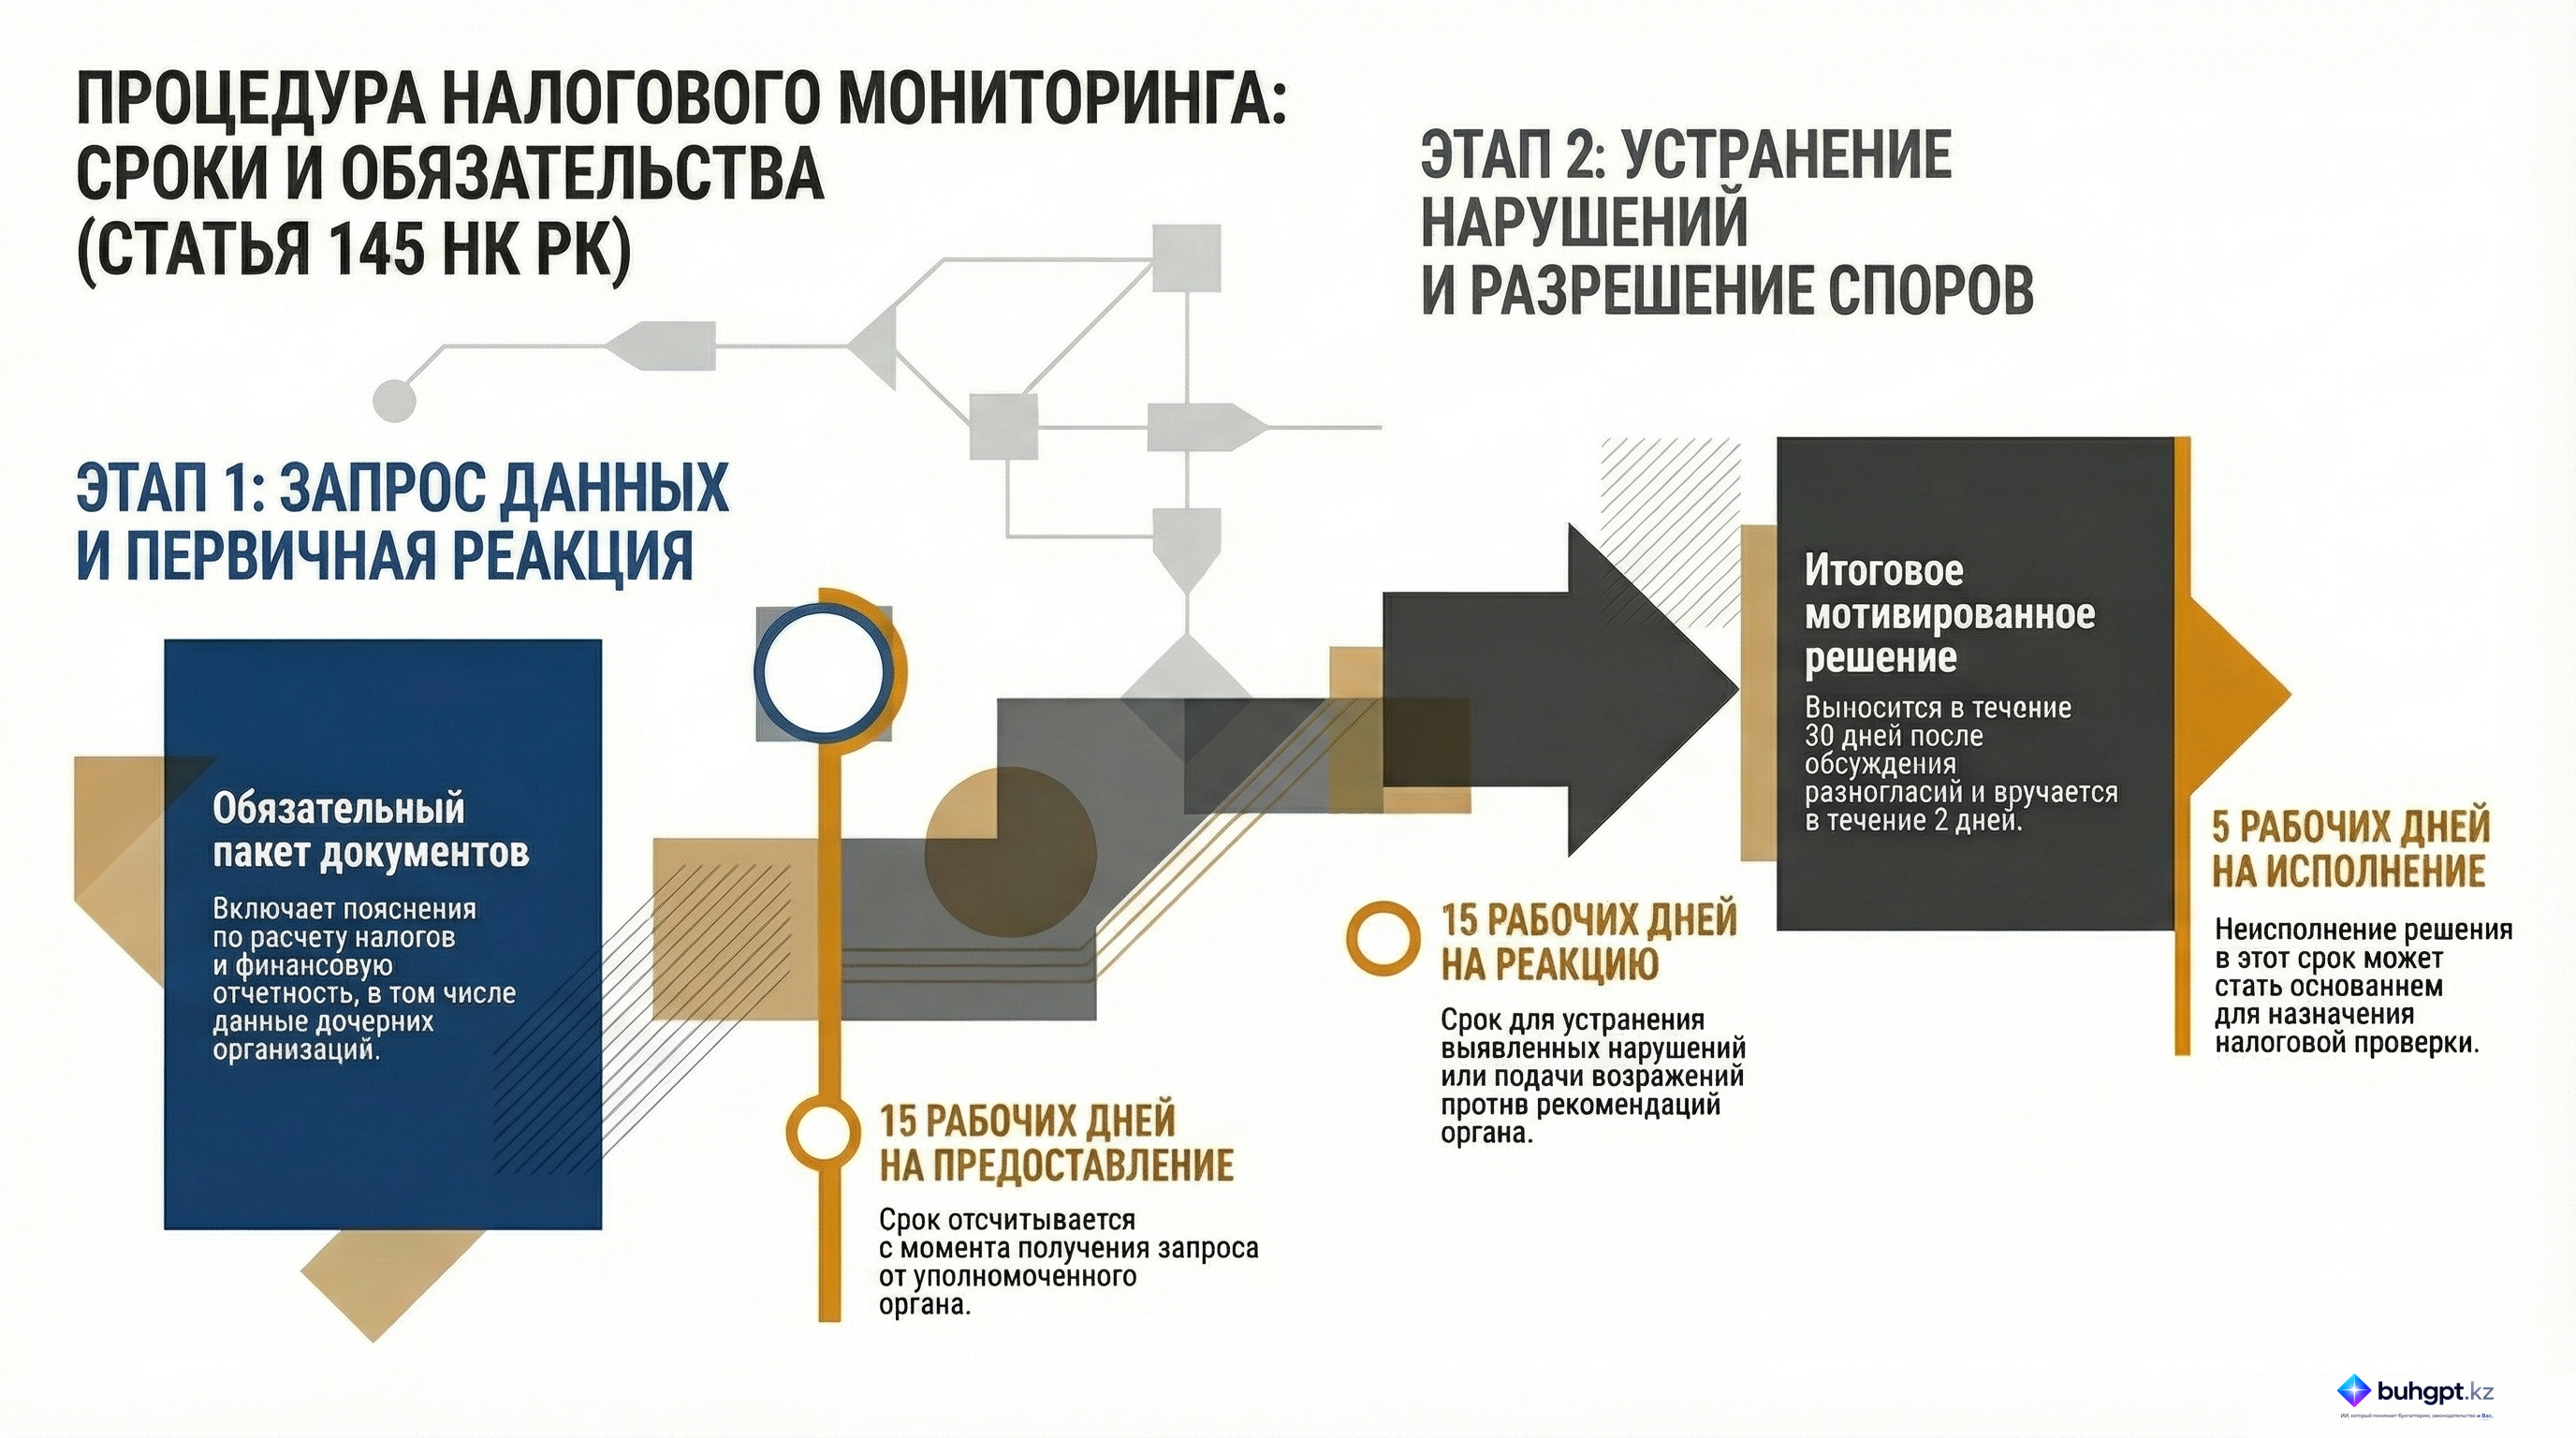
Срок исполнения участником мониторинга крупных налогоплательщиков требования составляет пятнадцать рабочих дней, следующих за днем вручения.
2. В случае выявления нарушений и расхождений по результатам мониторинга крупных налогоплательщиков уполномоченный орган представляет участнику мониторинга крупных налогоплательщиков рекомендацию по результатам мониторинга крупных налогоплательщиков (далее в целях настоящего параграфа – рекомендация) для самостоятельного устранения нарушений и расхождений.
Участник мониторинга крупных налогоплательщиков в течение пятнадцати рабочих дней, следующих за днем вручения рекомендации:
1) устраняет выявленные нарушения и расхождения – в случае согласия с указанными в рекомендации нарушениями и расхождениями;
2) представляет пояснение об отсутствии нарушений и расхождений (далее в целях настоящего параграфа – пояснение) – в случае несогласия с указанными в рекомендации нарушениями и расхождениями.
Уполномоченный орган проводит встречу с участником мониторинга крупных налогоплательщиков для обоснования нарушений и расхождений, а также доводов участника, изложенных в пояснении на рекомендацию.
3. В случае несогласия с изложенными доводами участника мониторинга крупных налогоплательщиков уполномоченный орган не позднее тридцати рабочих дней, следующих за днем получения пояснения, выносит мотивированное решение по мониторингу крупных налогоплательщиков (далее в целях настоящего параграфа – мотивированное решение).
Мотивированное решение представляется участнику мониторинга крупных налогоплательщиков в течение двух рабочих дней, следующих за днем вынесения.
Срок исполнения участником мониторинга крупных налогоплательщиков мотивированного решения составляет пять рабочих дней, следующих за днем вручения.
4. Неисполнение мотивированного решения является основанием для назначения налоговой проверки.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Процедура мониторинга крупных налогоплательщиков согласно Статье 145 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 145 Налогового кодекса Республики Казахстан, регламентирующей процесс мониторинга крупных налогоплательщиков. Основная цель этой процедуры заключается в обеспечении государственного контроля над правильностью исчисления и своевременностью уплаты налогов через механизм запросов, рекомендаций и мотивированных решений. Документ структурирует обязанности налогоплательщиков, четкие временные рамки для взаимодействия с уполномоченным органом и правовые последствия несоблюдения установленных требований.
Детальный анализ ключевых положений
1. Обязательства участников мониторинга
Участники мониторинга несут строгую ответственность за предоставление данных по запросу уполномоченного органа. Объем запрашиваемой информации включает:
- Документальное подтверждение: Документы и письменные пояснения, обосновывающие расчеты налогов и подтверждающие факт их уплаты.
- Отчетность: Полная финансовая отчетность, которая в обязательном порядке должна включать данные по дочерним организациям налогоплательщика.
2. Механизм реагирования на нарушения
Процедура мониторинга предполагает итерационный процесс взаимодействия при выявлении несоответствий:
- Вынесение рекомендаций: При обнаружении нарушений уполномоченный орган направляет рекомендации по их устранению.
- Реакция налогоплательщика: Участнику предоставляется выбор: либо устранить указанные нарушения, либо официально выразить несогласие, представив соответствующие пояснения.
- Разрешение разногласий: В случае несогласия налогоплательщика предусмотрено проведение личных встреч для обсуждения доводов сторон.
3. Регламентированные сроки (График процедур)
Соблюдение временных интервалов является критическим аспектом Статьи 145. Основные сроки сведены в таблицу ниже:
| Действие | Срок исполнения | Точка отсчета |
|---|---|---|
| Предоставление информации по запросу | 15 рабочих дней | Момент получения запроса |
| Устранение нарушений или подача пояснений | 15 рабочих дней | Момент получения рекомендаций |
| Вынесение мотивированного решения | 30 рабочих дней | После рассмотрения пояснений при наличии разногласий |
| Вручение мотивированного решения | 2 рабочих дня | С момента вынесения решения |
| Исполнение мотивированного решения | 5 рабочих дней | С момента вручения решения |
Ключевые цитаты и контекст
Для понимания правового духа статьи важно выделить следующие положения:
«Участник мониторинга должен в течение пятнадцати рабочих дней либо устранить нарушения, либо представить пояснение, если с ними не согласен».
- Контекст: Эта цитата подчеркивает право налогоплательщика на защиту своей позиции. Законодательство не предполагает безусловного признания вины, оставляя окно для диалога и аргументации.
«Неисполнение данного решения может привести к назначению налоговой проверки».
- Контекст: Данная фраза определяет крайнюю меру воздействия. Игнорирование мотивированного решения уполномоченного органа автоматически переводит процесс из режима мониторинга (сотрудничества) в режим принудительной проверки.
Практические выводы и риски
На основе анализа текста Статьи 145 можно выделить следующие критические аспекты:
- Риск налоговой проверки: Самым серьезным последствием нарушения регламента является переход к полноценной налоговой проверке. Это происходит, если налогоплательщик не исполняет мотивированное решение в установленный пятидневный срок.
- Комплексность отчетности: Требование включать данные дочерних организаций в финансовую отчетность означает, что мониторинг охватывает не только головную компанию, но и всю структуру бизнеса налогоплательщика.
- Важность претензионной работы: Учитывая короткие сроки (15 дней на ответ и 5 дней на исполнение решения), эффективное взаимодействие с налоговым органом требует оперативного сбора документов и быстрой подготовки юридически значимых пояснений.
- Финальность мотивированного решения: Вынесение мотивированного решения — это финальная стадия административного диалога в рамках мониторинга. После его вручения у налогоплательщика остается крайне мало времени (всего 5 рабочих дней) на добровольное исполнение требований.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какой срок установлен для предоставления документов и пояснений участником мониторинга после получения запроса от уполномоченного органа?
15 рабочих дней. Этот срок прямо установлен законодательством для обеспечения своевременности процесса мониторинга.
Включает ли обязанность по предоставлению финансовой отчетности данные дочерних организаций участника мониторинга?
Да, финансовая отчетность должна включать данные дочерних организаций. Мониторинг крупных налогоплательщиков предполагает анализ всей структуры бизнеса, включая зависимые структуры.
Какое действие должен предпринять участник мониторинга в течение 15 рабочих дней после получения рекомендаций по устранению нарушений?
Устранить нарушения либо представить пояснение при несогласии. Это обеспечивает право налогоплательщика на защиту своей позиции до вынесения окончательного решения.
Что происходит, если после рассмотрения пояснений участника по рекомендациям между сторонами остаются разногласия?
Уполномоченный орган выносит мотивированное решение. Мотивированное решение является официальным итогом рассмотрения разногласий в рамках процедуры мониторинга.
В какой срок уполномоченный орган должен вынести мотивированное решение при сохранении разногласий?
30 рабочих дней. Этот срок отведен органу для детального анализа доводов налогоплательщика и подготовки юридически обоснованного решения.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 145. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 145
- В каких случаях проводится налоговый мониторинг
- Возможно ли проведение налогового мониторинга в отношении лица, занимающего частной практикой?
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления