Статья 144 НК РК 2026 — Мониторинг крупных налогоплательщиков
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
1. Мониторинг крупных налогоплательщиков осуществляется в отношении налогоплательщиков, включенных в перечень участников мониторинга крупных налогоплательщиков (далее в целях настоящего параграфа – перечень участников).
2. В перечень участников включаются:
1) поверенное лицо (оператор) и (или) недропользователь (недропользователи), указанные в соглашении (контракте) о разделе продукции, заключенном между Правительством Республики Казахстан или компетентным органом и недропользователем до 1 января 2009 года и прошедшем обязательную налоговую экспертизу, и (или) осуществляющие деятельность на нефтегазоконденсатном или морском месторождении;
2) недропользователь, который на 1 октября года, предшествующего году введения в действие перечня участников, соответствует следующим условиям:
с недропользователем заключен контракт на разведку, добычу, совмещенную разведку и добычу полезных ископаемых, за исключением контрактов на разведку, добычу общераспространенных полезных ископаемых и подземных вод;
недропользователь отнесен к категории градообразующих юридических лиц в соответствии с перечнем, утверждаемым центральным уполномоченным органом в сфере региональной политики;
3) налогоплательщики, ежегодная сумма уплаченных налогов которыми составляет не менее 2 000 000-кратного размера месячного расчетного показателя, действующего на конец года, в котором подлежит утверждению перечень участников.
При этом ежегодная сумма уплаченных налогов определяется за каждый из трех календарных лет, предшествующих году, в котором подлежит утверждению перечень участников;
4) банки второго уровня и страховые организации, совокупный годовой доход без учета уменьшения, предусмотренного статьей 255 настоящего Кодекса, которых за налоговый период, предшествующий году, в котором подлежит утверждению перечень участников, превышает 3 000 000-кратный размер месячного расчетного показателя, действующего на конец года, в котором подлежит утверждению перечень участников;
5) первые триста крупных налогоплательщиков, имеющих наибольший совокупный годовой доход без учета уменьшения, предусмотренного статьей 255 настоящего Кодекса, из крупных налогоплательщиков, соответствующих условиям, установленным частью второй настоящего пункта.
Первые триста крупных налогоплательщиков, указанных в подпункте 5) части первой настоящего пункта, отбираются из числа налогоплательщиков, у которых сумма стоимостных балансов фиксированных активов на конец налогового периода составляет не менее 325 000-кратного месячного расчетного показателя, действующего на конец года, в котором подлежит утверждению перечень участников.
Для целей настоящей статьи:
1) совокупный годовой доход без учета уменьшения, предусмотренного статьей 255 настоящего Кодекса, определяется на основании данных декларации по корпоративному подоходному налогу за налоговый период, предшествующий году, в котором подлежит утверждению перечень участников;
2) сумма стоимостных балансов фиксированных активов определяется на основании налоговой отчетности за год, предшествующий году, в котором подлежит утверждению перечень участников.
3. Утвержденный перечень участников вводится в действие не ранее 1 января года, следующего за годом его утверждения, и действует в течение двух лет со дня введения его в действие.
Перечень участников формируется на основе данных налоговой отчетности, представленной по состоянию на 1 октября года, предшествующего году введения в действие перечня, предусмотренного частью первой настоящего пункта.
4. Перечень участников не подлежит пересмотру в течение периода его действия, за исключением случаев изменения условий, при которых налогоплательщики подлежат включению в перечень участников.
5. В случае, если по состоянию на 1 октября года, предшествующего году введения в действие перечня участников, налогоплательщик, подлежащий включению в перечень участников, находится на стадии ликвидации, такой налогоплательщик не подлежит включению в данный перечень.
В случае реорганизации участника мониторинга крупных налогоплательщиков его правопреемник (правопреемники) подлежит (подлежат) мониторингу крупных налогоплательщиков до введения в действие последующего перечня участников.
В случае ликвидации участника мониторинга крупных налогоплательщиков, а также со дня вступления в законную силу судебного акта о признании его банкротом, такой участник признается исключенным из перечня участников.
6. Участник мониторинга крупных налогоплательщиков на период действия соглашения о горизонтальном мониторинге не подлежит исключению из перечня участников.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Мониторинг крупных налогоплательщиков: Анализ статьи 144 Налогового кодекса Республики Казахстан
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений статьи 144 Налогового кодекса Республики Казахстан, регламентирующей порядок осуществления мониторинга крупных налогоплательщиков. Система мониторинга базируется на формировании специального списка участников, в который включаются наиболее значимые для экономики субъекты: от крупных недропользователей и финансовых организаций до компаний с высокими показателями налоговых выплат и стоимости активов.
Ключевой особенностью системы является стабильность состава участников: список утверждается на двухлетний период и практически не подлежит пересмотру, за исключением случаев ликвидации или реорганизации субъектов. Отбор участников производится на основе жестких количественных критериев, привязанных к месячному расчетному показателю (МРП) и данным налоговой отчетности за предшествующие периоды.
Детальный анализ ключевых тем
1. Критерии включения в список участников мониторинга
Статья 144 выделяет пять основных категорий субъектов, подлежащих обязательному мониторингу:
- Недропользователи по соглашениям о разделе продукции (СРП): Поверенные лица (операторы) или недропользователи по СРП, заключенным с Правительством РК до 1 января 2009 года, прошедшим налоговую экспертизу или работающим на нефтегазоконденсатных и морских месторождениях.
- Градообразующие недропользователи: Компании, имеющие контракты на разведку и добычу полезных ископаемых (кроме общераспространенных и подземных вод), отнесенные к категории градообразующих юридических лиц на 1 октября предпускового года.
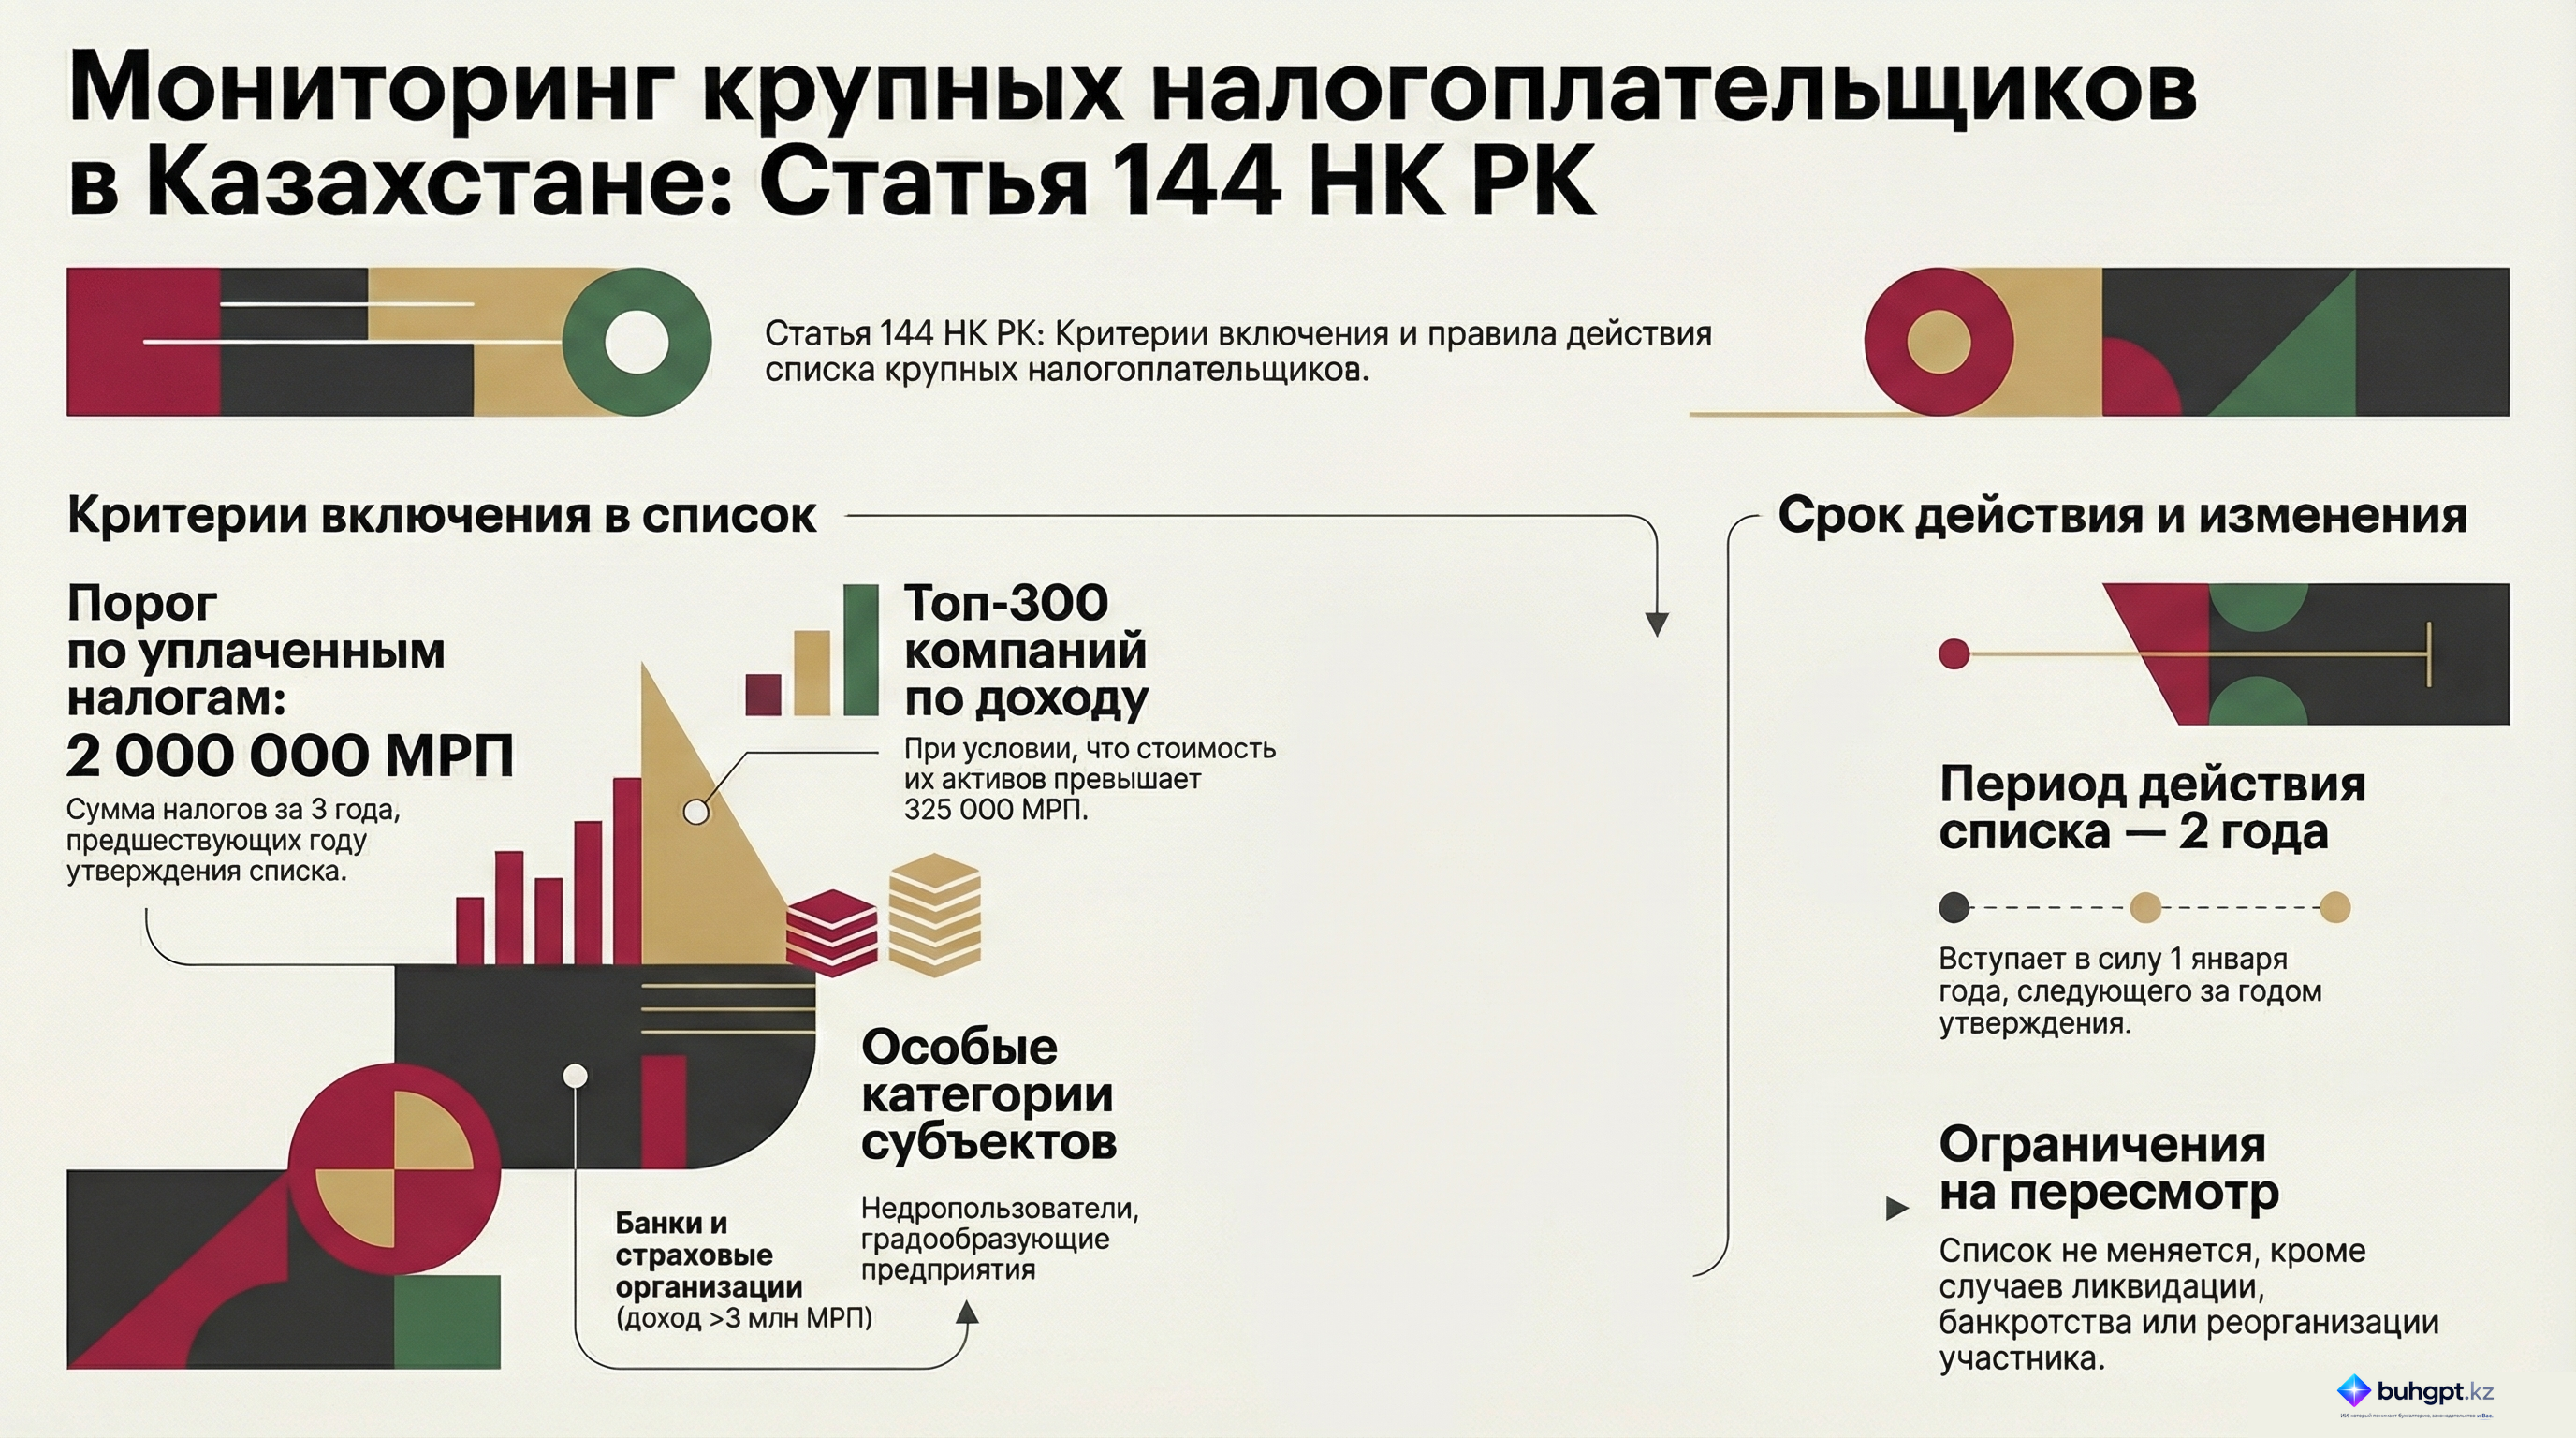
- Крупнейшие налогоплательщики по объему выплат: Субъекты, чья среднегодовая сумма уплаченных налогов за три года, предшествующих году утверждения списка, составляет не менее 2 000 000-кратного размера МРП.
- Финансовый сектор: Банки второго уровня и страховые организации, чей совокупный годовой доход (СГД) превышает 3 000 000-кратный размер МРП.
- Топ-300 по совокупному доходу: Первая тройка сотен налогоплательщиков с наибольшим СГД, при условии, что стоимость их фиксированных активов составляет не менее 325 000-кратного размера МРП.
2. Временные рамки и периодичность мониторинга
Процесс формирования и действия списка строго регламентирован во времени:
| Параметр | Условие |
|---|---|
| Период действия списка | 2 года с момента введения в действие. |
| Дата вступления в силу | Не ранее 1 января года, следующего за годом утверждения. |
| Дата фиксации данных | 1 октября года, предшествующего введению списка в действие. |
| База для расчета налогов | 3 календарных года до года утверждения списка. |
3. Исключения и особые условия
Законодательство предусматривает механизмы адаптации списка к изменениям в структуре бизнеса:
- Ликвидация и банкротство: Если компания находится на стадии ликвидации на 1 октября предпускового года, она не включается в список. В случае начала процедуры ликвидации или банкротства уже действующего участника, он исключается из списка немедленно.
- Реорганизация: Правопреемники реорганизованного участника мониторинга обязаны продолжать мониторинг до момента введения в действие нового списка.
- Горизонтальный мониторинг: Участники, заключившие соглашение о горизонтальном мониторинге, защищены от исключения из списка на весь срок действия данного соглашения.
Важные цитаты с контекстом
«Список участников не подлежит пересмотру в течение срока его действия, за исключением случаев изменения условий, при которых налогоплательщики могут быть включены в список».
- Контекст: Данная норма подчеркивает стабильность регуляторной среды для крупных налогоплательщиков. Государство фиксирует перечень субъектов на два года, что обеспечивает предсказуемость администрирования.
«Совокупный годовой доход... определяется на основании данных декларации по корпоративному подоходному налогу за налоговый период, предшествующий году, в котором утверждается список участников».
- Контекст: Уточнение источника данных. Мониторинг опирается исключительно на официальную налоговую отчетность (декларации по КПН), что исключает произвольное толкование финансовых показателей компаний.
«В случае реорганизации участника мониторинга крупных налогоплательщиков его правопреемник(и) подлежат мониторингу до введения в действие следующего списка участников».
- Контекст: Эта норма обеспечивает непрерывность налогового контроля. Даже при смене юридической формы или слиянии активов, обязательства по мониторингу переходят к новым структурам.
Практические выводы
- Необходимость долгосрочного планирования: Поскольку список формируется на основе данных за три предшествующих года (для налоговых выплат) и действует в течение двух лет, компаниям необходимо заранее оценивать риск попадания в категорию крупных налогоплательщиков при достижении порогов МРП.
- Жесткая привязка к активам и доходу: Для попадания в «Топ-300» недостаточно иметь высокий доход; критически важным является наличие значительной стоимости фиксированных активов (от 325 000 МРП).
- Защита через горизонтальный мониторинг: Соглашение о горизонтальном мониторинге выступает дополнительным стабилизирующим фактором, гарантирующим сохранение статуса участника и, как следствие, определенный режим взаимодействия с налоговыми органами на весь период соглашения.
- Автоматическое исключение: Единственными безусловными основаниями для выхода из списка в период его действия являются ликвидация субъекта или признание его банкротом в судебном порядке. Смена финансовых показателей в середине двухлетнего цикла не является основанием для немедленного исключения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На какой срок утверждается список участников мониторинга крупных налогоплательщиков?
На два года. Закон устанавливает двухлетний период действия списка для обеспечения стабильности налогового контроля.
Какова минимальная ежегодная сумма уплаченных налогов для включения в список (кроме специализированных категорий)?
Не менее $2\,000\,000$-кратного размера МРП. Этот показатель является базовым финансовым критерием для отбора организаций в общую категорию мониторинга.
Какой порог совокупного годового дохода установлен для включения банков второго уровня в список мониторинга?
Свыше $3\,000\,000$-кратного размера МРП. Для банков и страховых организаций критическим показателем является доход, превышающий именно эту величину.
При отборе первых 300 налогоплательщиков по совокупному годовому доходу, какова должна быть минимальная сумма стоимостных балансов их фиксированных активов?
Не менее $325\,000$-кратного размера МРП. Это дополнительное условие по имущественной базе, необходимое для фильтрации крупнейших субъектов.
Что происходит с налогоплательщиком в списке мониторинга в случае его реорганизации?
Правопреемник подлежит мониторингу до введения нового списка. Принцип правопреемства обеспечивает непрерывность налогового контроля над активами и деятельностью.
🃏 Карточки самопроверки
54 карточек для запоминания ключевых положений статьи 144. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 144
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления