Статья 143 НК РК 2026 — Общие положения налогового мониторинга
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
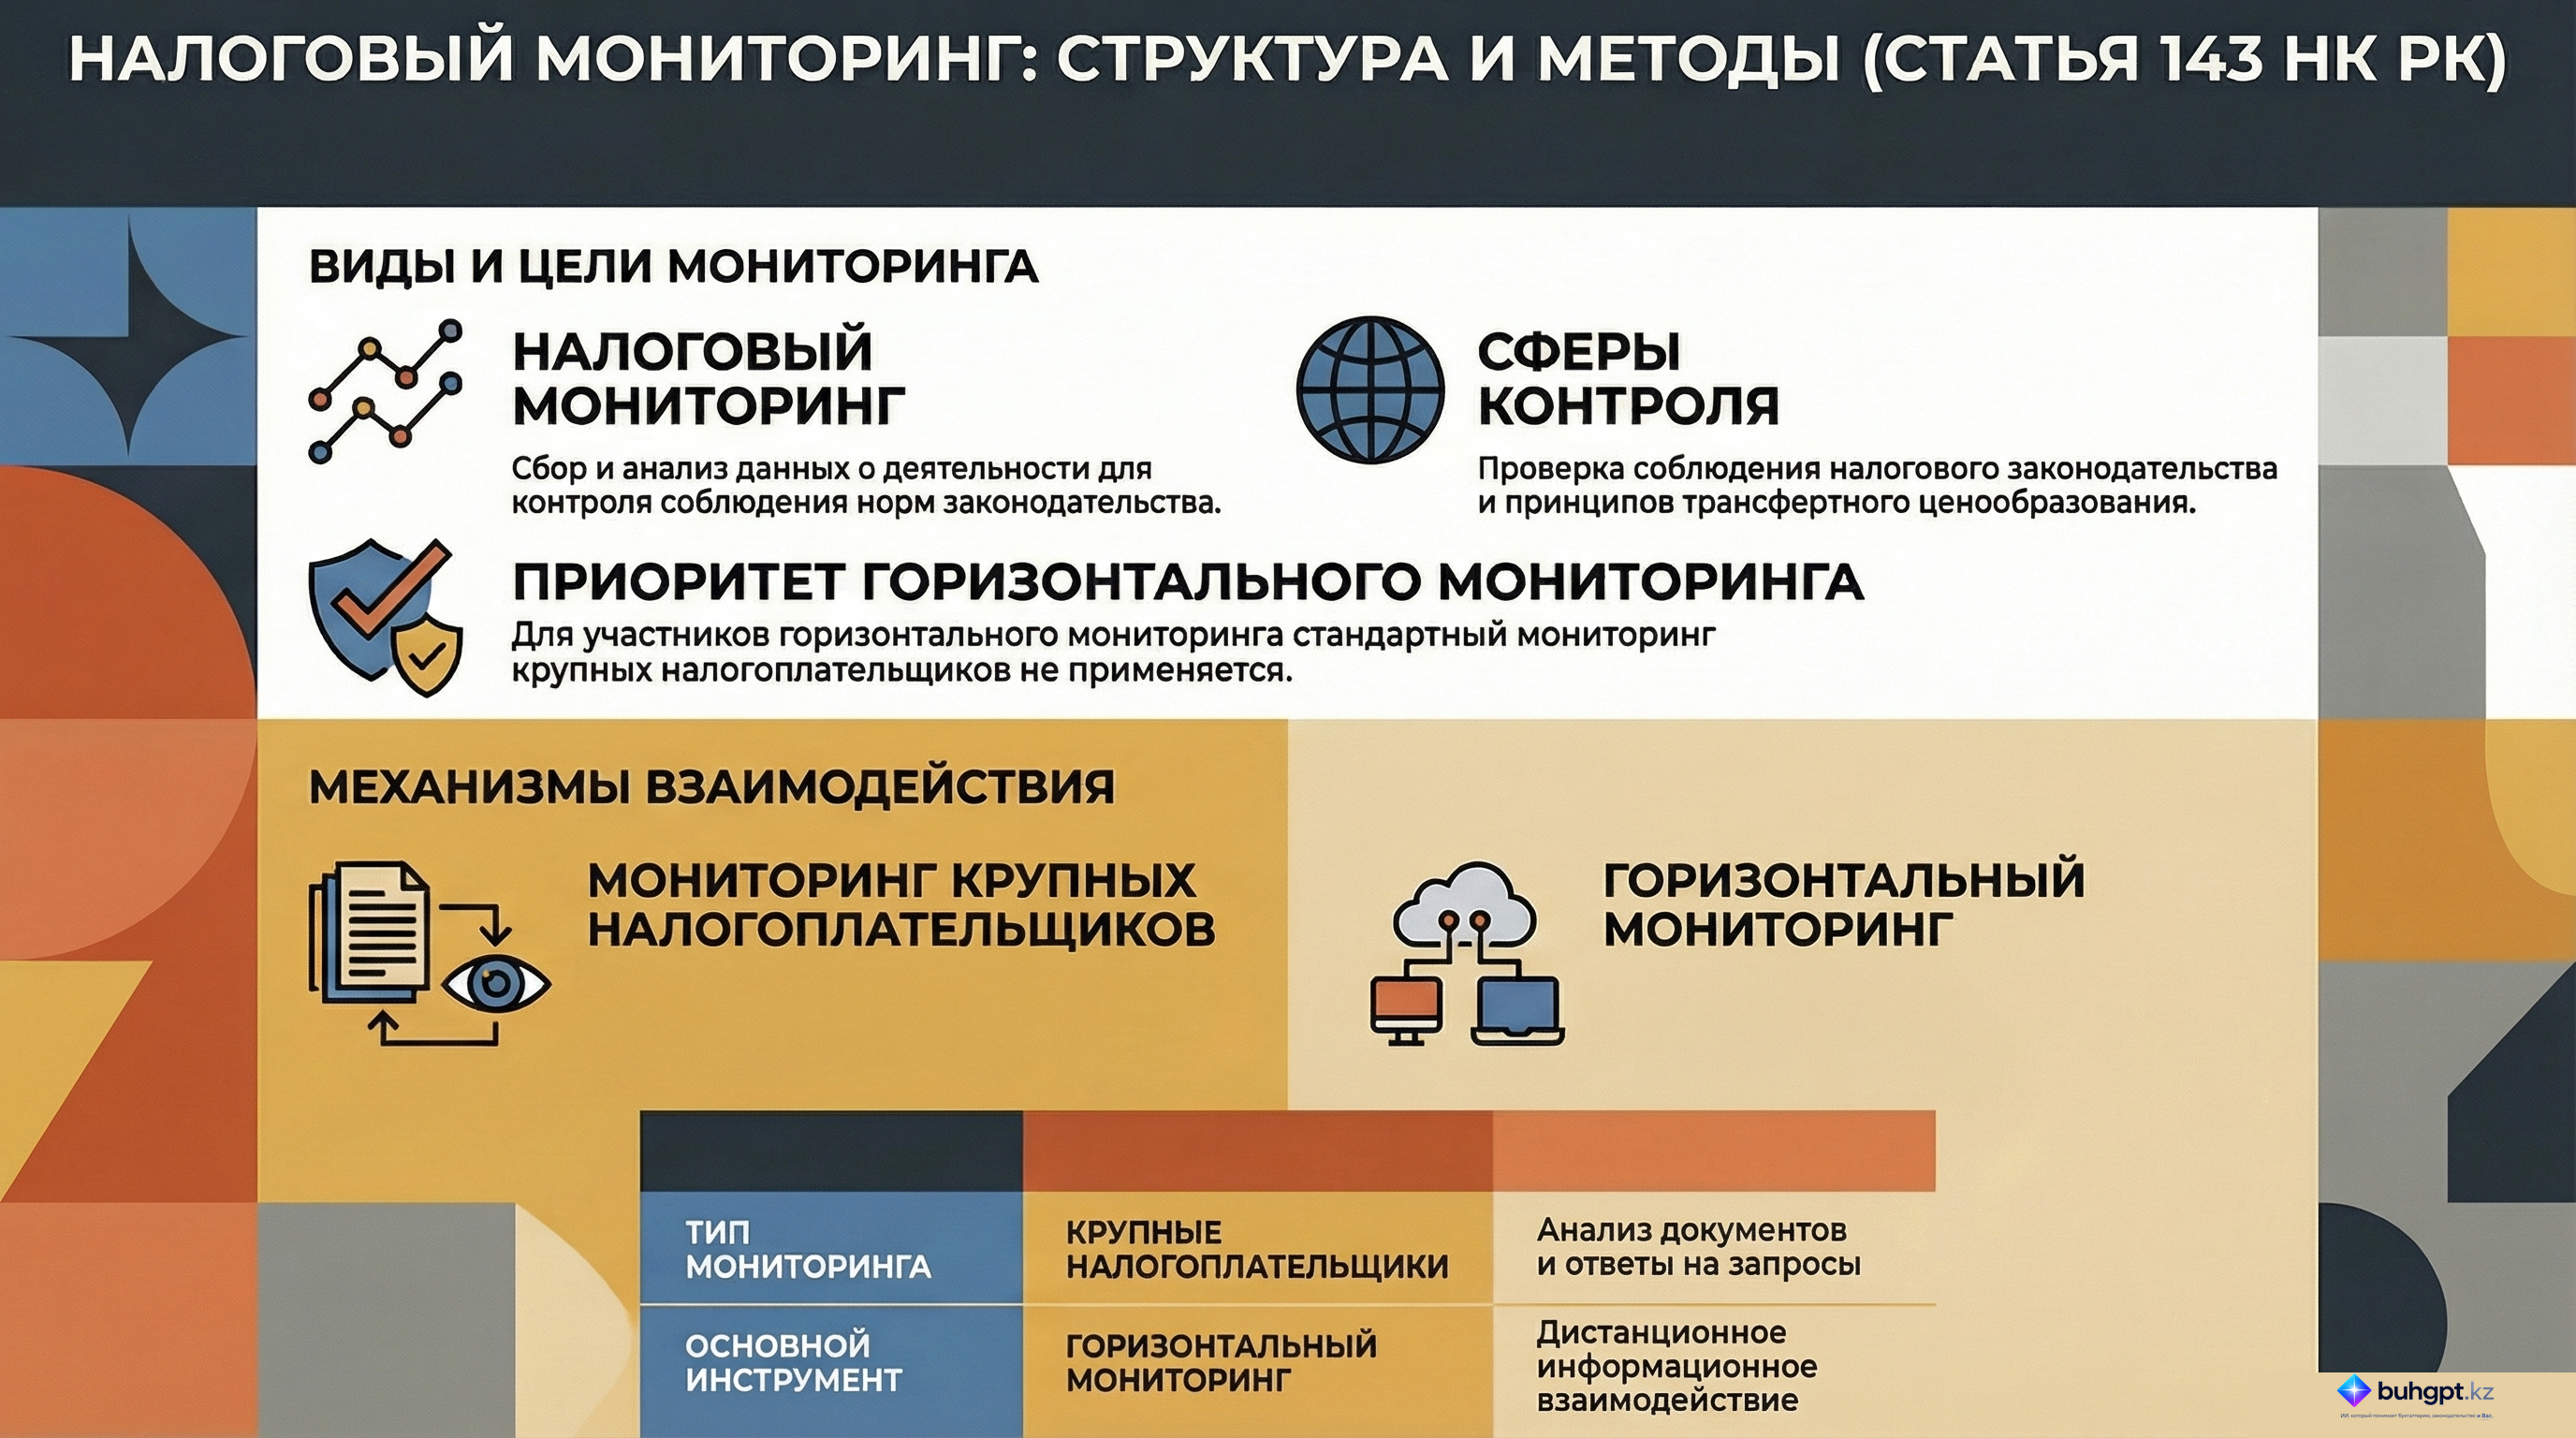
1. Налоговый мониторинг – сбор и анализ информации о деятельности отдельных категорий налогоплательщиков с целью контроля соблюдения налогового законодательства Республики Казахстан и законодательства Республики Казахстан о трансфертном ценообразовании.
2. Виды налогового мониторинга:
1) мониторинг крупных налогоплательщиков;
2) горизонтальный мониторинг, за исключением вопросов трансфертного ценообразования.
3. Мониторинг крупных налогоплательщиков осуществляется путем изучения информации и документов, представленных участником мониторинга крупных налогоплательщиков, в том числе по требованию уполномоченного органа.
Горизонтальный мониторинг осуществляется путем информационного взаимодействия между уполномоченным органом и участником горизонтального мониторинга.
В отношении участников горизонтального мониторинга, включенных в перечень участников мониторинга крупных налогоплательщиков, мониторинг крупных налогоплательщиков не осуществляется.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Обзор положений статьи 143 Налогового кодекса Республики Казахстан: Налоговый мониторинг
Исполнительное резюме
Настоящий документ представляет собой детальный анализ статьи 143 Налогового кодекса Республики Казахстан, регламентирующей общие положения налогового мониторинга. Основная цель данного правового механизма заключается в систематическом сборе и анализе данных о деятельности специфических категорий налогоплательщиков для обеспечения строгого соблюдения налогового законодательства и правил трансфертного ценообразования. Законодательство выделяет две ключевые формы мониторинга — мониторинг крупных налогоплательщиков и горизонтальный мониторинг, — каждая из которых характеризуется особыми методами взаимодействия между государством и субъектами бизнеса.
Анализ ключевых тем
1. Определение и целеполагание
Налоговый мониторинг определяется как процесс непрерывного контроля, направленный на:
- Соблюдение норм налогового законодательства Республики Казахстан.
- Контроль исполнения норм, касающихся трансфертного ценообразования.
Мониторинг не является всеобъемлющим для всех субъектов экономики, а распространяется исключительно на «определённые категории налогоплательщиков».
2. Типология налогового мониторинга
Согласно статье 143, налоговый мониторинг классифицируется на два основных вида:
| Вид мониторинга | Охват и специфика |
|---|---|
| Мониторинг крупных налогоплательщиков | Фокусируется на анализе деятельности участников, входящих в соответствующий перечень, включая вопросы трансфертного ценообразования. |
| Горизонтальный мониторинг | Основан на принципах информационного взаимодействия, при этом из его компетенции исключены вопросы трансфертного ценообразования. |
3. Механизмы реализации и взаимодействия
Методы сбора информации различаются в зависимости от типа мониторинга:
- Для крупных налогоплательщиков: Основным инструментом является изучение предоставленной участниками информации и документов. Уполномоченный орган наделен правом направлять соответствующие запросы.
- Для участников горизонтального мониторинга: Взаимодействие выстраивается через прямой обмен информацией (информационное взаимодействие) между налогоплательщиком и уполномоченным органом.
4. Иерархия и исключения
Законодательство устанавливает четкое правило приоритетности форм контроля: если налогоплательщик, официально признанный крупным, переходит на систему горизонтального мониторинга, стандартный «мониторинг крупных налогоплательщиков» к нему более не применяется.
Важные цитаты и контекст
«Налоговый мониторинг представляет собой процесс сбора и анализа данных о деятельности определённых категорий налогоплательщиков, направленный на контроль за соблюдением налогового законодательства...»
- Контекст: Данная цитата устанавливает юридическую природу мониторинга как аналитического процесса, а не просто разовой проверки.
«Горизонтальный мониторинг осуществляется посредством информационного взаимодействия между уполномоченным органом и участниками этого типа мониторинга».
- Контекст: Подчеркивается партнерский характер горизонтального мониторинга, основанный на открытом обмене данными, в отличие от традиционных методов запроса документов.
«Для участников горизонтального мониторинга, которые включены в перечень крупных налогоплательщиков, мониторинг крупных налогоплательщиков не применяется».
- Контекст: Эта норма исключает дублирование контрольных функций со стороны государства, предоставляя налогоплательщику ясность относительно применяемого к нему режима надзора.
Практические выводы и идеи
- Разграничение компетенций: Организациям необходимо учитывать, что горизонтальный мониторинг не является полной заменой налогового контроля в части трансфертного ценообразования — эти вопросы выведены за рамки данного вида взаимодействия.
- Переход на прозрачность: Горизонтальный мониторинг предполагает переход от реактивного контроля (ответы на запросы) к проактивному (информационное взаимодействие), что требует наличия соответствующих систем обмена данными.
- Оптимизация статуса: Для крупных налогоплательщиков включение в систему горизонтального мониторинга является способом упрощения надзорных процедур, так как это автоматически освобождает их от стандартного мониторинга крупных налогоплательщиков.
- Документальная готовность: Для участников мониторинга крупных налогоплательщиков критически важным остается оперативное реагирование на запросы уполномоченного органа и качественное ведение внутренней документации для предоставления по первому требованию.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Согласно статье 143 Налогового кодекса РК, что является основной целью налогового мониторинга?
Контроль за соблюдением налогового законодательства и норм трансфертного ценообразования.. Этот процесс направлен на сбор и анализ данных для обеспечения соблюдения налоговых норм и правил трансфертного ценообразования.
Какие виды налогового мониторинга выделяются в тексте статьи?
Мониторинг крупных налогоплательщиков и горизонтальный мониторинг.. Статья 143 четко разделяет мониторинг на эти два основных типа.
Посредством чего осуществляется мониторинг крупных налогоплательщиков?
Изучение информации, документов и запросов уполномоченного органа.. Этот вид мониторинга базируется на анализе предоставленных данных и ответах на официальные запросы.
Как реализуется горизонтальный мониторинг?
Через информационное взаимодействие между уполномоченным органом и участниками.. Горизонтальный мониторинг строится на принципах прозрачности и обмена информацией в режиме реального времени.
Какое важное ограничение существует для горизонтального мониторинга в отношении трансфертного ценообразования?
Горизонтальный мониторинг не распространяется на вопросы трансфертного ценообразования.. В тексте статьи прямо указано исключение для трансфертного ценообразования при проведении горизонтального мониторинга.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 143. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 143
- В каких случаях проводится налоговый мониторинг
- Возможно ли проведение налогового мониторинга в отношении лица, занимающего частной практикой?
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления