Статья 142 НК РК 2026 — Проведение сопоставительного контроля
Глава 13. КОНТРОЛЬ ВЫПИСКИ ЭЛЕКТРОННЫХ СЧЕТОВ-ФАКТУР · все статьи главы
Официальный текст статьи
1. По результатам проведенного сопоставительного контроля в случае выявления операций по реализации товаров, выполнению работ и оказанию услуг, по которым у налогового органа имеются сомнения в фактическом их совершении, налогоплательщику, совершившему оборот по такой реализации, представляется уведомление о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг (далее в целях настоящей статьи – уведомление).
2. Уведомление исполняется налогоплательщиком в случае:
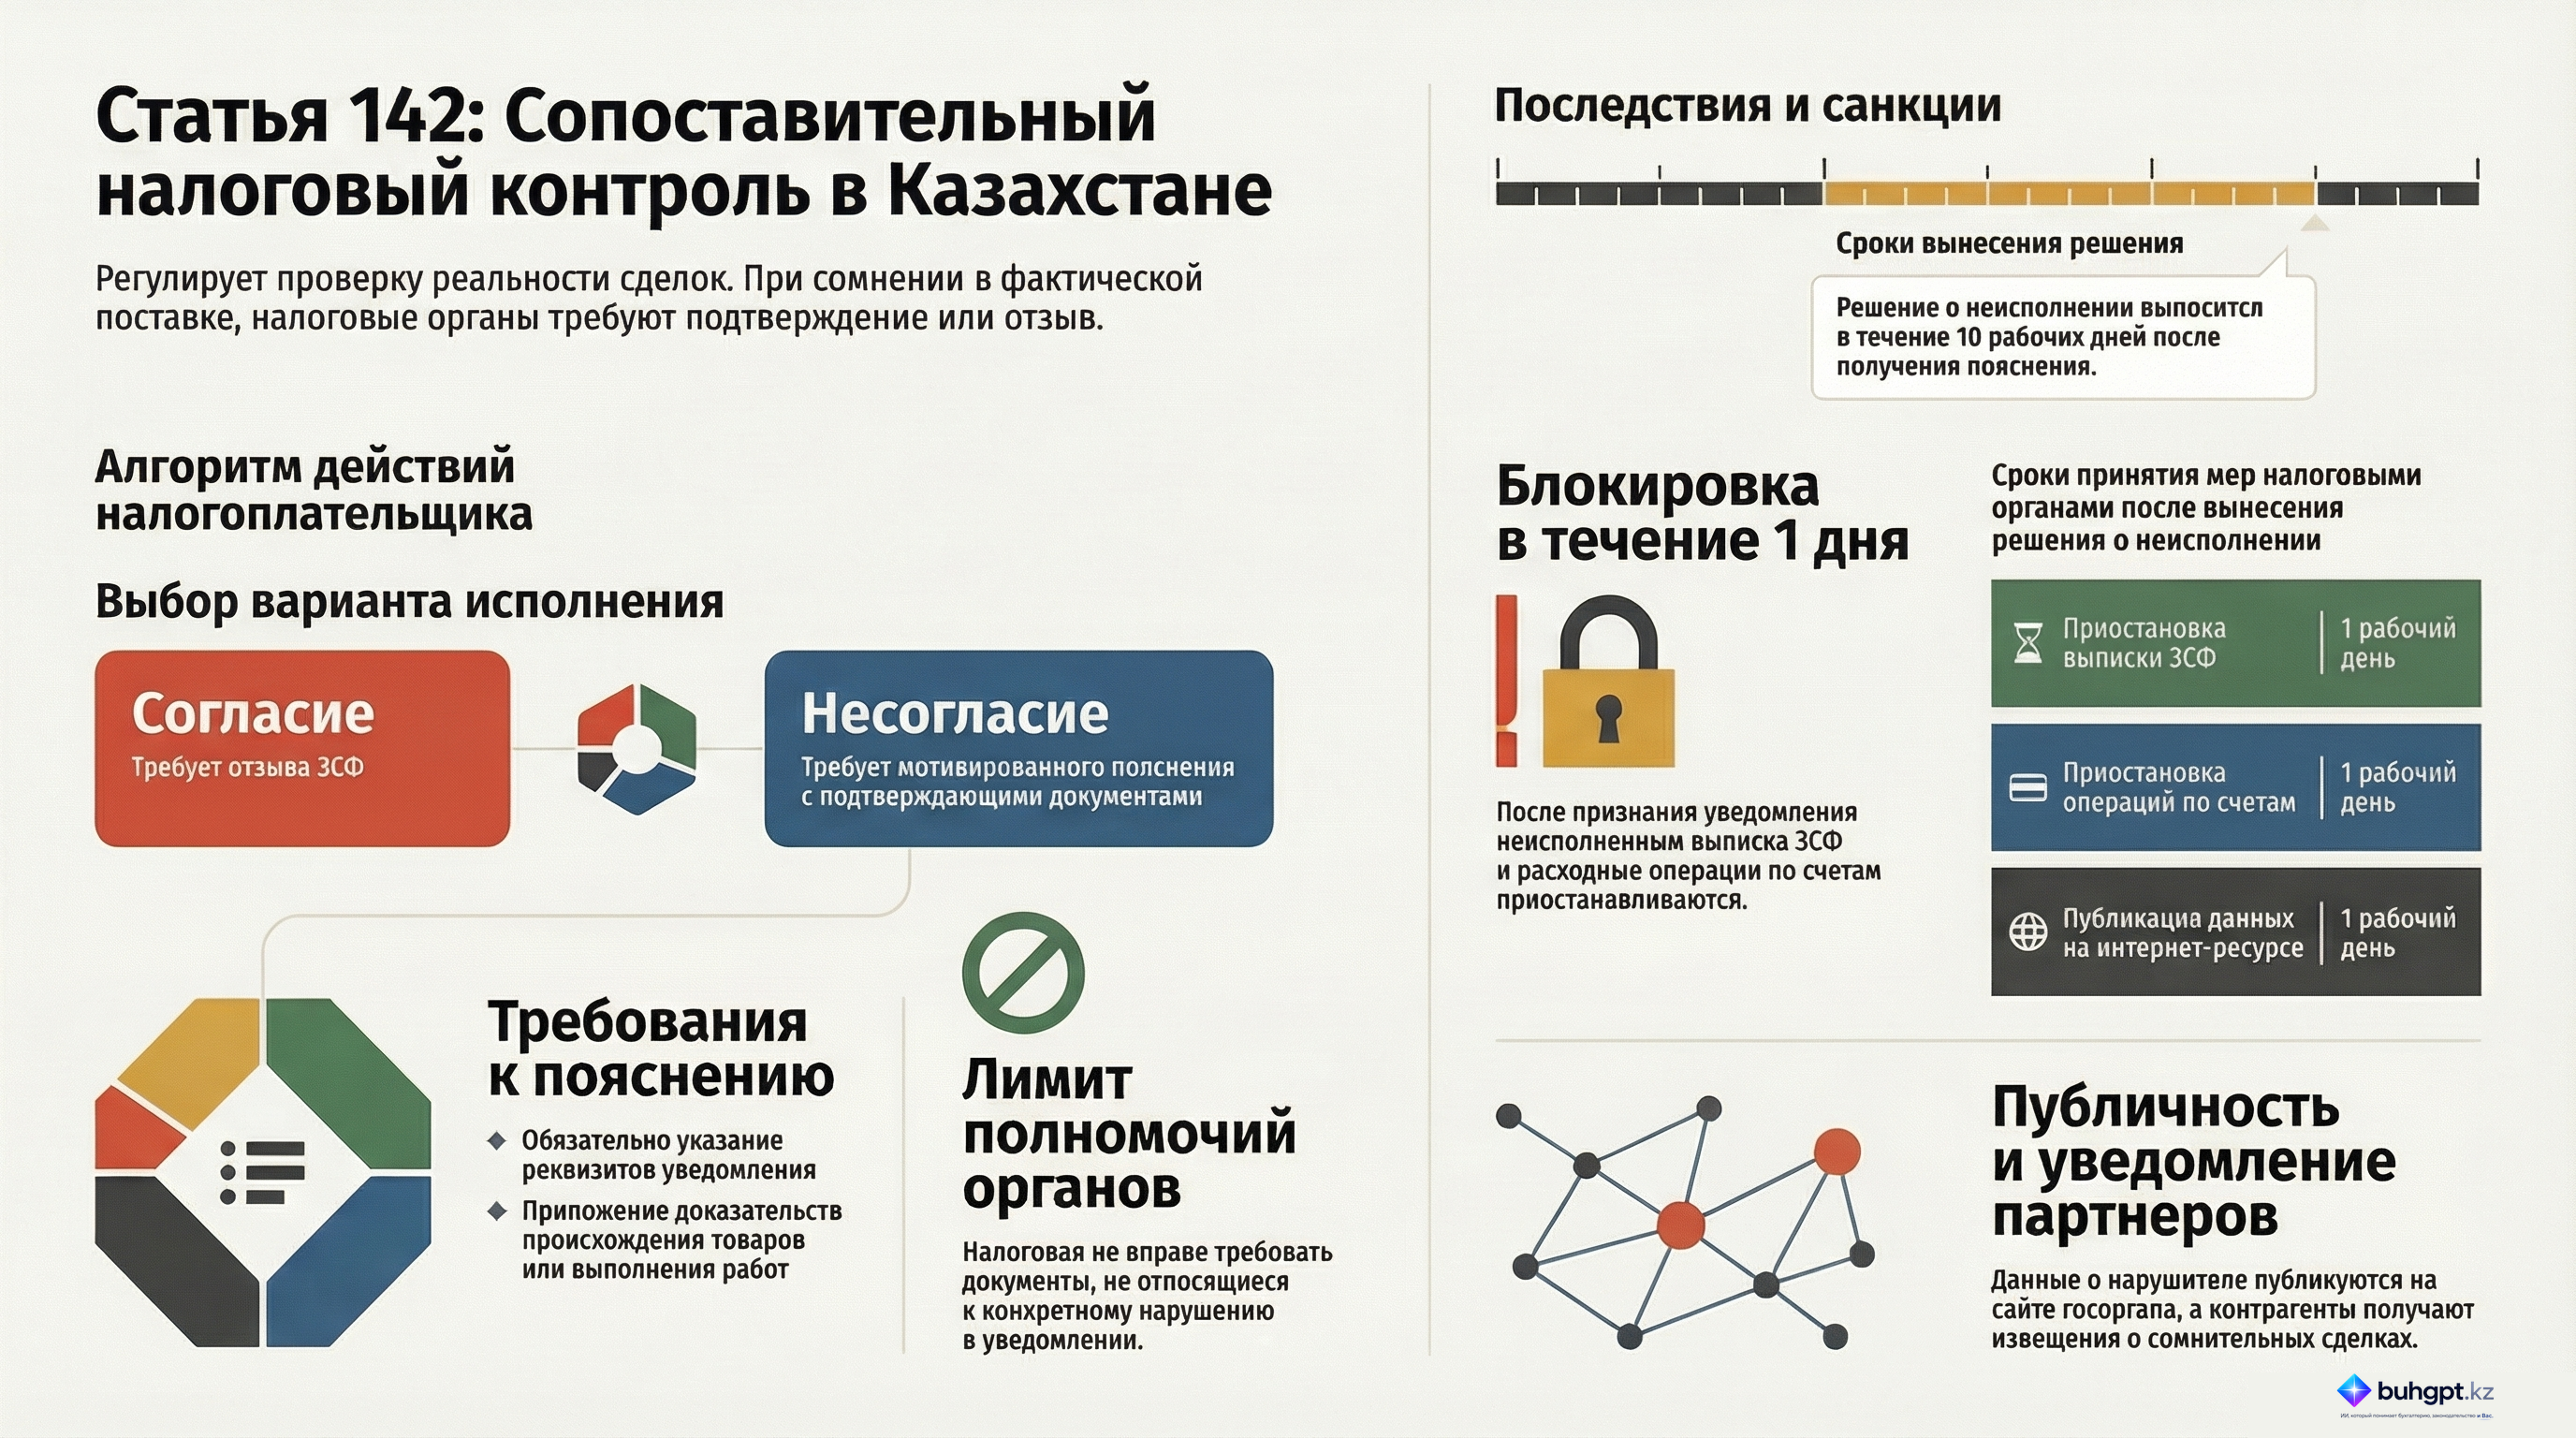
1) согласия с отсутствием факта совершения оборота по электронным счетам-фактурам, указанным в уведомлении, путем отзыва таких электронных счетов-фактур и представления пояснения об их отзыве;
2) несогласия с отсутствием факта совершения оборота по электронным счетам-фактурам, указанным в уведомлении, путем представления пояснения с обоснованием, подтверждающим фактическое совершение оборота, с обязательным приложением копий документов по операциям (сделкам) и (или) по происхождению товаров, а также любых других документов, подтверждающих фактическое выполнение работ, оказание услуг (далее в целях настоящей статьи – пояснение).
3. Пояснение представляется в произвольной форме и должно содержать:
1) идентификационные данные налогоплательщика и налогового органа, представившего уведомление;
2) номер и дату уведомления;
3) обоснование несогласия в соответствии с подпунктом 2) пункта 2 настоящей статьи.
Налогоплательщик к пояснению вправе приложить копии документов, подтверждающих его доводы.
Истребование налоговым органом документов, не относящихся к нарушениям, указанным в уведомлении, не допускается.
4. Уведомление признается неисполненным в случае, если представленное пояснение не подтверждает происхождение товаров, фактическое выполнение работ, оказание услуг по электронным счетам-фактурам, указанных в уведомлении.
5. Налоговый орган в течение десяти рабочих дней, следующих за днем поступления пояснения, выносит решение о признании уведомления неисполненным.
Решение о признании уведомления неисполненным (далее в целях настоящей статьи – решение) представляется налогоплательщику в течение двух рабочих дней, следующих за днем его вынесения.
6. Налоговый орган в течение одного рабочего дня, следующего за днем вынесения решения, приостанавливает выписку электронных счетов-фактур.
7. При неисполнении налогоплательщиком уведомления налоговый орган в течение одного рабочего дня, следующего за днем истечения срока исполнения такого уведомления:
1) выносит распоряжение о приостановлении расходных операций по банковским счетам налогоплательщика;
2) приостанавливает выписку электронных счетов-фактур.
8. Способы обеспечения, предусмотренные пунктами 5, 6 и 7 настоящей статьи, если иное не установлено указанными пунктами, применяются в порядке и сроки, которые установлены параграфом 4 главы 5 настоящего Кодекса.
9. Сведения о налогоплательщиках, которым приостановлена выписка электронных счетов-фактур, размещаются на интернет-ресурсе уполномоченного органа в течение одного рабочего дня, следующего за днем вынесения решения о приостановлении выписки электронных счетов-фактур.
10. Налоговый орган направляет извещение по взаиморасчетам, указанным в уведомлении, контрагентам налогоплательщика, уведомление которого признано неисполненным или не исполнившего уведомление.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Сопоставительный контроль согласно статье 142 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 142 Налогового кодекса Республики Казахстан, регулирующей процедуру сопоставительного контроля. Основная цель данного механизма — выявление и пресечение операций по реализации товаров, работ и услуг, фактическое осуществление которых вызывает сомнения у налоговых органов.
В рамках сопоставительного контроля налогоплательщик обязан либо признать отсутствие оборота, отозвав электронные счета-фактуры (ЭСФ), либо предоставить веские доказательства реальности сделок. Несоблюдение требований или недостаточное обоснование фактического совершения операций влечет за собой жесткие ограничительные меры, включая приостановление выписки ЭСФ, блокировку банковских счетов и информирование контрагентов о сомнительности взаиморасчетов.
Подробный анализ ключевых тем
1. Механизм и основания сопоставительного контроля
Сопоставительный контроль инициируется налоговыми органами при обнаружении расхождений или признаков, указывающих на то, что заявленные операции по реализации товаров или услуг могли не происходить в действительности.
- Триггер: Сомнения налогового органа в фактическом осуществлении операций.
- Инструмент воздействия: Направление уведомления налогоплательщику о необходимости подтверждения факта совершения операций.
2. Варианты реагирования налогоплательщика
Законодательство предусматривает два сценария поведения налогоплательщика после получения уведомления:
| Сценарий | Требуемые действия | Необходимые документы |
|---|---|---|
| Согласие (признание отсутствия оборота) | 1. Отзыв соответствующих ЭСФ. 2. Представление пояснения об их отзыве. |
Пояснение с указанием причин отзыва. |
| Несогласие (подтверждение реальности операций) | Представление пояснения с обоснованием и доказательствами. | 1. Копии документов, подтверждающих происхождение товаров. 2. Доказательства выполнения работ/оказания услуг. |
3. Требования к оформлению пояснения
В случае несогласия пояснение должно строго соответствовать установленным критериям:
- Идентификационные данные налогоплательщика и соответствующего налогового органа.
- Реквизиты уведомления (номер и дата).
- Аргументированное обоснование несогласия со ссылкой на подпункт 2 пункта 2 статьи 142.
- Приложение копий подтверждающих документов.
Важное ограничение: Налоговые органы ограничены законом в праве требовать документы, которые не имеют прямого отношения к нарушениям, зафиксированным в уведомлении.
4. Последствия неисполнения уведомления
Критическим аспектом статьи 142 являются жесткие сроки и автоматизм наложения санкций в случае признания уведомления неисполненным.
- Признание неисполненным: Если пояснение не подтверждает происхождение товара или факт выполнения работ, уведомление считается невыполненным.
- Сроки принятия решения: Налоговый орган обязан вынести решение в течение 10 рабочих дней после получения пояснения.
- Уведомление о решении: Налогоплательщик должен быть проинформирован в течение 2 рабочих дней с даты вынесения решения.
- Ограничительные меры:
- Приостановление выписки ЭСФ — в течение 1 рабочего дня после решения.
- Приостановление расходных операций по банковским счетам — в тот же срок.
- Публичное раскрытие — данные о приостановке ЭСФ публикуются на интернет-ресурсе уполномоченного органа в течение 1 рабочего дня.
- Информирование контрагентов — налоговый орган направляет извещения партнерам налогоплательщика о сомнительных взаиморасчетах.
Ключевые цитаты и их контекст
«В результате сопоставительного контроля налоговые органы могут выявить операции... по которым возникают сомнения в их фактическом осуществлении».
- Контекст: Эта цитата определяет сферу применения статьи 142 — борьба с фиктивными сделками. Она подчеркивает субъективный характер инициации контроля («сомнения»), который требует от налогоплательщика активной защиты.
«Уведомление считается неисполненным, если пояснение не подтверждает происхождение товаров или фактическое выполнение работ и услуг».
- Контекст: Данная норма устанавливает стандарт доказательности. Простого формального ответа недостаточно; пояснение должно содержать фактические данные, прослеживающие цепочку происхождения активов или реальность трудозатрат.
«Налоговые органы не имеют права истребовать документы, не относящиеся к нарушениям, указанным в уведомлении».
- Контекст: Важная защитная норма для налогоплательщика, ограничивающая пределы административного давления и предотвращающая избыточный документооборот.
Практические рекомендации (Actionable Insights)
Для минимизации рисков и успешного прохождения сопоставительного контроля налогоплательщикам рекомендуется:
- Обеспечить прослеживаемость товаров: Всегда иметь в наличии документы, подтверждающие легальность происхождения товара (контракты с производителями, таможенные декларации, транспортные накладные).
- Документировать факт оказания услуг: Собирать не только акты выполненных работ, но и промежуточные отчеты, переписку, журналы доступа на объекты и другие косвенные доказательства реальности работ.
- Соблюдать формальные требования к пояснениям: При получении уведомления убедиться, что ответ содержит все обязательные реквизиты (ID данные, номер уведомления, ссылку на закон). Ошибки в оформлении могут привести к автоматическому признанию уведомления неисполненным.
- Контролировать сроки: Учитывая высокую скорость наложения санкций (1 рабочий день на блокировку ЭСФ и счетов после вынесения решения), необходимо оперативно реагировать на любые запросы налоговых органов в рамках статьи 142.
- Мониторинг публичного статуса: Регулярно проверять интернет-ресурс уполномоченного органа на предмет наличия сведений о компании, чтобы избежать репутационных рисков и оперативно оспорить неправомерные решения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В чем заключается основная цель сопоставительного контроля согласно статье 142 Налогового кодекса РК?
Выявление операций, в фактическом совершении которых возникают сомнения.. Данный вид контроля направлен на проверку реальности реализации товаров, работ или услуг, вызывающих подозрение у налоговых органов.
Какое действие должен предпринять налогоплательщик, если он согласен с отсутствием факта совершения оборота по ЭСФ, указанным в уведомлении?
Отозвать счета-фактуры и представить пояснение об их отзыве.. При признании нарушения процедура требует аннулирования документов и предоставления соответствующего письменного разъяснения.
Что обязан приложить налогоплательщик к пояснению в случае несогласия с уведомлением?
Копии документов, подтверждающих происхождение товаров или выполнение работ.. Для доказательства реальности сделки необходимо документально подтвердить, откуда взялся товар или как были оказаны услуги.
В какой срок налоговый орган выносит решение о признании уведомления неисполненным после получения пояснения?
В течение десяти рабочих дней.. Закон отводит налоговому органу ровно десять рабочих дней на анализ представленных доводов и вынесение вердикта.
Какое ограничение наложено на налоговые органы при истребовании документов у налогоплательщика?
Они не имеют права истребовать документы, не относящиеся к нарушениям в уведомлении.. Запрос документов ограничен строго рамками выявленных нарушений, чтобы избежать избыточного давления на бизнес.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 142. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 142
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Algapay получил сертификат совместимости с 1С:Бухгалтерией для Казахстана
- Ошибки при прекращении деятельности ИП: как подготовить заявление и отчётность
- Задолженность организации в расчетном листке: как найти и исправить
- Пройти инвентаризацию в 2026 году: порядок действий для бухгалтера
- Чек ККМ в Казахстане в 2026 году: когда пробивать и как оформить возврат
- 1С:ЭДО для Казахстана: возможности, подключение и работа в 2026 году