Статья 147 НК РК 2026 — Участие в горизонтальном мониторинге
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
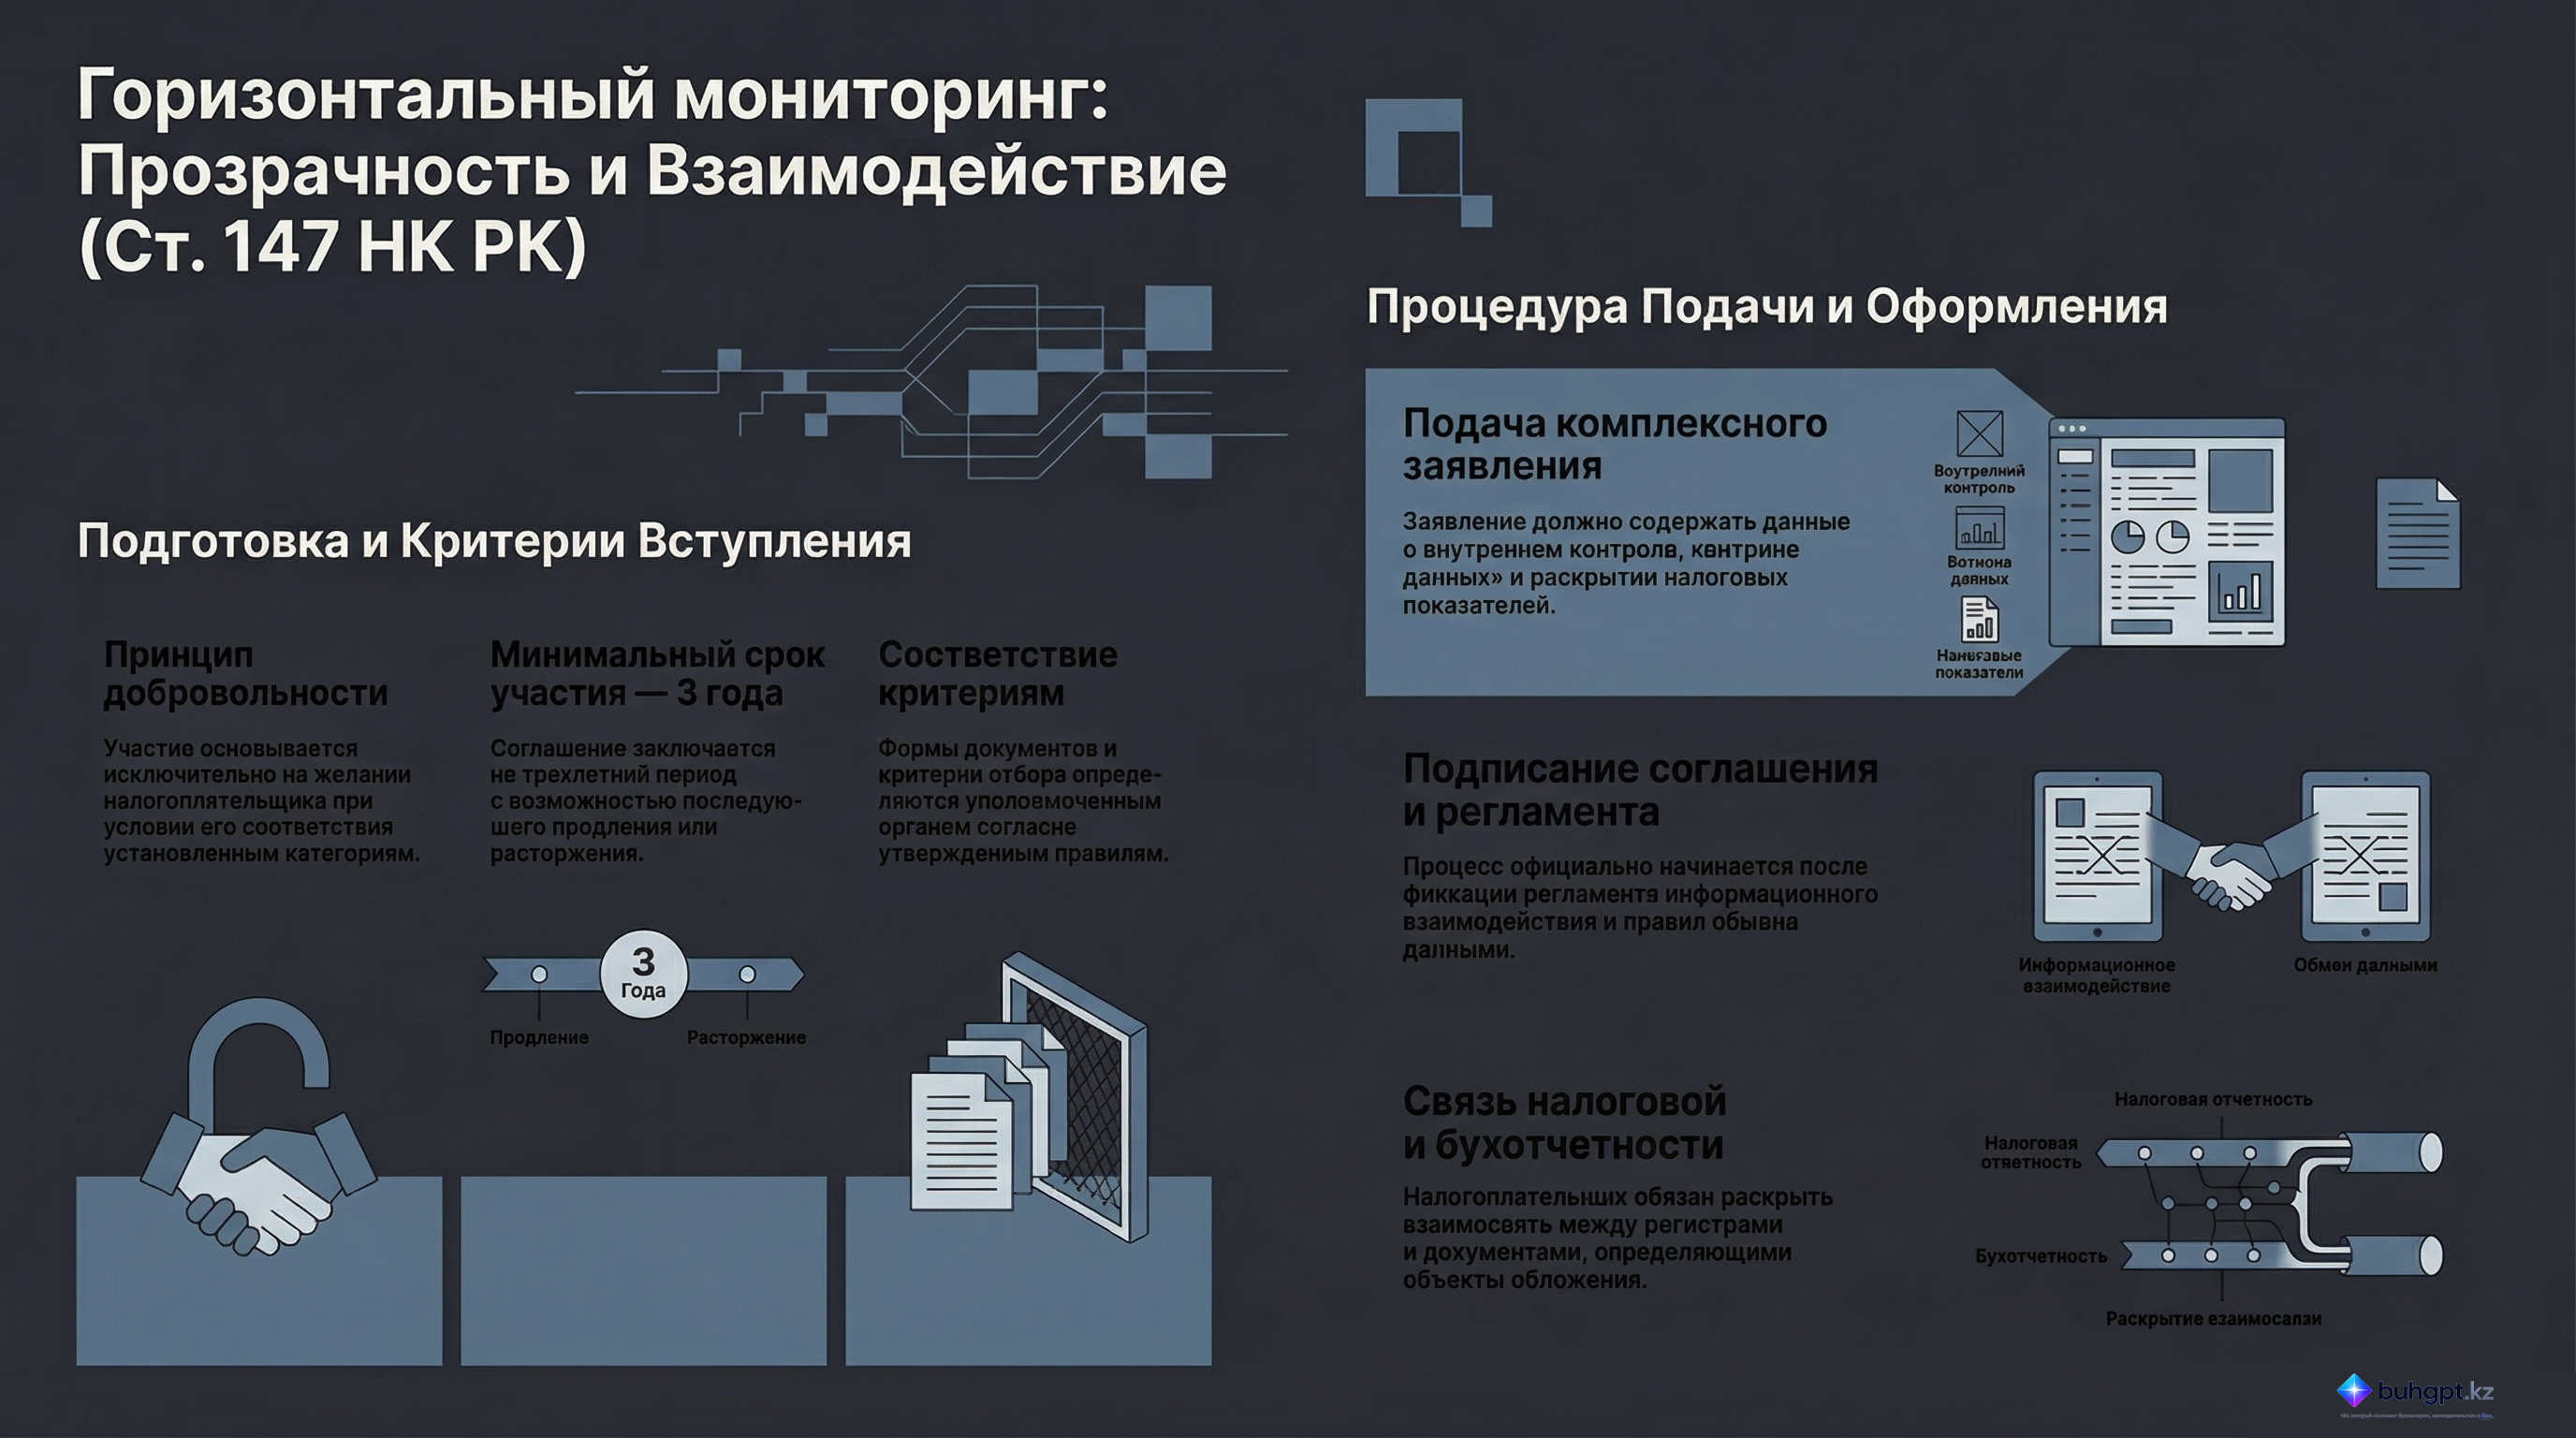
1. Участие в горизонтальном мониторинге является добровольным.
В горизонтальном мониторинге может принять участие налогоплательщик, соответствующий критериям отнесения налогоплательщика к отдельной категории налогоплательщиков, с которыми заключается соглашение о горизонтальном мониторинге.
Участие в горизонтальном мониторинге осуществляется после подписания соглашения о горизонтальном мониторинге и регламента информационного взаимодействия.
Форма соглашения о горизонтальном мониторинге, регламента информационного взаимодействия, критерии отнесения налогоплательщика к категории налогоплательщиков, с которыми заключается соглашение о горизонтальном мониторинге, устанавливаются в правилах заключения и расторжения соглашения о горизонтальном мониторинге, утверждаемых уполномоченным органом.
2. Для участия в горизонтальном мониторинге налогоплательщик представляет в уполномоченный орган заявление об участии в горизонтальном мониторинге с приложением общей информации о деятельности налогоплательщика, информации о системе внутреннего контроля в сфере налогообложения, информации о витрине данных, а также описания раскрытия показателей налоговой отчетности по налогам и платежам и их взаимосвязям с показателями налоговых, бухгалтерских регистров и иных документов, являющихся основанием для определения объектов налогообложения и (или) объектов, связанных с налогообложением.
Форма заявления об участии в горизонтальном мониторинге, а также формы приложений к заявлению, указанные в части первой настоящего пункта, сроки подачи и порядок их рассмотрения устанавливаются в правилах подачи и рассмотрения заявления об участии в горизонтальном мониторинге, которые утверждаются уполномоченным органом.
Изменения и дополнения к описанию раскрытия показателей налоговой отчетности по налогам и платежам и их взаимосвязям с показателями налоговых, бухгалтерских регистров и иных документов, являющихся основанием для определения объектов налогообложения и (или) объектов, связанных с налогообложением, после подписания соглашения о горизонтальном мониторинге вносятся путем внесения изменений и дополнений в регламент информационного взаимодействия.
Минимальные требования к раскрытию показателей налоговой отчетности, а также к их взаимосвязям с показателями налоговых, бухгалтерских регистров и иных документов, являющихся основанием для определения объектов налогообложения и (или) объектов, связанных с налогообложением, утверждаются уполномоченным органом.
3. Соглашение о горизонтальном мониторинге заключается на срок не менее трех лет с возможностью его продления и (или) расторжения.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Участие в горизонтальном мониторинге согласно Статье 147 Налогового кодекса РК
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 147 Налогового кодекса Республики Казахстан, регламентирующей процесс участия налогоплательщиков в системе горизонтального мониторинга. Горизонтальный мониторинг — это механизм налогового администрирования, основанный на принципах добровольности, прозрачности и информационного взаимодействия между государством и бизнесом. Основная цель данного режима заключается в переходе от традиционных проверок к дистанционному контролю в режиме реального времени через интеграцию информационных систем и раскрытие внутренних механизмов налогового учета.
Детальный анализ ключевых тем
Согласно предоставленному источнику, правовой режим горизонтального мониторинга базируется на четырех фундаментальных аспектах:
1. Правовая природа и условия вступления
Участие в горизонтальном мониторинге носит исключительно добровольный характер. Однако право на вступление в данный режим ограничено установленными критериями.
- Соответствие критериям: Налогоплательщик должен относиться к определенной категории, требования к которой устанавливаются уполномоченным органом.
- Договорная основа: Процесс официально инициируется путем заключения двух ключевых документов:
- Соглашение о горизонтальном мониторинге.
- Регламент информационного взаимодействия.
2. Процедура подачи заявки и требования к документации
Для вступления в систему налогоплательщик обязан представить в уполномоченный орган заявление, содержащее исчерпывающие данные о своей операционной и контрольной среде. Требуемый пакет информации включает:
- Общие сведения: Информация о текущей деятельности организации.
- Система внутреннего контроля (СВК): Описание механизмов контроля в сфере налогообложения.
- Технологические решения: Сведения о «витрине данных», которая служит инструментом доступа налоговых органов к информации.
- Методологическая прозрачность: Детальное описание того, как показатели налоговой отчетности взаимосвязаны с данными бухгалтерского учета и первичных регистров.
3. Механизм информационного взаимодействия
Взаимодействие между сторонами жестко регламентировано. После подписания основного соглашения допускается внесение изменений в описание раскрытия показателей налоговой отчетности через корректировку регламента информационного взаимодействия.
- Стандартизация: Минимальные требования к раскрытию данных и их связи с другими документами определяются и утверждаются уполномоченным органом, что обеспечивает единство подходов к отчетности.
4. Временные рамки и стабильность отношений
Законодательство устанавливает четкие сроки действия режима:
- Минимальный срок: Соглашение заключается на период не менее трех лет.
- Гибкость: Предусмотрены возможности как для продления соглашения, так и для его досрочного расторжения.
Ключевые цитаты и их контекст
| Цитата из источника | Контекст и значение |
|---|---|
| «Участие в горизонтальном мониторинге является добровольным». | Подчеркивает диспозитивный характер нормы: государство не принуждает к участию, это стратегический выбор самого налогоплательщика. |
| «...описание раскрытия показателей налоговой отчетности и их взаимосвязей с показателями налоговых и бухгалтерских регистров...» | Описывает требование к полной прозрачности учета («сквозная» проверка от отчета до первичного документа). |
| «Соглашение о горизонтальном мониторинге заключается на срок не менее трех лет...» | Указывает на долгосрочный характер партнерства и необходимость стратегического планирования перед вступлением в мониторинг. |
| «Формы соглашения и регламента... определяются правилами, утверждаемыми уполномоченным органом». | Свидетельствует о высокой степени административной стандартизации процесса. |
Практические выводы и рекомендации
На основе анализа Статьи 147 можно выделить следующие критические аспекты для организаций, рассматривающих возможность перехода на горизонтальный мониторинг:
- Необходимость технологической готовности: Организация обязана обеспечить функционирование «витрины данных», что требует наличия развитой IT-инфраструктуры и интеграции учетных систем.
- Аудит системы внутреннего контроля: До подачи заявления необходимо убедиться, что существующая СВК в сфере налогообложения соответствует стандартам, которые будут проверяться уполномоченным органом.
- Методологическая подготовка: Описание взаимосвязей между налоговыми и бухгалтерскими регистрами должно быть выполнено с максимальной точностью, так как это станет основой для последующего автоматизированного контроля.
- Долгосрочное обязательство: Учитывая минимальный трехлетний срок соглашения, решение об участии должно быть взвешенным, так как оно предполагает длительный период открытости перед налоговыми органами.
- Соблюдение формальных процедур: Важно строго следовать формам заявлений и приложений, а также соблюдать сроки подачи, установленные правилами уполномоченного органа, во избежание отказа в участии.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каков характер участия налогоплательщика в горизонтальном мониторинге согласно статье 147?
Участие является добровольным. Закон прямо указывает на то, что налогоплательщик самостоятельно принимает решение об участии в данном процессе при соответствии критериям.
Какие документы подписываются для начала процесса участия в горизонтальном мониторинге?
Соглашение о горизонтальном мониторинге и регламент информационного взаимодействия. Эти два документа составляют правовую и техническую основу для сотрудничества между государством и налогоплательщиком.
Кто определяет формы соглашения, регламента и критерии отнесения налогоплательщиков к категориям?
Уполномоченный орган. Законодательство делегирует разработку правил и форм исполнительному органу, ответственному за налоговое администрирование.
Что из перечисленного НЕ входит в обязательные сведения, представляемые налогоплательщиком в заявлении на мониторинг?
Список всех контрагентов за последние пять лет. Статья 147 требует общую информацию, данные о системе контроля и витрине данных, но не полный архив контрагентов в заявлении.
На какой минимальный срок заключается соглашение о горизонтальном мониторинге?
Не менее трех лет. Установленный трехлетний срок обеспечивает стабильность взаимодействия и непрерывность контроля.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 147. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления