Статья 132 НК РК 2026 — Общие положения об изменении сроков исполнения налогового обязательства по уплате
Глава 11. ИЗМЕНЕНИЕ СРОКОВ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Изменение сроков исполнения налогового обязательства по уплате – перенос установленного настоящим Кодексом срока уплаты налогов и (или) плат на более поздний срок либо продление сроков погашения налоговой задолженности.
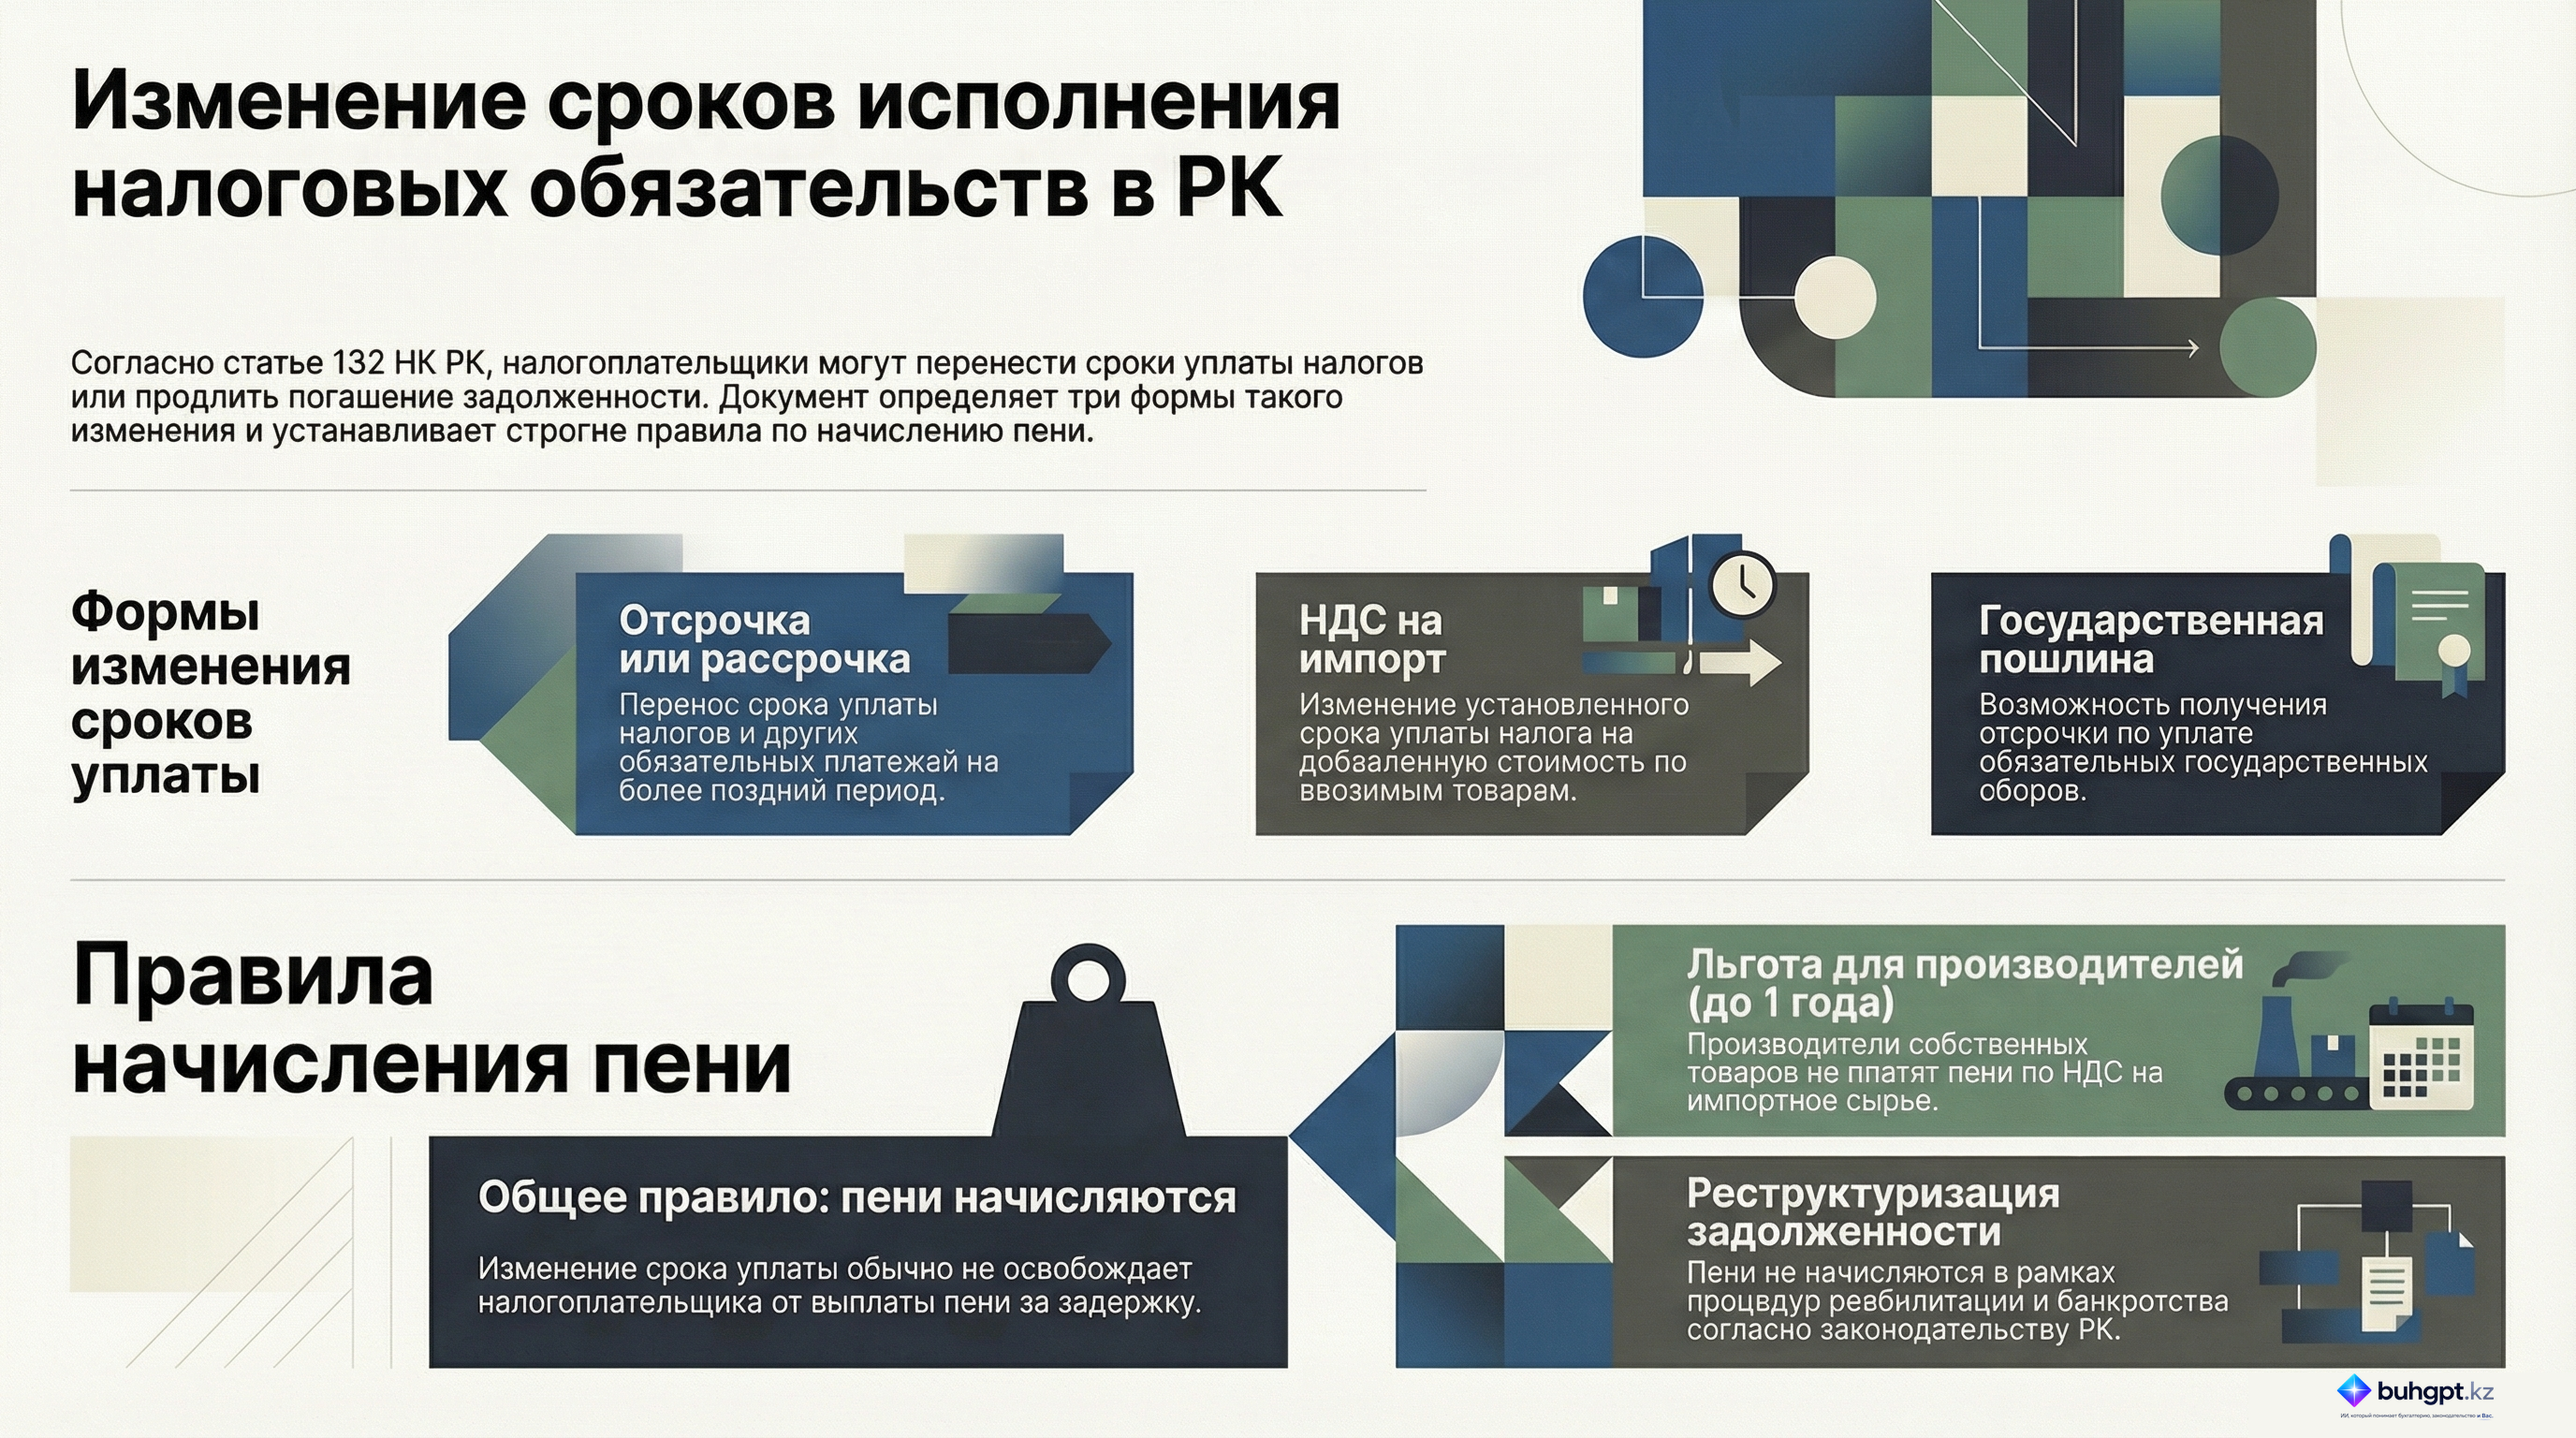
2. Изменение сроков исполнения налогового обязательства по уплате осуществляется в формах:
1) отсрочки (рассрочки) по уплате налогов и (или) плат;
2) изменения срока уплаты налога на добавленную стоимость по импортируемым товарам;
3) отсрочки по уплате государственной пошлины.
3. Изменение сроков исполнения налогового обязательства по уплате налогов и (или) плат не освобождает налогоплательщика от уплаты пеней за несвоевременную их уплату, за исключением случаев предоставления:
1) отсрочки налогоплательщику – производителю товаров собственного производства по налогу на добавленную стоимость по импортируемым товарам, используемым при производстве продукции на период до одного календарного года;
2) отсрочки (рассрочки) в рамках процедуры реструктуризации задолженности, предусмотренной законодательством Республики Казахстан о реабилитации и банкротстве.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Изменение сроков исполнения налоговых обязательств (Статья 132 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 132 Налогового кодекса Республики Казахстан. Рассматриваемая статья регламентирует механизмы и условия изменения сроков уплаты налогов и других обязательных платежей. Основная цель данных норм — предоставление налогоплательщикам возможности переноса установленных сроков или продления периодов погашения задолженности.
Ключевым аспектом регулирования является сохранение обязательств по уплате пени в большинстве случаев, за исключением специфических условий, связанных с поддержкой отечественных производителей и процедурами банкротства. Документ структурирует формы изменения сроков и определяет правовые рамки их применения.
Детальный анализ ключевых тем
1. Определение и сущность изменения сроков
Согласно положениям статьи, изменение сроков исполнения налогового обязательства по уплате — это правовая процедура, которая включает два основных действия:
- Перенос установленного законодательством срока уплаты на более позднюю дату.
- Продление сроков, отведенных на погашение уже имеющейся налоговой задолженности.
2. Формы изменения сроков исполнения обязательств
Законодательство четко классифицирует формы, в которых может быть оформлено изменение сроков. В таблице ниже представлены основные категории:
| Форма изменения | Область применения |
|---|---|
| Отсрочка или рассрочка | Налоги и (или) другие обязательные платежи в бюджет. |
| Изменение срока уплаты НДС | Налог на добавленную стоимость по импортируемым товарам. |
| Отсрочка по госпошлине | Оплата государственной пошлины в установленных случаях. |
3. Режим начисления пени и исключения
Общим правилом является то, что изменение сроков не освобождает налогоплательщика от ответственности в виде уплаты пени за несвоевременное исполнение обязательств. Однако Статья 132 устанавливает два критически важных исключения, при которых пеня не начисляется:
- Поддержка отечественного производства: Отсрочка предоставляется налогоплательщику — производителю товаров собственного производства. Это касается НДС на импортируемые товары, которые непосредственно используются в производственном процессе. Срок такой льготной отсрочки составляет до одного календарного года.
- Реабилитация и банкротство: Отсрочка или рассрочка предоставляется в рамках официальной процедуры реструктуризации задолженности, регулируемой законодательством Республики Казахстан о реабилитации и банкротстве.
Ключевые цитаты и их контекст
Для понимания юридической точности норм Статьи 132 необходимо рассмотреть следующие выдержки:
«Изменение сроков исполнения налогового обязательства по уплате подразумевает перенос установленного срока уплаты налогов и (или) других обязательных платежей на более поздний срок...»
Контекст: Данное определение устанавливает границы применения статьи, подчеркивая, что речь идет не об отмене обязательств, а исключительно о временном сдвиге платежного периода.
«...изменение сроков исполнения налогового обязательства не освобождает налогоплательщика от уплаты пеней за несвоевременную уплату...»
Контекст: Это фундаментальное положение указывает на то, что перенос срока, как правило, является платной процедурой для налогоплательщика, за исключением четко оговоренных льготных категорий.
Практические выводы и идеи
На основе анализа Статьи 132 можно выделить следующие значимые аспекты для налогоплательщиков:
- Приоритетность производственного сектора: Законодательство закладывает значительный стимул для производителей товаров собственного производства. Возможность получения отсрочки по НДС на импортное сырье/материалы сроком до года без начисления пени является инструментом поддержки ликвидности предприятия.
- Связь с процедурами несостоятельности: Возможность изменения сроков без штрафных санкций в рамках реструктуризации подтверждает интеграцию налогового законодательства с нормами о реабилитации и банкротстве, что направлено на сохранение бизнеса в кризисных ситуациях.
- Необходимость учета финансовых издержек: Для большинства субъектов изменение срока уплаты должно рассматриваться как экстренная мера, так как сопутствующее начисление пени увеличивает общую финансовую нагрузку на плательщика.
- Четкая категоризация: Существует строго ограниченный перечень форм (отсрочка, рассрочка, изменение срока по НДС или госпошлине), за рамки которых налогоплательщик не может выйти при подаче заявления на изменение сроков.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что именно понимается под изменением сроков исполнения налогового обязательства согласно Статье 132?
Перенос срока на более поздний срок или продление сроков погашения задолженности. Статья прямо определяет изменение срока как перенос установленного периода уплаты или продление сроков погашения уже имеющейся задолженности.
В какой форме может быть оформлено изменение сроков исполнения налогового обязательства?
Отсрочка или рассрочка по уплате налогов. Это одна из трех законодательно закрепленных форм изменения сроков, предусмотренных Статьей 132.
Освобождает ли изменение срока уплаты налога налогоплательщика от начисления пени по общему правилу?
Нет, не освобождает, за исключением специфических случаев. Закон устанавливает, что изменение сроков не избавляет от пеней, если только случай не подпадает под конкретные исключения.
В каком случае производитель товаров собственного производства может получить отсрочку по НДС без начисления пени?
По налогу на добавленную стоимость на импортируемые товары, используемые в производстве. Это специфическое исключение для отечественных производителей, направленное на поддержку производства при импорте сырья или оборудования.
На какой максимальный срок производителю товаров собственного производства может быть предоставлена отсрочка по НДС на импортируемые товары без начисления пени?
До одного календарного года. Закон четко ограничивает период такой специфической льготной отсрочки двенадцатью месяцами.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 132. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления