Статья 131 НК РК 2026 — Возврат налога дипломатическим представительствам и их персоналу
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Налог подлежит возврату за приобретенные товары, выполненные работы, оказанные услуги на территории Республики Казахстан при условии, если такой возврат предусмотрен международными договорами или документами, подтверждающими принцип взаимности при предоставлении льгот по налогу:
1) дипломатическим представительствам;
2) лицам, относящимся к дипломатическому, административно-техническому персоналу этих представительств, включая членов их семей, проживающих вместе с ними, консульским должностным лицам, консульским служащим, включая членов их семей, проживающих вместе с ними (далее в целях настоящей статьи – персонал).
Возврат налога осуществляется налоговым органом по месту нахождения дипломатических представительств, включенных в перечень, утвержденный Министерством иностранных дел.
2. В отношении некоторых дипломатических представительств, исходя из принципа взаимности, могут устанавливаться ограничения по размерам и условиям возврата налога.
Перечень дипломатических представительств, в отношении которых устанавливаются ограничения по возврату налога, утверждается Министерством иностранных дел по согласованию с уполномоченным органом.
3. Если иное не установлено пунктом 2 настоящей статьи, возврат представительствам налога производится в случаях, когда сумма приобретенных товаров, выполненных работ, оказанных услуг, включая налог, в каждом отдельном счете-фактуре и документах, подтверждающих факт оплаты, составляет или превышает 8-кратный размер месячного расчетного показателя, действующего на дату выписки счета-фактуры.
Ограничения, установленные настоящим пунктом, не распространяются на плату за услуги связи, электроэнергию, воду, газ и иные коммунальные услуги.
4. Налоговые органы осуществляют возврат налога на основании сводных ведомостей (реестров) дипломатического представительства по приобретенным товарам, выполненным работам, оказанным услугам за отчетный квартал (далее в целях настоящей статьи – сводные ведомости дипломатического представительства), и копий счетов-фактур и документов, подтверждающих уплату налога (далее в целях настоящей статьи – подтверждающие документы).
В отношении членов семьи персонала дипломатического представительства дополнительно представляются копии аккредитационных документов, выданных Министерством иностранных дел.
Сводные ведомости дипломатического представительства составляются дипломатическими представительствами ежеквартально, подписываются руководителем либо иным уполномоченным на то должностным лицом дипломатического представительства и заверяются печатью при составлении на бумажном носителе.
Форма сводной ведомости дипломатического представительства устанавливается уполномоченным органом.
Сводные ведомости дипломатического представительства и подтверждающие документы передаются в организацию по работе с дипломатическими представительствами Министерства иностранных дел в течение месяца, следующего за отчетным кварталом, за исключением случаев завершения срока пребывания в Республике Казахстан члена (членов) семьи персонала дипломатического представительства.
5. После подтверждения принципа взаимности организация по работе с дипломатическими представительствами Министерства иностранных дел представляет в налоговый орган по месту нахождения дипломатических представительств с сопроводительным документом сводные ведомости дипломатического представительства и подтверждающие документы.
Дипломатические представительства представляют документы в налоговые органы на казахском и (или) русском языках.
При наличии отдельных документов, составленных на иностранных языках, представляется перевод на казахский и (или) русский языки, заверенный печатью дипломатического представительства.
6. Возврат налога представительствам осуществляется налоговым органом в течение тридцати рабочих дней, следующих за днем получения сводных ведомостей дипломатического представительства и подтверждающих документов.
7. При выявлении в представленных дипломатическим представительством документах нарушений, в том числе невыделении сумм налога отдельной строкой, налоговый орган осуществляет встречную налоговую проверку поставщика товаров, работ, услуг.
8. Налоговые органы после проверки сводных ведомостей дипломатического представительства, подтверждающих документов и проведения встречной налоговой проверки поставщика товаров, работ, услуг извещают организацию по работе с дипломатическими представительствами Министерства иностранных дел о возврате и (или) отказе в возврате сумм налога.
При отказе в возврате сумм налога налоговые органы сообщают, какие нарушения и по каким документам они были допущены.
9. Если в течение срока возврата, установленного пунктом 6 настоящей статьи, не будут устранены нарушения, выявленные в ходе проведения встречной налоговой проверки, возврат налога производится в пределах сумм, по которым не выявлены либо устранены нарушения.
Если нарушения устранены после завершения встречной налоговой проверки, возврат налога производится на основании представленной дополнительной сводной ведомости дипломатического представительства и подтверждающих документов.
10. Сумма налога, не предъявленная к возврату за квартал, в котором приобретены товары, выполнены работы, оказаны услуги, может быть предъявлена к возврату дипломатическими представительствами на основании сводной ведомости дипломатического представительства и подтверждающих документов.
11. Возврат налога производится налоговым органом на соответствующие счета дипломатических представительств и (или) персонала дипломатических представительств, открытые в банковских организациях Республики Казахстан в порядке, определенном законодательством Республики Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Процедура возврата налога для дипломатических миссий в Республике Казахстан: Аналитический обзор Статьи 131
Данный документ представляет собой подробный анализ положений Статьи 131 Налогового кодекса Республики Казахстан, регламентирующей механизмы и условия возврата налогов для иностранных дипломатических представительств, консульских учреждений и их персонала.
1. Исполнительное резюме
Статья 131 устанавливает правовую основу для возврата налогов, уплаченных дипломатическими миссиями и их сотрудниками при приобретении товаров, работ и услуг на территории Республики Казахстан. Основным условием для реализации этого права является наличие международных соглашений или подтверждение принципа взаимности в налоговых отношениях между Казахстаном и соответствующим иностранным государством.
Процедура носит строго регламентированный характер, требующий ежеквартальной отчетности, соблюдения минимальных порогов по суммам счетов-фактур (за исключением коммунальных услуг) и прохождения многоуровневой проверки через Министерство иностранных дел и налоговые органы. Налоговое законодательство предусматривает возможность встречных проверок поставщиков для подтверждения правомерности возврата сумм.
2. Анализ ключевых тем
Субъекты, имеющие право на возврат налога
Согласно пункту 1 Статьи 131, право на возврат налога распространяется на:
- Дипломатические представительства, включенные в официальный список Министерства иностранных дел (МИД) РК.
- Дипломатический и административно-технический персонал.
- Консульских работников.
- Членов семей вышеуказанных категорий персонала.
Финансовые условия и ограничения
Законодательство устанавливает четкие критерии для сумм, подлежащих возврату:
| Категория расходов | Условие возврата |
|---|---|
| Общие товары, работы и услуги | Сумма по отдельному счету-фактуре и документу об оплате должна составлять не менее 8-кратного размера месячного расчетного показателя (МРП) на дату выписки. |
| Коммунальные услуги | Ограничения по минимальной сумме (8 МРП) не применяются. Сюда относятся: связь, электроэнергия, вода, газ и прочие коммунальные услуги. |
| Специальные ограничения | Для отдельных представительств могут быть установлены индивидуальные лимиты и условия возврата, основанные на принципе взаимности. |
Процедурный механизм и документация
Процесс возврата налога инициируется дипломатическим представительством и проходит следующие этапы:
- Подготовка документов: Ежеквартальное составление сводных ведомостей (реестров), подписанных руководством и заверенных печатью.
- Подача в МИД: В течение месяца после отчетного квартала документы передаются в организацию по работе с дипломатическими представительствами МИД РК.
- Верификация: МИД подтверждает принцип взаимности и направляет документы в налоговый орган.
- Срок исполнения: Налоговый орган обязан осуществить возврат в течение 30 рабочих дней после получения полного пакета документов.
Необходимый пакет документов:
- Сводные ведомости установленной формы.
- Копии счетов-фактур и подтверждающих оплату документов.
- Для членов семьи — копии аккредитационных документов МИД.
- Заверенные переводы документов, если оригиналы составлены на иностранных языках.
3. Важные цитаты и их контекст
«Возврат налога осуществляется... при условии, что это предусмотрено международными соглашениями или документами, подтверждающими взаимные налоговые льготы».
Контекст: Эта фраза подчеркивает, что право на возврат не является безусловным и автоматическим для всех миссий; оно напрямую зависит от паритетности условий, которые предоставляются казахстанским дипломатам в стране соответствующего представительства.
«В случае выявления нарушений... налоговый орган проводит встречную налоговую проверку поставщика товаров, работ и услуг».
Контекст: Данная норма указывает на жесткий контроль со стороны государства. Если в представленных документах не выделены суммы налога или обнаружены иные несоответствия, проверка смещается на сторону продавца, чтобы подтвердить факт и корректность уплаты налога в бюджет.
«Возврат налога осуществляется только в пределах сумм, по которым нарушения не обнаружены или устранены».
Контекст: Положение закрепляет принцип частичного возврата. Если по части счетов выявлены нарушения, это не блокирует выплату по остальным, корректно оформленным позициям.
4. Практические выводы и регламенты
На основе положений Статьи 131 можно выделить следующие ключевые правила для успешного осуществления процедуры возврата:
- Языковой режим: Все документы должны быть представлены на казахском или русском языках. Иностранные документы требуют обязательного перевода, заверенного печатью представительства.
- Соблюдение сроков: Пропуск месячного срока подачи ведомостей в МИД после окончания квартала может привести к задержкам, за исключением случаев завершения срока пребывания сотрудника в стране.
- Банковские реквизиты: Возврат налога производится исключительно на счета дипломатических представительств или их персонала, открытые в банках Республики Казахстан.
- Работа с отказами: В случае отказа налоговые органы обязаны проинформировать о конкретных нарушениях. Исправление этих нарушений позволяет подать дополнительную сводную ведомость для получения возврата в будущем.
- Контроль поставщиков: Дипломатическим миссиям целесообразно требовать от поставщиков корректного оформления счетов-фактур с четким выделением суммы налога, так как отсутствие этой информации является основанием для встречной проверки и возможного отказа в возврате.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, помимо дипломатических представительств, имеет право на возврат налога согласно статье 131?
Дипломатический, административно-технический персонал и члены их семей.. Статья прямо включает как дипломатических, так и консульских работников вместе с их семьями и техперсоналом.
Каково общее условие по сумме счета-фактуры для осуществления возврата налога?
Сумма должна составлять или превышать $8$-кратный размер МРП.. Статья 131 устанавливает порог в $8$ МРП на дату выписки счета-фактуры для стандартных покупок.
На какие категории услуг НЕ распространяется требование о минимальной сумме счета-фактуры?
Услуги связи, электроэнергия, вода и газ.. Коммунальные услуги и услуги связи исключены из требований по минимальному порогу суммы для возврата.
В течение какого срока дипломатическое представительство должно передать документы в уполномоченную организацию МИД?
В течение месяца после отчетного квартала.. Согласно пункту 4, сводные ведомости за квартал представляются в течение месяца, следующего за ним.
Каким образом должен быть оформлен документ, составленный на иностранном языке?
Должен быть предоставлен перевод, заверенный печатью дипломатического представительства.. Пункт 5 статьи 131 прямо требует перевода на казахский или русский языки с печатью миссии.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 131. Бесплатно.
📊 Инфографика
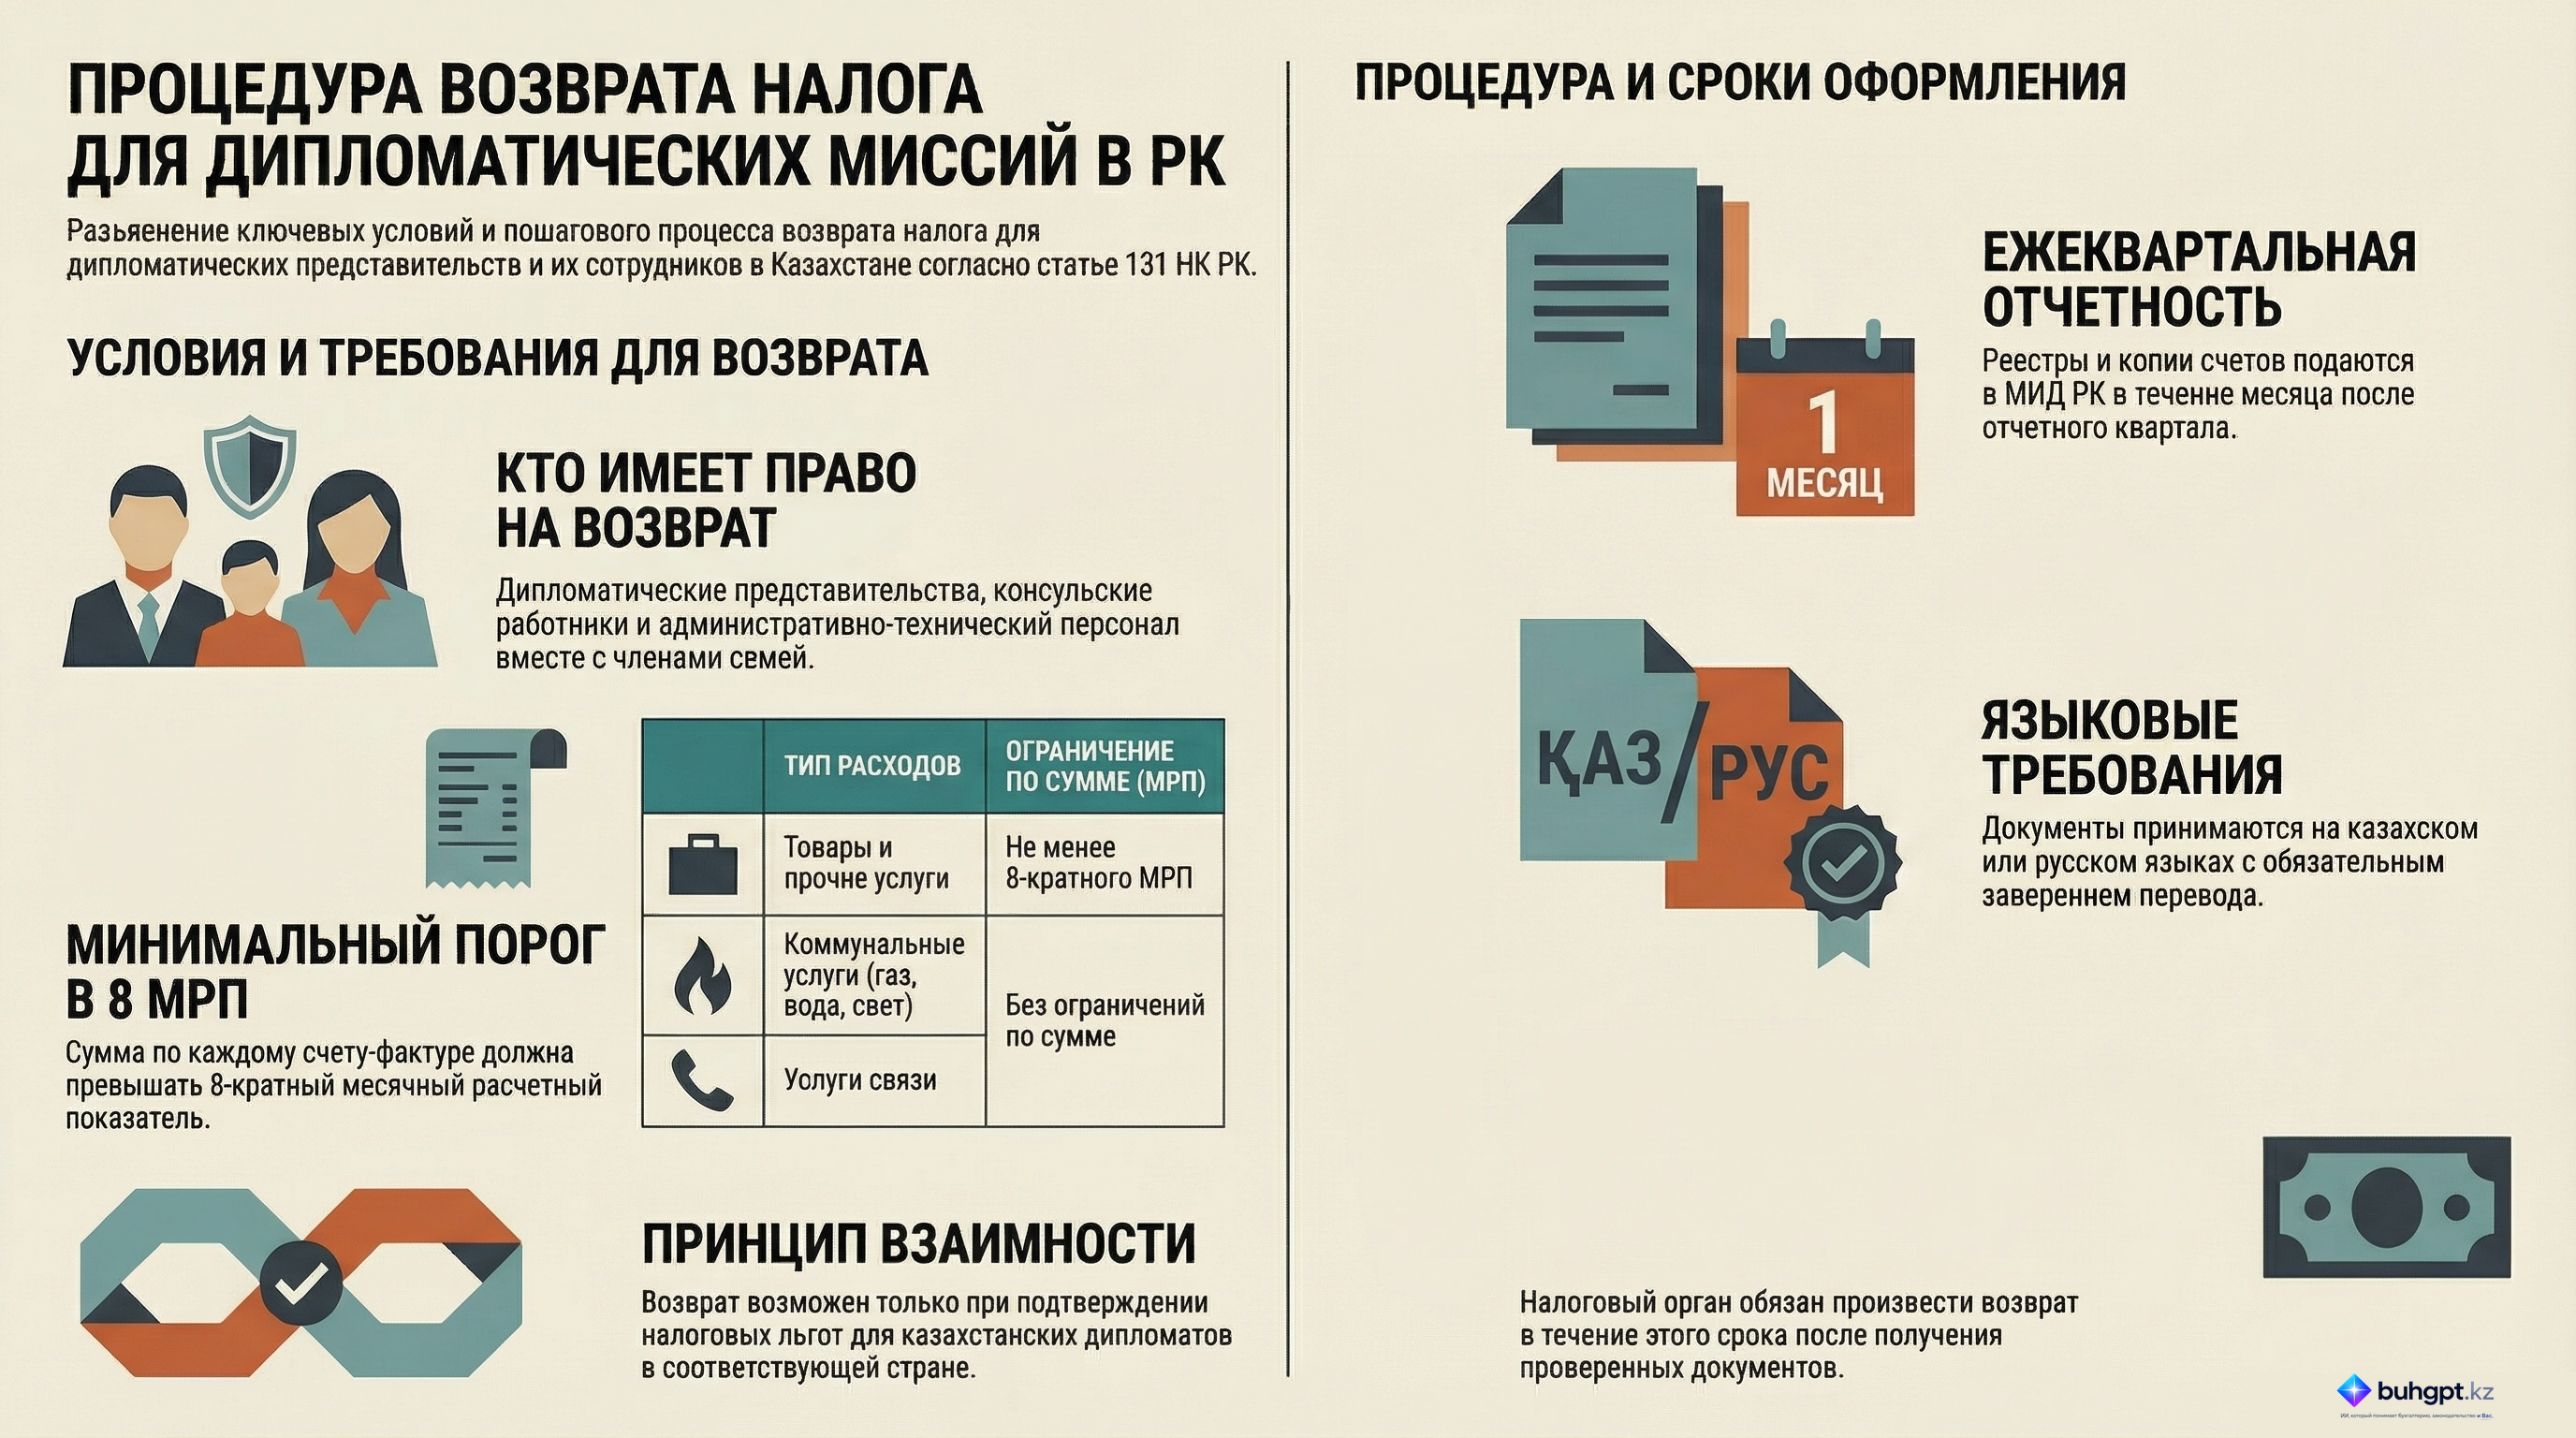
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 131
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления