Статья 133 НК РК 2026 — Отсрочка (рассрочка) по уплате налогов, плат и (или) пеней
Глава 11. ИЗМЕНЕНИЕ СРОКОВ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
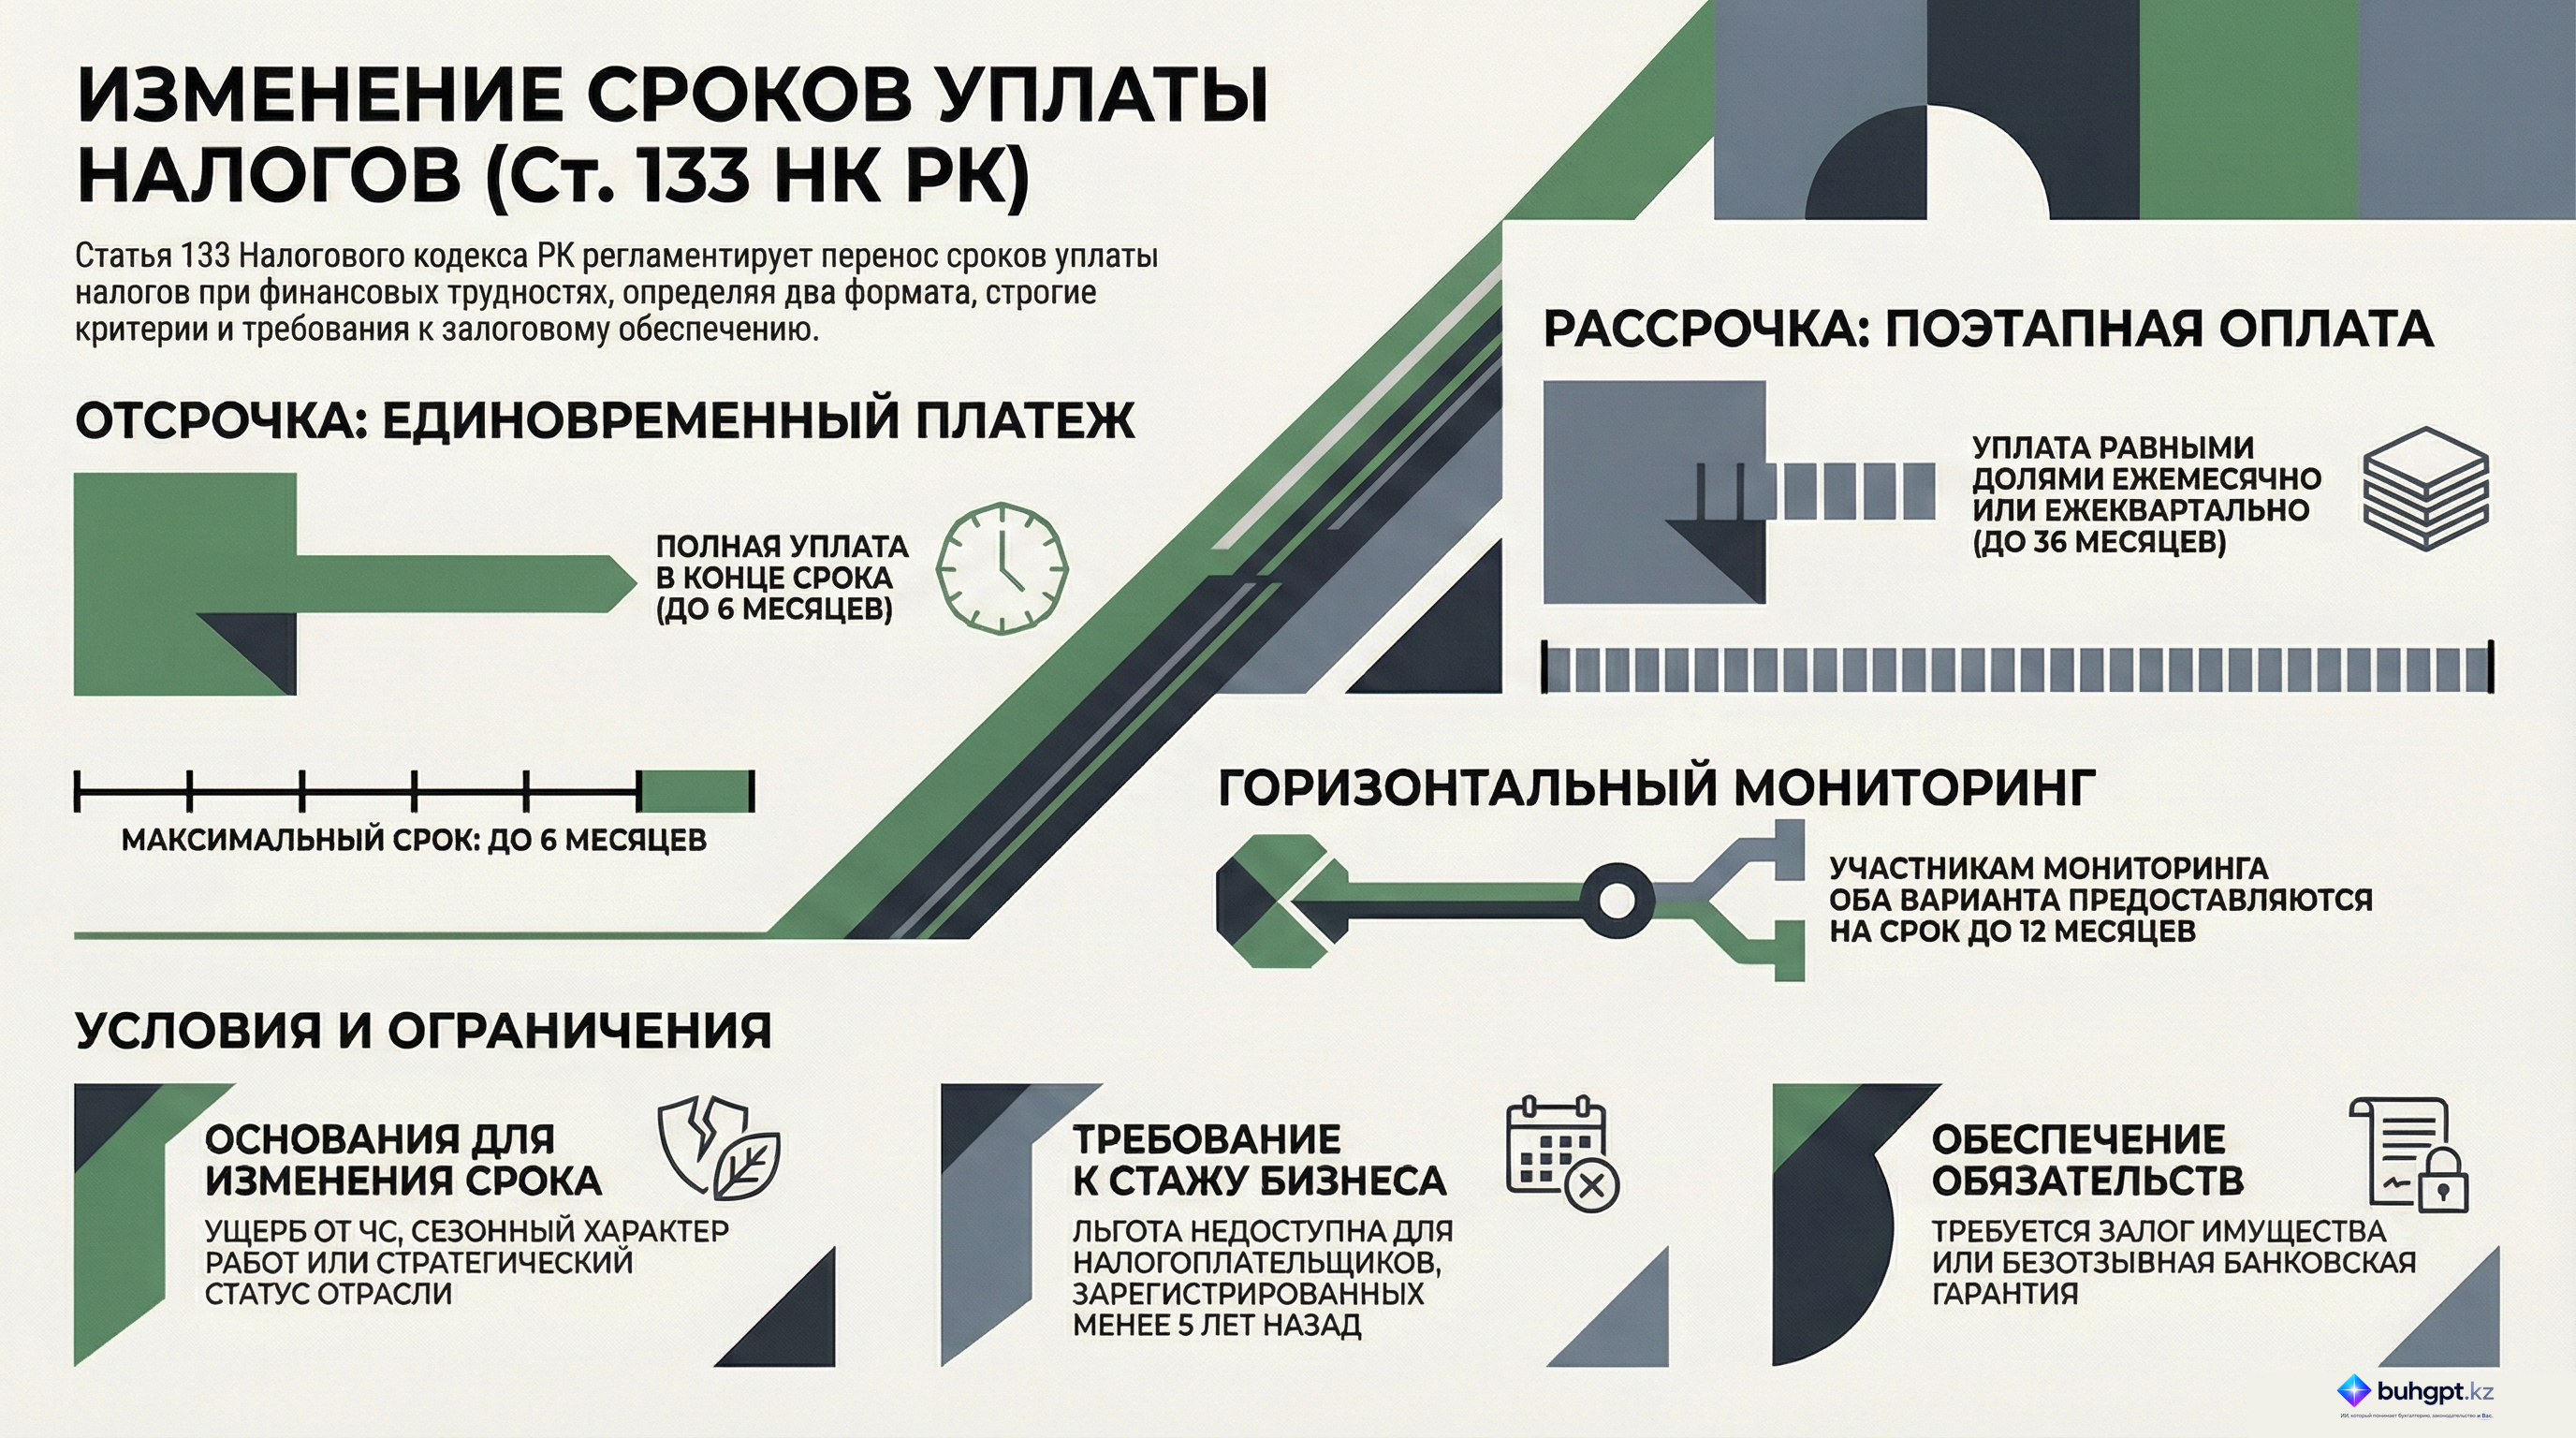
1. Отсрочка по уплате налогов, плат и (или) пеней (далее в целях настоящей главы – отсрочка) – изменение налогоплательщику срока уплаты налогов, плат и (или) пеней путем установления налоговым органом более позднего срока для единовременной уплаты в полном объеме причитающихся сумм на срок, не превышающий шести месяцев, за исключением участника горизонтального мониторинга, которому уполномоченным органом отсрочка предоставляется на срок не более двенадцати месяцев.
Рассрочка по уплате налогов, плат и (или) пеней (далее в целях настоящей главы – рассрочка) – изменение налогоплательщику срока уплаты налогов, плат и (или) путем установления налоговым органом поэтапного срока (месяц, квартал) уплаты равными долями причитающихся сумм пеней на срок не более тридцати шести месяцев, за исключением участника горизонтального мониторинга, которому уполномоченным органом рассрочка предоставляется на срок не более двенадцати месяцев.
Порядок и условия предоставления отсрочки (рассрочки) определяются уполномоченным органом.
2. Отсрочка или рассрочка по уплате налогов и (или) плат может быть предоставлена налогоплательщику, финансовое положение которого не позволяет уплатить налог и (или) плату в установленный срок, однако имеются достаточные основания полагать, что возможность их уплаты возникнет в течение срока, на который предоставляется отсрочка или рассрочка, при наличии одного из следующих оснований:
1) причинение налогоплательщику ущерба в результате непреодолимой силы (чрезвычайные ситуации социального, природного, техногенного, экологического характера, военные действия и иные обстоятельства непреодолимой силы);
2) производство и (или) реализация товаров, работ или услуг налогоплательщиком носит сезонный характер;
3) имущественное положение физического лица, не состоящего на регистрационном учете в качестве индивидуального предпринимателя (без учета имущества, на которое в соответствии с законодательством Республики Казахстан не может быть обращено взыскание), исключает возможность единовременной уплаты налога;
4) принятие судом решения о применении процедуры реструктуризации задолженности;
5) основной вид деятельности налогоплательщика относится к отрасли экономики, имеющей стратегическое значение согласно законам Республики Казахстан;
6) представление налогоплательщиком дополнительной налоговой отчетности;
7) согласие налогоплательщика с суммами начисленных налогов и (или) плат, указанными в уведомлении о результатах проверки. Положения настоящего подпункта не распространяются на налогоплательщиков, период с даты регистрации которых в качестве налогоплательщика до даты подачи заявления о предоставлении отсрочки или рассрочки составляет менее пяти лет.
3. Отсрочка (рассрочка) применяется к налогам, платам и (или) пеням, исчисленным налогоплательщиком согласно представленной налоговой отчетности, а также начисленным налоговым органом по результатам налоговых проверок, по данным уполномоченных государственных органов, за исключением следующих налогов:
1) налогов, удерживаемых у источника выплаты;
2) акцизов на товары, импортируемые с территории государств – членов ЕАЭС;
3) налога на добавленную стоимость на товары, импортируемые с территории государств – членов ЕАЭС;
4) подписного бонуса;
5) налогов, поступающих в соответствии с бюджетным законодательством Республики Казахстан в Национальный фонд Республики Казахстан.
Отсрочка (рассрочка) предоставляется по следующим платам за:
пользование земельными участками;
негативное воздействие на окружающую среду.
Отсрочка (рассрочка) предоставляется по одному или нескольким налогам и (или) платам, а также могут быть предоставлены в отношении всей подлежащей уплате суммы налога и (или) платы либо ее части.
4. Отсрочка (рассрочка) предоставляется:
1) участнику горизонтального мониторинга – без залога имущества и банковской гарантии;
2) иному налогоплательщику:
без залога имущества и банковской гарантии;
под залог имущества налогоплательщика и (или) третьего лица, и (или) под банковскую гарантию.
5. Банковская гарантия, предоставленная налогоплательщиком в обеспечение исполнения налогового обязательства по уплате налогов, плат и (или) пеней, должна соответствовать следующим требованиям:
1) выдана с соблюдением требований, установленных законодательством Республики Казахстан;
2) является безотзывной;
3) срок действия такой гарантии истекает не ранее чем через шесть месяцев со дня истечения срока уплаты налогов, плат и (или) пеней, установленного налоговым органом при изменении сроков исполнения налогового обязательства;
4) максимальная денежная сумма, подлежащая оплате по договору банковской гарантии, обеспечивает исполнение гарантом в полном объеме налогового обязательства по уплате налогов, плат и (или) пеней.
Размер максимальной денежной суммы, подлежащей оплате по договору банковской гарантии, может быть изменен с учетом уплаченных сумм налогов и (или) плат, обеспеченных такой гарантией, по письменному согласованию налогового органа, предоставившего рассрочку.
6. Имущество, предоставляемое в залог, должно соответствовать следующим условиям:
1) застраховано от утраты или повреждения, ликвидное;
2) рыночная стоимость такого имущества не меньше суммы налогов, плат и (или) пеней, срок уплаты которых переносится, с учетом пеней за период действия решения, принятого налоговым органом по изменению сроков исполнения налогового обязательства, а также расходов на его реализацию при досрочном прекращении действия решения, принятого налоговым органом по изменению сроков исполнения налогового обязательства, за исключением случая уплаты налогоплательщиком всей суммы налогов, плат и (или) пеней до истечения установленного срока.
Не могут быть предметами залога:
объекты жизнеобеспечения;
электрическая, тепловая и иные виды энергии;
арестованное имущество;
имущество, на которое наложены ограничения уполномоченными государственными органами, за исключением ограничений, наложенных налоговым органом;
имущество, обремененное правами третьих лиц;
единственное жилище физического лица, индивидуального предпринимателя, лица, занимающегося частной практикой;
скоропортящееся сырье, продукты питания.
Имущество, предоставленное в залог для обеспечения уплаты налогов, плат и (или) пеней, не подлежит перезалогу.
Договор залога имущества в обеспечение уплаты налогов, плат и (или) пеней заключается в соответствии с типовым договором залога имущества в обеспечение уплаты налогов, плат и (или) пеней, утвержденным уполномоченным органом.
7. Основанием для отказа налогоплательщику, за исключением участника горизонтального мониторинга, в предоставлении отсрочки (рассрочки) являются:
1) несоответствие основаниям и несоблюдение им требований, предусмотренных порядком предоставления отсрочки (рассрочки), определенным уполномоченным органом;
2) наличие факта досрочного прекращения действия отсрочки (рассрочки), предоставленной ему ранее, в связи с нарушением установленного налоговым органом срока уплаты налогов, плат и (или) пеней, в течение двух лет, предшествующих дню подачи им заявления.
Основанием для отказа участнику горизонтального мониторинга в предоставлении отсрочки (рассрочки) является наличие факта досрочного прекращения действия отсрочки (рассрочки), предоставленной ему ранее, в связи с нарушением установленного налоговым органом срока уплаты налогов, плат и (или) пеней в течение двух лет, предшествующих дню подачи им заявления в уполномоченный орган.
8. Действие отсрочки (рассрочки) прекращается:
1) по истечении срока действия решения о предоставлении отсрочки (рассрочки);
2) досрочно:
при уплате налогоплательщиком всей суммы налогов, плат и (или) пеней до истечения срока, установленного в решении о предоставлении отсрочки (рассрочки);
по вступившему в законную силу судебному акту;
при нарушении срока уплаты налогов, плат и (или) пеней, предусмотренного решением о предоставлении отсрочки (рассрочки), более чем на пять рабочих дней.
9. Налоговый орган при досрочном прекращении действия отсрочки (рассрочки), за исключением случая уплаты налогоплательщиком всей суммы налогов, плат и (или) пеней до истечения установленного срока:
1) извещает налогоплательщика о прекращении действия отсрочки (рассрочки);
2) направляет банку второго уровня (гаранту) требование об уплате денежной суммы по банковской гарантии.
Обязательство по банковской гарантии подлежит исполнению банком второго уровня (гарантом) в течение трех рабочих дней со дня получения им указанного требования, за исключением, когда такое требование предъявлено гаранту по истечении срока ее действия.
10. При неисполнении обязательства об уплате налогов, плат и (или) пеней по истечении трех рабочих дней со дня получения налогоплательщиком извещения о прекращении действия отсрочки (рассрочки) налоговый орган обращает взыскание на заложенное имущество налогоплательщика и (или) третьего лица.
Реализация имущества, заложенного налогоплательщиком и (или) третьим лицом, осуществляется в порядке реализации имущества, заложенного налогоплательщиком и (или) третьим лицом, а также ограниченного в распоряжении имущества налогоплательщика (налогового агента), определенном уполномоченным органом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Отсрочка и рассрочка уплаты налогов, сборов и пеней: Аналитический обзор статьи 133 НК РК
Данный документ представляет собой подробный анализ положений статьи 133 Налогового кодекса Республики Казахстан, регулирующей механизмы изменения сроков исполнения налоговых обязательств. В брифинге рассмотрены условия предоставления отсрочки и рассрочки, требования к обеспечению и процедуры прекращения данных льготных режимов.
1. Исполнительное резюме
Статья 133 НК РК устанавливает правовые рамки для временного облегчения налоговой нагрузки на добросовестных налогоплательщиков, оказавшихся в сложном финансовом положении. Законодательство разделяет два ключевых механизма: отсрочку (единовременная уплата в будущем) и рассрочку (поэтапная уплата равными долями).
Основные параметры механизмов:
- Срок отсрочки: до 6 месяцев (до 12 месяцев для участников горизонтального мониторинга).
- Срок рассрочки: до 36 месяцев (до 12 месяцев для участников горизонтального мониторинга).
- Ключевое условие: наличие обоснованной уверенности, что налогоплательщик сможет погасить задолженность в течение установленного срока.
- Обеспечение: залог имущества или банковская гарантия (за исключением участников горизонтального мониторинга).
2. Детальный анализ ключевых тем
А. Типология изменения сроков уплаты
Законодательство четко разграничивает форматы изменения сроков исполнения обязательств:
| Характеристика | Отсрочка | Рассрочка |
|---|---|---|
| Суть | Перенос срока единовременной уплаты всей суммы. | График поэтапной уплаты равными долями. |
| Периодичность выплат | Один раз в конце срока. | Ежемесячно или ежеквартально. |
| Стандартный срок | Не более 6 месяцев. | Не более 36 месяцев. |
| Срок для горизонтального мониторинга | До 12 месяцев. | До 12 месяцев. |
Б. Основания для предоставления
Право на изменение срока уплаты не является безусловным и требует наличия одного из следующих оснований:
- Форс-мажор: ущерб от непреодолимой силы (ЧС, военные действия и т.д.).
- Сезонность: производство или реализация товаров/услуг носит сезонный характер.
- Имущественное положение физлица: отсутствие возможности единовременной уплаты (для лиц, не являющихся ИП).
- Реструктуризация: наличие судебного решения о процедуре реструктуризации задолженности.
- Стратегическое значение: деятельность в стратегически важной отрасли экономики.
- Корректировка отчетности: представление дополнительной налоговой отчетности.
- Проверочный контроль: согласие с суммами, начисленными по результатам налоговой проверки.
Важное ограничение: льготы не предоставляются налогоплательщикам, зарегистрированным менее чем за 5 лет до подачи заявления.
В. Исключения (налоги, не подлежащие отсрочке/рассрочке)
Механизмы статьи 133 не распространяются на:
- Налоги, удерживаемые у источника выплаты.
- Акцизы и НДС на товары, импортируемые из стран ЕАЭС.
- Подписные бонусы.
- Налоги, направляемые в Национальный фонд РК.
Г. Система обеспечения налогового обязательства
Для получения отсрочки или рассрочки (кроме участников горизонтального мониторинга) требуется предоставление обеспечения.
Требования к банковской гарантии:
- Соответствие законодательству РК.
- Безотзывность.
- Срок действия: должен истекать не ранее чем через 6 месяцев после окончания срока уплаты налога.
- Сумма: полное покрытие налогового обязательства.
Требования к залоговому имуществу:
- Ликвидность и обязательное страхование.
- Рыночная стоимость должна покрывать сумму налогов, предполагаемые пени и расходы на реализацию.
- Запрещенные предметы залога: объекты жизнеобеспечения, энергия, арестованное имущество, обремененные правами третьих лиц объекты, единственное жилье физлица/ИП, скоропортящееся сырье.
3. Важные цитаты и контекст
О финансовой состоятельности
«Отсрочка или рассрочка может быть предоставлена налогоплательщику, финансовое положение которого не позволяет осуществить уплату в установленный срок, при наличии достаточных оснований полагать, что возможность уплаты возникнет в течение срока, на который предоставляется отсрочка или рассрочка».
Контекст: Это фундаментальный принцип, требующий от налогоплательщика не только доказать текущую несостоятельность, но и продемонстрировать будущую платежеспособность.
О нарушении графика
«Действие отсрочки (рассрочки) прекращается досрочно... при нарушении срока уплаты налогов, сборов и (или) пеней, предусмотренного решением о предоставлении отсрочки (рассрочки), более чем на пять рабочих дней».
Контекст: Законодатель устанавливает жесткий лимит просрочки (5 рабочих дней), после которого льготный режим аннулируется, что влечет немедленное взыскание.
Об отказе в предоставлении
«Основаниями для отказа... являются... наличие факта досрочного прекращения ранее предоставленной отсрочки (рассрочки) из-за нарушения сроков уплаты... в течение двух лет, предшествующих дню подачи заявления».
Контекст: Налоговая история налогоплательщика напрямую влияет на возможность получения льгот в будущем. Нарушение дисциплины закрывает доступ к механизму на 2 года.
4. Практические выводы и возможные действия
На основе анализа статьи 133 можно выделить следующие ключевые аспекты для налогоплательщиков:
- Соблюдение временного ценза: Перед подачей заявления необходимо убедиться, что срок регистрации предприятия превышает 5 лет, иначе заявление будет отклонено автоматически (за исключением специфических случаев).
- Тщательный подбор залога: Имущество должно быть свободно от любых обременений и ограничений госорганов. Важно учитывать, что «единственное жилье» и «объекты жизнеобеспечения» не могут быть использованы в качестве обеспечения.
- Контроль 5-дневного окна: В случае получения рассрочки критически важно не допускать просрочки платежа более чем на 5 рабочих дней. Превышение этого срока запускает процедуру принудительного взыскания через банк-гарант или реализацию залога.
- Учет специфики горизонтального мониторинга: Для данной категории плательщиков предусмотрены наиболее лояльные условия: отсутствие необходимости залога/гарантии и возможность отсрочки до 12 месяцев.
- Проверка типа налога: Перед инициацией процедуры следует убедиться, что налог не относится к категории исключений (например, не является налогом, удерживаемым у источника выплаты, или импортным НДС в рамках ЕАЭС).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На какой максимальный срок может быть предоставлена отсрочка по уплате налогов для налогоплательщика, не являющегося участником горизонтального мониторинга?
На срок, не превышающий $6$ месяцев.. Согласно закону, отсрочка предполагает изменение срока для единовременной уплаты всей суммы в период до полугода.
В чем заключается основное отличие рассрочки от отсрочки согласно статье $133$?
Уплата производится поэтапно равными долями (ежемесячно или ежеквартально).. Рассрочка подразумевает распределение платежей во времени, в то время как отсрочка требует разовой оплаты всей суммы.
Какое из перечисленных условий является обязательным для налогоплательщика (кроме участников горизонтального мониторинга) для получения отсрочки или рассрочки?
Регистрация в качестве налогоплательщика не менее $5$ лет до подачи заявления.. Закон ограничивает круг лиц, имеющих право на перенос срока, теми, кто работает на рынке достаточно долго.
К каким видам налоговых обязательств НЕЛЬЗЯ применить отсрочку или рассрочку?
Налог на добавленную стоимость на товары, импортируемые из государств — членов ЕАЭС.. НДС при импорте из стран Евразийского экономического союза прямо указан в списке исключений статьи $133$.
Какое требование предъявляется к сроку действия банковской гарантии, предоставляемой в качестве обеспечения?
Срок не может истекать ранее чем через $6$ месяцев после окончания срока уплаты по решению органа.. Это необходимо для того, чтобы у налогового органа было время на взыскание средств в случае нарушения условий.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 133. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 133
- Уплата налогов в Казахстане в 2026 году: сроки, реквизиты и проверка платежа
- Пени по налогам в Казахстане: как рассчитать и погасить
- Пеня по налогам: когда возникает и какие данные нужны для расчета
- Проценты за отсрочку или рассрочку уплаты налогов: как считаются
- Больничный в 2026 году: расчёт, максимум и оформление в 1С
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления