Статья 11 НК РК 2026 — Понятия, связанные с местом нахождения налогоплательщика (налогового агента)
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Местом нахождения налогоплательщика (налогового агента) (далее – место нахождения) признаются следующие места, в зависимости от категорий субъекта, к которым относится налогоплательщик (налоговый агент):
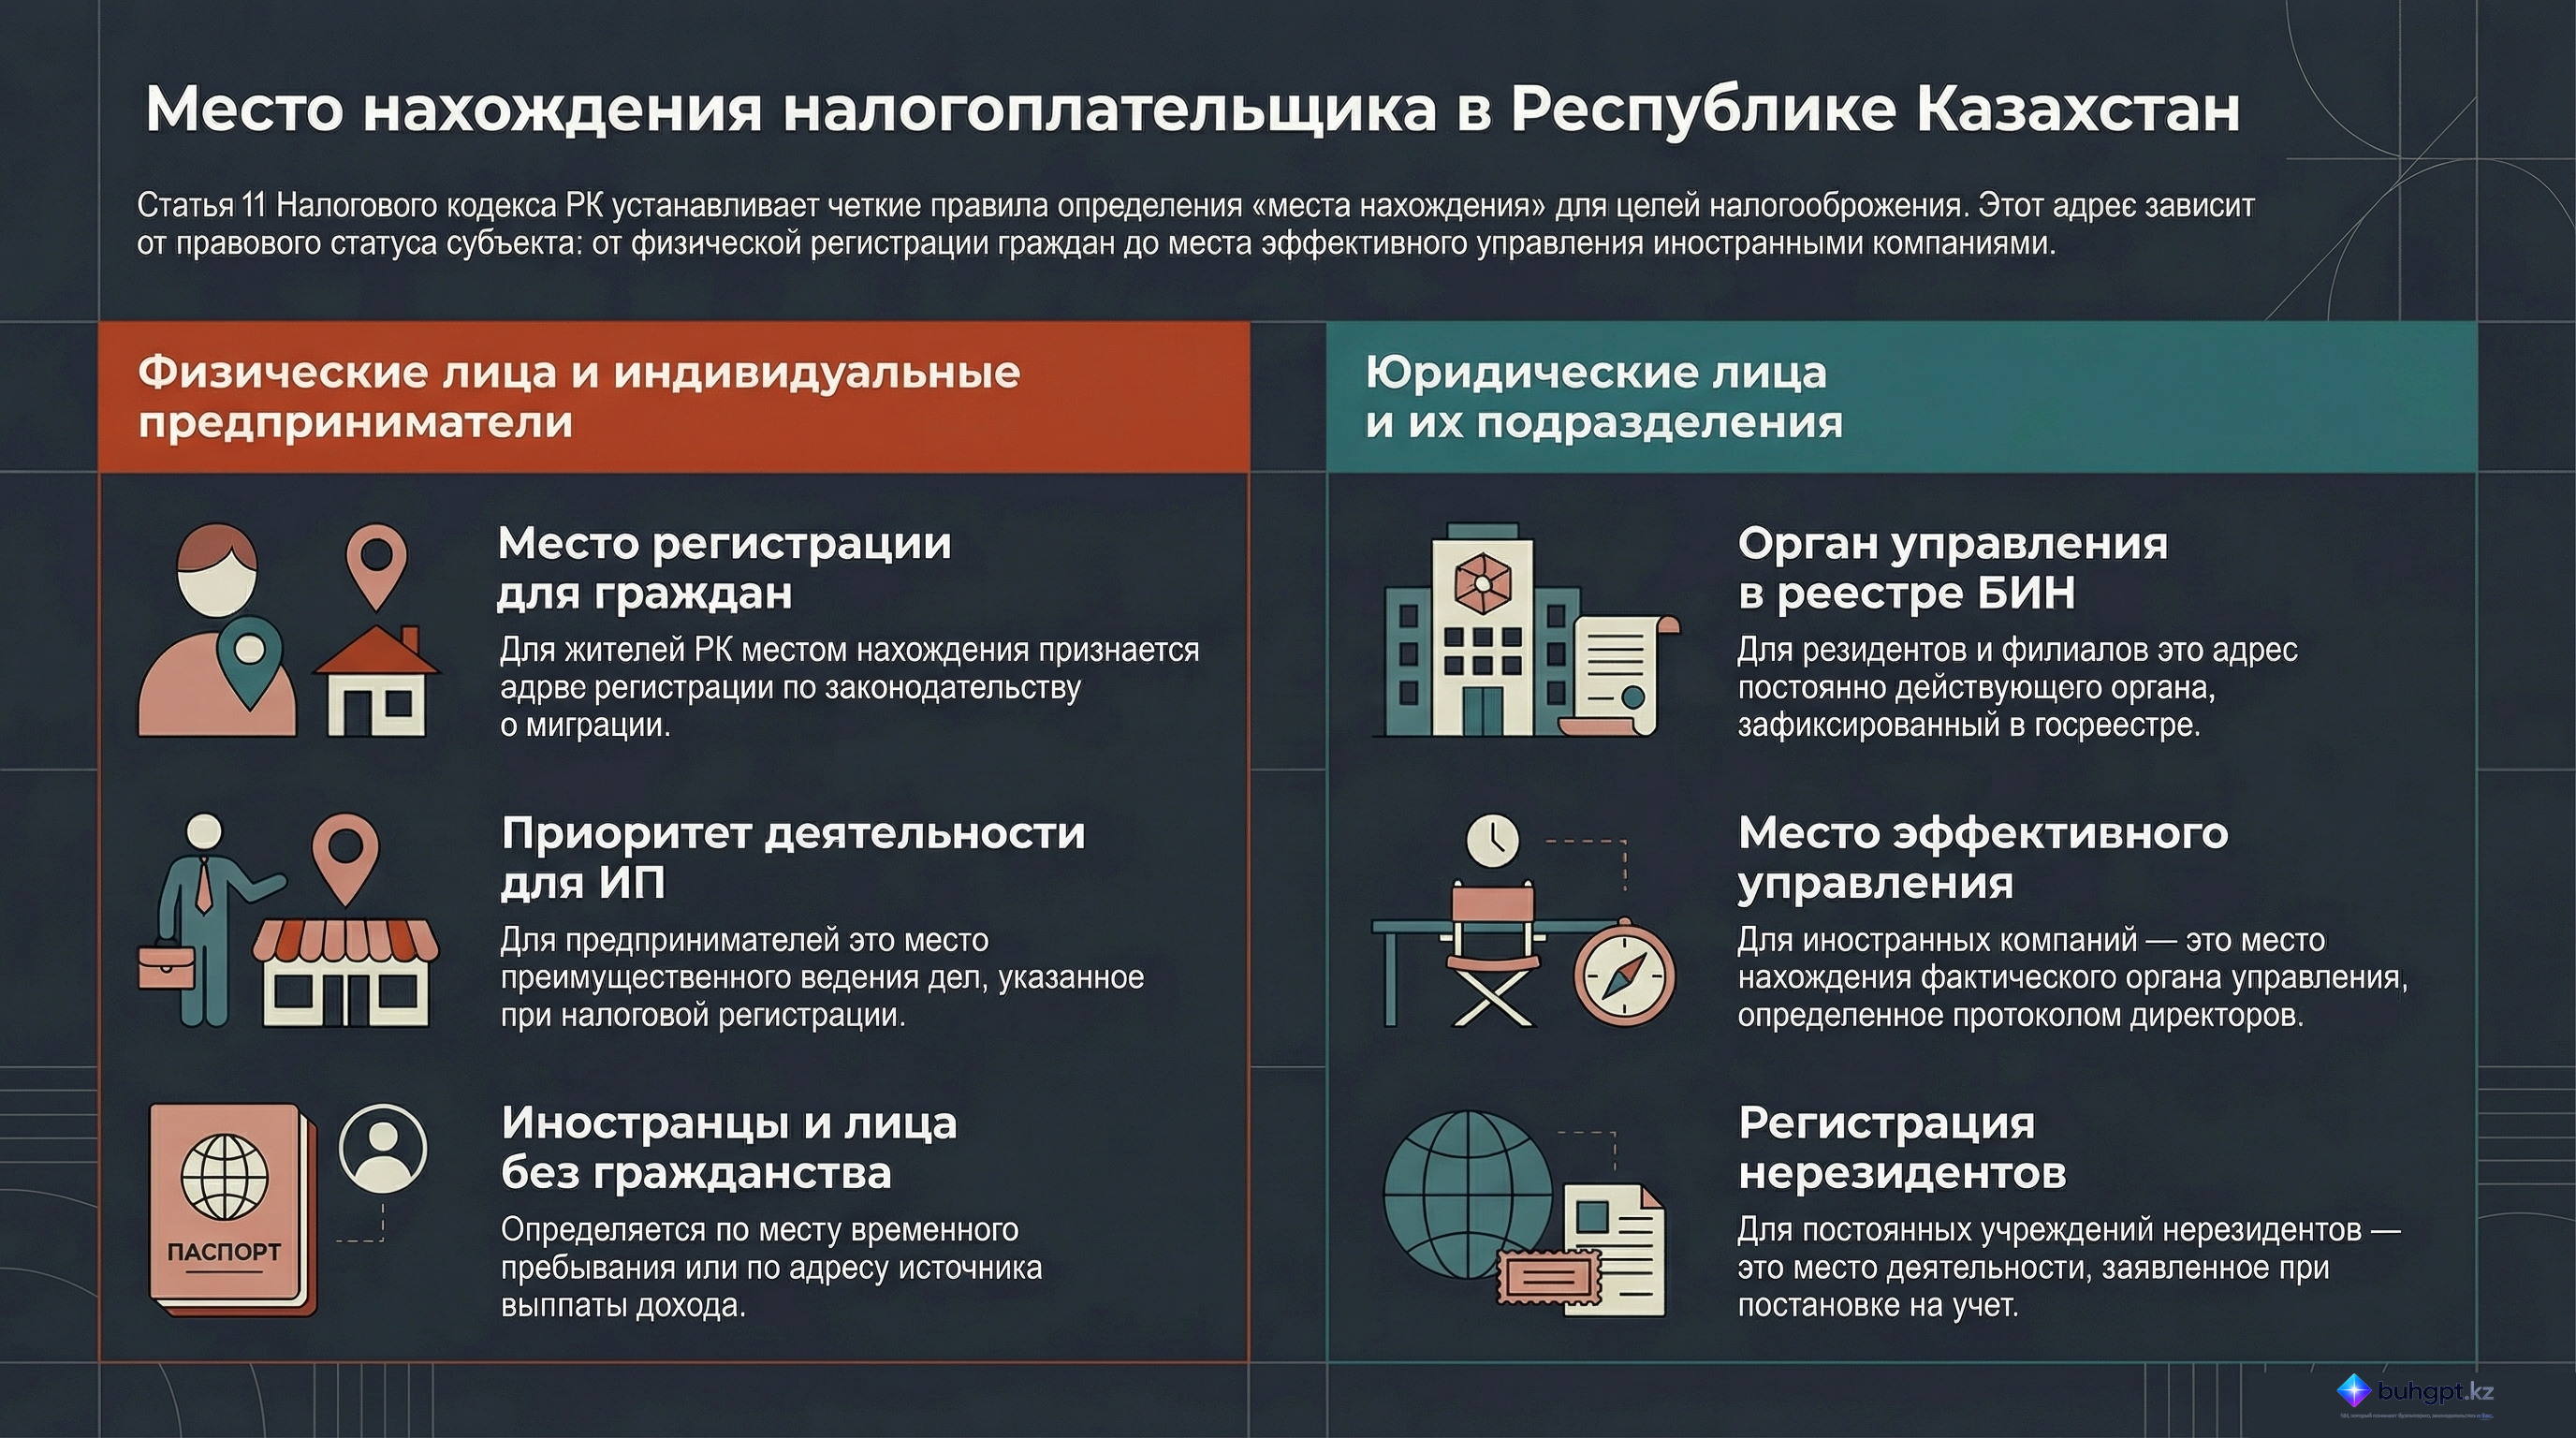
1) место жительства физического лица – место регистрации гражданина в соответствии с законодательством Республики Казахстан в области миграции населения;
2) место жительства гражданина Республики Казахстан, проживающего за пределами Республики Казахстан, не имеющего места регистрации в Республике Казахстан, – место последней регистрации гражданина в Республике Казахстан в соответствии с законодательством Республики Казахстан в области миграции населения;
3) место нахождения индивидуального предпринимателя и лица, занимающегося частной практикой, – место преимущественного осуществления их деятельности, заявленное при налоговой регистрации в Республике Казахстан;
4) место нахождения юридического лица – резидента, его структурного подразделения, структурного подразделения юридического лица – нерезидента – место нахождения его постоянно действующего органа, внесенное в Национальный реестр бизнес-идентификационных номеров при регистрации в Республике Казахстан;
5) место нахождения юридического лица – нерезидента, осуществляющего деятельность через постоянное учреждение без открытия структурного подразделения, – место осуществления деятельности в Республике Казахстан, заявленное при налоговой регистрации в Республике Казахстан;
6) место нахождения юридического лица, созданного в соответствии с законодательством иностранного государства, место эффективного управления которого находится в Республике Казахстан, – место нахождения фактического органа управления в Республике Казахстан, определенное собранием совета директоров или аналогичным органом управления, заявленное при налоговой регистрации в Республике Казахстан и указанное в соответствующем протоколе органа управления;
7) место пребывания иностранного гражданина или лица без гражданства – место временного пребывания иностранного гражданина или лица без гражданства, заявленное при государственной регистрации в Республике Казахстан;
8) место пребывания иностранного гражданина или лица без гражданства, не пребывающего в Республике Казахстан, у которого возникает налоговое обязательство по уплате индивидуального подоходного налога с доходов, полученных из источников в Республике Казахстан от лица, не являющегося налоговым агентом, – место жительства (нахождения) лица, выплачивающего такому иностранному гражданину или лицу без гражданства доходы из источников в Республике Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Определение места нахождения налогоплательщика согласно законодательству Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 11 Налогового кодекса Республики Казахстан, которая устанавливает правовые критерии определения места нахождения налогоплательщиков и налоговых агентов.
Установление точного места нахождения является критически важным аспектом налогового администрирования, так как оно определяет юрисдикционную привязку субъекта, порядок постановки на регистрационный учет и исполнение налоговых обязательств. Законодательство дифференцирует подход к определению этого статуса в зависимости от категории субъекта: физических лиц (включая иностранцев), индивидуальных предпринимателей и юридических лиц (резидентов и нерезидентов).
Детальный анализ ключевых положений
На основе Статьи 11 можно выделить систематизированный подход законодателя к идентификации налогового адреса для различных групп субъектов. Основным критерием для физических лиц является регистрация по месту жительства, тогда как для юридических лиц приоритет отдается месту регистрации постоянно действующего органа управления.
Категоризация субъектов и критерии определения места нахождения
| Категория субъекта | Критерий определения места нахождения |
|---|---|
| Физические лица (граждане РК) | Место жительства, зафиксированное в соответствии с законодательством о миграции населения. |
| Граждане РК, проживающие за рубежом | Место последней регистрации на территории Республики Казахстан (при отсутствии текущей регистрации в стране). |
| Индивидуальные предприниматели (ИП) и частная практика | Место преимущественного осуществления деятельности, официально заявленное при налоговой регистрации. |
| Юридические лица-резиденты и их структурные подразделения | Место нахождения постоянно действующего органа, сведения о котором внесены в Национальный реестр бизнес-идентификационных номеров. |
| Юридические лица-нерезиденты (через постоянное учреждение) | Место осуществления деятельности, указанное налогоплательщиком при прохождении налоговой регистрации. |
| Иностранные компании с эффективным управлением в РК | Место нахождения фактического органа управления, задокументированное в протоколе собрания совета директоров. |
| Иностранцы и лица без гражданства (в РК) | Место временного пребывания, зафиксированное при государственной регистрации. |
| Иностранцы (вне РК), получающие доход из источников в РК | Место жительства лица (налогового агента), которое выплачивает данный доход. |
Ключевые цитаты и их контекст
Статья 11 содержит точные формулировки, исключающие двоякое толкование в вопросах налоговой привязки:
- О юридических лицах с иностранным участием: «Для юридического лица, созданного по законодательству иностранного государства, место эффективного управления которого находится в Казахстане — место нахождения фактического органа управления, определенное собранием совета директоров и указанное в протоколе».
- Контекст: Это положение подчеркивает приоритет фактического управления над местом юридической регистрации для иностранных структур, фактически оперирующих из Казахстана.
- О налоговых обязательствах нерезидентов: «Для иностранца или лица без гражданства, не находящегося в Казахстане... — место жительства лица, выплачивающего доходы».
- Контекст: Данная норма связывает место нахождения налогоплательщика, находящегося вне страны, с локацией источника выплаты, что упрощает администрирование подоходного налога.
- Об индивидуальных предпринимателях: «...место преимущественного осуществления деятельности, указанное при налоговой регистрации».
- Контекст: Для самозанятых лиц и ИП закон фиксирует привязку не к прописке, а к фактическому бизнес-адресу, заявленному в налоговых органах.
Ключевые выводы и практические аспекты
Анализ Статьи 11 позволяет сформулировать следующие значимые выводы для обеспечения налогового соответствия:
- Зависимость от миграционного учета: Для физических лиц (резидентов и нерезидентов) налоговый статус места нахождения неразрывно связан с официальной регистрацией в органах миграции. Любое изменение места жительства или пребывания влечет за собой изменение места нахождения налогоплательщика.
- Важность корпоративного документирования: Для иностранных компаний, чье управление осуществляется из РК, критически важным документом является протокол совета директоров. Именно этот документ служит правовым основанием для определения места фактического управления.
- Роль Национального реестра БИН: Для юридических лиц-резидентов данные в Национальном реестре бизнес-идентификационных номеров являются определяющими. Место нахождения официально закрепляется через регистрацию постоянно действующего органа.
- Особый статус налоговых агентов: В случаях, когда плательщик дохода является единственным связующим звеном между нерезидентом и налоговой системой РК, его адрес признается местом нахождения получателя дохода для целей налогообложения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что признается местом нахождения для физического лица, являющегося гражданином Республики Казахстан и проживающего в стране?
Место жительства, соответствующее регистрации в области миграции населения.. Для рядовых граждан место нахождения определяется их официальной регистрацией по месту жительства согласно миграционному законодательству.
Как определяется место нахождения для гражданина Казахстана, который живет за границей и не имеет регистрации в стране?
Место последней регистрации в Республике Казахстан.. Законодательство использует данные о последнем известном месте регистрации в стране для связи с гражданами, находящимися за пределами КЗ.
Что является местом нахождения для индивидуального предпринимателя согласно налоговому законодательству?
Место преимущественного осуществления деятельности, указанное при регистрации.. Для лиц, ведущих бизнес или частную практику, ключевым является адрес, где они фактически ведут свои дела.
Где признается место нахождения юридического лица — резидента Республики Казахстан?
В месте нахождения постоянно действующего органа, указанного в реестре БИН.. Официальным адресом компании считается место, где находится её управление согласно Национальному реестру бизнес-идентификационных номеров.
Какое место признается местом нахождения иностранца, временно пребывающего в Казахстане?
Место временного пребывания, заявленное при государственной регистрации.. Для иностранных граждан в КЗ критически важен адрес, который они указали при официальном уведомлении о прибытии или регистрации.
🃏 Карточки самопроверки
28 карточек для запоминания ключевых положений статьи 11. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 11
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления