Статья 10 НК РК 2026 — Понятия, связанные с недропользованием
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Понятия, связанные с недропользованием:
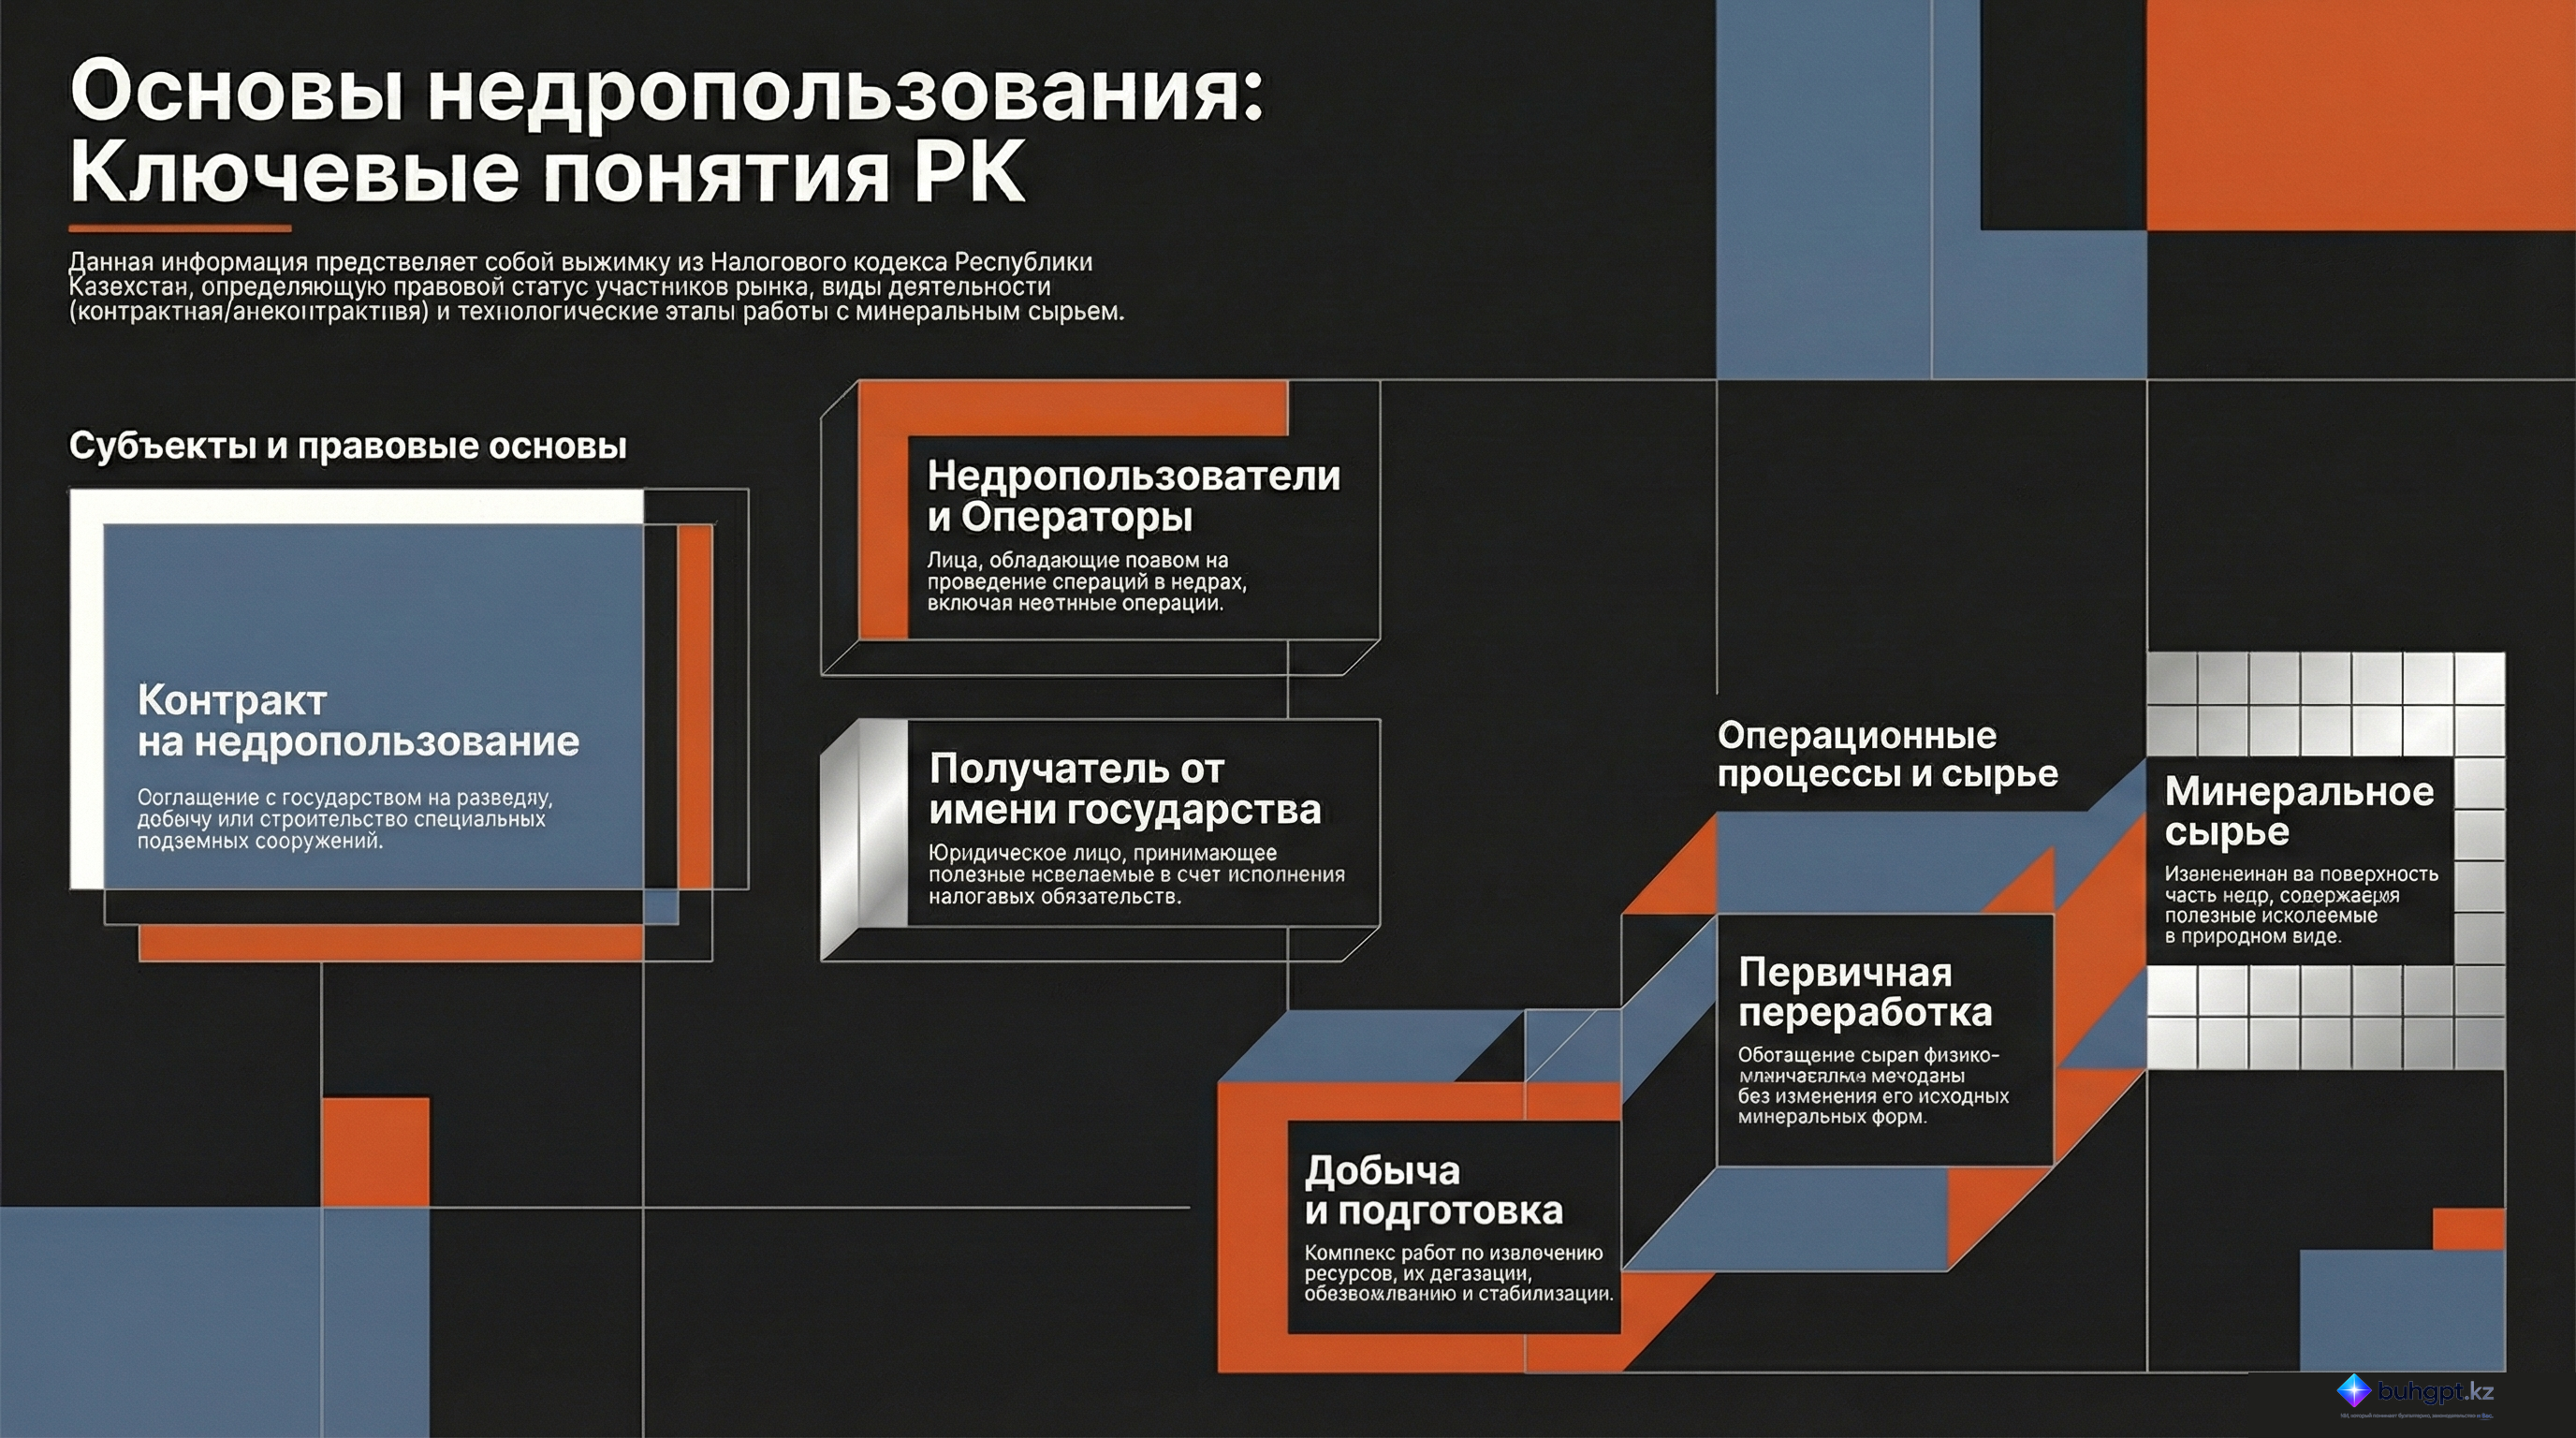
1) контракт на недропользование – договор между компетентным органом или уполномоченным органом по изучению недр или местным исполнительным органом столицы, области, города республиканского значения в соответствии с компетенцией, установленной законодательством Республики Казахстан о недрах и недропользовании, и физическим и (или) юридическим лицом на проведение разведки, добычи, совмещенной разведки и добычи полезных ископаемых либо строительство и (или) эксплуатацию подземных сооружений, не связанных с разведкой и (или) добычей, либо на государственное геологическое изучение недр.
К контракту на недропользование также относятся лицензии на недропользование и другие виды предоставления права недропользования и (или) водопользования в соответствии с законодательством Республики Казахстан.
При этом термины "контракт на разведку", "контракт на добычу", "контракт на совмещенную разведку и добычу" и "лицензия на разведку или добычу", используемые в настоящем Кодексе, идентичны понятию "контракт на недропользование", термин "контракт на разведку и добычу" идентичен понятию "контракт на совмещенную разведку и добычу";
2) недропользователи – физические или юридические лица, обладающие правом проведения операций по недропользованию, включая нефтяные операции, и (или) водопользованию на территории Республики Казахстан в соответствии с законами Республики Казахстан.
При этом:
операциями по недропользованию признаются работы, относящиеся к геологическому изучению недр, разведке и (или) добыче полезных ископаемых, в том числе связанные с разведкой и добычей подземных вод, лечебных грязей, разведкой недр для сброса сточных вод, а также по строительству и (или) эксплуатации подземных сооружений, не связанные с разведкой и (или) добычей;
нефтяными операциями признаются работы по разведке, добыче углеводородов, строительству и (или) эксплуатации необходимых технологических и производственных объектов;
3) внеконтрактная деятельность – деятельность недропользователя, не предусмотренная прямо положениями контракта на недропользование, любая иная деятельность;
4) контрактная деятельность – деятельность недропользователя, осуществляемая в соответствии с положениями контракта на недропользование;
5) подготовка углеводородов – комплекс технологических процессов подготовки углеводородов, в том числе сбор, доставка для подготовки, поступление скважинной жидкости в замерные установки, дегазация, обезвоживание, обессоливание, стабилизация, демеркаптанизация;
6) получатель от имени государства – юридическое лицо, определенное Правительством Республики Казахстан, действующее от имени государства в качестве получателя полезных ископаемых, передаваемых в натуральной форме недропользователем в счет исполнения налогового обязательства, предусмотренного налоговым законодательством Республики Казахстан и (или) соглашениями (контрактами) о разделе продукции, контрактом на недропользование, утвержденным Президентом Республики Казахстан, предусмотренными статьей 755 настоящего Кодекса;
7) минеральное сырье – извлеченная на поверхность часть недр (горная порода, рудное сырье и другие), содержащая полезное ископаемое (полезные ископаемые), без учета разубоживания;
8) первичная переработка (обогащение) минерального сырья – вид горнопромышленной деятельности, который:
включает сбор на месте, дробление или измельчение, классификацию (сортировку), брикетирование, агломерацию и обогащение физико-химическими методами (без качественного изменения минеральных форм полезных ископаемых, их агрегатно-фазового состояния, кристаллохимической структуры);
может включать перерабатывающие технологии, являющиеся специальными видами работ по добыче полезных ископаемых (подземная газификация и выплавление, химическое и бактериальное выщелачивание, дражная и гидравлическая разработка россыпных месторождений);
9) оператор – юридическое лицо, создаваемое или определяемое в соответствии с законами Республики Казахстан недропользователями, осуществляющими операции по недропользованию, в составе простого товарищества (консорциума) в рамках соглашения (контракта) о разделе продукции;
10) добыча – весь комплекс работ (операций), непосредственно связанных с извлечением углеводородов, минерального сырья или твердых полезных ископаемых из недр на поверхность и (или) отделением полезных ископаемых из мест их залегания, в том числе из техногенных минеральных образований, а также связанных с забором подземных вод;
11) полезные ископаемые – содержащиеся в недрах природные минеральные образования, углеводороды и подземные воды, а также содержащие полезные компоненты природные минеральные образования и органические вещества, химический состав и физические свойства которых позволяют использовать их в сфере материального производства и (или) потребления, и (или) иных нужд непосредственно или после переработки.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ нормативных определений в сфере недропользования Республики Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ ключевых терминов и определений, закрепленных в Статье 10 Налогового кодекса Республики Казахстан. Рассматриваемые нормы формируют правовую основу для регулирования отношений между государством и субъектами недропользования. Основное внимание уделяется классификации контрактов, определению статуса недропользователей и операторов, а также разграничению технологических процессов добычи и переработки минерального сырья. Положения статьи являются критически важными для обеспечения налогового комплаенса и четкого разграничения контрактной и внеконтрактной деятельности.
Детальный анализ ключевых тем
1. Правовые формы закрепления прав на недропользование
Центральным понятием является «Контракт на недропользование». Законодательство Республики Казахстан применяет расширительное толкование этого термина, объединяя под ним различные юридические формы:
- Соглашения на разведку и добычу полезных ископаемых.
- Контракты на строительство подземных сооружений, не связанных с добычей.
- Лицензии на недропользование и водопользование.
- Совмещенные контракты на разведку и добычу.
Идентичность терминов «лицензия» и «контракт» в данном контексте упрощает правоприменительную практику, устанавливая единый режим ответственности для всех владельцев прав на ресурсы.
2. Субъекты и операционные структуры
Законодательство выделяет три основные категории участников:
- Недропользователи: Физические и юридические лица, непосредственно обладающие правом на проведение операций (включая нефтяные операции, разведку и добычу подземных вод или лечебных грязей).
- Оператор: Специализированное юридическое лицо, создаваемое недропользователями исключительно для выполнения работ в рамках соглашений о разделе продукции (СРП).
- Получатель от имени государства: Уполномоченное Правительством лицо, которое принимает полезные ископаемые, передаваемые недропользователем в качестве исполнения налоговых обязательств в натуральной форме.
3. Технологические и производственные циклы
Источник четко разграничивает этапы работы с природными ресурсами, что важно для определения налогооблагаемой базы:
| Процесс | Определение и содержание |
|---|---|
| Добыча | Извлечение углеводородов, минерального сырья или забор подземных вод на поверхность. |
| Подготовка углеводородов | Технологический цикл: сбор, доставка, дегазация, обезвоживание, обессоливание и стабилизация. |
| Первичная переработка (обогащение) | Горнопромышленная деятельность (дробление, брикетирование, физико-химическое обогащение) без изменения минеральной формы ископаемых. |
4. Классификация деятельности по отношению к контракту
Важным аспектом является разделение деятельности на:
- Контрактная: Осуществляется в строгом соответствии с условиями соглашения.
- Внеконтрактная: Любые действия недропользователя, не предусмотренные условиями заключенного контракта.
Важные цитаты и контекст
Для понимания глубины правового регулирования необходимо обратить внимание на следующие дефиниции:
О «Минеральном сырье»: «Минеральное сырье – это извлеченная на поверхность часть недр, содержащая полезные ископаемые, без учета разубоживания». Контекст: Данное определение устанавливает точку отсчета для оценки объема извлеченных ресурсов до начала их дальнейшей переработки.
О «Полезных ископаемых»: «К ним также относятся минеральные образования и органические вещества... обладающие химическим составом и физическими свойствами, позволяющими их использование в материальном производстве, потреблении или других целях...» Контекст: Определение подчеркивает экономическую ценность ресурсов как критерий их классификации, независимо от того, используются они в первичном или переработанном виде.
Об «Операциях по недропользованию»: «Операциями по недропользованию признаются работы, связанные с геологическим изучением недр, разведкой и добычей полезных ископаемых, включая подземные воды и лечебные грязи...» Контекст: Законодатель относит к недропользованию не только добычу традиционных ресурсов, но и деятельность, связанную с бальнеологическими ресурсами (грязи) и водными объектами.
Практические выводы
На основании анализа положений Статьи 10 можно выделить следующие значимые выводы:
- Унификация терминологии: Для целей налогообложения и юридической отчетности понятия «лицензия» и «контракт» признаются эквивалентными, что исключает возможность двойной трактовки прав субъекта.
- Технологический регламент подготовки нефти: Четкий перечень процессов (дегазация, обессоливание и т.д.) в составе «подготовки углеводородов» позволяет однозначно отделить этап добычи от последующих стадий транспортировки или глубокой переработки.
- Границы первичной переработки: Ключевым критерием первичной переработки является сохранение минеральной формы полезного ископаемого. Применение химических методов допустимо только в том случае, если они не ведут к изменению этой формы.
- Риски внеконтрактной деятельности: Субъектам необходимо тщательно отслеживать границы своих действий, так как любая активность вне рамок контракта классифицируется как «внеконтрактная деятельность», что влечет за собой иные правовые и налоговые последствия.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие из перечисленных видов документов считаются идентичными понятию "контракт на недропользование" согласно Налоговому кодексу РК?
Лицензии на разведку или добычу. Законодательство прямо приравнивает лицензии на разведку и добычу к общему понятию контракта на недропользование для целей налогообложения.
Что из нижеперечисленного НЕ входит в технологический комплекс процессов по подготовке углеводородов?
Вторичная переработка для получения бензина. Подготовка углеводородов ограничивается первичными процессами вроде дегазации и стабилизации, в то время как производство топлива относится к нефтепереработке.
Какое определение соответствует термину "минеральное сырье" в контексте статьи?
Извлеченная на поверхность часть недр без учета разубоживания. Определение фокусируется на извлеченном веществе, содержащем полезные компоненты, до момента его смешивания с пустой породой или переработки.
В чем заключается ключевая особенность первичной переработки (обогащения) согласно закону?
Отсутствие изменений минеральных форм полезных ископаемых. Обогащение предполагает физическое разделение или изменение размера частиц, но не химическую трансформацию самих минералов.
Кто назначает "получателя от имени государства" для приема полезных ископаемых в счет налогов?
Правительство Республики Казахстан. Именно высший исполнительный орган власти уполномочен определять структуру, представляющую интересы государства в этих расчетах.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 10. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления