Статья 5 НК РК 2026 — Понятия, связанные с налоговой задолженностью
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Понятия, связанные с налоговой задолженностью:
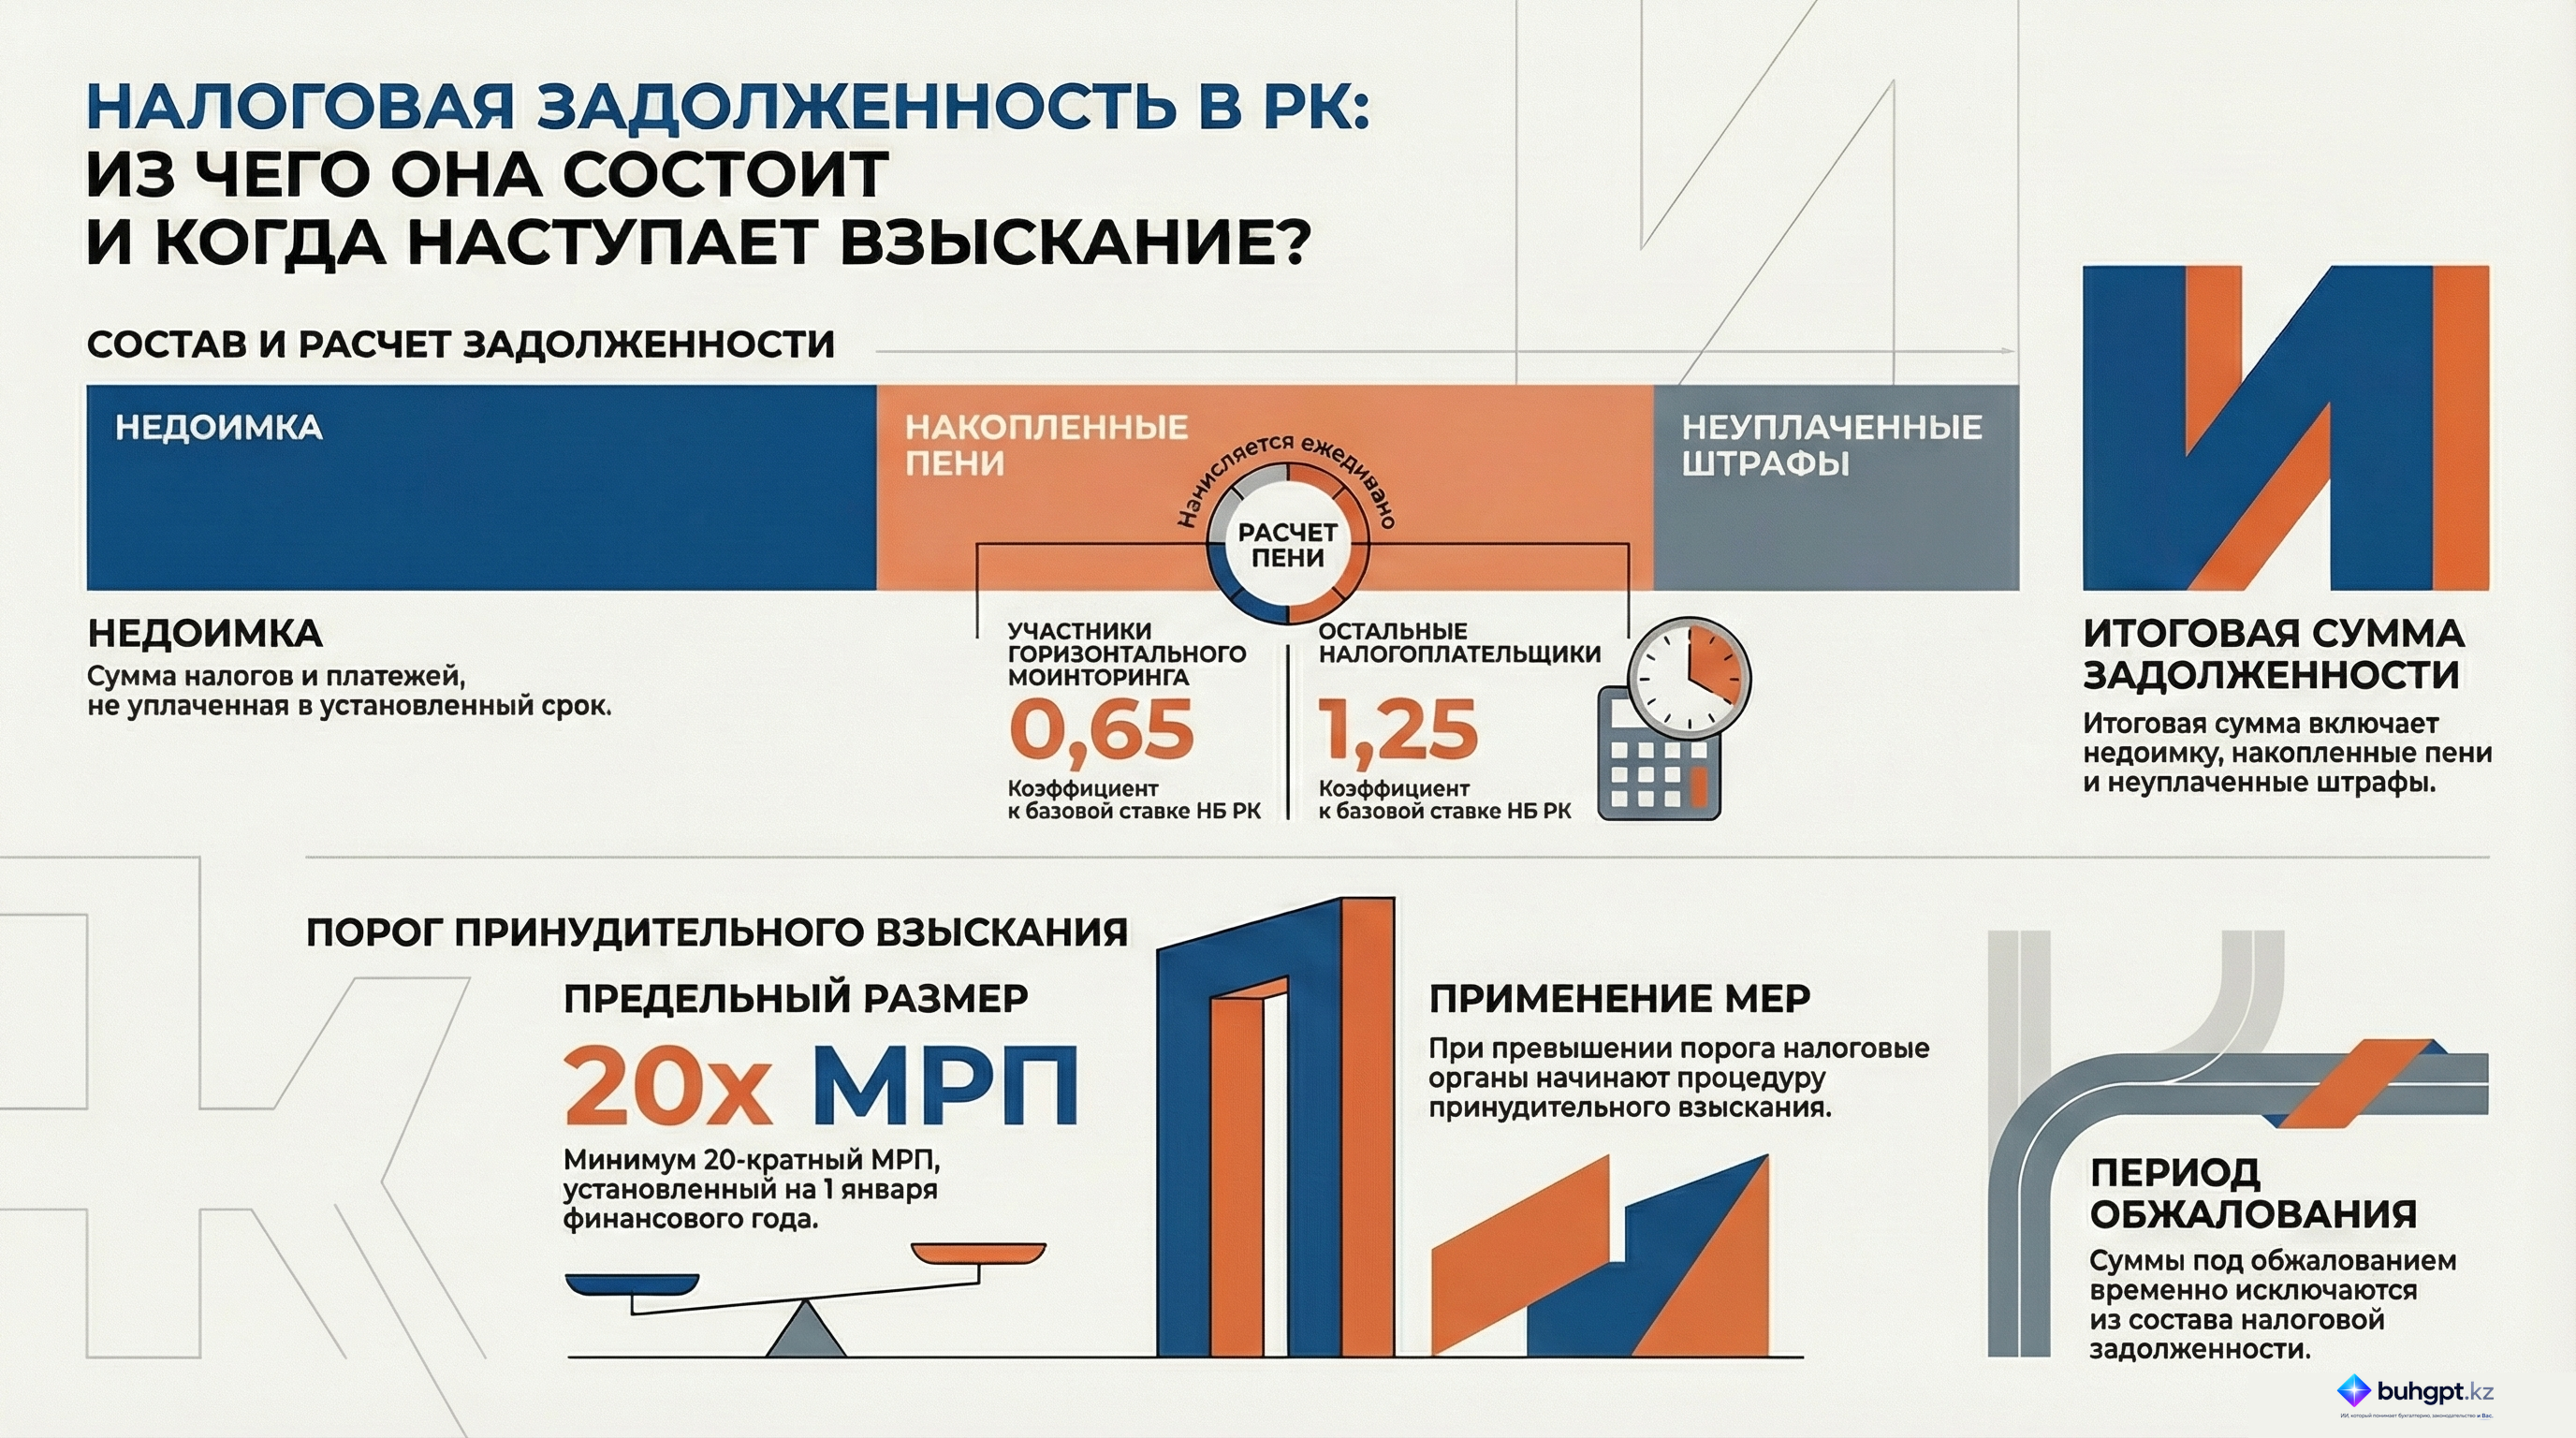
1) недоимка – не уплаченные в срок исчисленные и начисленные суммы налогов и платежей в бюджет, а также авансовых и текущих платежей по ним, за исключением сумм, отраженных в уведомлении о результатах налоговой проверки, в период обжалования в установленном законодательством Республики Казахстан порядке в обжалуемой части;
2) пени – денежные суммы, исчисляемые в размере, кратном базовой ставке Национального Банка Республики Казахстан (далее – Национальный Банк), действовавшей на каждый день просрочки, и начисляемые на:
неуплаченную налогоплательщиком (налоговым агентом) в срок сумму налога и платежа в бюджет, в том числе авансового и (или) текущего платежа, начиная со дня, следующего за днем срока исполнения налогового обязательства по уплате, включая день уплаты в бюджет;
сумму уплаченного и (или) излишне уплаченного налога, платежа в бюджет и (или) сумму превышения налога на добавленную стоимость, по которым налоговым органом нарушен срок проведения зачета и (или) возврата по налоговому заявлению налогоплательщика, начиная со дня, следующего за днем окончания срока проведения зачета и (или) возврата, включая день возврата.
Кратность базовой ставки Национального Банка, предусмотренная настоящим подпунктом, составляет:
0,65 – для участника горизонтального мониторинга;
1,25 – для иных налогоплательщиков (налоговых агентов).
3) налоговая задолженность – сумма недоимки, неуплаченные суммы пеней и штрафов.
В налоговую задолженность не включаются сумма пеней, отраженная в уведомлении о результатах налоговой проверки, а также сумма штрафов, отраженная в постановлении о наложении административного взыскания, в период обжалования в порядке, определенном законодательством Республики Казахстан, в обжалуемой части;
4) предельный размер налоговой задолженности – размер налоговой задолженности, определенный уполномоченным органом, при превышении которого налоговый орган применяет способ обеспечения налогового обязательства и (или) меру принудительного взыскания налоговой задолженности, предусмотренные статьями 86 и 87 и статьями 185, 186, 187, 188 и 189 настоящего Кодекса, к налогоплательщику – юридическому лицу, структурному подразделению юридического лица, нерезиденту, осуществляющему деятельность в Республике Казахстан через постоянное учреждение, индивидуальному предпринимателю, лицу, занимающемуся частной практикой.
Предельный размер налоговой задолженности определяется в размере не менее 20-кратного месячного расчетного показателя, действующего на 1 января соответствующего финансового года, отдельно для каждого способа обеспечения налогового обязательства и (или) каждой меры принудительного взыскания налоговой задолженности.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ законодательных определений налоговой задолженности в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой подробный обзор положений Статьи 5 Налогового кодекса Республики Казахстан, регламентирующей ключевые понятия в сфере налоговой задолженности. Основное внимание уделено разграничению понятий недоимки, пени и общей налоговой задолженности, а также механизмам начисления штрафных санкций и установлению пороговых значений для применения мер принудительного взыскания.
Критически важным аспектом законодательства является установление дифференцированных ставок пени в зависимости от статуса налогоплательщика и определение «предельного размера» задолженности, который служит триггером для активации обеспечительных мер со стороны налоговых органов.
Детальный анализ ключевых тем
1. Структура налоговой задолженности
Согласно законодательству, налоговая задолженность не является единым монолитным показателем, а представляет собой совокупность нескольких финансовых обязательств.
| Компонент | Описание | Исключения (период обжалования) |
|---|---|---|
| Недоимка | Неуплаченные в срок суммы налогов и платежей (включая авансовые и текущие платежи). | Суммы по результатам проверок, находящиеся в процессе обжалования. |
| Пени | Денежные суммы, начисляемые на сумму недоимки или при нарушении сроков возврата налогов государством. | Пени, указанные в уведомлениях по результатам проверок. |
| Штрафы | Административные взыскания за нарушение налогового законодательства. | Штрафы, указанные в постановлениях о наложении взыскания. |
2. Механизм начисления пени
Пеня рассчитывается на ежедневной основе, исходя из базовой ставки Национального Банка Республики Казахстан.
Условия начисления:
- Для налогоплательщика: Начиная со следующего дня после истечения срока исполнения налогового обязательства.
- Для налогового органа: Если нарушен срок проведения зачета или возврата излишне уплаченных сумм (начисляется со следующего дня после окончания срока).
Дифференциация ставок (кратность базовой ставке НБ РК):
- 0,65 — для привилегированной категории: участников горизонтального мониторинга.
- 1,25 — стандартная ставка для всех остальных категорий налогоплательщиков.
3. Предельный размер задолженности и принудительное взыскание
Законодательство вводит понятие «предельного размера» задолженности, который определяет момент перехода налогового органа от мониторинга к активным мерам взыскания.
- Пороговое значение: Составляет не менее 20-кратного месячного расчетного показателя (МРП), установленного на 1 января соответствующего финансового года.
- Применение: Данный порог рассчитывается отдельно для каждого способа обеспечения (согласно статьям 86, 87 Налогового кодекса) и каждой меры принудительного взыскания (статьи 185–189).
- Последствие превышения: При достижении этой величины налоговые органы обязаны применить меры обеспечения исполнения обязательств и принудительного взыскания.
Ключевые цитаты с контекстом
«Недоимка — это сумма налогов и платежей в бюджет, которые не были уплачены в установленный срок, включая авансовые и текущие платежи». Контекст: Определение базового элемента задолженности, подчеркивающее, что даже неуплата текущих и авансовых платежей классифицируется как недоимка.
«Налоговая задолженность включает в себя сумму недоимки, а также неуплаченные суммы пеней и штрафов». Контекст: Определение совокупного финансового обязательства налогоплательщика перед государством.
«Предельный размер определяется как не менее 20-кратного месячного расчетного показателя, действующего на 1 января соответствующего финансового года...» Контекст: Установление минимального финансового порога, за которым следуют жесткие меры налогового администрирования.
Практические выводы и идеи
- Приоритет обжалования: Суммы, оспариваемые в установленном порядке (по результатам проверок или постановлениям о штрафах), временно исключаются из состава налоговой задолженности. Это позволяет налогоплательщику избежать мер принудительного взыскания до завершения юридических процедур.
- Статус налогоплательщика как рычаг экономии: Участие в горизонтальном мониторинге значительно (почти в два раза) снижает финансовую нагрузку в виде пеней (коэффициент 0,65 против 1,25).
- Мониторинг МРП: Поскольку порог принудительного взыскания привязан к 20-кратному МРП на 1 января, предприятиям необходимо ежегодно корректировать свои внутренние лимиты допустимых задолженностей, чтобы не допустить блокировки счетов и других принудительных мер.
- Симметричная ответственность: Законодательство предусматривает начисление пени не только на налогоплательщика, но и в его пользу, если налоговые органы задерживают сроки возврата или зачета излишне уплаченных средств.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что именно понимается под термином «недоимка» согласно Налоговому кодексу РК?
Сумма налогов и платежей, не уплаченная в срок, включая авансовые и текущие платежи.. Недоимка охватывает все виды обязательных платежей в бюджет, срок исполнения которых уже наступил, в том числе и промежуточные выплаты.
Из каких компонентов складывается «налоговая задолженность»?
Недоимка, а также неуплаченные суммы пеней и штрафов.. Налоговая задолженность представляет собой совокупный объем неисполненных обязательств, объединяющий основной долг, санкции и проценты.
Какой коэффициент кратности базовой ставки Национального Банка используется при расчете пени для участников горизонтального мониторинга?
$0,65$. Для участников горизонтального мониторинга предусмотрен пониженный коэффициент кратности базовой ставки при начислении пени.
С какого момента начинают начисляться пени на неуплаченную сумму налога?
Со следующего дня после срока исполнения налогового обязательства.. Начисление пени инициируется автоматически на следующий день после того, как истек установленный законом срок платежа.
В каком случае налоговый орган обязан сам выплачивать пени налогоплательщику?
При нарушении срока проведения зачета или возврата излишне уплаченных налогов.. Налоговый кодекс устанавливает симметричную ответственность государства за задержку возврата средств налогоплательщику.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 5. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 5
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления