Статья 459 НК РК 2026 — Место реализации товаров, работ, услуг
Глава 45. ОБОРОТ ПО РЕАЛИЗАЦИИ ТОВАРОВ, РАБОТ, УСЛУГ И ОБОРОТ ПО ПРИОБРЕТЕНИЮ РАБОТ, УСЛУГ ОТ НЕРЕЗИДЕНТА · все статьи главы
Официальный текст статьи
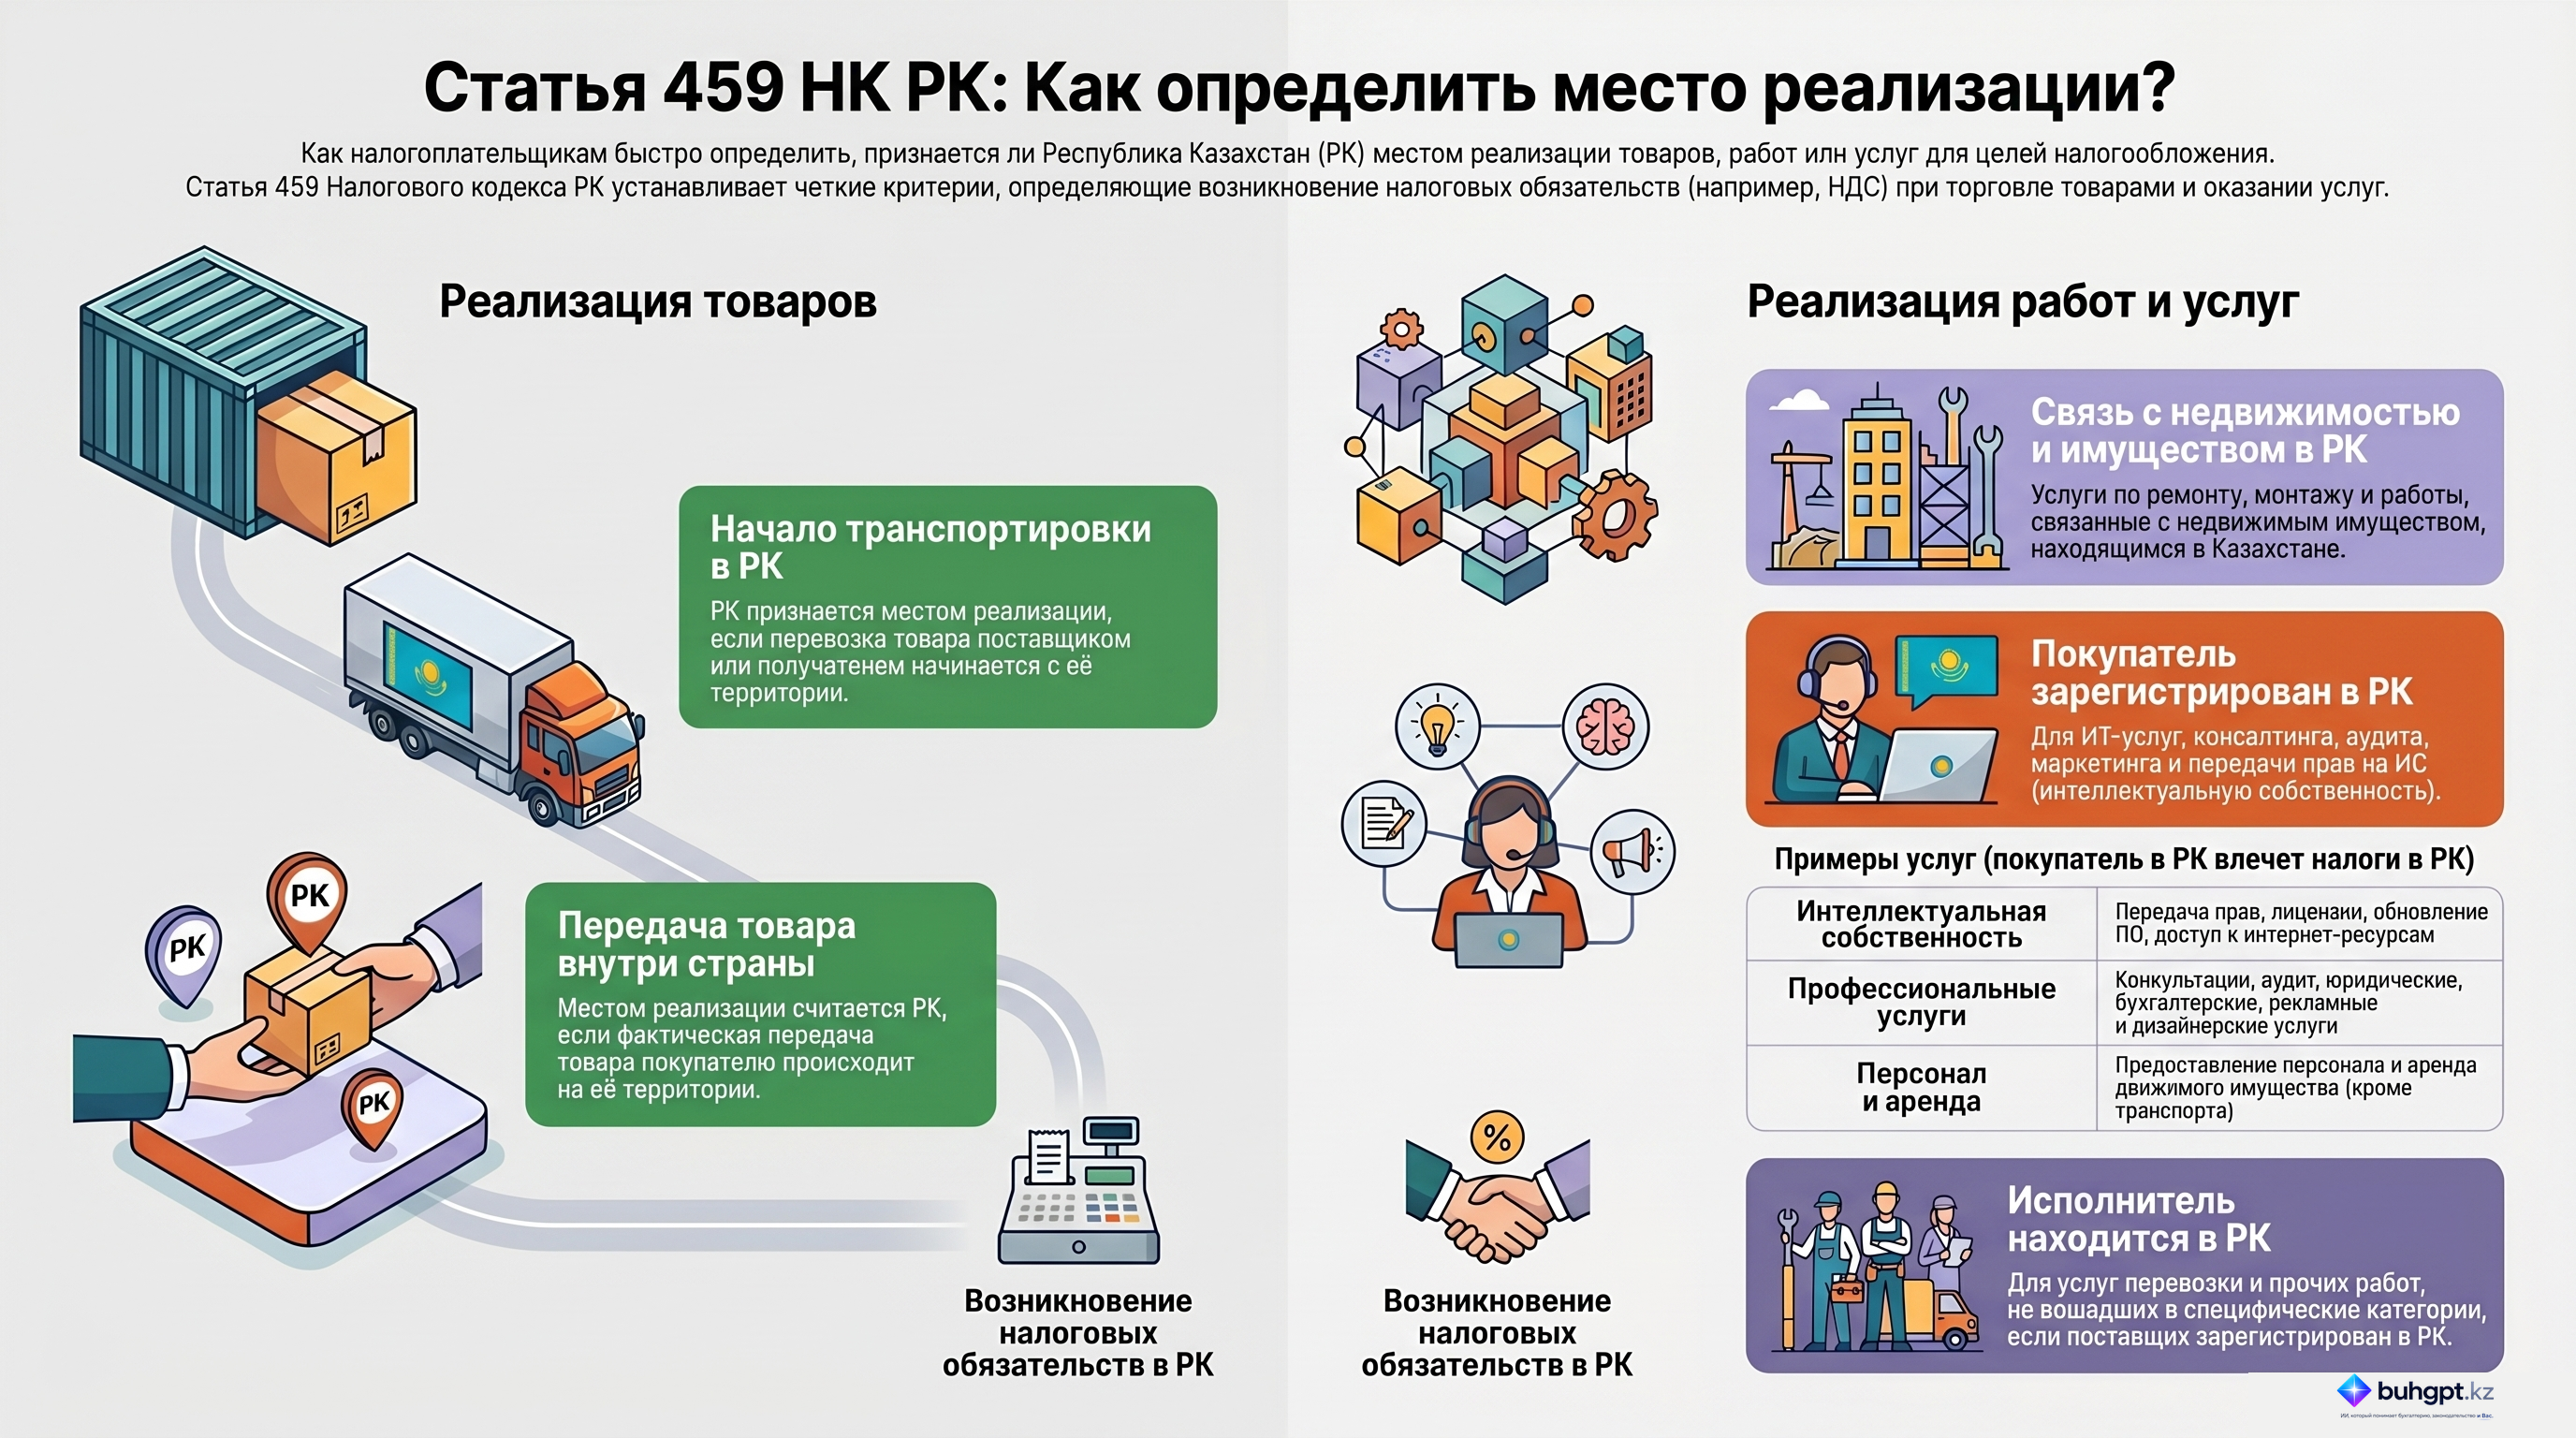
1. Для целей настоящего раздела местом реализации товаров признается Республика Казахстан, если:
1) началом транспортировки товаров является Республика Казахстан – по товарам, которые перевозятся (пересылаются) поставщиком, получателем или третьим лицом;
2) товар передается получателю на территории Республики Казахстан – в остальных случаях.
2. Для целей настоящего раздела местом реализации работ, услуг признается Республика Казахстан, если:
1) работы, услуги связаны непосредственно с недвижимым имуществом, находящимся на территории Республики Казахстан.
Местом нахождения недвижимого имущества признается место государственной регистрации прав на недвижимое имущество или место фактического нахождения в случае отсутствия обязательства по государственной регистрации такого имущества.
В целях настоящей статьи недвижимым имуществом признаются здания, сооружения, многолетние насаждения и иное имущество, прочно связанное с землей, то есть объекты, перемещение которых без несоразмерного ущерба их назначению невозможно, а также трубопроводы, линии электропередачи, космические объекты, предприятие как имущественный комплекс. При этом в целях настоящей статьи имущество, не отнесенное в настоящем подпункте к недвижимому имуществу, признается движимым имуществом;
2) работы, услуги, связанные с движимым имуществом, фактически оказаны на территории Республики Казахстан.
К таким работам, услугам относятся: монтаж, сборка, ремонт, техническое обслуживание;
3) услуги относятся к услугам в сфере культуры, развлечений, науки, искусства, образования, физической культуры или спорта и фактически оказаны на территории Республики Казахстан.
В целях настоящего подпункта к услугам в сфере развлечений относятся услуги развлекательно-досугового назначения, которые оказываются в развлекательных заведениях, включая игорные заведения, ночные клубы, кафе-бары, рестораны, интернет-кафе, компьютерные, бильярдные, боулинг-клубы и кинотеатры;
4) покупатель работ, услуг осуществляет предпринимательскую или любую другую деятельность на территории Республики Казахстан.
В целях настоящего подпункта местом осуществления предпринимательской или другой деятельности покупателя работ, услуг признается территория Республики Казахстан в случае присутствия покупателя работ, услуг на территории Республики Казахстан на основе государственной (учетной) регистрации в регистрирующем органе или на основе постановки на регистрационный учет в налоговых органах в качестве индивидуального предпринимателя.
В случае если покупателем работ, услуг является нерезидент, а получателем является его структурное подразделение, учетная регистрация которых произведена в регистрирующем органе, то местом реализации работ, услуг признается Республика Казахстан.
Положения настоящего подпункта применяются в отношении следующих работ, услуг:
передача прав на использование объектов интеллектуальной собственности; по техническому обслуживанию и обновлению программного обеспечения;
предоставление доступа к интернет-ресурсам;
консультационные, аудиторские, инжиниринговые, дизайнерские, маркетинговые, юридические, бухгалтерские, рекламные услуги, а также услуги по предоставлению и (или) обработке информации, кроме распространения продукции средств массовой информации, а также предоставления доступа к массовой информации, размещенной на интернет-ресурсе;
адвокатская деятельность;
предоставление персонала;
сдача в имущественный наем (аренду) движимого имущества (кроме транспортных средств);
услуги агента по приобретению товаров, работ, услуг, а также привлечению от имени основного участника договора (контракта) лиц для осуществления услуг, предусмотренных настоящим подпунктом;
услуги связи;
согласие ограничить или прекратить предпринимательскую деятельность за вознаграждение;
услуги радио и телевизионные услуги;
услуги по предоставлению в аренду и (или) пользование грузовых вагонов и контейнеров;
5) работы, услуги, не предусмотренные подпунктами 1), 2), 3) и 4) части первой настоящего пункта и пунктом 4 настоящей статьи, выполняются или оказываются налогоплательщиком, осуществляющим предпринимательскую или любую другую деятельность на территории Республики Казахстан.
Местом осуществления предпринимательской или другой деятельности налогоплательщика, выполняющего работы, оказывающего услуги, не предусмотренные подпунктами 1), 2), 3) и 4) части первой настоящего пункта, считается территория Республики Казахстан:
в отношении услуг по перевозке пассажиров и багажа, транспортировке товаров, в том числе почты, – в случае присутствия такого налогоплательщика на территории Республики Казахстан на основе государственной (учетной) регистрации в регистрирующем органе или на основе постановки на регистрационный учет в налоговых органах в качестве индивидуального предпринимателя и при соблюдении одного или нескольких из следующих условий:
пассажиры, транспортируемые товары (почта, багаж) ввозятся на территорию Республики Казахстан;
пассажиры, транспортируемые товары (почта, багаж) вывозятся за пределы территории Республики Казахстан;
пассажиры перевозятся, товары (почта, багаж) транспортируются по территории Республики Казахстан;
в отношении прочих работ, услуг – в случае присутствия такого налогоплательщика на территории Республики Казахстан на основе государственной (учетной) регистрации в регистрирующем органе или на основе постановки на регистрационный учет в налоговых органах в качестве индивидуального предпринимателя.
Для целей подпунктов 2) и 3) части первой настоящего пункта фактическим местом оказания работ, услуг признается место присутствия налогоплательщика, оказывающего такие работы, услуги.
3. Если реализация товаров, работ, услуг носит вспомогательный характер по отношению к реализации других основных товаров, работ, услуг, местом такой реализации признается место реализации основных товаров, работ, услуг.
4. Несмотря на положения настоящей статьи, местом реализации работ, услуг признается Республика Казахстан при выполнении работ, оказании услуг юридическим лицом – нерезидентом, осуществляющим деятельность на территории Республики Казахстан через постоянное учреждение без открытия структурного подразделения, налогоплательщику Республики Казахстан.
5. При применении пункта 2 настоящей статьи место выполнения работ или оказания услуг, соответствующих положениям более чем одного из подпунктов указанного пункта, определяется в соответствии с первым по порядку из этих подпунктов.
6. Положения настоящей статьи не применяются в случаях, установленных разделом 21 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Определение места реализации товаров, работ и услуг согласно Статье 459 Налогового кодекса РК
Исполнительное резюме
Статья 459 Налогового кодекса Республики Казахстан устанавливает фундаментальные критерии для определения места реализации товаров, работ и услуг. Данная норма является ключевой для налогового администрирования, так как она определяет, подлежит ли конкретная операция налогообложению на территории Республики Казахстан.
Основные принципы определения места реализации базируются на:
- Физическом нахождении товара или начальной точке его транспортировки.
- Местоположении имущества (для работ, связанных с недвижимостью или движимым имуществом).
- Фактическом месте оказания услуг (для сферы культуры, спорта, образования).
- Месте осуществления деятельности покупателя (для широкого перечня интеллектуальных и консультационных услуг).
- Месте нахождения поставщика (для транспортных и прочих видов услуг).
Подробный анализ ключевых положений
1. Реализация товаров
Местом реализации товаров признается Республика Казахстан в двух четко определенных случаях:
- Транспортировка: Если отправка товара (поставщиком, получателем или перевозчиком) начинается с территории РК.
- Передача на месте: Если товар передается получателю непосредственно на территории РК (в случаях, не связанных с транспортировкой из других регионов).
2. Реализация работ и услуг: Отраслевая специфика
Законодательство разделяет критерии определения места реализации в зависимости от характера выполняемых работ или оказываемых услуг.
А. Имущественный критерий (Недвижимое и движимое имущество)
| Категория | Критерий определения места реализации (РК) | Примечания и определения |
|---|---|---|
| Недвижимое имущество | Работы/услуги непосредственно связаны с объектом в РК. | Включает здания, сооружения, насаждения, трубопроводы, линии электропередачи, космические объекты. |
| Движимое имущество | Работы/услуги фактически выполнены на территории РК. | Включает монтаж, сборку, ремонт и техническое обслуживание. |
Б. Социально-культурная сфера
Услуги в области культуры, развлечений, науки, искусства, образования и спорта признаются реализованными в РК, если они фактически оказаны на ее территории. Статья дает расширительный перечень развлекательных заведений: от казино и ночных клубов до интернет-кафе и кинотеатров.
В. Услуги по месту нахождения покупателя
Для ряда специфических услуг решающим фактором является регистрация покупателя (ИП или юридического лица) в Казахстане. Это касается следующих направлений:
- Передача прав на интеллектуальную собственность.
- IT-услуги: обновление ПО, доступ к интернет-ресурсам.
- Профессиональные услуги: консультационные, аудиторские, юридические, бухгалтерские, маркетинговые, инжиниринговые, рекламные.
- Предоставление персонала и аренда движимого имущества (кроме транспорта).
- Услуги связи и предоставление информации.
3. Транспортные и прочие услуги
Для транспортных услуг (пассажирские перевозки, багаж, почта, товары) местом реализации считается РК, если налогоплательщик зарегистрирован в Казахстане и выполняется одно из условий:
- Ввоз товаров/пассажиров в РК.
- Вывоз товаров/пассажиров из РК.
- Транспортировка по территории РК.
Для всех остальных услуг, не вошедших в специфические категории, местом реализации признается место осуществления деятельности поставщика в РК.
Ключевые цитаты и контекст
Об определении недвижимости: «К недвижимому имуществу относятся здания, сооружения, многолетние насаждения и иное имущество, прочно связанное с землей, а также трубопроводы, линии электропередачи, космические объекты и предприятия как имущественные комплексы. Имущество, не относящееся к недвижимому, считается движимым».
- Контекст: Данное определение необходимо для правильной классификации работ по подпункту 1 пункта 2 статьи 459.
О вспомогательном характере услуг: «Если реализация товаров, работ и услуг является вспомогательной по отношению к реализации основных товаров, работ и услуг, то местом реализации признается место реализации основных товаров, работ и услуг».
- Контекст: Это правило упрощает налогообложение комплексных сделок, где дополнительные услуги следуют судьбе основной транзакции.
О приоритетности норм: «При применении пункта 2 данной статьи место выполнения работ или оказания услуг, соответствующих более чем одному подпункту, определяется в соответствии с первым по порядку из этих подпунктов».
- Контекст: Устанавливает четкую иерархию при классификации сложных видов деятельности, исключая двойную трактовку.
Практические выводы и рекомендации
На основе анализа Статьи 459 можно выделить следующие алгоритмы действий для субъектов предпринимательства:
- Определение приоритетности: При оценке услуги всегда следует проверять ее соответствие подпунктам пункта 2 в строгом порядке (с 1 по 5). Если услуга подпадает под первый подпункт, остальные не рассматриваются.
- Статус нерезидента: Важно учитывать, что даже если услуги оказывает нерезидент, местом реализации может быть признана РК, если деятельность ведется через постоянное учреждение (без открытия структурного подразделения).
- Проверка покупателя: Для широкого спектра услуг (от консалтинга до аренды оборудования) ключевым является факт регистрации покупателя в налоговых органах РК. Если покупатель — структурное подразделение нерезидента, зарегистрированное в РК, местом реализации также будет Казахстан.
- Транспортная логистика: Для признания РК местом реализации транспортных услуг недостаточно просто пересечь границу; необходимо наличие государственной регистрации перевозчика в РК в качестве индивидуального предпринимателя или юридического лица.
- Исключения: Необходимо всегда соотносить положения данной статьи с разделом 21 Налогового кодекса, так как он может устанавливать специальные случаи, имеющие приоритет.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В каком случае Республика Казахстан признается местом реализации товаров при их транспортировке?
Если Республика Казахстан является начальной точкой транспортировки товаров.. Согласно пункту 1 статьи 459, местом реализации признается РК, если она является отправным пунктом перевозки, независимо от того, кто ее осуществляет.
Какое из перечисленных видов имущества относится к недвижимому согласно статье 459 Налогового кодекса РК?
Космические объекты и трубопроводы.. Статья прямо включает трубопроводы, линии электропередачи и космические объекты в категорию недвижимого имущества.
Как определяется место реализации консультационных, юридических и маркетинговых услуг?
По месту осуществления деятельности покупателя данных услуг.. Для таких услуг ключевым фактором является регистрация покупателя в качестве предпринимателя на территории РК.
Что признается местом реализации работ по монтажу, сборке и ремонту движимого имущества?
Территория, где эти работы фактически выполнены.. Согласно подпункту 2 пункта 2 статьи 459, для работ с движимым имуществом местом реализации является место их фактического выполнения.
Какое условие необходимо для признания РК местом реализации услуг по перевозке пассажиров и багажа?
Налогоплательщик зарегистрирован в РК и пассажиры ввозятся, вывозятся или перевозятся по территории РК.. Для транспортных услуг требуется сочетание регистрации перевозчика в РК и факт пересечения границы или перемещения по территории страны.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 459. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления