Статья 111 НК РК 2026 — Применение контрольно-кассовой машины
Глава 8. ПРИМЕНЕНИЕ КОНТРОЛЬНО-КАССОВЫХ МАШИН · все статьи главы
Официальный текст статьи
1. При применении контрольно-кассовой машины предъявляются следующие требования:
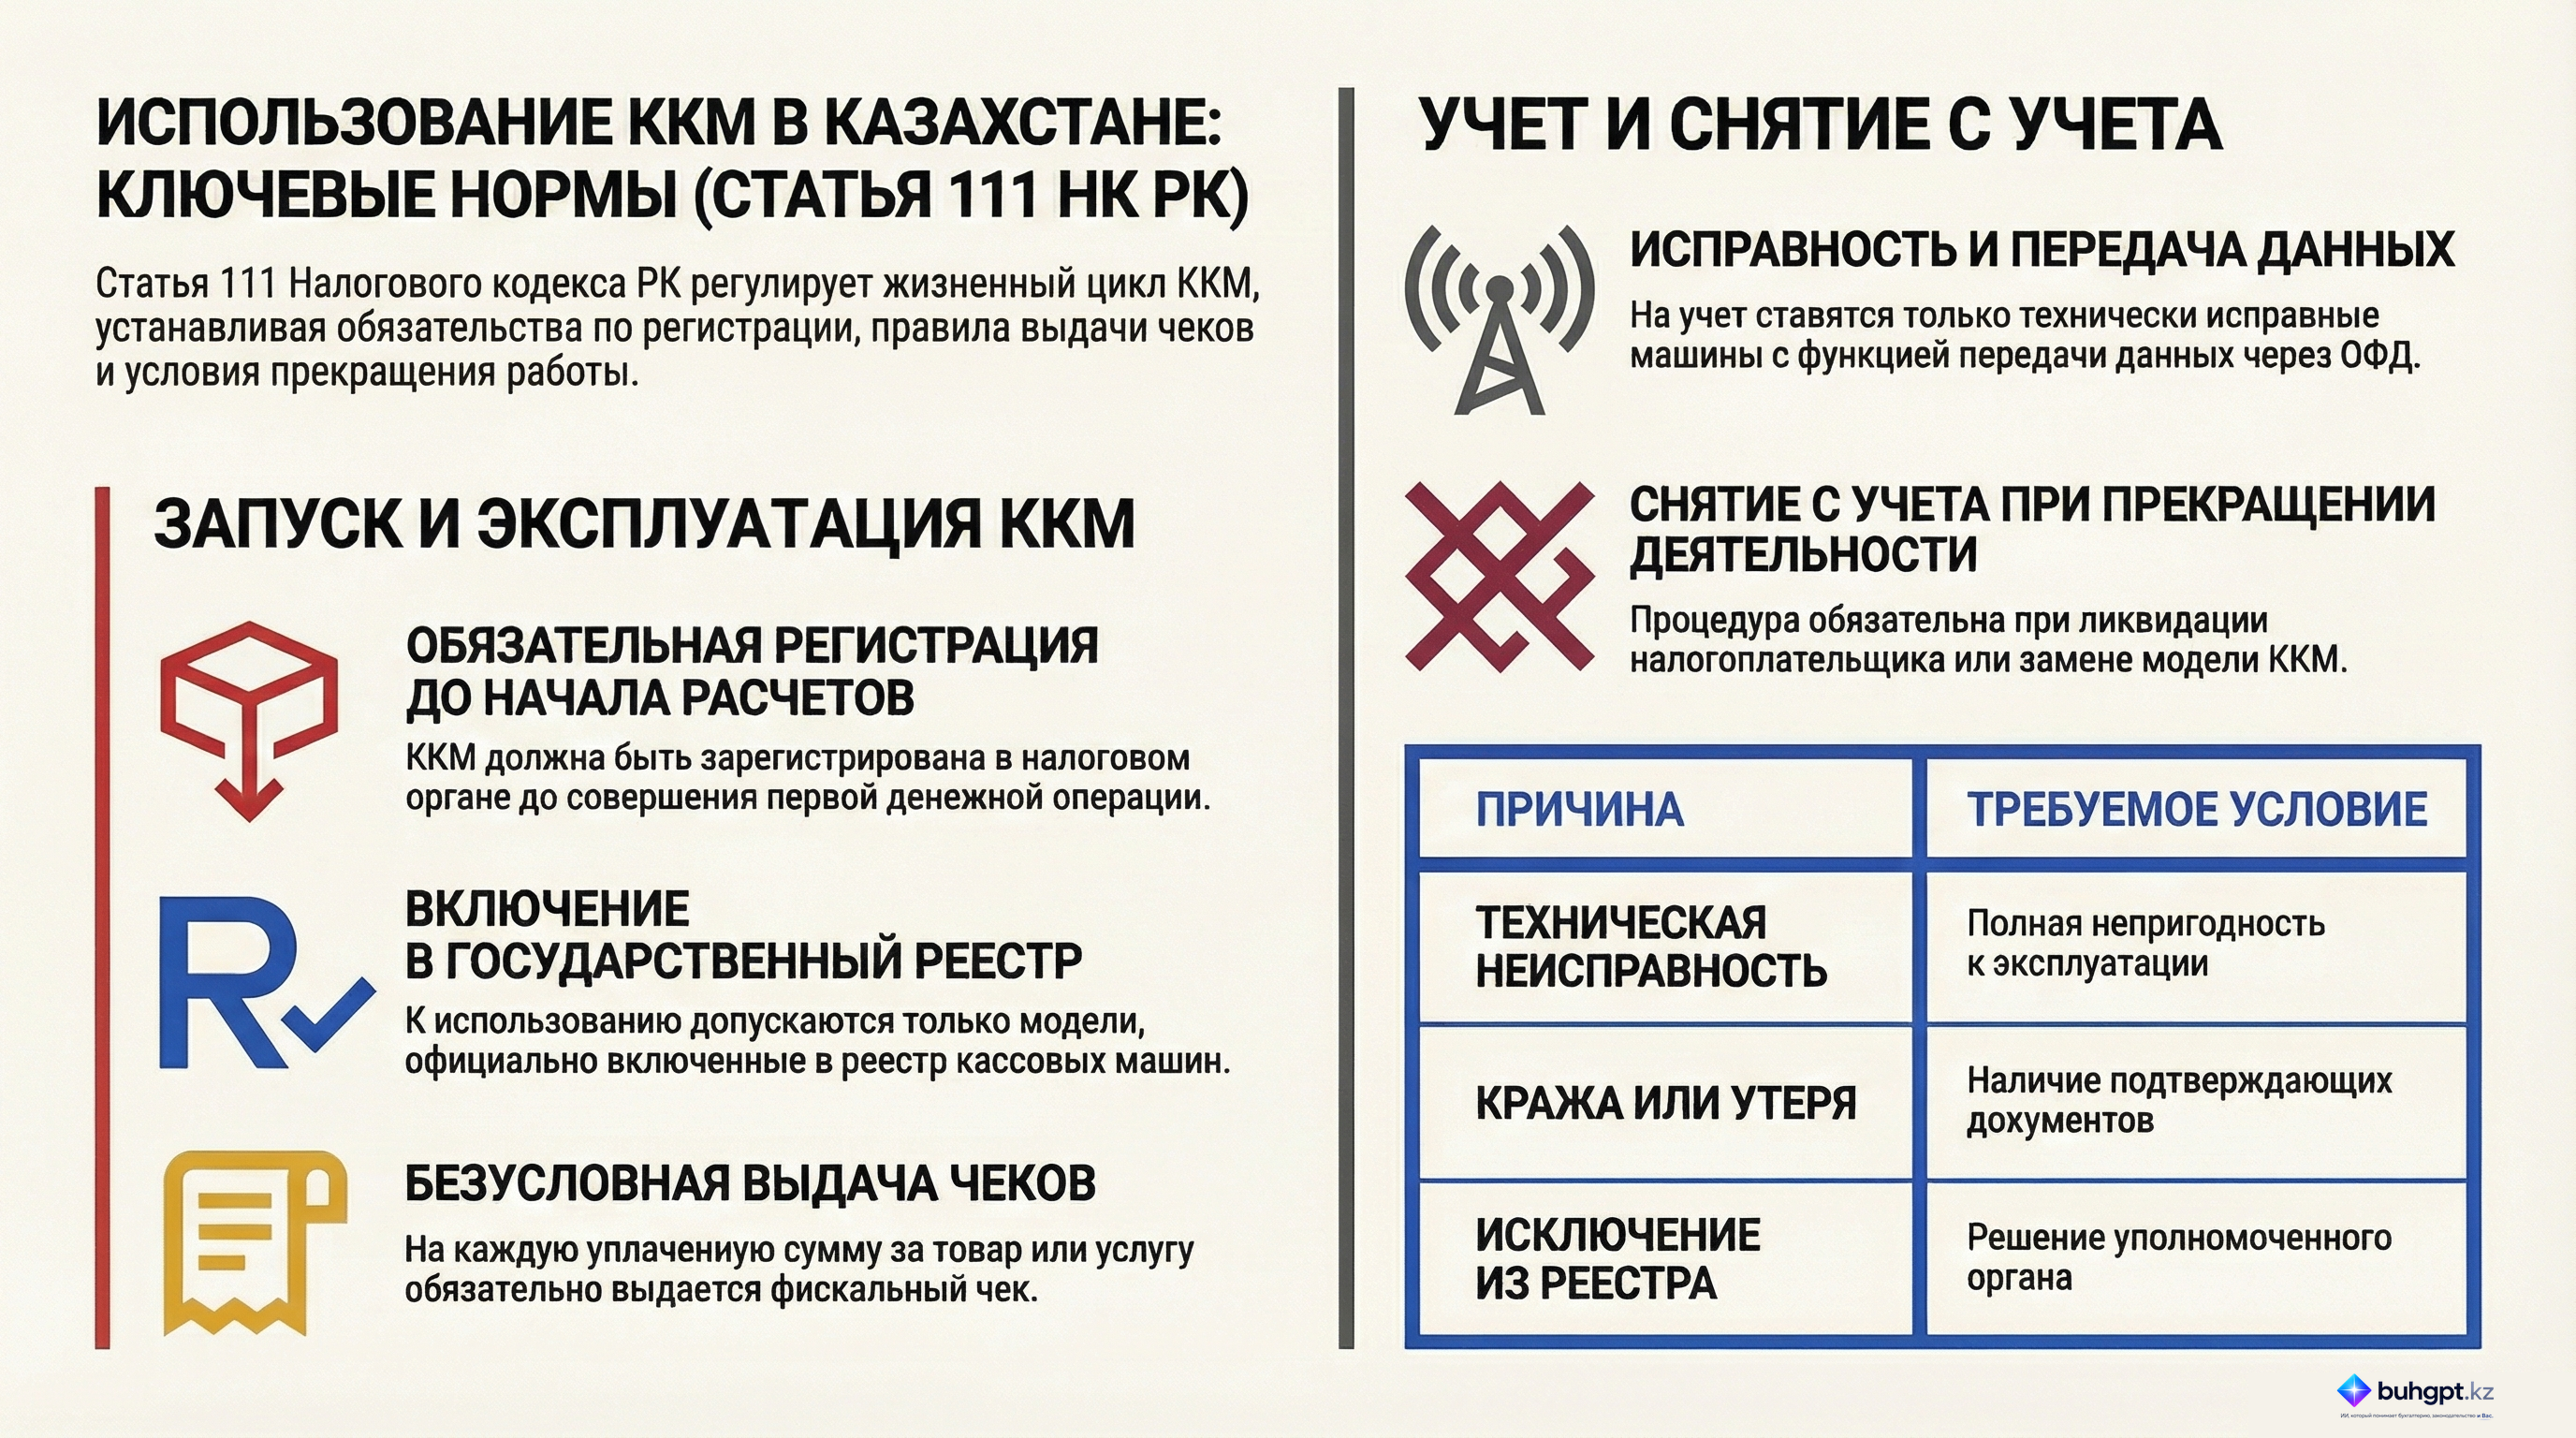
1) осуществляется постановка контрольно-кассовой машины на учет в налоговом органе до начала деятельности, связанной с денежными расчетами;
2) осуществляется выдача чека контрольно-кассовой машины или товарного чека на сумму, оплаченную за реализованный товар, выполненную работу, оказанную услугу;
3) обеспечивается доступ должностных лиц налоговых органов к контрольно-кассовой машине.
2. Применение контрольно-кассовой машины предусматривает:
1) включение модели контрольно-кассовой машины в реестр кассовых машин;
2) постановку контрольно-кассовой машины на учет в налоговом органе;
3) соблюдение требований к содержанию чека контрольно-кассовой машины;
4) изменение сведений в регистрационной карточке контрольно-кассовой машины;
5) снятие с учета контрольно-кассовой машины в налоговом органе;
6) прием, хранение сведений с контрольно-кассовых машин с функцией фиксации и (или) передачи данных о денежных расчетах, осуществляемых при реализации товаров, выполнении работ, оказании услуг, а также их передачу в налоговые органы.
Порядок применения контрольно-кассовой машины и перечень требований к содержанию чека контрольно-кассовой машины устанавливаются уполномоченным органом.
3. Постановке на учет в налоговых органах по месту использования подлежат технически исправные контрольно-кассовые машины.
Постановка на учет, изменение сведений регистрационной карточки контрольно-кассовой машины и снятие с учета контрольно-кассовой машины осуществляются налоговым органом по одному из следующих оснований:
1) сведения оператора фискальных данных – по контрольно-кассовой машине с функцией фиксации и (или) передачи данных;
2) налогового заявления о постановке контрольно-кассовой машины на учет в налоговом органе – по контрольно-кассовой машине без функции передачи данных.
4. Снятие контрольно-кассовой машины с учета в налоговом органе производится в случаях:
1) прекращения осуществления деятельности, связанной с денежными расчетами, производимыми при торговых операциях, выполнении работ, оказании услуг;
2) ликвидации, реорганизации и прекращения деятельности налогоплательщика;
3) невозможности дальнейшего применения в связи с технической неисправностью контрольно-кассовой машины;
4) исключения контрольно-кассовой машины из реестра кассовых машин;
5) замены технически исправной модели контрольно-кассовой машины на новую модель контрольно-кассовой машины;
6) кражи, утери контрольно-кассовой машины при наличии копии заявления о краже в органах внутренних дел и (или) копии объявления об утере, опубликованного в периодических печатных изданиях, распространяемых на всей территории Республики Казахстан.
5. Уполномоченным органом по согласованию с уполномоченным органом в сфере информатизации устанавливаются:
1) квалификационные требования, предъявляемые к потенциальному оператору фискальных данных;
2) порядок включения в перечень и исключения из перечня оператора фискальных данных;
3) перечень операторов фискальных данных.
6. Уполномоченным органом по согласованию с уполномоченным органом в сфере информатизации и Национальным Банком устанавливаются:
1) требования к трехкомпонентной интегрированной системе и ее учету;
2) порядок ее установки и применения.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Использование контрольно-кассовых машин в Республике Казахстан (Статья 111 Налогового кодекса)
Данный документ представляет собой подробный обзор и анализ положений Статьи 111 Налогового кодекса Республики Казахстан, регулирующей порядок применения, регистрации и эксплуатации контрольно-кассовых машин (ККМ).
Исполнительное резюме
Статья 111 Налогового кодекса РК устанавливает правовую основу для использования контрольно-кассовых машин при осуществлении денежных расчетов. Ключевая цель регулирования заключается в обеспечении прозрачности финансовых операций, обязательной фиксации факта продажи через выдачу чеков и создании механизмов передачи данных в налоговые органы. Регламент охватывает полный жизненный цикл эксплуатации ККМ: от включения модели в государственный реестр и постановки на учет до порядка снятия с учета при прекращении деятельности или неисправности оборудования.
Подробный анализ ключевых тем
1. Фундаментальные требования к эксплуатации ККМ
Законодательство определяет три базовых условия, без соблюдения которых использование ККМ признается неправомерным:
- Превентивная регистрация: Машина должна быть официально зарегистрирована в налоговом органе строго до момента начала совершения любых денежных расчетов.
- Фискальная отчетность: Обязательная выдача чека (или товарного чека) покупателю на полную сумму, уплаченную за товар, работу или услугу.
- Прозрачность для контроля: Обеспечение беспрепятственного доступа сотрудников налоговых органов к оборудованию для проведения проверок.
2. Регистрация и учет оборудования
Процесс учета ККМ зависит от технических характеристик устройства. Налоговый кодекс разделяет машины на две категории:
| Категория ККМ | Основание для учета / изменения данных |
|---|---|
| С функцией передачи данных | Сведения, предоставляемые оператором фискальных данных (ОФД). |
| Без функции передачи данных | Налоговое заявление, поданное владельцем ККМ. |
Важное условие: На учет принимаются исключительно технически исправные аппараты, модели которых включены в соответствующий реестр кассовых машин.
3. Порядок снятия с учета
Законодательство четко ограничивает перечень ситуаций, позволяющих прекратить регистрацию ККМ в налоговых органах:
- Прекращение коммерческой деятельности, связанной с наличными или безналичными денежными расчетами.
- Субъективные изменения: Ликвидация или реорганизация налогоплательщика.
- Технические причины: Неисправность аппарата, замена на новую модель или исключение конкретной модели из государственного реестра.
- Форс-мажорные обстоятельства: Кража или утеря машины (требуется документальное подтверждение).
4. Институциональное регулирование и системные требования
Регулирование сферы ККМ осуществляется через взаимодействие нескольких государственных органов:
- Уполномоченный орган и орган информатизации: Совместно определяют квалификационные требования к операторам фискальных данных (ОФД) и ведут их перечень.
- Трехкомпонентная интегрированная система: Уполномоченный орган совместно с Национальным Банком и органом информатизации устанавливает требования к таким системам, порядок их установки и учета.
Ключевые цитаты и их контекст
«Контрольно-кассовая машина должна быть зарегистрирована в налоговом органе до начала денежных расчетов».
Контекст: Данная норма подчеркивает запрет на использование незарегистрированного оборудования. Любая финансовая операция, проведенная через ККМ до её официальной постановки на учет, является нарушением налогового законодательства.
«На учет в налоговых органах подлежат только технически исправные контрольно-кассовые машины».
Контекст: Это положение возлагает на налогоплательщика ответственность за поддержание работоспособности оборудования. Использование неисправной машины не допускается и может служить основанием для её снятия с учета.
«Порядок и требования к чеку устанавливаются уполномоченным органом».
Контекст: Законодатель делегирует право определять детализацию данных в чеке (реквизиты, QR-коды, наименование товаров) профильному ведомству, что позволяет оперативно обновлять требования к отчетности без изменения основного текста Кодекса.
Рекомендации и ключевые выводы
На основе анализа Статьи 111 можно выделить следующие критические аспекты для обеспечения комплаенса:
- Проверка реестра: Перед приобретением ККМ необходимо удостовериться, что выбранная модель включена в официальный реестр кассовых машин.
- Соблюдение последовательности: Регистрация в налоговом органе должна предшествовать первой продаже. Иной порядок влечет правовые риски.
- Мониторинг исправности: Регулярная техническая проверка оборудования обязательна, так как неисправность является законным основанием для принудительного снятия аппарата с учета.
- Документирование инцидентов: В случае кражи или утери ККМ необходимо незамедлительно получить подтверждающие документы от компетентных органов для корректного снятия устройства с регистрации.
- Контроль за ОФД: Для современных машин с функцией передачи данных критически важно отслеживать корректность передачи сведений через оператора фискальных данных, так как именно эти сведения являются базой для налогового учета.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой момент контрольно-кассовая машина должна быть зарегистрирована в налоговом органе?
До начала проведения денежных расчетов.. Закон требует постановки на учет до того, как через аппарат пройдет первая платежная операция.
Какое условие является обязательным для постановки контрольно-кассовой машины на учет?
Техническая исправность машины.. Налоговые органы принимают на учет только те аппараты, которые способны корректно фиксировать и передавать данные.
На основании каких данных осуществляется учет машин с функцией передачи данных?
Сведений оператора фискальных данных.. Для онлайн-касс взаимодействие происходит через цифровую инфраструктуру оператора, которая служит источником информации для налоговой.
В каком из перечисленных случаев производится снятие контрольно-кассовой машины с учета?
При технической неисправности машины.. Неисправное оборудование не может обеспечивать достоверный учет расчетов, поэтому подлежит снятию с регистрации.
Кто устанавливает требования к содержанию чека контрольно-кассовой машины?
Уполномоченный орган.. Государство через уполномоченный орган определяет, какие реквизиты должны быть отражены в чеке для его признания законным.
🃏 Карточки самопроверки
54 карточек для запоминания ключевых положений статьи 111. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 111
- Веб-касса и ОФД: как формируются и передаются кассовые чеки
- Кассовые операции в 2026 году: виды и документальное оформление
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Вайпон касса: что может означать запрос и как бухгалтеру проверить кассовый учет
- КСК не выдает чеки: что делать и чем подтвердить оплату
- 1С:Управление торговлей для Казахстана: возможности, для кого и как внедрить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления