Статья 100 НК РК 2026 — Добровольная постановка на регистрационный учет плательщика налога
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
Налогоплательщики, не указанные в пункте 3 статьи 99 и статье 102 настоящего Кодекса, имеют право на добровольную постановку на регистрационный учет плательщика налога до достижения предельного порога оборота.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Механизм добровольной регистрации плательщика налога согласно Статье 100 НК РК
Исполнительное резюме
Данный документ представляет собой анализ положений Статьи 100 Налогового кодекса Республики Казахстан, регламентирующей процедуру и условия добровольной постановки налогоплательщиков на учет в качестве плательщиков налога. Основной акцент сделан на праве субъектов предпринимательства инициировать процесс регистрации до наступления законодательно установленных обязательств, связанных с объемом оборота. Документ структурирует ключевые условия, исключения и правовые рамки, определенные в предоставленном источнике.
Анализ ключевых тем
1. Право на добровольную регистрацию
Центральной темой Статьи 100 является предоставление налогоплательщикам права на самостоятельное определение момента вступления в статус плательщика налога. В отличие от обязательной регистрации, которая наступает при достижении определенных экономических показателей, добровольный порядок позволяет субъектам заблаговременно интегрироваться в налоговую систему в выбранном статусе.
2. Субъектный состав и ограничения
Законодательство четко очерчивает круг лиц, имеющих право на применение данной статьи. Применимость нормы определяется методом исключения:
- Доступность: Налогоплательщики, стремящиеся к регистрации по собственной инициативе.
- Исключения: Лица, указанные в пункте 3 статьи 99 и статье 102 Налогового кодекса. Таким образом, Статья 100 действует как общая норма для всех категорий налогоплательщиков, не подпадающих под действие упомянутых специальных положений.
3. Фактор предельного порога оборота
Ключевым временным и экономическим маркером для применения Статьи 100 является «установленный предельный порог оборота». Добровольная регистрация возможна строго до момента достижения этого порога. После достижения лимита оборота характер регистрации меняется с добровольного на обязательный, что регулируется иными нормами кодекса.
Значимые цитаты и контекст
Ниже представлена ключевая выдержка из нормативного акта, определяющая правовой статус налогоплательщика:
| Цитата из Статьи 100 НК РК | Правовой контекст и интерпретация |
|---|---|
| «Налогоплательщики... могут добровольно зарегистрироваться в качестве плательщика налога до достижения установленного предельного порога оборота». | Устанавливает превентивную возможность получения статуса плательщика, подчеркивая диспозитивность поведения налогоплательщика до наступления фискальных лимитов. |
| «...не упомянутые в пункте 3 статьи 99 и статье 102 Налогового кодекса...» | Определяет границы применимости нормы, указывая на необходимость предварительной проверки субъекта на соответствие специальным условиям иных статей НК РК. |
Практические выводы
На основании анализа Статьи 100 Налогового кодекса РК можно выделить следующие стратегические аспекты:
- Прогностическое планирование: Налогоплательщики имеют юридическую возможность не дожидаться достижения предельных оборотов, что позволяет заранее выстраивать финансовые отношения с контрагентами, требующими наличия статуса плательщика налога.
- Необходимость предварительного фильтра: Перед инициированием процедуры добровольной регистрации субъекту необходимо убедиться, что он не подпадает под действие исключений (п. 3 ст. 99 и ст. 102), так как для таких категорий могут действовать иные правила или запреты.
- Соблюдение временных рамок: Статус «добровольности» сохраняется только до момента пересечения установленной законом черты по оборотам. Мониторинг динамики выручки является критически важным для корректного применения данной статьи.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, согласно Статье 100 Налогового кодекса РК, имеет право на добровольную регистрацию в качестве плательщика налога?
Налогоплательщики, не указанные в пункте 3 статьи 99 и статье 102.. Статья 100 прямо предоставляет право на добровольную регистрацию тем субъектам, которые не подпадают под действие исключающих норм статей 99 и 102.
В какой момент налогоплательщик может воспользоваться правом на добровольную регистрацию по Статье 100?
До достижения установленного предельного порога оборота.. Суть добровольной регистрации заключается в возможности встать на учет до того, как это станет законодательной обязанностью вследствие роста оборотов.
Какое условие относительно оборота налогоплательщика является ключевым для применения Статьи 100?
Оборот не должен превышать установленный предельный порог.. Норма применяется именно в ситуации, когда субъект еще не достиг тех финансовых показателей, при которых регистрация становится принудительной.
Если налогоплательщик упомянут в статье 102 Налогового кодекса, может ли он зарегистрироваться по правилам Статьи 100?
Нет, так как Статья 100 исключает лиц, указанных в статье 102.. В тексте Статьи 100 содержится прямое исключение для лиц, упомянутых в статье 102.
Может ли налогоплательщик, подпадающий под пункт 3 статьи 99, добровольно зарегистрироваться на основании Статьи 100?
Нет, такие налогоплательщики исключены из действия этой статьи.. Пункт 3 статьи 99 прямо назван в качестве исключения в тексте Статьи 100.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 100. Бесплатно.
📊 Инфографика
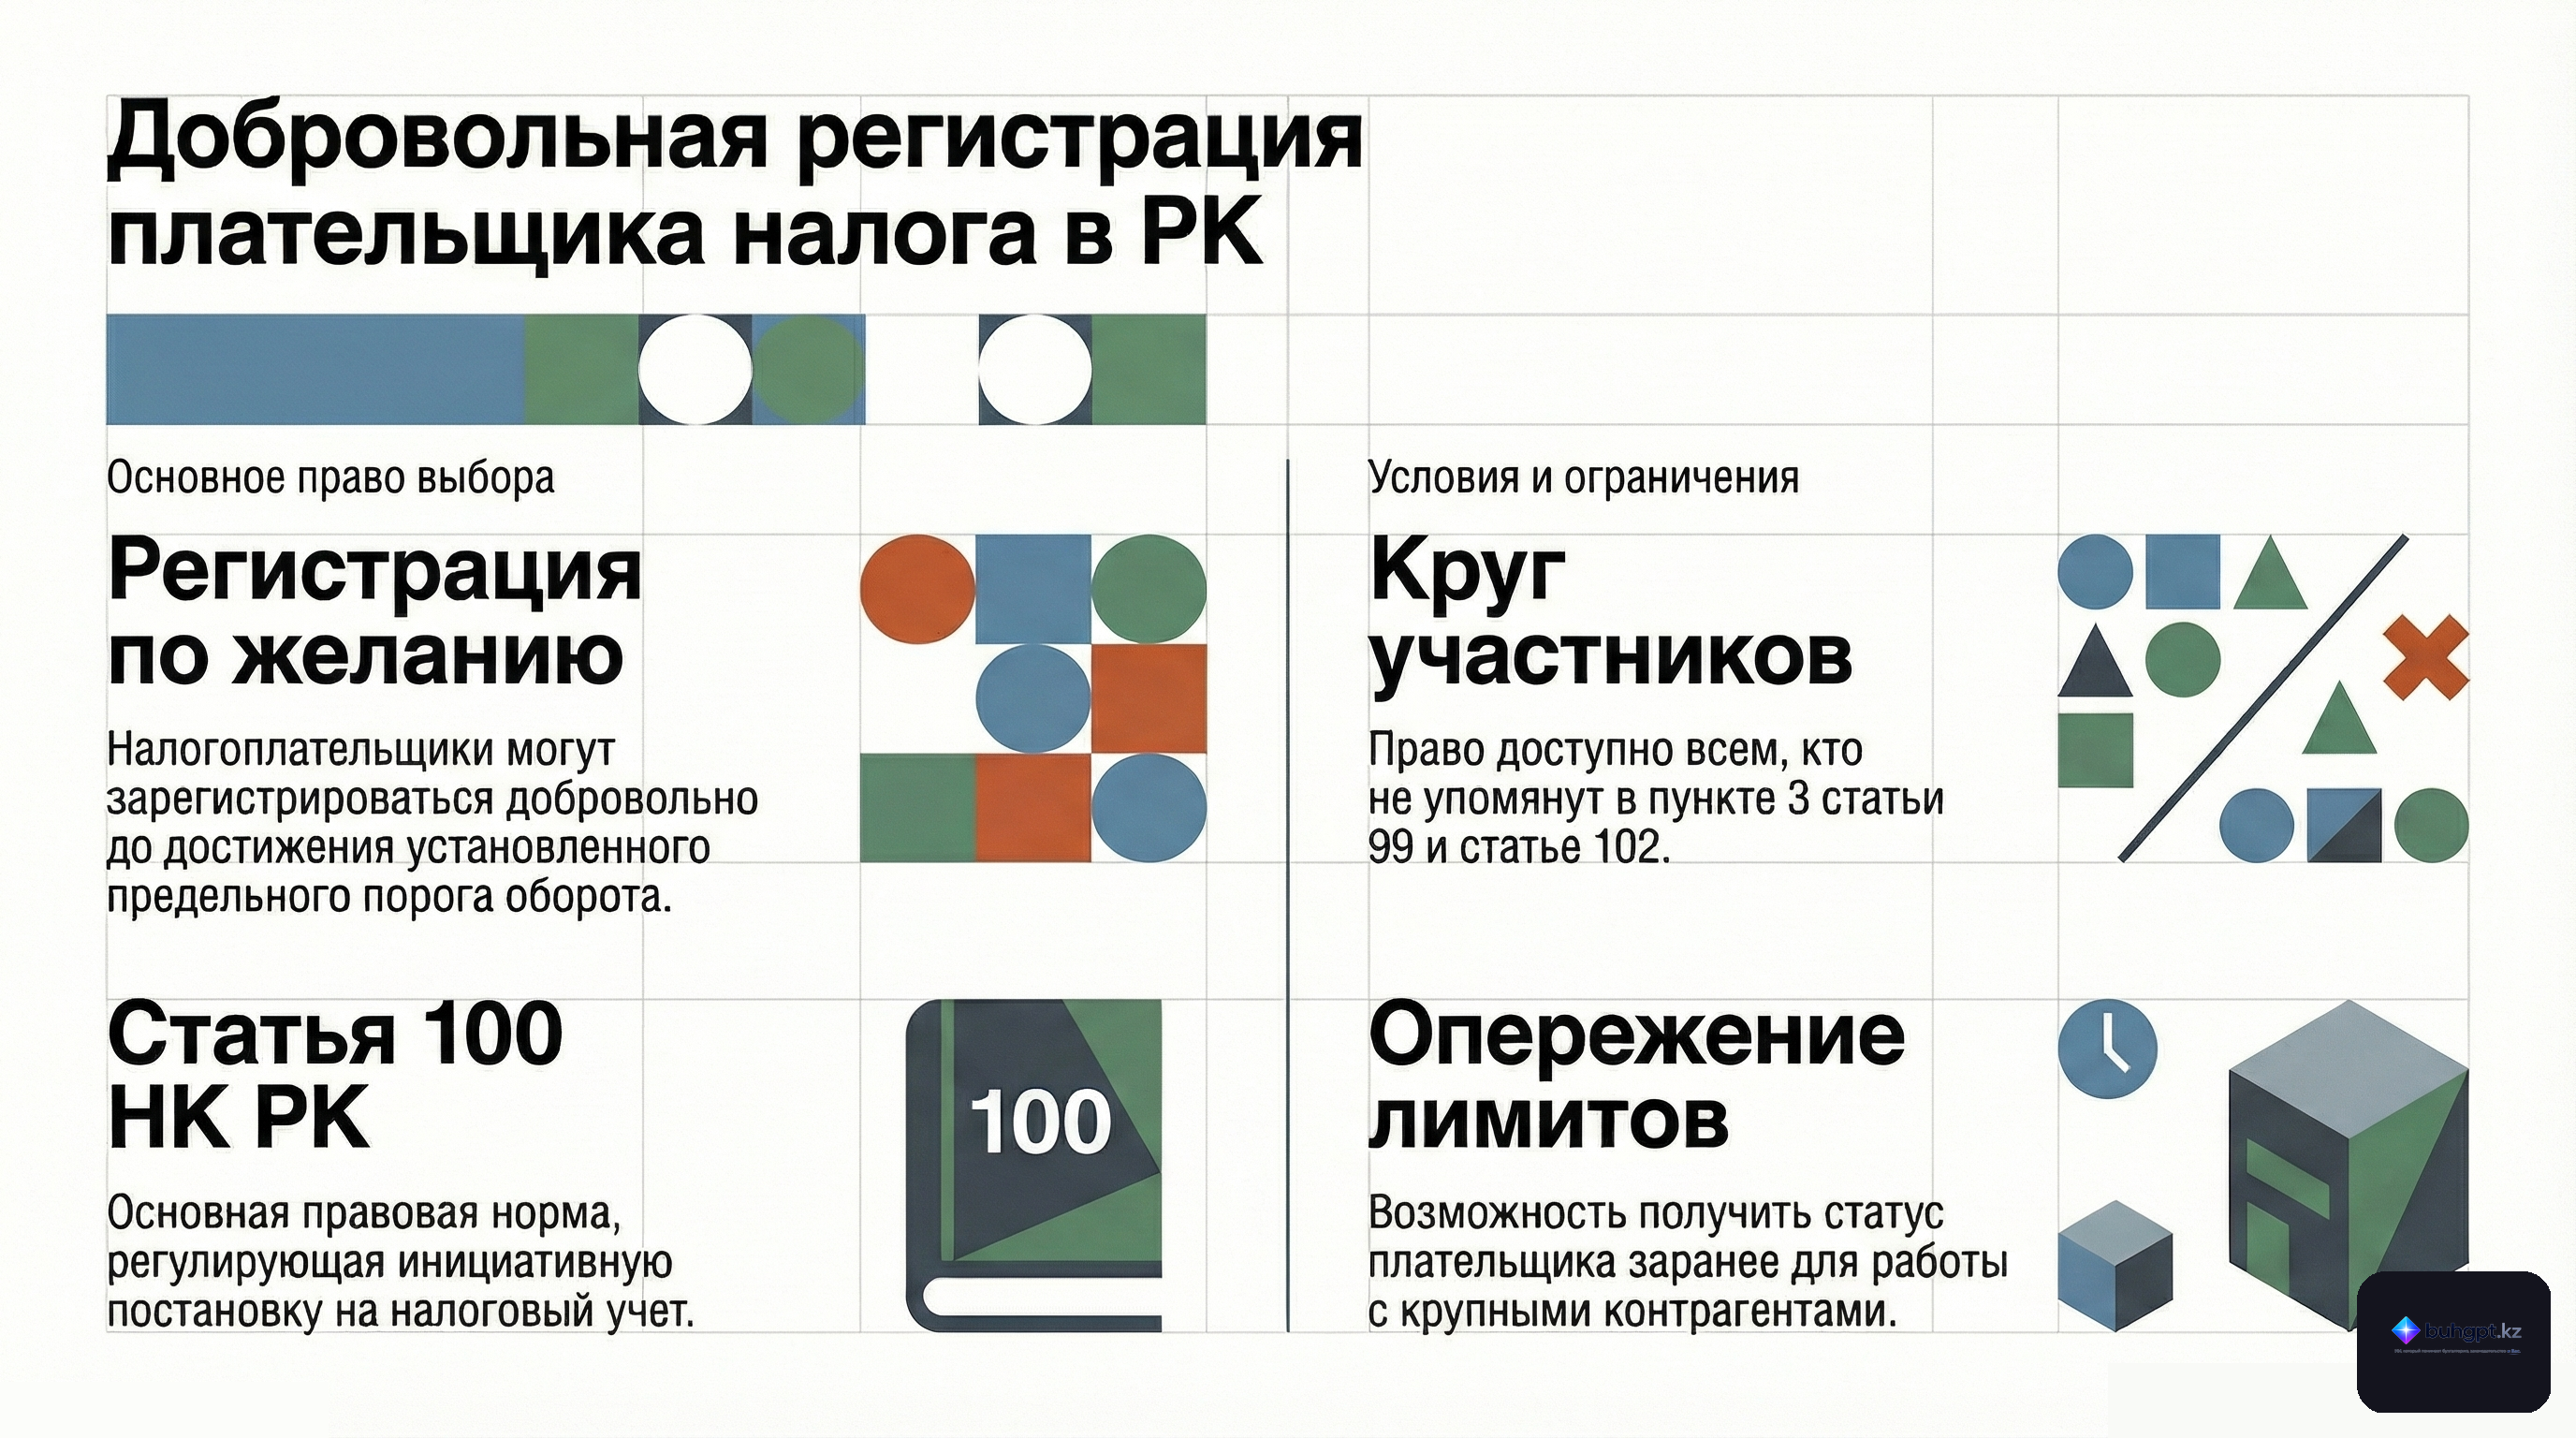
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 100
- Порог НДС в 2026 году: 10 000 МРП и постановка на учет
- Постановка на учёт по НДС в 2026 году: порог, сроки и снятие
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления