Статья 85 НК РК 2026 — Пени
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Пени начисляются независимо от применения других способов обеспечения, мер принудительного взыскания и иных мер ответственности за нарушение налогового законодательства Республики Казахстан.
2. Пени начисляются банковской организации за:
1) несоблюдение очередности списания сумм с банковских счетов;
2) неперечисление (незачисление) их в бюджет;
3) несвоевременное перечисление в бюджет:
списанных сумм с банковских счетов налогоплательщиков (налоговых агентов);
внесенных наличных денег в кассы банковской организации в счет уплаты налогов и платежей в бюджет, в том числе авансовых и (или) текущих платежей по ним, пеней, штрафов;
начисленных банковских вознаграждений.
3. Пени не начисляются:
1) кредитору принудительно ликвидируемого банка второго уровня или прекращающего деятельность филиала банка – нерезидента Республики Казахстан в случае, если единственной причиной возникновения налоговой задолженности явились ликвидация или прекращение деятельности дебитора, – с даты принятия уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций решения о лишении лицензии;
2) по налогу на сверхприбыль за период, предшествующий пяти налоговым периодам до календарного года, в котором выявлено нарушение налогового законодательства Республики Казахстан;
3) при исчислении или пересмотре налоговым органом исчисленных сумм налогов на имущество и транспортные средства с физических лиц после срока уплаты данных налогов за соответствующий налоговый период;
4) при принудительном выпуске объявленных акций – со дня подачи иска в суд о принудительном выпуске объявленных акций и до окончания их размещения;
5) при признании физического лица безвестно отсутствующим – со дня вступления в законную силу судебного акта о признании его безвестно отсутствующим;
6) при возбуждении в соответствии с Законом Республики Казахстан "О восстановлении платежеспособности и банкротстве граждан Республики Казахстан" или "О реабилитации и банкротстве" производства по делу о применении процедуры восстановления платежеспособности или судебного банкротства, или банкротства, или реабилитации – со дня вынесения судом соответствующего судебного акта в части суммы, включенной в реестр требований кредиторов;
7) при применении процедуры реструктуризации задолженности – со дня вынесения судебного акта о применении такой процедуры в части суммы, включенной в соглашение о реструктуризации задолженности;
8) в период введенного чрезвычайного положения и (или) объявленной чрезвычайной ситуации в соответствии с законодательством Республики Казахстан;
9) на сумму исчисленных (начисленных) налогов и платежей в бюджет, возникшую при нарушении участником горизонтального мониторинга налогового законодательства Республики Казахстан в результате исполнения им налоговых обязательств в соответствии с полученным предварительным разъяснением, за исключением установления ранее неизвестных обстоятельств.
Для целей части первой настоящего подпункта ранее неизвестными обстоятельствами признаются обстоятельства, влияющие на позицию уполномоченного органа, отраженную в предварительном разъяснении, представленном по запросу участника горизонтального мониторинга, которые прежде не были доведены до сведения уполномоченного органа:
1) в указанном запросе;
2) в письменных пояснениях налогоплательщика (налогового агента), представленных в уполномоченный орган или его должностным лицам в рамках рассмотрения такого запроса.
4. Начисление пеней возобновляется в следующих случаях:
1) вступления в законную силу судебного акта об отказе в признании налогоплательщика банкротом или применении в отношении него реабилитационной процедуры или процедуры восстановления платежеспособности или судебного банкротства – со дня вынесения судебного акта о возбуждении соответствующего производства;
2) незаключения налогоплательщиком соглашения о реструктуризации задолженности либо вынесения судебного акта об отказе в утверждении такого соглашения – со дня принятия судебного акта о применении процедуры реструктуризации задолженности;
3) при отмене судебного акта о признании физического лица безвестно отсутствующим – со дня вступления в законную силу судебного акта о признании физического лица безвестно отсутствующим.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Регулирование начисления пеней согласно Налоговому кодексу РК (Статья 85)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 85 Налогового кодекса Республики Казахстан, регулирующей порядок начисления пеней. Основная цель данной нормы заключается в обеспечении своевременности исполнения налоговых обязательств и установлении ответственности за нарушения в сфере налоговых платежей.
Ключевой особенностью статьи является её автономность: пени начисляются независимо от применения других мер взыскания или обеспечения. Документ детализирует обязательства банковских организаций, определяет исчерпывающий перечень ситуаций, в которых начисление пеней приостанавливается, и устанавливает условия, при которых этот процесс возобновляется. Анализ базируется на принципах строгого соблюдения законодательных сроков и процедур, предусмотренных для различных правовых и экономических состояний налогоплательщика.
Детальный анализ ключевых тем
1. Ответственность банковских организаций
Статья 85 накладывает на банки и организации, осуществляющие отдельные виды банковских операций, строгую ответственность за соблюдение процедур перечисления налоговых платежей. Пеня выступает инструментом контроля за корректностью прохождения денежных средств от налогоплательщика в бюджет.
Нарушения, влекущие начисление пеней банкам:
- Нарушение очередности: Несоблюдение установленного законом порядка списания средств с банковских счетов.
- Неперечисление: Полное отсутствие перевода средств в бюджет.
- Несвоевременность: Задержка перечисления:
- Сумм, уже списанных со счетов налогоплательщиков.
- Наличных денежных средств, внесенных в кассы для уплаты налогов, платежей, штрафов и самих пеней.
- Начисленных банковских вознаграждений.
2. Исключения и случаи неначисления пеней
Законодательство предусматривает ряд специфических условий, при которых начисление пеней прекращается. Эти исключения можно классифицировать по категориям:
| Категория | Обоснование неначисления пеней |
|---|---|
| Ликвидация банков | Для кредиторов ликвидируемых банков второго уровня или филиалов банков-нерезидентов, если задолженность вызвана прекращением деятельности дебитора. |
| Специфические налоги | По налогу на сверхприбыль за периоды, предшествующие пяти налоговым периодам до года выявления нарушения. |
| Судебные и правовые статусы | Признание физлица безвестно отсутствующим; возбуждение дел о банкротстве или восстановлении платежеспособности; реструктуризация задолженности. |
| Особые экономические режимы | Период действия чрезвычайного положения или ситуации, объявленной официально. |
| Горизонтальный мониторинг | Исполнение обязательств участником мониторинга на основании предварительного разъяснения (при отсутствии скрытых обстоятельств). |
| Технические корректировки | Пересмотр сумм налогов на имущество и транспорт после наступления срока уплаты; период принудительного выпуска акций. |
3. Условия возобновления начисления пеней
Процесс начисления пеней не прекращается окончательно, если правовые основания для его приостановки были аннулированы или не привели к ожидаемому результату.
- Отказ в статусе: Если суд отказывает в признании налогоплательщика банкротом или в применении реабилитации, начисление возобновляется ретроспективно — со дня возбуждения производства.
- Срыв реструктуризации: Начисление возобновляется, если соглашение о реструктуризации не было заключено или утверждено (с даты судебного акта о реструктуризации).
- Изменение правового статуса: Отмена судебного решения о признании лица безвестно отсутствующим возвращает режим начисления пеней.
Ключевые положения и контекст
Ниже приведены важные нормы, определяющие правовой характер пеней:
«Пени начисляются независимо от других мер, применяемых для обеспечения и взыскания налоговых обязательств». Контекст: Данное положение подчеркивает кумулятивный характер санкций. Налогоплательщик или банк не освобождается от пеней даже в случае применения ареста счетов или других принудительных мер.
«[Пени не начисляются] в период чрезвычайного положения или ситуации, объявленной в соответствии с законодательством». Контекст: Эта норма служит защитным механизмом для бизнеса и граждан в условиях форс-мажорных обстоятельств государственного масштаба, предотвращая чрезмерную финансовую нагрузку.
«Начисление пеней возобновляется... со дня вынесения судебного акта о возбуждении производства [в случае отказа в банкротстве]». Контекст: Это положение предотвращает злоупотребление процедурами банкротства как способом искусственной остановки начисления штрафных санкций.
Практические выводы
На основе анализа статьи 85 можно выделить следующие значимые аспекты:
- Приоритет банковской дисциплины: Банки являются критическим звеном в цепочке уплаты налогов. Любая задержка внутри банковской системы ведет к начислению пеней непосредственно на финансовую организацию, а не на налогоплательщика (в части своевременно внесенных средств).
- Защита при горизонтальном мониторинге: Участники горизонтального мониторинга получают существенное преимущество — отсутствие пеней при следовании предварительным разъяснениям налоговых органов, что повышает предсказуемость налоговой нагрузки.
- Временные рамки для налога на сверхприбыль: Существует четкий «срок давности» для начисления пеней по налогу на сверхприбыль — 5 налоговых периодов до момента выявления нарушения.
- Риски судебных процессов: Инициирование процедур банкротства или реструктуризации приостанавливает рост пеней, однако в случае неудачи в суде начисление будет восстановлено за весь период разбирательства, что требует от субъектов тщательной оценки правовых перспектив.
- Автоматизм при ЧП: Введение режима чрезвычайного положения является безусловным основанием для приостановки начисления пеней, что должно учитываться при администрировании задолженности в кризисные периоды.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Начисляются ли пени за нарушение налоговых обязательств независимо от применения других мер взыскания?
Да, пени начисляются независимо от других мер обеспечения и взыскания.. Статья 85 прямо устанавливает, что начисление пени производится вне зависимости от иных применяемых мер воздействия.
За какое из перечисленных нарушений банковской организации начисляются пени согласно налоговому законодательству?
Несоблюдение очередности списания средств с банковских счетов.. Это одно из специфических нарушений со стороны банка, за которое предусмотрено начисление пени по статье 85.
За какой период не начисляются пени по налогу на сверхприбыль?
За период, предшествующий $5$ налоговым периодам до года выявления нарушения.. Законодательство ограничивает срок начисления пеней по этому специфическому налогу пятью предшествующими периодами.
С какого момента прекращается начисление пени кредитору ликвидируемого банка-нерезидента?
С даты решения уполномоченного органа о лишении банка лицензии.. Отзыв лицензии является юридическим фактом, останавливающим начисление пеней для дебиторов такого банка.
В каком случае начисление пени возобновляется со дня вынесения судебного акта о возбуждении производства?
При вступлении в силу судебного акта об отказе в признании налогоплательщика банкротом.. Если процедура банкротства не была утверждена, закон требует восстановить начисление пеней с самого начала процесса.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 85. Бесплатно.
📊 Инфографика
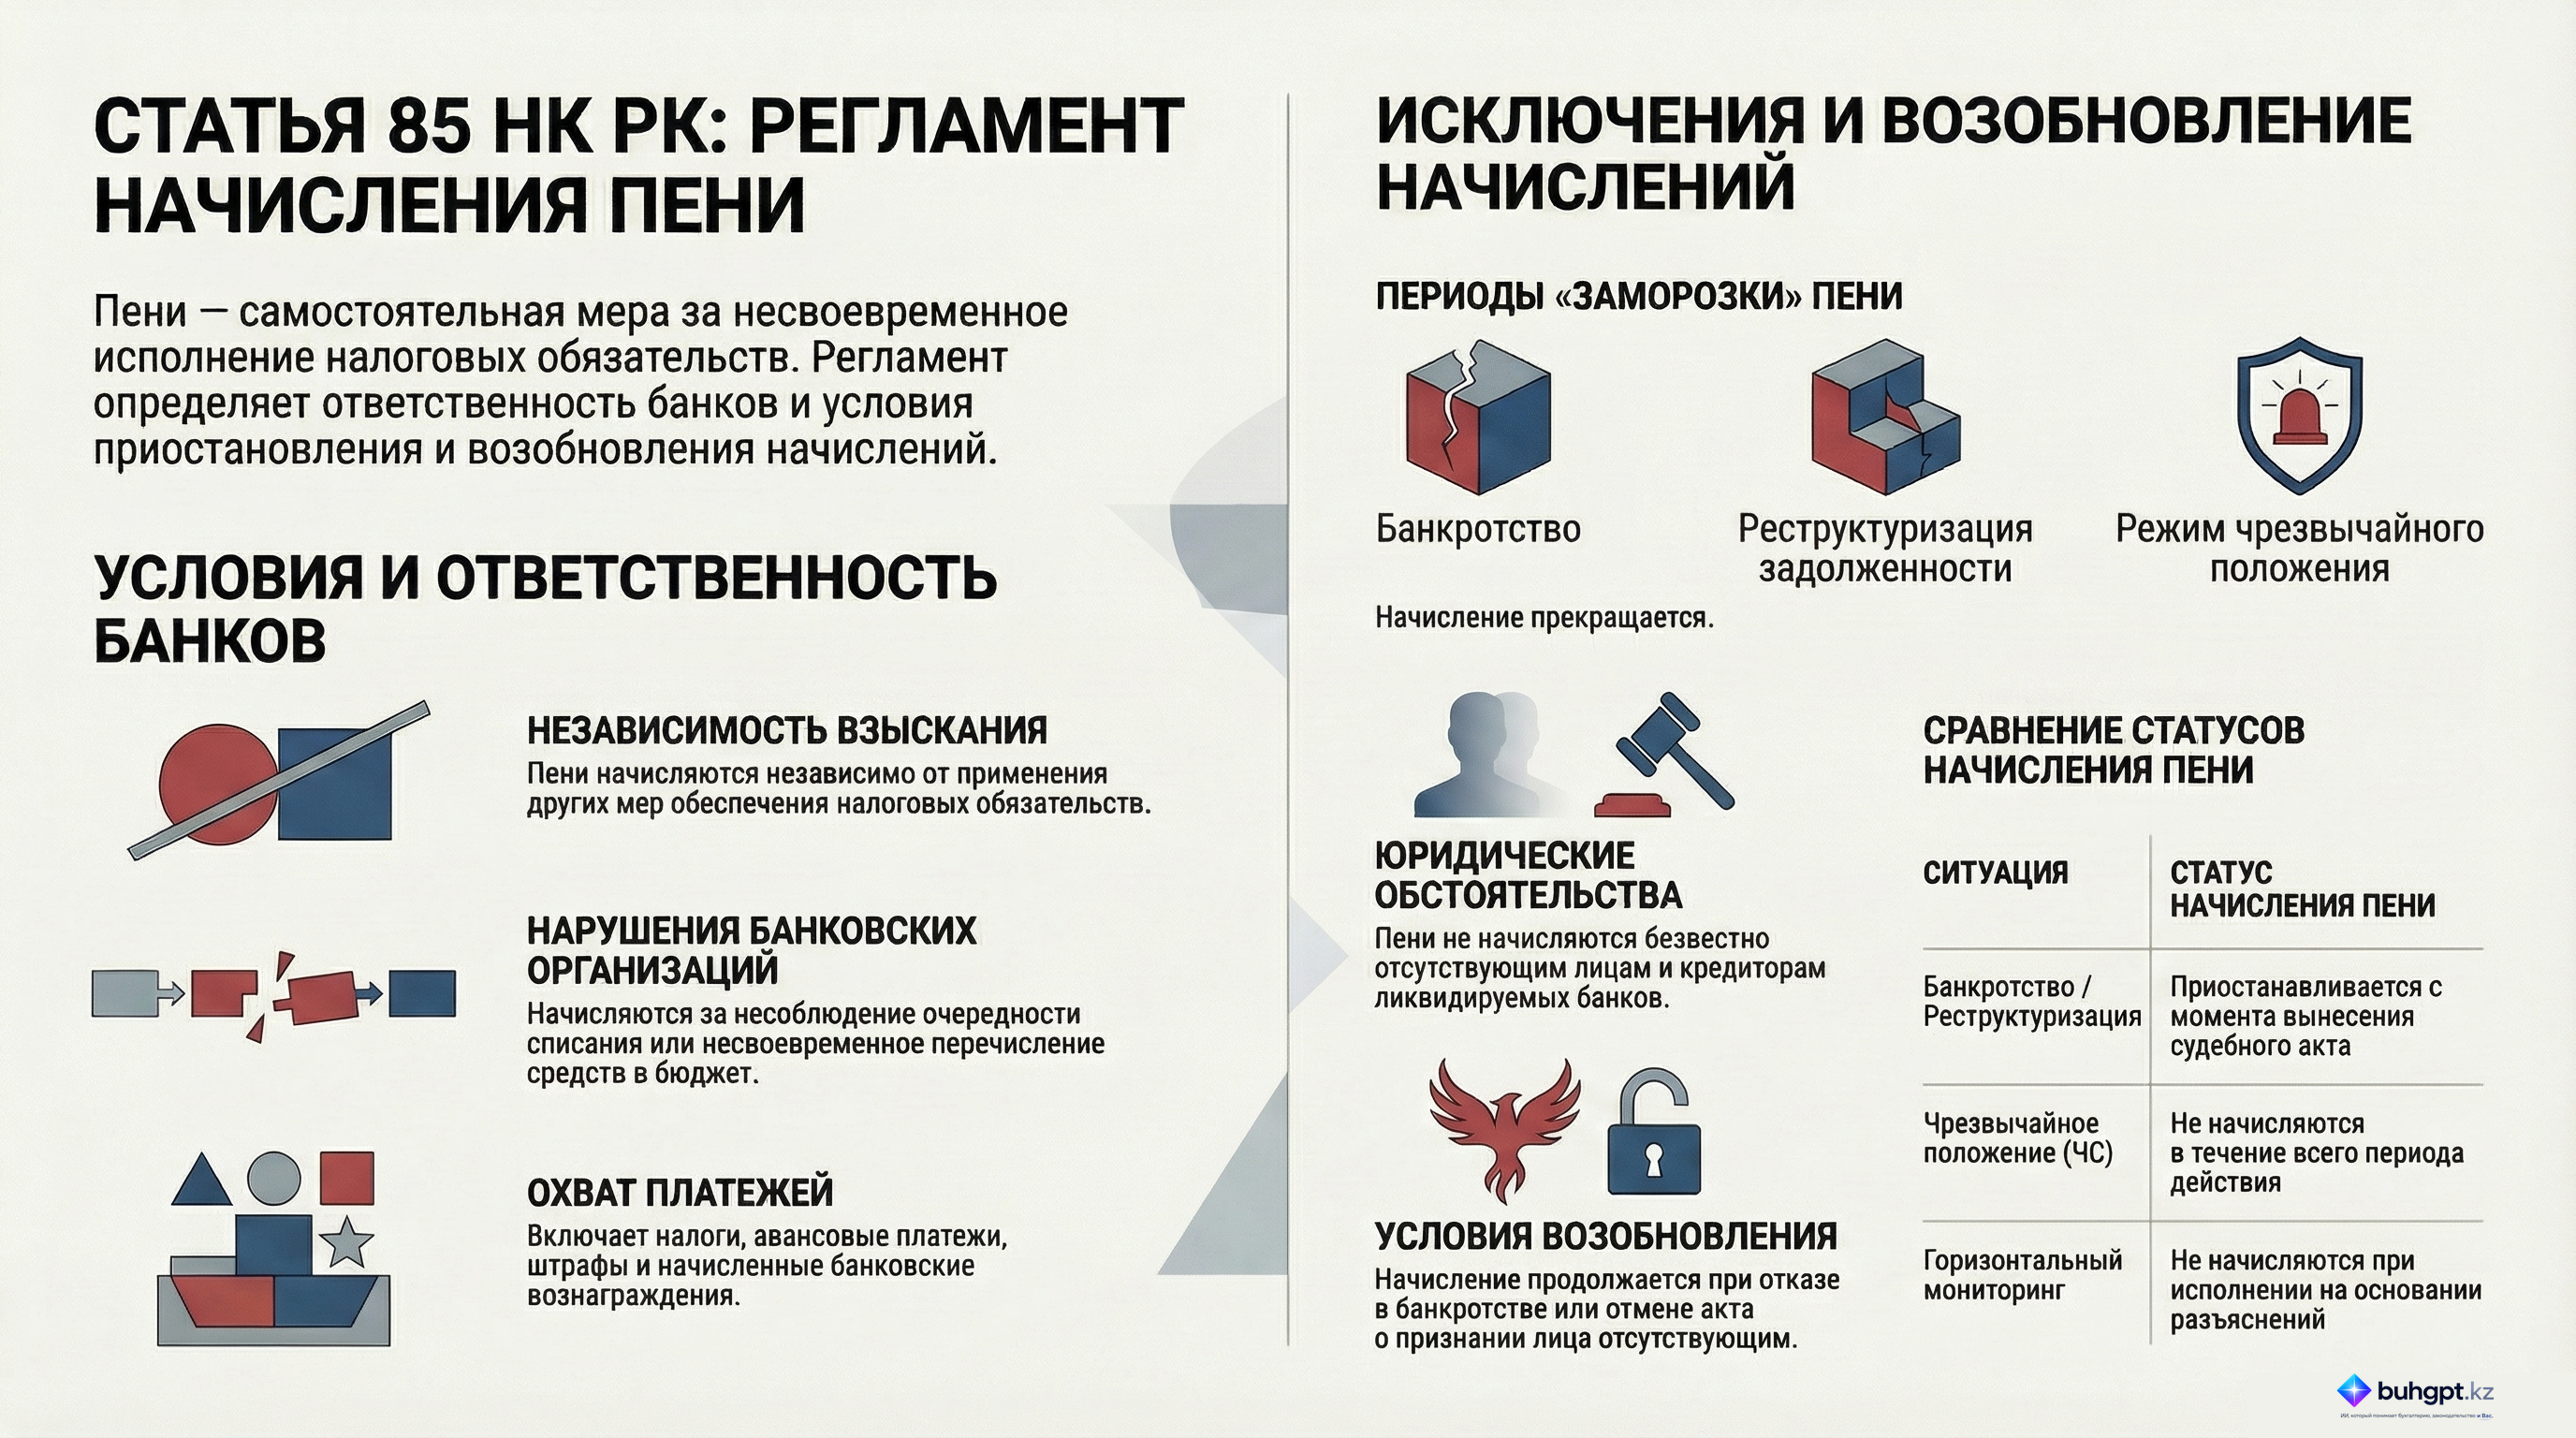
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 85
- ОПВ-прививка: что означает сокращение и для чего нужна вакцинация
- Пеня по налогам в РК в 2026 году: когда возникает и что делать
- Больничный в 2026 году: расчёт, максимум и оформление в 1С
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Algapay получил сертификат совместимости с 1С:Бухгалтерией для Казахстана
- Ошибки при прекращении деятельности ИП: как подготовить заявление и отчётность
- Задолженность организации в расчетном листке: как найти и исправить
- Пройти инвентаризацию в 2026 году: порядок действий для бухгалтера
- Чек ККМ в Казахстане в 2026 году: когда пробивать и как оформить возврат
- 1С:ЭДО для Казахстана: возможности, подключение и работа в 2026 году