Статья 80 НК РК 2026 — Предварительные меры, связанные с обеспечением исполнения налогового обязательства
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
Налоговый орган до применения способов обеспечения исполнения налогового обязательства в случаях, предусмотренных настоящим Кодексом, осуществляет предварительные меры обеспечения исполнения налогового обязательства путем представления:
1) извещений налогового органа;
2) уведомлений налогового органа информационно-предупредительного характера;
3) уведомлений налогового органа обязательного характера.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Предварительные меры по обеспечению исполнения налогового обязательства: Анализ статьи 80 Налогового кодекса РК
Данный аналитический документ подготовлен на основании положений статьи 80 Налогового кодекса Республики Казахстан. В нем рассматривается регламентированный порядок действий налоговых органов, предшествующий применению мер по принудительному обеспечению исполнения налоговых обязательств.
Исполнительное резюме
Статья 80 Налогового кодекса РК устанавливает обязательный процессуальный этап, который налоговые органы должны пройти перед непосредственным применением мер по обеспечению исполнения налогового обязательства. Законодательство определяет четкую иерархию и виды коммуникаций, которые служат инструментом предварительного воздействия на налогоплательщика. Основная цель данных мер заключается в информировании и предупреждении субъекта налогообложения о необходимости выполнения его обязательств до перехода к более строгим мерам воздействия.
Детальный анализ ключевых тем
Анализ текста статьи 80 позволяет выделить следующие ключевые аспекты регулирования предварительных мер:
1. Обязательность предварительного этапа
Законодательство накладывает на налоговый орган прямое обязательство: применение мер по обеспечению исполнения налогового обязательства не может быть осуществлено без предварительного принятия мер, указанных в данной статье. Это создает правовой барьер, защищающий налогоплательщика от внезапных санкций и обеспечивающий прозрачность налогового администрирования.
2. Классификация предварительных мер
В документе выделяются три типа инструментов, которые ранжируются по степени их влияния и юридической значимости:
| Тип меры | Характеристика и назначение |
|---|---|
| Извещения | Первичная форма информирования налогоплательщика со стороны налогового органа. |
| Уведомления информационно-предупредительного характера | Меры, направленные на предупреждение о возможных последствиях и предоставление информации о текущем состоянии налоговых обязательств. |
| Уведомления обязательного характера | Наиболее строгая форма предварительной меры, требующая от налогоплательщика совершения конкретных действий в установленном порядке. |
Ключевые цитаты и контекст
Для глубокого понимания правоприменительной практики статьи 80 ниже приведены ключевые выдержки из текста:
«Налоговый орган перед применением мер по обеспечению исполнения налогового обязательства... должен предпринять предварительные меры».
Контекст: Эта фраза подчеркивает строгую последовательность действий государственных органов. Пренебрежение предварительными мерами может служить основанием для признания последующих действий налогового органа неправомерными.
«Эти меры включают: 1) извещения налогового органа; 2) уведомления налогового органа информационно-предупредительного характера; 3) уведомления налогового органа обязательного характера».
Контекст: Данный перечень является исчерпывающим в рамках рассматриваемой статьи и определяет инструментарий, доступный налоговым органам для предварительного взаимодействия с налогоплательщиками.
Практические выводы
На основании анализа положений статьи 80 можно сформулировать следующие выводы:
- Процессуальный порядок: Применение любых ограничительных или принудительных мер со стороны налоговых органов без получения налогоплательщиком соответствующих извещений или уведомлений является нарушением установленной процедуры.
- Градация воздействия: Законодатель предусмотрел переход от простого информирования (извещения) к более жестким формам (уведомления обязательного характера), что позволяет налогоплательщику урегулировать вопрос на ранних стадиях.
- Правовое основание: Предварительные меры применяются исключительно в случаях, прямо установленных Налоговым кодексом, что ограничивает произвольное использование данных инструментов налоговыми органами.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой момент налоговый орган должен предпринять предварительные меры согласно Статье 80 Налогового кодекса РК?
Перед применением мер по обеспечению исполнения налогового обязательства.. Статья 80 прямо указывает, что предварительные меры осуществляются до перехода к непосредственным мерам обеспечения исполнения.
Какой из перечисленных пунктов относится к предварительным мерам согласно тексту статьи?
Извещения налогового органа.. Извещения являются первым пунктом в списке предварительных мер, установленных Статьей 80.
Какое свойство характерно для второго типа уведомлений, упомянутых в Статье 80?
Информационно-предупредительный характер.. Второй пункт статьи четко определяет эти уведомления как несущие информацию и предупреждение для налогоплательщика.
Верно ли утверждение: Налоговый орган обязан предпринять предварительные меры только в случаях, установленных Налоговым кодексом?
Верно.. Текст статьи содержит уточнение «в случаях, установленных Налоговым кодексом», что ограничивает обязательность мер рамками закона.
Какое из уведомлений, согласно Статье 80, имеет «обязательный характер»?
Уведомление налогового органа обязательного характера.. Это третий вид мер, прямо прописанный в тексте статьи, подразумевающий необходимость исполнения требований.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 80. Бесплатно.
📊 Инфографика
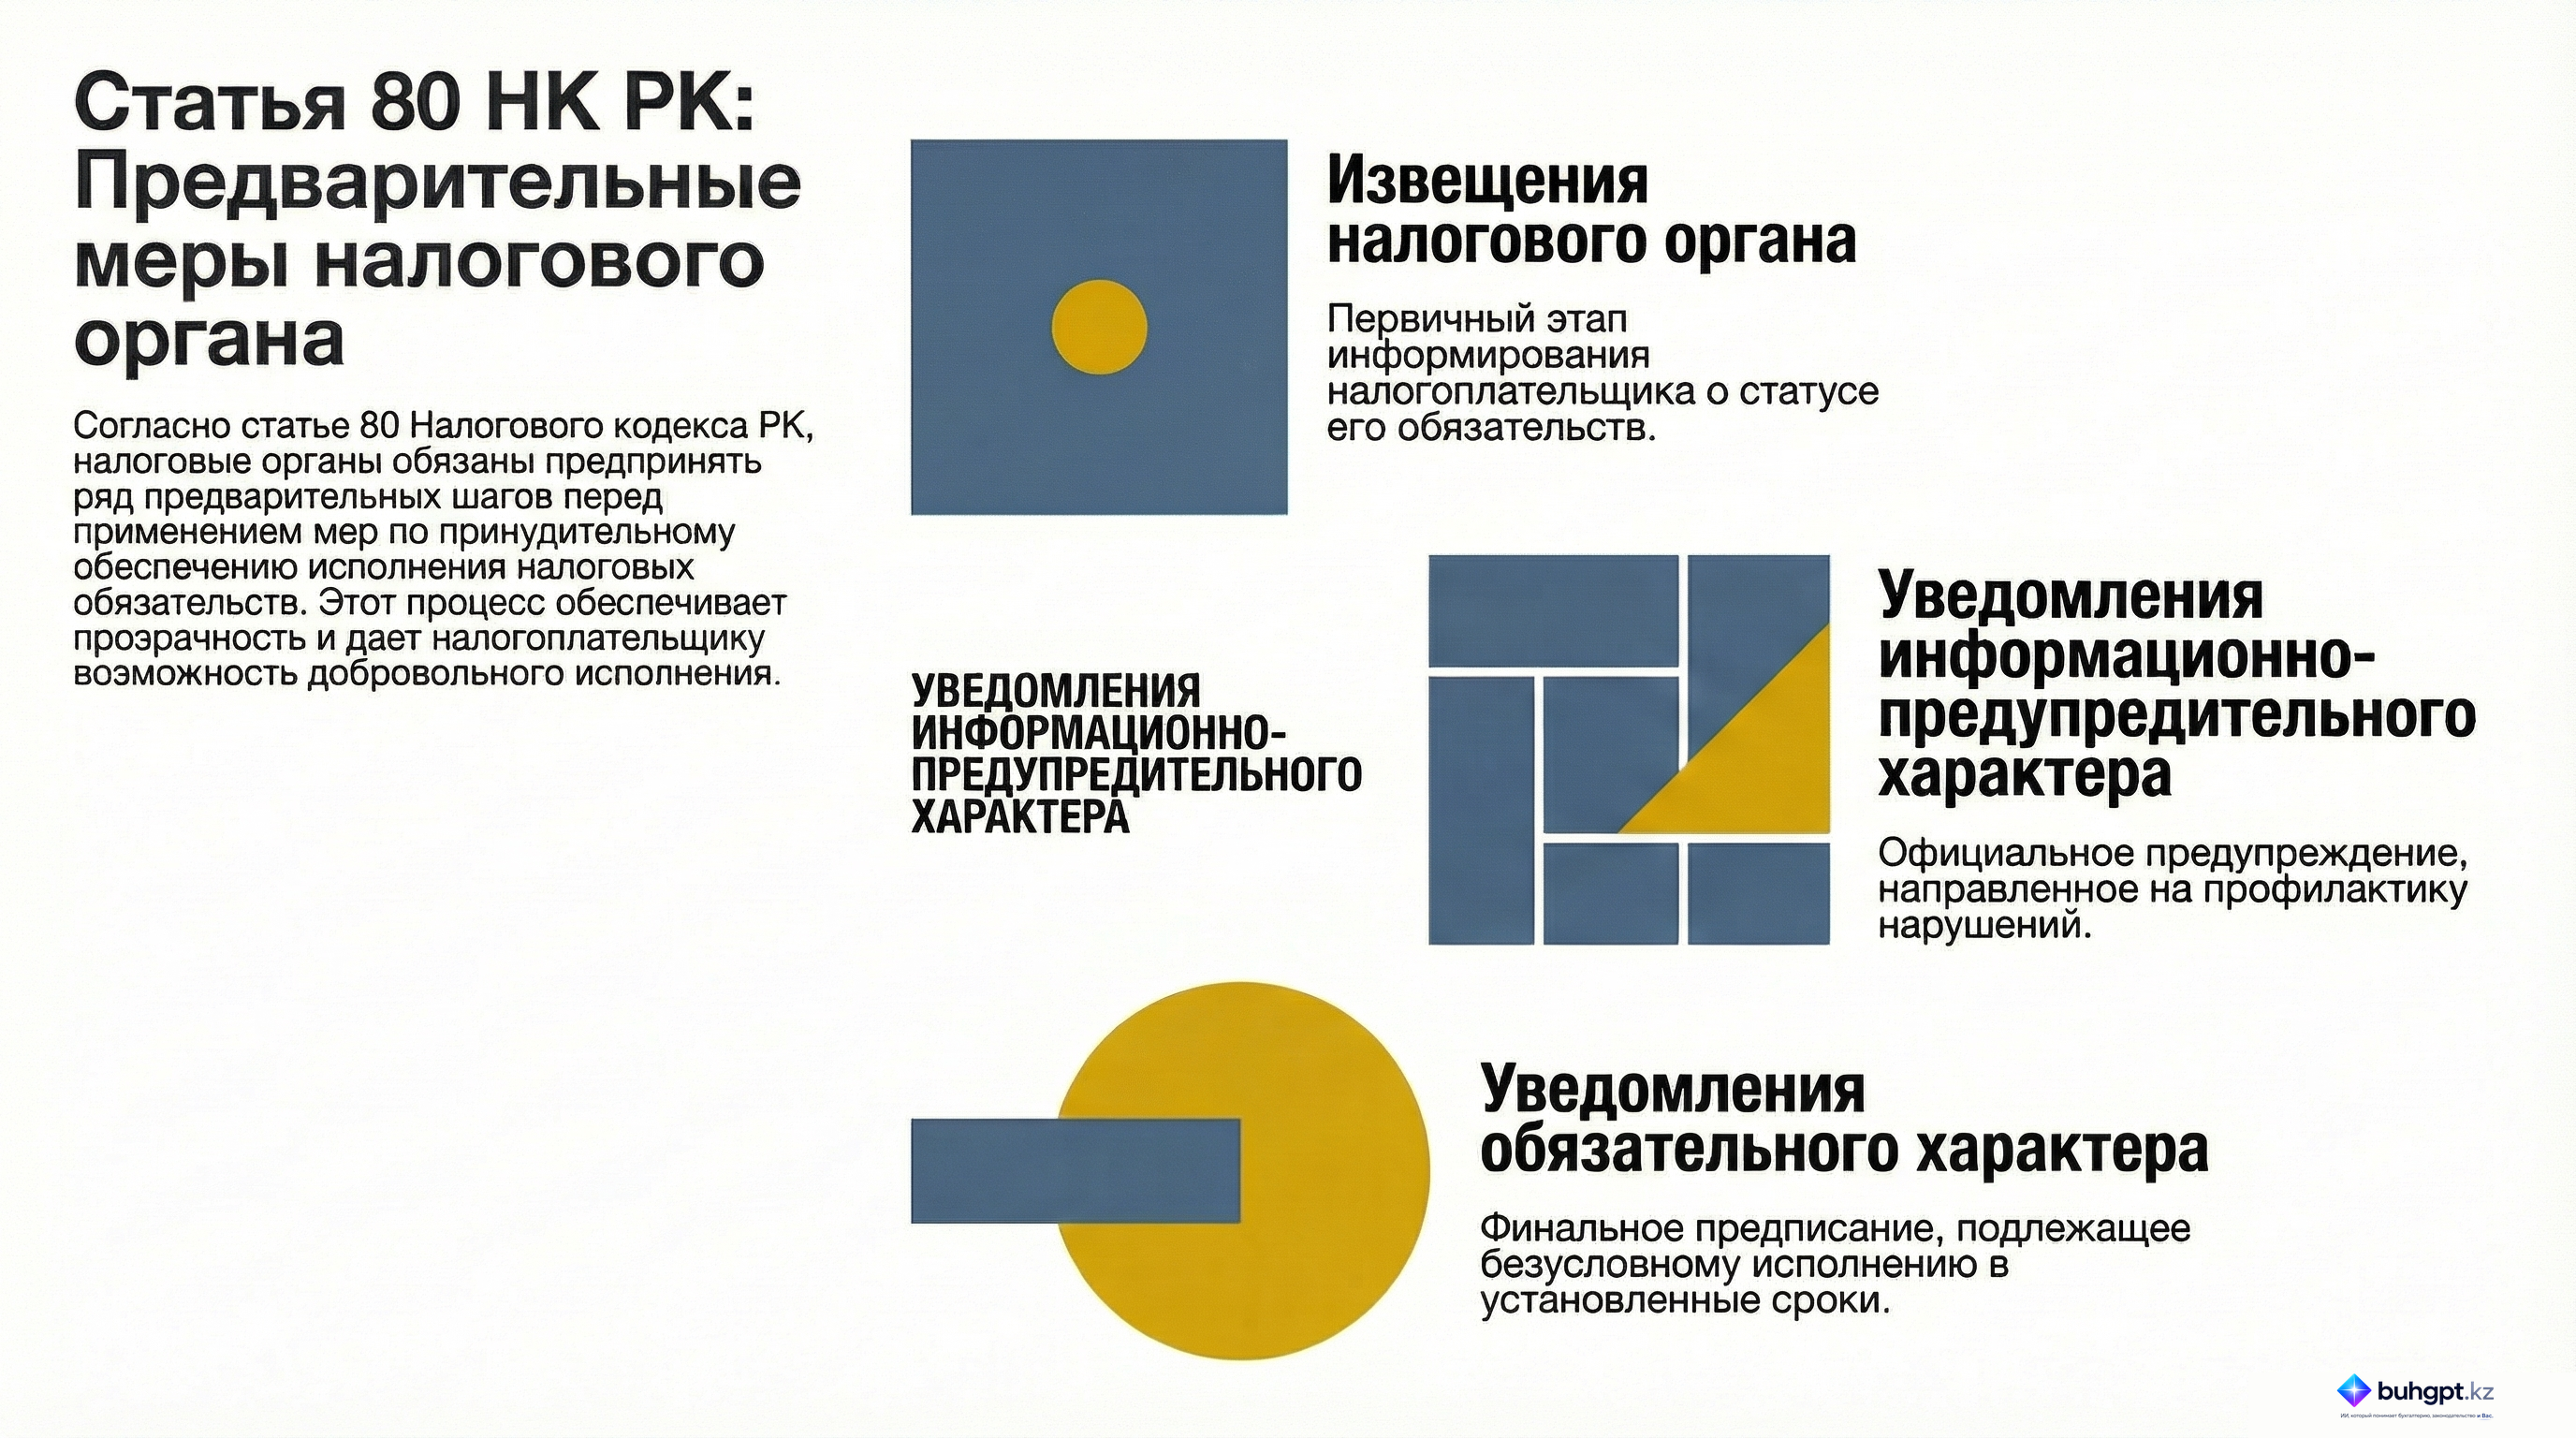
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления