Статья 78 НК РК 2026 — Особенности исполнения налогового обязательства при передаче постоянным учреждением без открытия структурного подразделения юридического лица – нерезидента прав и обязанностей в связи с наличием места эффективного управления (места нахождения фактического органа управления) в Республике Казахстан
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Для целей настоящей статьи:
под постоянным учреждением нерезидента понимается постоянное учреждение без открытия структурного подразделения юридического лица – нерезидента под;
юридическим лицом – нерезидентом понимается юридическое лицо – нерезидент, осуществляющее деятельность через постоянное учреждение без открытия структурного подразделения;
иностранным юридическим лицом – резидентом понимается юридическое лицо, созданное по законодательству иностранного государства, место эффективного управления (место нахождения фактического органа управления) которого находится в Республике Казахстан и к которому переходят права и обязанности постоянного учреждения нерезидента.
2. В случае принятия юридическим лицом – нерезидентом решения о переносе места эффективного управления (места нахождения фактического органа управления) из иностранного государства в Республику Казахстан, постоянное учреждение такого лица обязано передать свои права и обязанности указанному юридическому лицу – нерезиденту в соответствии с передаточным актом.
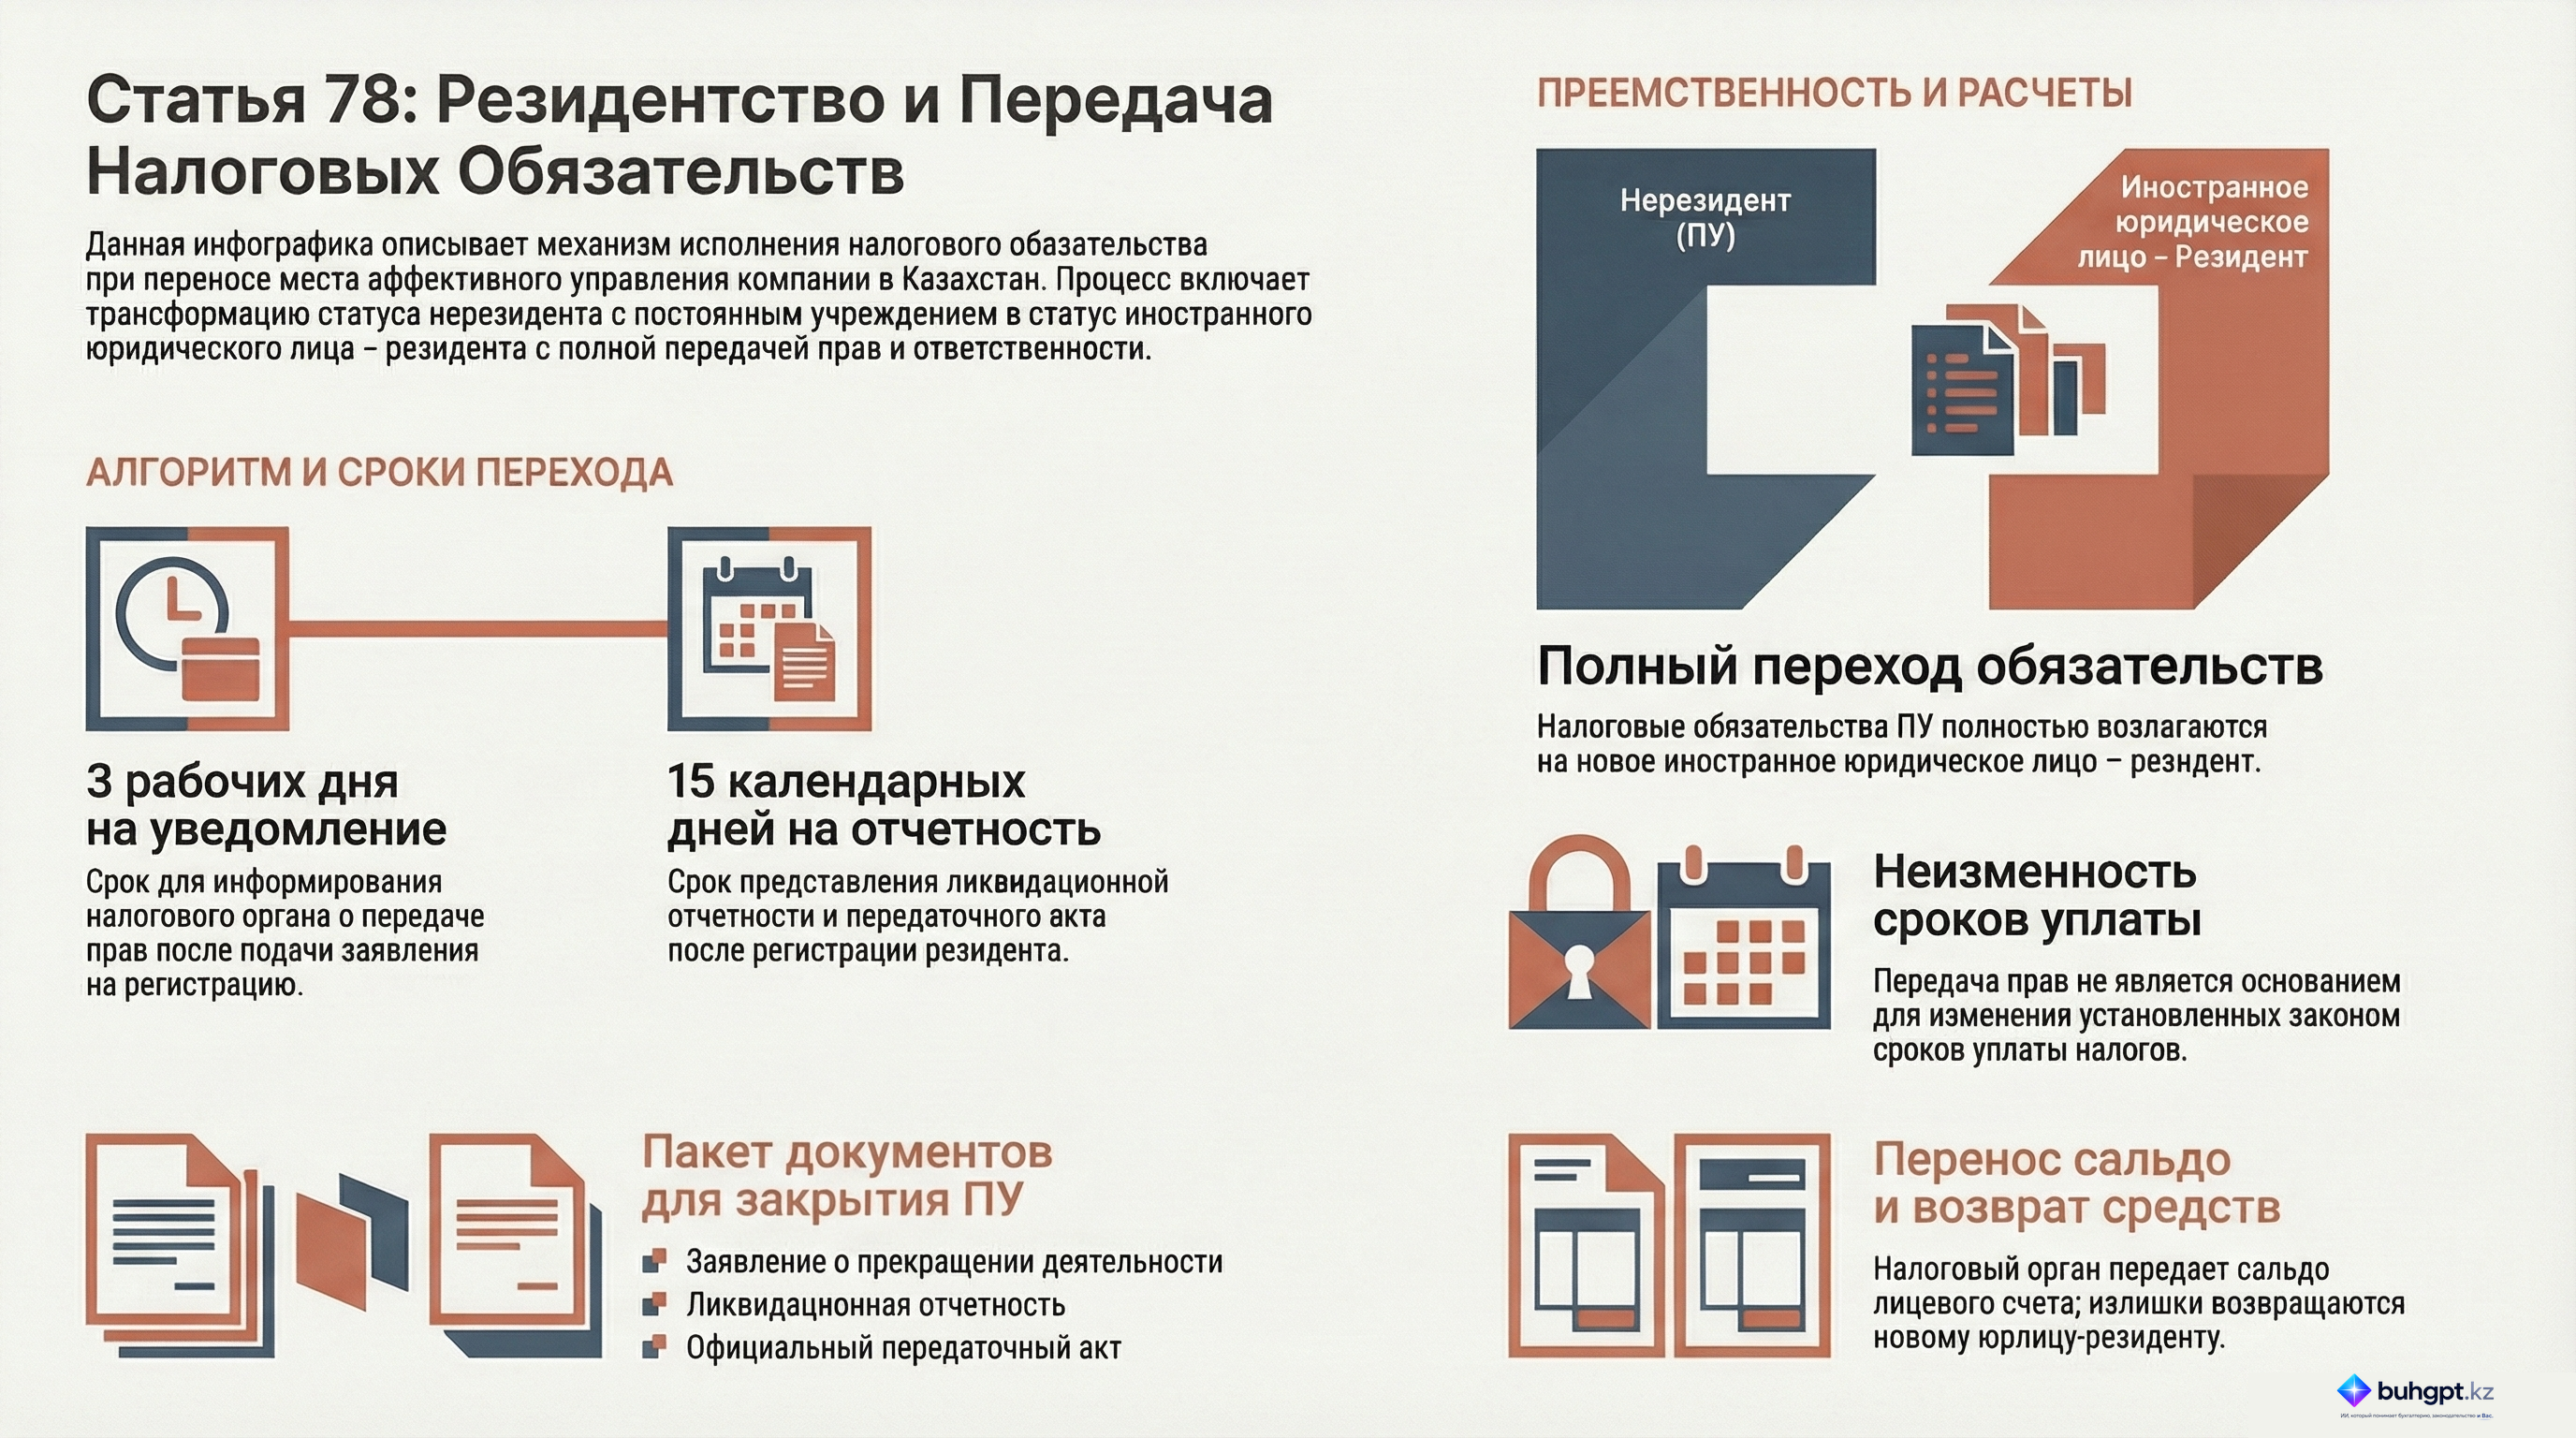
При этом юридическое лицо – нерезидент в течение трех рабочих дней, следующих за днем представления таким лицом налогового заявления о постановке на регистрационный учет, обязано известить налоговый орган по месту нахождения постоянного учреждения нерезидента о передаче прав и обязанностей таким постоянным учреждением иностранному юридическому лицу – резиденту.
3. Постоянное учреждение нерезидента в течение пятнадцати календарных дней со дня постановки юридического лица – нерезидента на регистрационный учет в качестве налогоплательщика – иностранного юридического лица – резидента обязано представить в налоговый орган:
1) налоговое заявление о прекращении деятельности через постоянное учреждение;
2) ликвидационную налоговую отчетность;
3) передаточный акт.
4. Исполнение налогового обязательства постоянного учреждения нерезидента, передавшего права и обязанности иностранному юридическому лицу – резиденту, возлагается на иностранное юридическое лицо – резидента.
5. Передача прав и обязанностей постоянным учреждением нерезидента иностранному юридическому лицу – резиденту не является основанием изменения сроков исполнения налогового обязательства по уплате налогов, платежей в бюджет правопреемником.
6. Излишне (ошибочно) уплаченные постоянным учреждением нерезидента суммы налогов, платежей в бюджет и пеней, штрафов, а также излишне уплаченные и (или) излишне взысканные суммы таможенных пошлин, таможенных сборов, налогов и пеней подлежат в порядке и с учетом условий, которые установлены законодательством Республики Казахстан, зачету в счет погашения задолженности такого постоянного учреждения, а оставшаяся часть – возврату иностранному юридическому лицу – резиденту.
7. Прекращением деятельности через постоянное учреждение признается снятие такого постоянного учреждения с регистрационного учета юридического лица – нерезидента.
Налоговый орган после получения документов постоянного учреждения нерезидента, указанных в пункте 3 настоящей статьи, передает сальдо по лицевому счету в налоговый орган по месту нахождения иностранного юридического лица – резидента.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Исполнение налогового обязательства при переносе места эффективного управления: Аналитический обзор статьи 78 НК РК
Краткий обзор
Данный документ представляет собой детальный анализ положений статьи 78 Налогового кодекса Республики Казахстан. Основное внимание уделяется процедуре исполнения налоговых обязательств в специфической ситуации: когда иностранное юридическое лицо перемещает место своего эффективного управления в Республику Казахстан, вследствие чего права и обязанности его постоянного учреждения (без открытия структурного подразделения) передаются новому субъекту — иностранному юридическому лицу — резиденту.
Документ регламентирует строгие сроки уведомления налоговых органов, порядок подачи ликвидационной отчетности и механизм перехода ответственности по налоговым платежам.
Анализ ключевых положений и определений
Статья 78 устанавливает четкую терминологию для идентификации участников процесса, что критически важно для корректного применения налоговых норм.
Субъекты правоотношений
- Постоянное учреждение (ПУ) нерезидента: В контексте данной статьи рассматривается исключительно учреждение, действующее без открытия структурного подразделения.
- Юридическое лицо – нерезидент: Иностранная организация, осуществляющая деятельность через вышеуказанное ПУ.
- Иностранное юридическое лицо – резидент: Юридическое лицо, созданное по законам иностранного государства, но признанное резидентом РК в связи с тем, что место его эффективного управления находится в Казахстане. Именно этому лицу передаются права и обязанности ПУ.
Суть правового механизма
Основанием для процедур, описанных в статье, является решение юридического лица – нерезидента о переносе места эффективного управления в Республику Казахстан. Это влечет за собой обязательную передачу прав и обязанностей от ПУ к новому резидентскому лицу на основании передаточного акта.
Процедурный регламент и временные рамки
Процесс перехода прав и исполнения обязательств жестко детерминирован временными интервалами. Нарушение этих сроков может привести к нарушению налогового законодательства.
| Действие | Ответственный субъект | Срок исполнения |
|---|---|---|
| Уведомление налогового органа о передаче прав и обязанностей | Юридическое лицо – нерезидент | В течение 3 рабочих дней после подачи заявления о регистрации |
| Представление налогового заявления о прекращении деятельности ПУ | Постоянное учреждение | В течение 15 календарных дней после регистрации лица как налогоплательщика |
| Представление ликвидационной налоговой отчетности | Постоянное учреждение | В течение 15 календарных дней после регистрации лица как налогоплательщика |
| Представление передаточного акта | Постоянное учреждение | В течение 15 календарных дней после регистрации лица как налогоплательщика |
Порядок исполнения налоговых обязательств
Переход статуса резидента не освобождает от накопленных налоговых обязательств, а лишь меняет субъект их исполнения.
Переход ответственности
Все налоговые обязательства постоянного учреждения, возникшие до момента передачи прав, полностью возлагаются на иностранное юридическое лицо – резидент. Важно: Передача прав и обязанностей не является основанием для изменения (продления или переноса) установленных законом сроков уплаты налогов и платежей в бюджет.
Взаиморасчеты с бюджетом и закрытие счетов
- Зачет задолженности: Излишне уплаченные суммы налогов сначала направляются на погашение существующей задолженности ПУ.
- Возврат остатка: Если после зачета задолженности остаются излишки, они подлежат возврату иностранному юридическому лицу – резиденту.
- Перенос сальдо: После получения всех необходимых документов налоговый орган передает сальдо по лицевому счету ПУ в налоговый орган по месту нахождения нового юридического лица – резидента.
- Снятие с учета: Юридическим финалом деятельности ПУ является его снятие с регистрационного учета.
Ключевые нормы и их контекст
Для понимания глубины регулирования следует обратить внимание на следующие нормативные требования, изложенные в статье 78:
"Постоянное учреждение обязано передать свои права и обязанности этому юридическому лицу согласно передаточному акту." Контекст: Это устанавливает передаточный акт как первичный документ, подтверждающий преемственность обязательств.
"Передача прав и обязанностей не изменяет сроки исполнения налоговых обязательств по уплате налогов и платежей в бюджет." Контекст: Норма подчеркивает непрерывность налогового процесса; переход статуса не дает права на налоговые каникулы или отсрочки.
Практические выводы (Actionable Insights)
Основываясь на содержании статьи 78, можно выделить следующие критические шаги для обеспечения комплаенса:
- Синхронизация действий: С момента подачи налогового заявления о регистрации юридического лица — резидента запускается «счетчик» в 3 рабочих дня для уведомления налоговой службы. Координация между офисом нерезидента и представительством в РК обязательна.
- Подготовка документации: Передаточный акт и ликвидационная отчетность должны быть подготовлены заранее, так как 15-дневный срок для их подачи после регистрации является пресекательным.
- Контроль сальдо: Рекомендуется провести сверку расчетов до начала процедуры передачи, чтобы четко понимать объем переходящего сальдо и суммы, подлежащие возможному возврату.
- Непрерывность платежей: Финансовой службе необходимо учитывать, что график налоговых платежей остается неизменным, несмотря на юридическую трансформацию субъекта.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое юридическое лицо признается «иностранным юридическим лицом – резидентом» согласно статье $78$ Налогового кодекса РК?
Юридическое лицо, созданное по законодательству иностранного государства, с местом эффективного управления в Республике Казахстан.. Данное определение подчеркивает сочетание иностранного происхождения и фактического управления на территории Казахстана как критерия резидентства.
В течение какого срока юридическое лицо – нерезидент должно уведомить налоговый орган о передаче прав и обязанностей после подачи заявления о регистрации?
$3$ рабочих дня. Закон устанавливает крайне короткий срок в рабочих днях для первичного уведомления налоговых органов о начале процесса передачи.
Какой срок установлен для представления постоянным учреждением ликвидационной налоговой отчетности после регистрации нового налогоплательщика?
$15$ календарных дней. Пятнадцатидневный период дает достаточно времени для подготовки итоговых документов после официальной регистрации правопреемника.
Что из нижеперечисленного НЕ входит в обязательный перечень документов, подаваемых постоянным учреждением при прекращении деятельности по статье $78$?
Аудиторское заключение по финансовой отчетности за последние три года. Статья $78$ четко ограничивает список тремя документами: заявлением, ликвидационной отчетностью и передаточным актом.
На кого возлагается исполнение налогового обязательства постоянного учреждения после передачи прав и обязанностей?
На иностранное юридическое лицо – резидент. Принципы правопреемства в налоговом праве предполагают, что новый носитель прав принимает на себя и все долги предшественника.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 78. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 78
- Налоговый резидент Казахстана: как определить статус и почему он важен
- Декретные по родам в Казахстане в 2026 году
- Какие налоги платит нерезидент в Казахстане: доход, статус и налоговый агент
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления