Статья 7 НК РК 2026 — Роялти
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Если иное не установлено пунктом 2 настоящей статьи, роялти – платеж за:
1) право пользования недрами в процессе добычи полезных ископаемых и переработки техногенных образований;
2) использование или право на использование авторских прав, чертежей или моделей;
3) использование или право на использование патентов, товарных знаков или других подобных прав;
4) использование или право на использование программного обеспечения, включая услуги по обновлению версии такого программного обеспечения, исключая версии, предназначенные для исправления ошибок, дефектов, осуществления доработок такого программного обеспечения, не относящиеся к развитию программного обеспечения;
5) использование "ноу-хау".
"Ноу-хау" – конфиденциальная информация технического, технологического, организационного или иного характера, обладающая коммерческой ценностью и используемая в профессиональной или предпринимательской деятельности;
6) использование или право использования кинофильмов, видеофильмов, звукозаписи или иных средств записи;
7) использование или право использования торгового, научно-исследовательского и (или) промышленного оборудования, в том числе морских судов или воздушных судов (за исключением судов, арендуемых без экипажа).
2. Не признается роялти платеж за полную реализацию имущественных (исключительных) прав на объект интеллектуальной собственности.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Определение и классификация роялти согласно Налоговому кодексу Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ статьи 7 Налогового кодекса Республики Казахстан, регулирующей понятие «роялти». В контексте налогового законодательства роялти интерпретируется как специфический вид платежа за использование или право использования широкого спектра активов: от природных ресурсов и промышленного оборудования до объектов интеллектуальной собственности и программного обеспечения.
Ключевым аспектом данной нормы является четкое разграничение между платежами за временное пользование правами (роялти) и платежами за полную передачу исключительных прав, которые не подпадают под данную категорию. Документ структурирует виды деятельности и активы, подлежащие обложению как роялти, и выделяет нюансы в сфере информационных технологий и промышленного лизинга.
Детальный анализ ключевых тем
Согласно предоставленному источнику, правовое поле Республики Казахстан классифицирует роялти по семи основным направлениям. Каждое из них охватывает определенную сферу экономической деятельности.
1. Недропользование и промышленность
Законодательство относит к роялти платежи, связанные с извлечением выгоды из природных богатств и использованием производственных мощностей:
- Природные ресурсы: Право на пользование недрами в процессе добычи полезных ископаемых, а также при переработке техногенных образований.
- Оборудование: Использование торгового, научно-исследовательского и промышленного оборудования. Особо выделены морские и воздушные суда, при этом сделано исключение для судов, арендуемых без экипажа.
2. Интеллектуальная собственность и авторское право
Эта категория охватывает классические формы защиты интеллектуального труда:
- Творческие и технические работы: Авторские права, чертежи, модели.
- Промышленная собственность: Патенты, товарные знаки и аналогичные права.
- Контент: Кинофильмы, видеофильмы, звукозаписи и прочие средства записи.
3. Информационные технологии и ПО
Определение роялти в сфере программного обеспечения (ПО) содержит важное уточнение относительно характера предоставляемых услуг:
- К роялти относятся платежи за использование ПО и услуги по обновлению версий.
- Исключение: Услуги по обновлению, направленные исключительно на исправление ошибок и дефектов, которые не ведут к развитию (усовершенствованию) программного обеспечения, роялти не признаются.
4. Концепция «Ноу-хау»
Законодательство выделяет использование конфиденциальной информации в отдельную категорию. Для признания платежа за «ноу-хау» роялти, информация должна отвечать следующим критериям:
- Носить технический, технологический, организационный или иной характер.
- Обладать коммерческой ценностью.
- Применяться в профессиональной или предпринимательской деятельности.
Перечень категорий платежей, признаваемых роялти
| № | Категория актива/права | Специфика и условия |
|---|---|---|
| 1 | Недра | Добыча ископаемых, переработка техногенных образований. |
| 2 | Интеллектуальная собственность | Авторские права, чертежи, модели. |
| 3 | Промышленная собственность | Патенты, товарные знаки. |
| 4 | Программное обеспечение | Использование и обновление версий (кроме исправления багов). |
| 5 | Ноу-хау | Конфиденциальная коммерчески ценная информация. |
| 6 | Медиа-контент | Кино, видео, звукозаписи. |
| 7 | Оборудование | Торговое, научное, промышленное (включая суда с экипажем). |
Важные цитаты и их контекст
«Платеж за полную реализацию имущественных (исключительных) прав на объект интеллектуальной собственности не считается роялти».
- Контекст: Это фундаментальное ограничение, которое отделяет аренду или лицензирование прав от их полной продажи. Если права собственности передаются целиком и окончательно, налогообложение таких сделок должно регулироваться иными нормами, отличными от правил для роялти.
«...за исключением обновлений, направленных на исправление ошибок и дефектов, не относящихся к развитию программного обеспечения».
- Контекст: Данная цитата уточняет границу между «развитием» продукта и его «поддержанием в рабочем состоянии». Техническая поддержка (bug fixing) выведена из-под определения роялти, что критически важно для ИТ-сектора.
Практические выводы и рекомендации
На основе анализа статьи 7 можно выделить следующие ключевые аспекты для учета в профессиональной деятельности:
- Разграничение прав собственности: При заключении сделок необходимо четко фиксировать, передаются ли права полностью или предоставляется лишь право на использование. Полная реализация исключительных прав исключает платеж из категории роялти.
- Классификация ИТ-услуг: Организациям, работающим с ПО, следует разделять платежи за «обновление версий» (роялти) и «исправление дефектов» (не роялти), так как это влечет разные налоговые последствия.
- Аренда судов: При лизинге морских или воздушных судов статус платежа как роялти зависит от наличия экипажа. Аренда без экипажа является исключением из данного правила.
- Оценка «Ноу-хау»: Для признания выплат за информацию роялти, необходимо подтвердить её конфиденциальность и коммерческую значимость для бизнес-процессов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что из перечисленного признается «роялти» согласно Налоговому кодексу Республики Казахстан?
Плата за использование товарных знаков или патентов.. Использование или право на использование патентов и товарных знаков прямо указано в перечне видов деятельности, подпадающих под определение роялти.
В каком случае платеж за программное обеспечение (ПО) будет считаться роялти?
Если платеж включает услуги по обновлению версий, развивающих ПО.. Обновления, направленные на развитие программного обеспечения, включаются в определение роялти согласно пункту 4 статьи.
Как в статье 7 определяется понятие «ноу-хау»?
Конфиденциальная информация технического или организационного характера, имеющая коммерческую ценность.. Определение ноу-хау в кодексе базируется на конфиденциальности и практической применимости информации в бизнесе.
Относятся ли платежи за использование оборудования к роялти?
Да, включая торговое, научное и промышленное оборудование.. Пункт 7 статьи прямо включает использование или право на использование указанных видов оборудования в определение роялти.
Какой из видов деятельности по использованию недр подпадает под выплату роялти?
Добыча полезных ископаемых и переработка техногенных образований.. Статья прямо связывает роялти с правом на недропользование в целях добычи и переработки отходов производства (техногенных образований).
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 7. Бесплатно.
📊 Инфографика
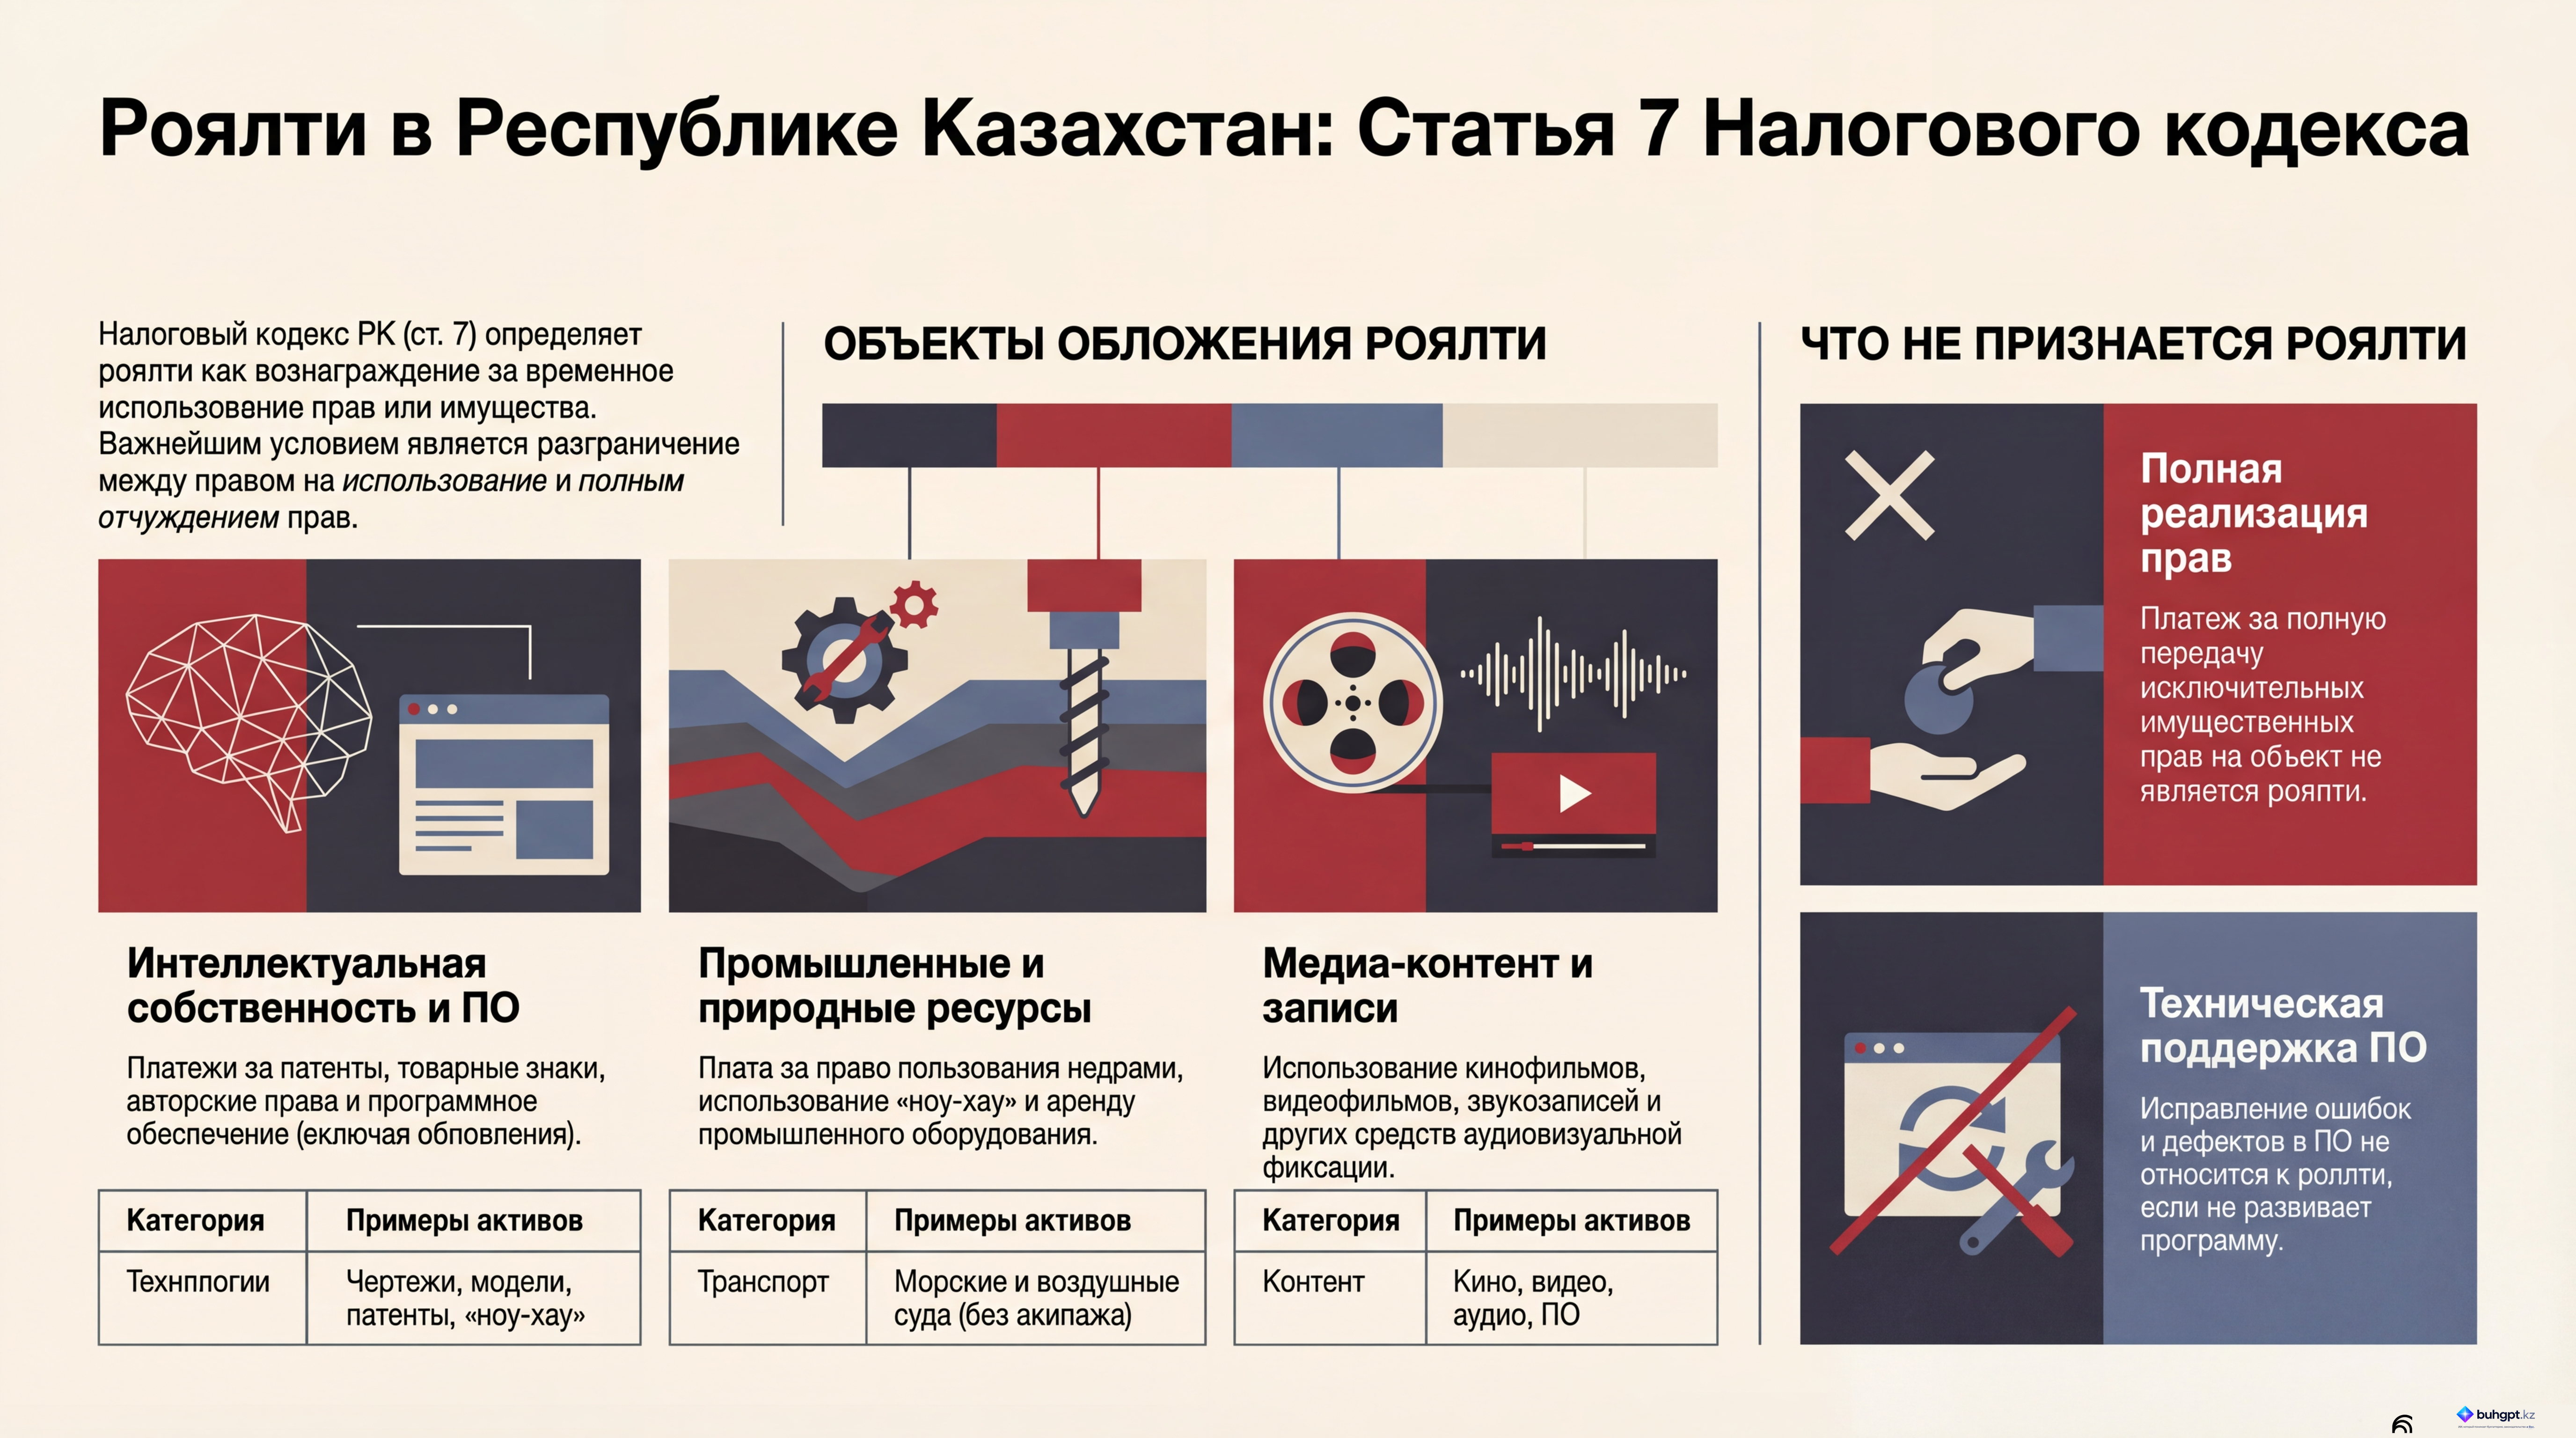
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 7
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления