Статья 59 НК РК 2026 — Налоговая база
Глава 4. НАЛОГОВОЕ ОБЯЗАТЕЛЬСТВО · все статьи главы
Официальный текст статьи
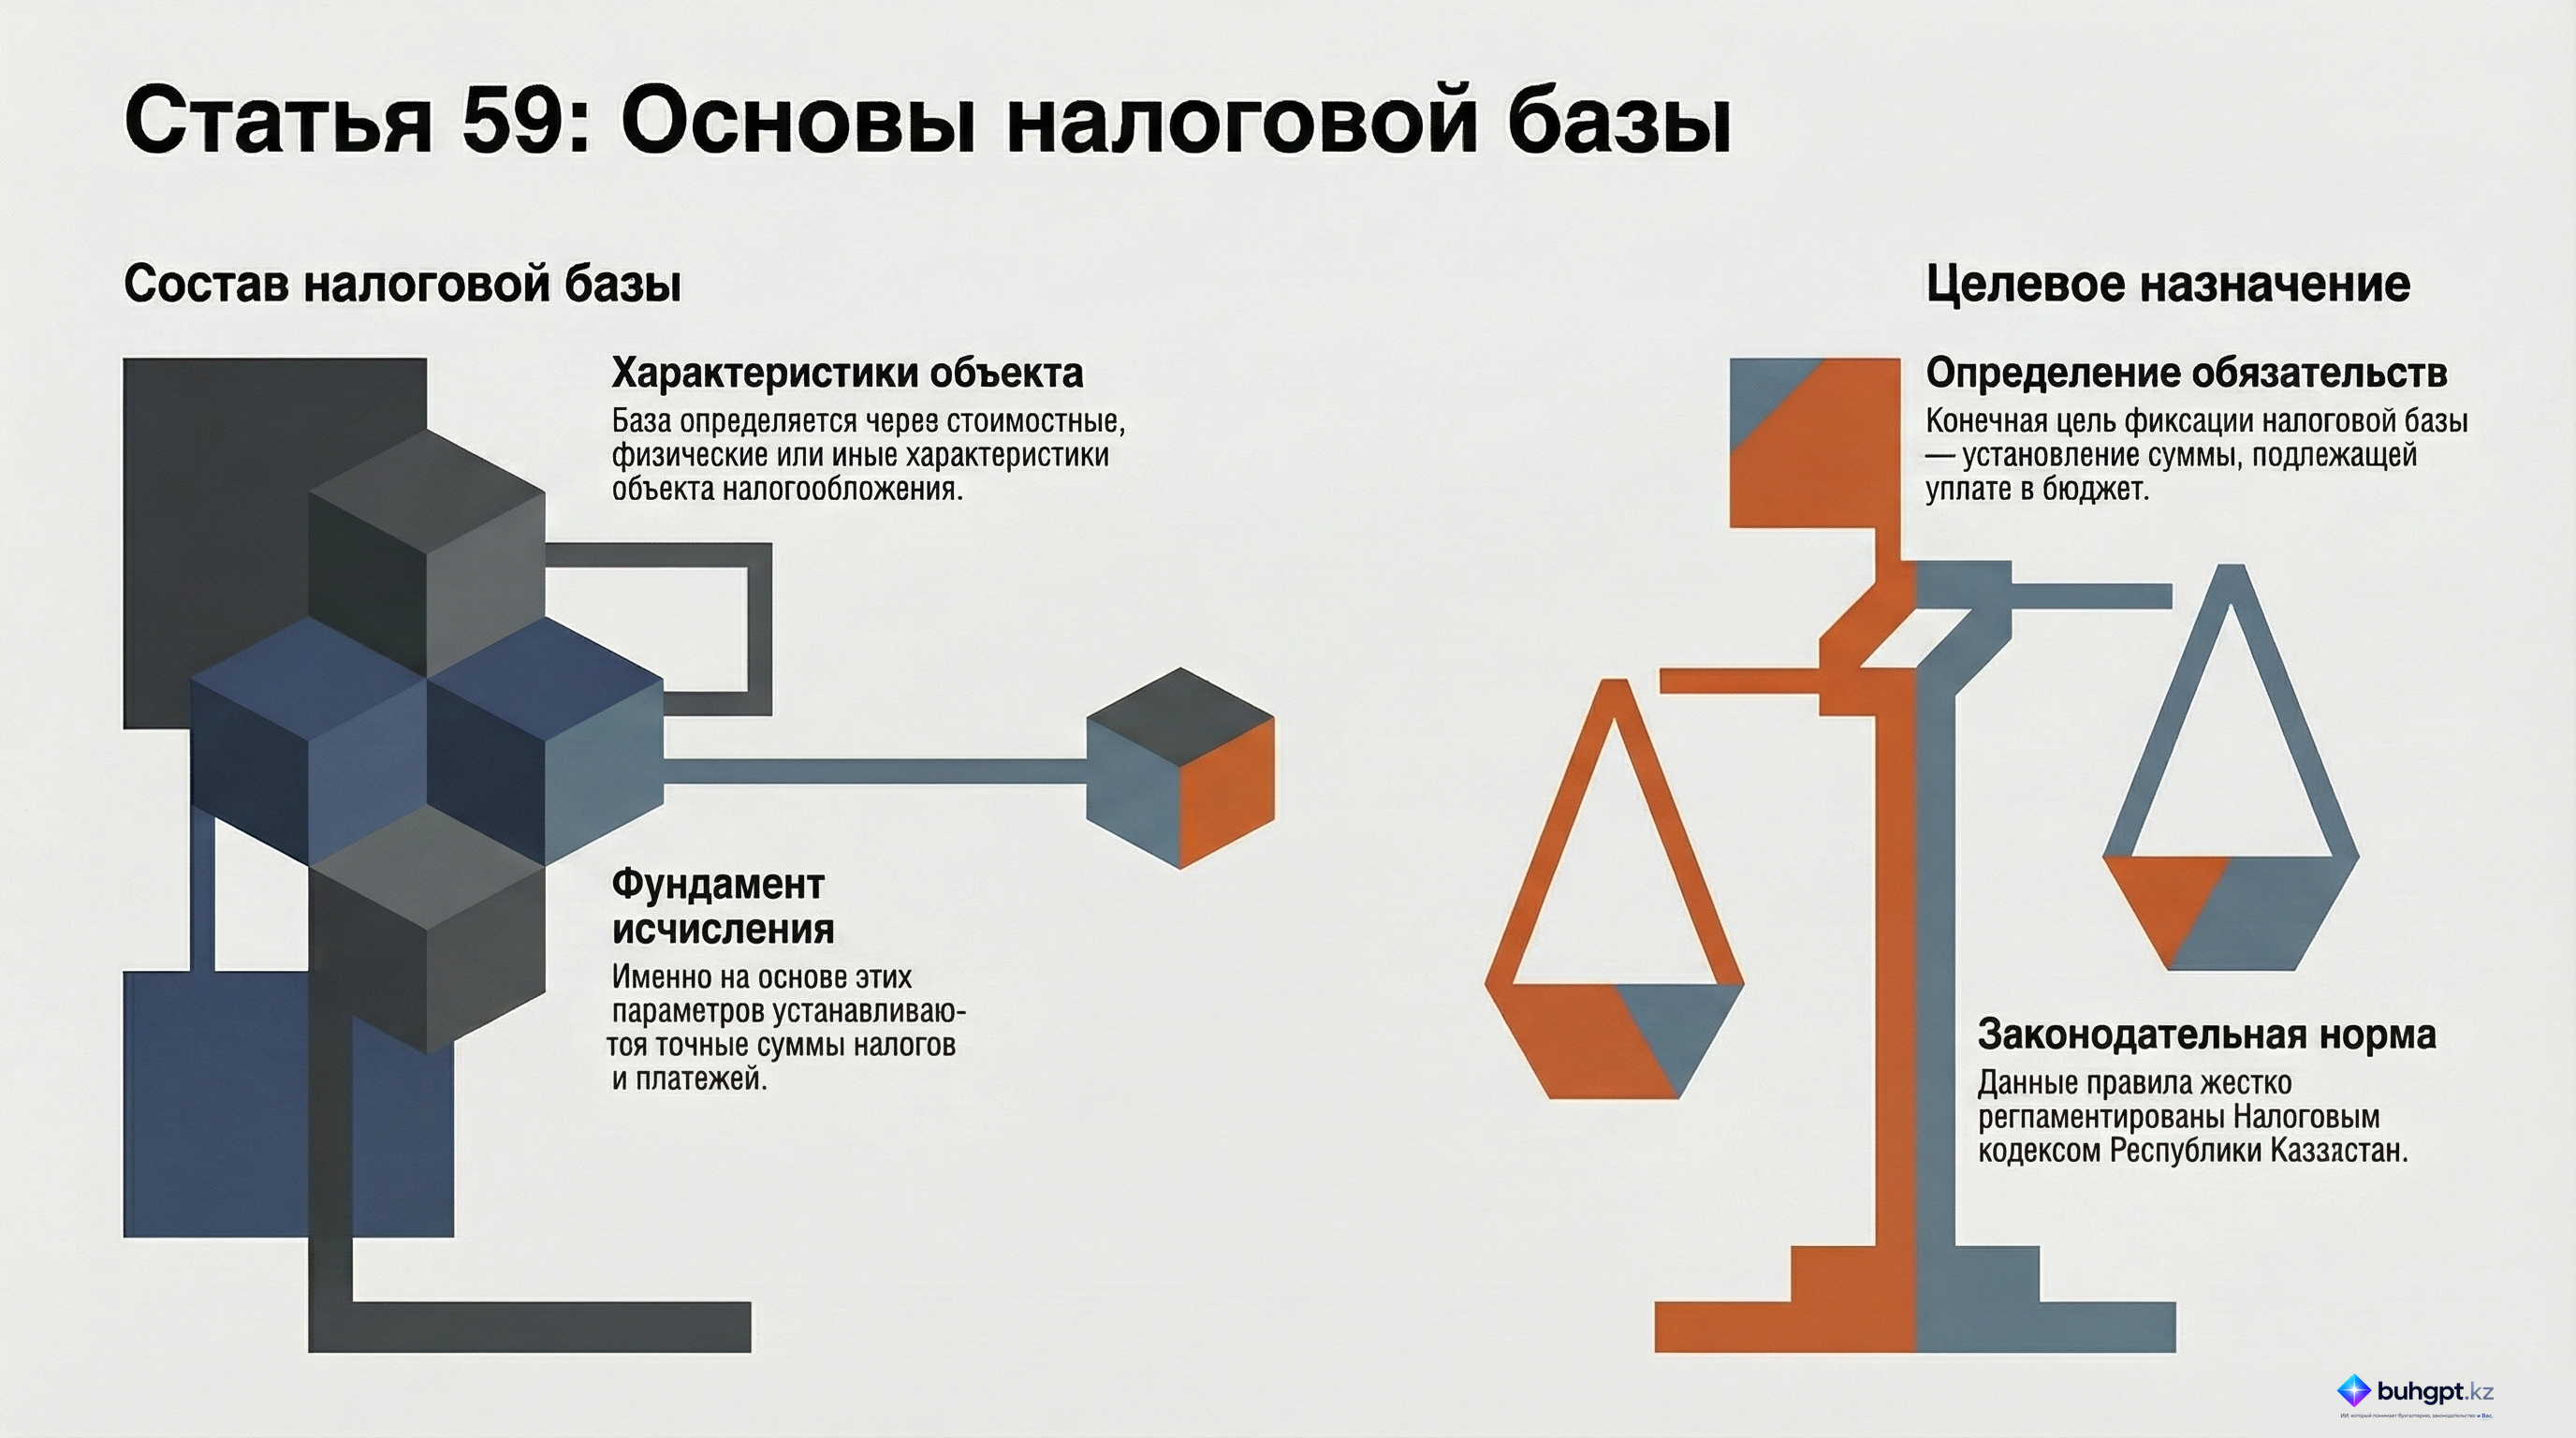
Налоговая база представляет собой стоимостную, физическую или иные характеристики объекта налогообложения, на основании которых определяются подлежащие уплате в бюджет суммы налогов и платежей.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Определение налоговой базы согласно законодательству Республики Казахстан
Исполнительное резюме
Данный документ представляет собой синтез ключевых положений Статьи 59 Налогового кодекса Республики Казахстан. Рассматриваемая норма устанавливает фундаментальные принципы определения налоговой базы, которая служит основой для исчисления налоговых обязательств перед государственным бюджетом. Основное внимание уделяется характеристикам объектов налогообложения и их роли в формировании фискальных платежей.
Анализ ключевых тем
На основе положений Статьи 59 выделяются следующие центральные темы, определяющие структуру налогового администрирования:
1. Определение и сущность налоговой базы
Налоговая база классифицируется не просто как абстрактная величина, а как совокупность конкретных характеристик объекта налогообложения. Законодательство выделяет три основных типа таких характеристик:
- Стоимостные: Денежное выражение объекта налогообложения (например, доход, выручка, рыночная стоимость имущества).
- Физические: Количественные или объемные показатели (например, площадь земельного участка, объем двигателя, количество единиц товара).
- Иные характеристики: Специфические параметры, которые могут быть установлены для отдельных видов налогов и платежей, не подпадающие под чисто стоимостные или физические категории.
2. Функциональное назначение налоговой базы
Статья 59 четко связывает характеристики объекта с конечной целью налогового процесса — наполнением бюджета. Налоговая база является тем фундаментом, на котором базируется расчет:
- Сумм налогов.
- Сумм обязательных платежей.
Без четкого определения этих характеристик невозможно установление корректного размера налогового обязательства.
Ключевые цитаты и контекст
Ниже приведена основополагающая цитата из Статьи 59 с аналитическим комментарием:
| Цитата из источника | Контекстуальный анализ |
|---|---|
| «Налоговая база определяется как стоимостные, физические или иные характеристики объекта налогообложения». | Данное положение устанавливает многогранный подход к оценке объектов. Оно позволяет законодателю гибко подходить к налогообложению различных сфер деятельности, используя наиболее подходящий измеритель (деньги, метры, литры и т.д.). |
| «На основании этих характеристик устанавливаются суммы налогов и платежей, подлежащие уплате в бюджет». | Эта часть нормы фиксирует прямую юридическую связь между качественными/количественными параметрами объекта и финансовой обязанностью налогоплательщика. Характеристики объекта являются первичным звеном в формуле расчета налога. |
Аналитические выводы и практическое применение
Исходя из анализа Статьи 59, можно выделить следующие ключевые аспекты для понимания налоговых механизмов:
- Объективность базы: Определение налоговой базы опирается на проверяемые характеристики (стоимость или физические параметры), что минимизирует произвольное толкование налоговых обязательств.
- Универсальность метода: Использование стоимостных, физических и «иных» характеристик позволяет охватить весь спектр объектов налогообложения в экономике Республики Казахстан.
- Зависимость платежа от характеристик: Любое изменение характеристик объекта налогообложения (например, переоценка стоимости или изменение площади) автоматически ведет к пересчету суммы налога или платежа, подлежащего уплате в бюджет.
Данная статья является критически важной для правоприменительной практики, так как она задает вектор для всех последующих расчетов налоговых обязательств в рамках налоговой системы страны.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как согласно Статье 59 Налогового кодекса Республики Казахстан определяется налоговая база?
Как стоимостные, физические или иные характеристики объекта налогообложения.. Статья 59 прямо указывает, что база основывается на различных характеристиках самого объекта, подлежащего налогообложению.
Что устанавливается на основании характеристик налоговой базы?
Суммы налогов и платежей, подлежащие уплате в бюджет.. Характеристики базы являются фундаментом для исчисления конкретного денежного обязательства перед государством.
Какие виды характеристик объекта налогообложения упоминаются в Статье 59?
Стоимостные, физические или иные.. Кодекс предусматривает гибкий подход, позволяя измерять базу как в деньгах, так и в натуральных единицах или других параметрах.
Верно ли утверждение, что налоговая база может определяться исключительно физическими характеристиками?
Да, это прямо предусмотрено законодательством.. Закон допускает использование физических характеристик (например, объем двигателя или площадь) в качестве основы для начисления.
Объектом чего являются характеристики, определяющие налоговую базу согласно тексту статьи?
Объекта налогообложения.. База не существует сама по себе; она описывает конкретный предмет, доход или имущество, с которого взимается налог.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 59. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 59
- Налоговая Костаная: как найти нужный орган и подготовить обращение
- О внесении изменений в постановление Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка от 7 июня 2023 года № 45 «Об утверждении типового договора пенсионного аннуи
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления