Статья 456 НК РК 2026 — Обороты по реализации, осуществляемые на условиях, соответствующих условиям договора комиссии
Глава 45. ОБОРОТ ПО РЕАЛИЗАЦИИ ТОВАРОВ, РАБОТ, УСЛУГ И ОБОРОТ ПО ПРИОБРЕТЕНИЮ РАБОТ, УСЛУГ ОТ НЕРЕЗИДЕНТА · все статьи главы
Официальный текст статьи
1. Не являются оборотом по реализации комиссионера:
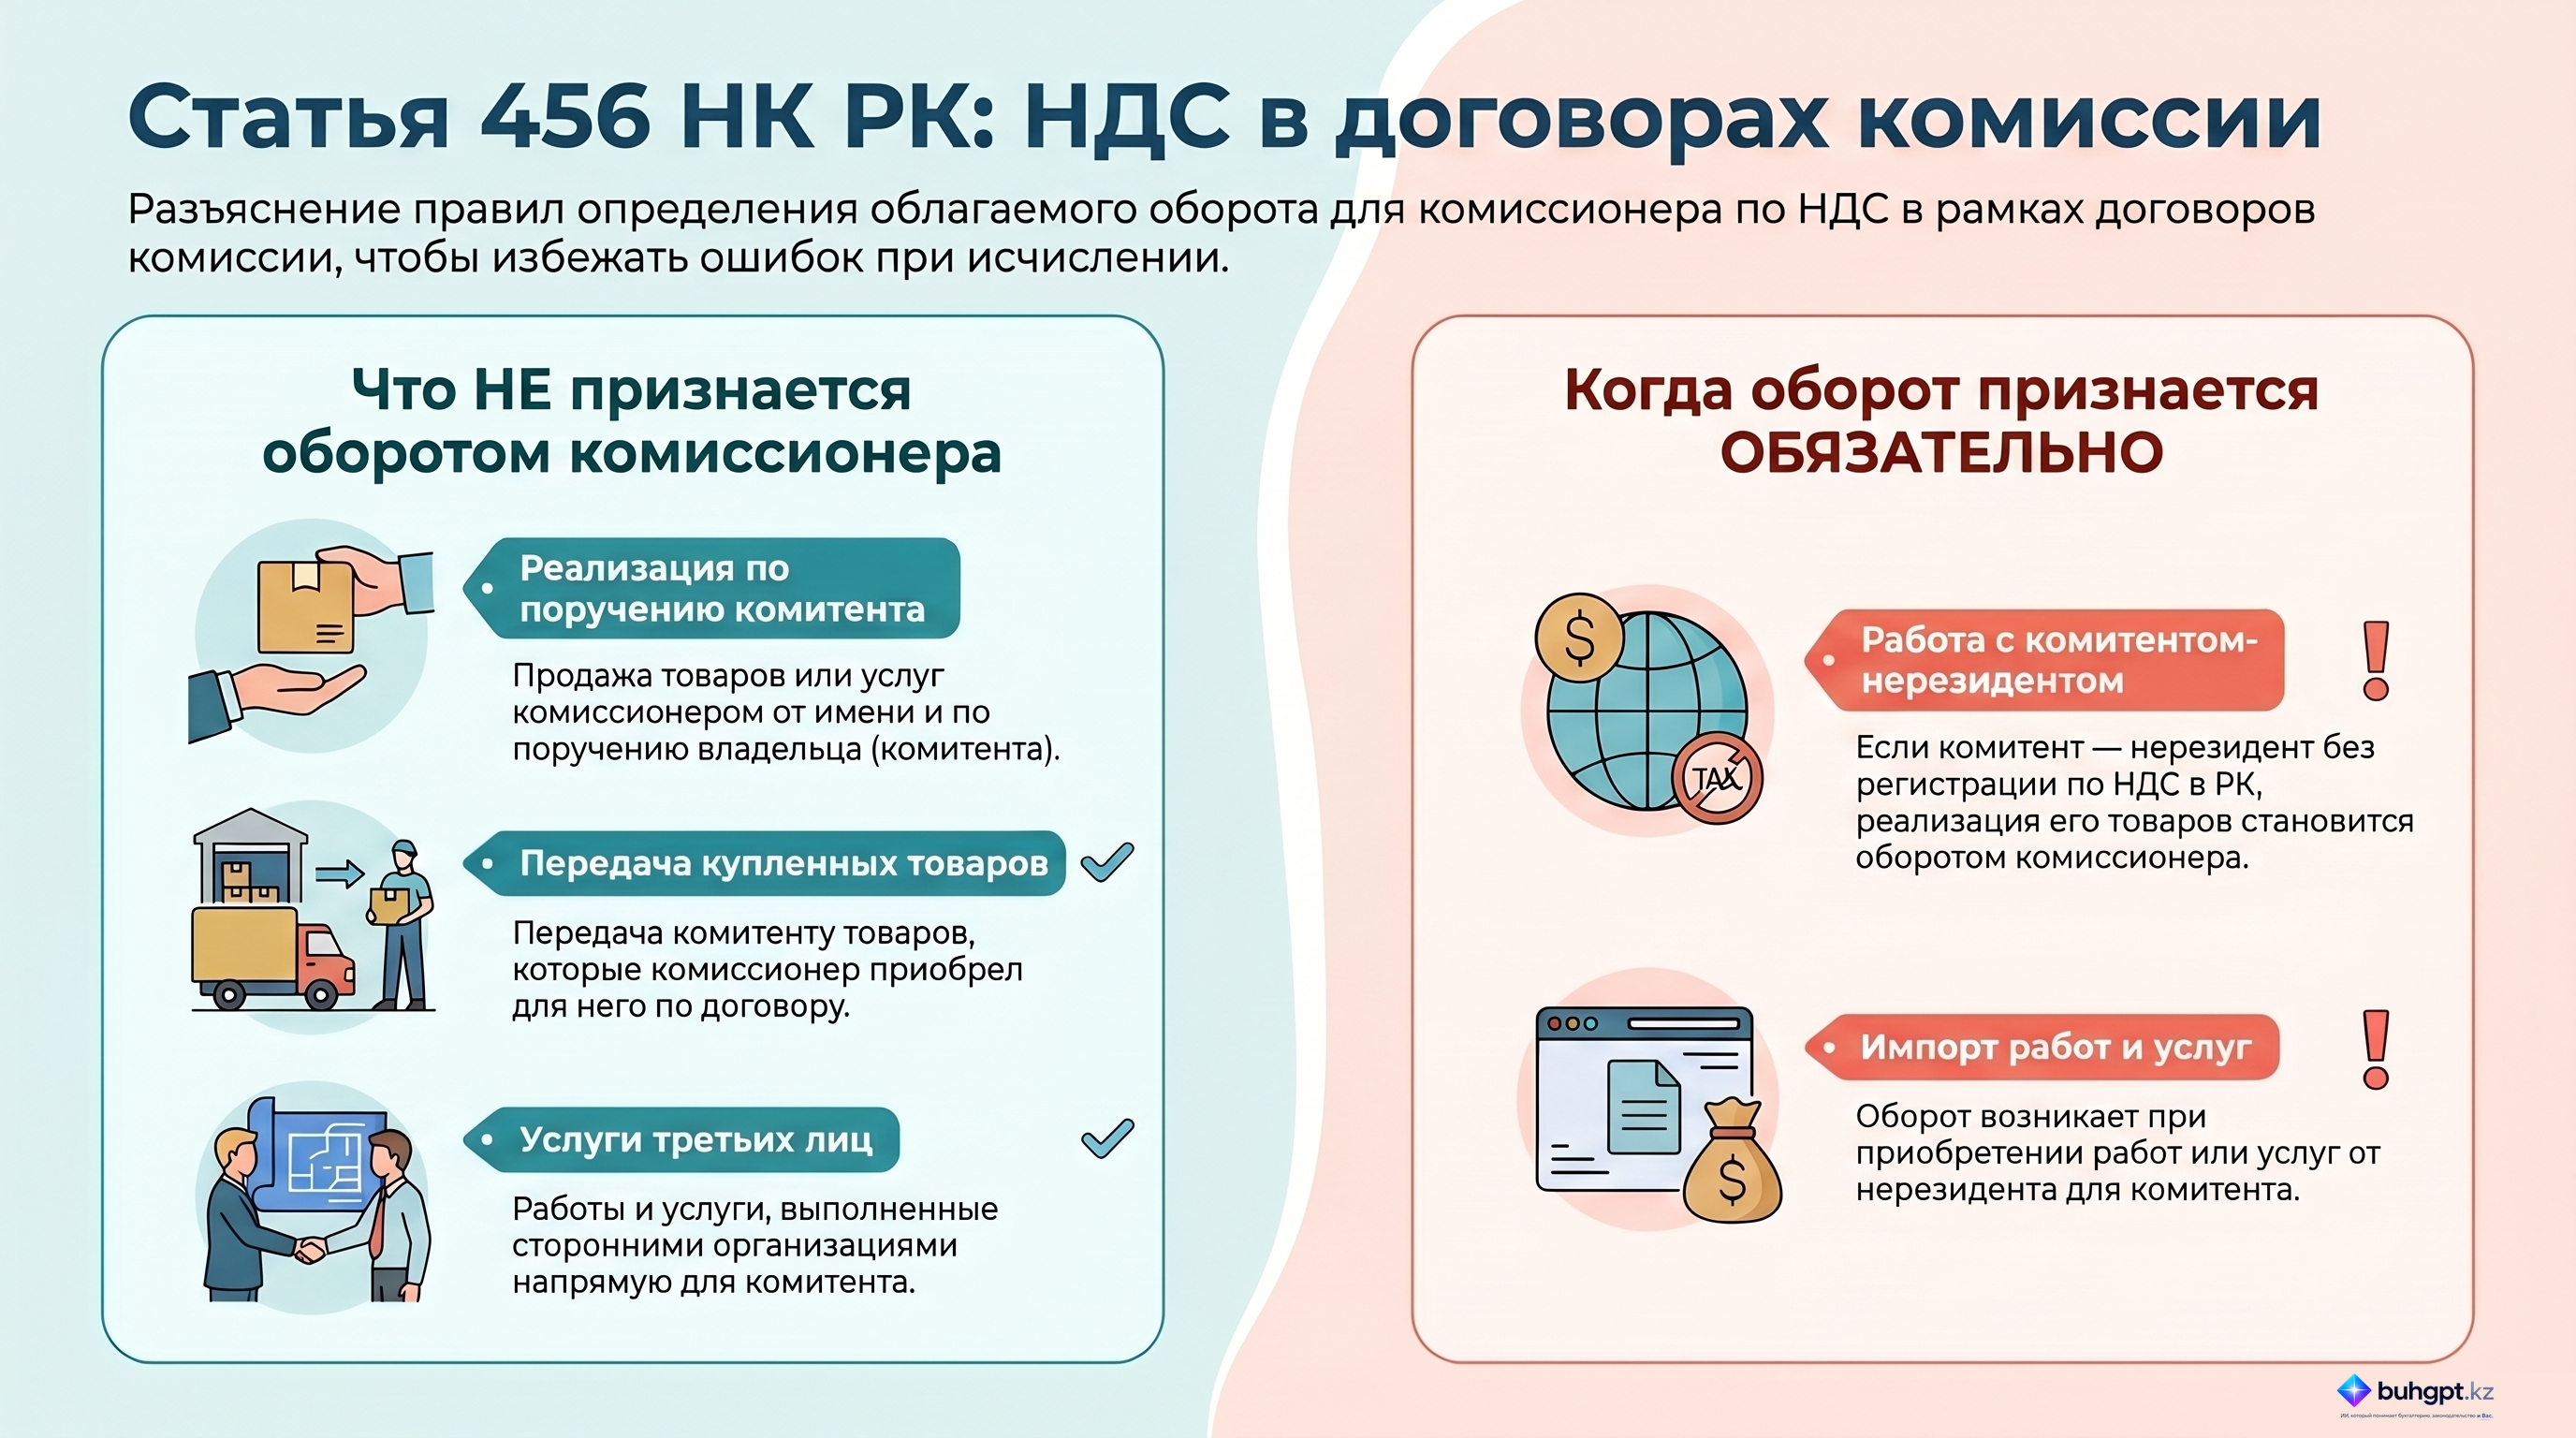
1) реализация товаров, выполнение работ, оказание услуг комиссионером по поручению комитента на условиях, соответствующих условиям договора комиссии;
2) передача комиссионером комитенту товаров, приобретенных для комитента на условиях, соответствующих условиям договора комиссии;
3) выполнение работ, оказание услуг третьим лицом для комитента по сделке, заключенной таким третьим лицом с комиссионером, за исключением случаев, когда такие работы, услуги являются оборотом комиссионера по приобретению работ, услуг от нерезидента.
2. Положения пункта 1 настоящей статьи не применяются в отношении реализации товара, полученного от комитента-нерезидента, не являющегося плательщиком налога на добавленную стоимость в Республике Казахстан и не осуществляющего деятельность через структурное подразделение. В этом случае реализация товара является оборотом по реализации комиссионера.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 456 Налогового кодекса Республики Казахстан: Обороты по реализации в рамках договора комиссии
Исполнительное резюме
Данный документ представляет собой подробный разбор положений статьи 456 Налогового кодекса Республики Казахстан, регулирующей налогообложение операций, совершаемых в рамках договоров комиссии. Основная цель статьи — четкое разграничение оборотов по реализации между комиссионером и комитентом.
Согласно общему правилу, действия комиссионера по реализации товаров или услуг в интересах комитента не признаются его собственным оборотом по реализации. Однако законодательство устанавливает критическое исключение, касающееся работы с нерезидентами, не являющимися плательщиками НДС в Республике Казахстан. В таких случаях бремя налогового оборота перекладывается непосредственно на комиссионера.
Детальный анализ ключевых тем
1. Операции, не признаваемые оборотом комиссионера
Статья 456 определяет три категории операций, которые при соблюдении условий договора комиссии не включаются в налогооблагаемый оборот комиссионера:
| Категория операции | Описание |
|---|---|
| Реализация по поручению | Продажа товаров, выполнение работ или оказание услуг, осуществляемые комиссионером для комитента. |
| Передача приобретенных активов | Передача комиссионером в адрес комитента товаров, которые были закуплены для него у третьих лиц. |
| Услуги третьих лиц | Работы и услуги, выполненные сторонними организациями для комитента по сделкам, заключенным через комиссионера. |
2. Исключения и особые условия
Законодательство выделяет два важных нюанса, которые меняют стандартный порядок учета оборотов:
- Исключение по услугам нерезидентов: Если работы или услуги от третьего лица квалифицируются как оборот комиссионера по приобретению от нерезидента, они не подпадают под освобождение от признания оборотом.
- Резиденство и статус плательщика НДС: Ключевым фактором является статус комитента. Если комитент является нерезидентом, не зарегистрирован как плательщик НДС в РК и не имеет структурного подразделения в стране, правила освобождения оборота не действуют.
3. Переквалификация оборота при работе с нерезидентами
В случае реализации товаров, полученных от комитента-нерезидента (без НДС-статуса и филиала в РК), вся операция квалифицируется как собственный оборот по реализации комиссионера. Это радикально меняет налоговые обязательства посредника, фактически приравнивая его к продавцу, а не к агенту для целей налогового учета.
Ключевые цитаты и контекст
«Не считаются оборотом по реализации комиссионера следующие операции: 1) реализация товаров, выполнение работ и оказание услуг комиссионером по поручению комитента на условиях, соответствующих договору комиссии...»
Контекст: Эта норма устанавливает базовый принцип агентских отношений в налоговом праве РК: посредник не должен платить налоги с полной стоимости транзакции, если он действует лишь как представитель.
«Положения первого пункта не применяются к реализации товаров, полученных от комитента-нерезидента, который не является плательщиком налога на добавленную стоимость в Республике Казахстан и не ведет деятельность через структурное подразделение».
Контекст: Данное уточнение служит защитным механизмом налоговой системы, предотвращая вывод операций из-под налогообложения НДС при посредничестве с иностранными лицами.
Практические выводы и идеи для анализа
На основании положений статьи 456 можно выделить следующие важные аспекты для администрирования договоров комиссии:
- Проверка статуса контрагента: При заключении договора комиссии с иностранным лицом (нерезидентом) критически важно проверить два фактора:
- Зарегистрирован ли он как плательщик НДС в Казахстане.
- Наличие у него действующего структурного подразделения на территории РК.
- Налоговое планирование: Если комитент-нерезидент не соответствует вышеуказанным критериям, комиссионер должен заранее учитывать, что вся сумма реализации товара будет признана его оборотом, что напрямую влияет на расчет НДС.
- Разграничение услуг третьих лиц: При вовлечении третьих лиц в цепочку исполнения договора комиссии необходимо четко отслеживать услуги, приобретаемые у нерезидентов, так как они могут быть признаны оборотом комиссионера вне зависимости от общего характера договора комиссии.
- Документальное соответствие: Для исключения операций из оборота комиссионера необходимо строгое соблюдение «условий, соответствующих договору комиссии», что требует тщательного документального оформления каждой транзакции (отчетов комиссионера, актов приема-передачи и т.д.).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Согласно статье $456$ Налогового кодекса РК, считается ли реализация товаров комиссионером по поручению комитента его собственным оборотом по реализации при соблюдении условий договора?
Не считается оборотом по реализации комиссионера.. Нормы статьи прямо указывают, что реализация товаров по поручению комитента на условиях договора не формирует оборот комиссионера.
В каком случае выполнение работ третьими лицами для комитента признается оборотом самого комиссионера?
Когда такие работы являются оборотом комиссионера по приобретению от нерезидента.. Статья делает исключение для случаев, когда комиссионер приобретает услуги или работы у нерезидента для комитента.
Как квалифицируется реализация товаров, полученных от комитента-нерезидента, который не зарегистрирован по НДС в Республике Казахстан?
Как оборот по реализации комиссионера.. Если комитент-нерезидент не является плательщиком НДС в РК и не имеет структурного подразделения, реализация переходит в оборот посредника.
Комиссионер приобрел товары для комитента у третьего лица. Будет ли передача этих товаров комитенту считаться оборотом комиссионера?
Нет, не считается оборотом комиссионера.. Передача товаров, приобретенных для комитента на условиях договора, прямо исключена из оборотов комиссионера согласно подпункту $2$ статьи $456$.
При каких двух условиях реализация товара от нерезидента-комитента становится оборотом комиссионера?
Нерезидент не платит НДС в РК и не ведет деятельность через филиал/представительство.. Совокупность отсутствия регистрации по НДС и отсутствия структурного подразделения в РК меняет квалификацию оборота.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 456. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления