Статья 351 НК РК 2026 — Доходы, облагаемые у источника выплаты
Глава 37. КОРПОРАТИВНЫЙ ПОДОХОДНЫЙ НАЛОГ, УДЕРЖИВАЕМЫЙ У ИСТОЧНИКА ВЫПЛАТЫ · все статьи главы
Официальный текст статьи
1. Если иное не предусмотрено пунктом 3 настоящей статьи, подлежат обложению корпоративным подоходным налогом у источника выплаты следующие виды доходов юридического лица – резидента Республики Казахстан при их выплате юридическим лицом – резидентом Республики Казахстан, юридическим лицом – нерезидентом, осуществляющим деятельность в Республике Казахстан через постоянное учреждение:
1) выигрыши;
2) вознаграждение.
2. Подлежат обложению корпоративным подоходным налогом у источника выплаты следующие виды доходов юридического лица – нерезидента Республики Казахстан:
1) выигрыши и вознаграждение при их выплате юридическим лицом – резидентом Республики Казахстан, юридическим лицом – нерезидентом, осуществляющим деятельность в Республике Казахстан через постоянное учреждение, юридическому лицу – нерезиденту, осуществляющему деятельность в Республике Казахстан через постоянное учреждение, если иное не предусмотрено пунктом 3 настоящей статьи;
2) доходы нерезидентов из источников в Республике Казахстан, определяемые в соответствии со статьей 679 настоящего Кодекса, за исключением указанных в подпункте 3) настоящего пункта, не связанные с постоянным учреждением таких нерезидентов, при их выплате юридическим лицом – резидентом Республики Казахстан, юридическим лицом – нерезидентом, осуществляющим деятельность в Республике Казахстан через постоянное учреждение;
3) дивиденды при их выплате юридическим лицом – резидентом, а также паевыми инвестиционными фондами, созданными в соответствии с законами Республики Казахстан, структурному подразделению юридического лица – нерезидента или постоянному учреждению нерезидента.
3. Не подлежат обложению у источника выплаты:
1) вознаграждение по государственным эмиссионным ценным бумагам и агентским облигациям;
2) вознаграждение, выплачиваемое единому накопительному пенсионному фонду по размещенным пенсионным активам;
3) вознаграждение, выплачиваемое добровольному накопительному пенсионному фонду по размещенным пенсионным активам;
4) вознаграждение, выплачиваемое страховым организациям, осуществляющим деятельность в отрасли страхования жизни;
5) вознаграждение, выплачиваемое паевым и акционерным инвестиционным фондам;
6) вознаграждение, выплачиваемое Государственному фонду социального страхования;
7) вознаграждение, выплачиваемое фонду социального медицинского страхования;
8) вознаграждение, выплачиваемое организации, осуществляющей обязательное гарантирование депозитов физических лиц;
9) вознаграждение по долговым ценным бумагам, находящимся на дату начисления такого вознаграждения в официальном списке фондовой биржи, функционирующей на территории Республики Казахстан;
10) вознаграждение по кредитам (займам), выплачиваемое организациям, осуществляющим отдельные виды банковских операций;
11) вознаграждение по кредиту (займу), депозиту, выплачиваемое банку-резиденту;
12) вознаграждение по договору лизинга, выплачиваемое лизингодателю-резиденту;
13) вознаграждение по операциям репо;
14) вознаграждение по микрокредитам, выплачиваемое организациям, осуществляющим микрофинансовую деятельность (за исключением ломбардов);
15) вознаграждение по долговым ценным бумагам, выплачиваемое:
организациям, осуществляющим профессиональную деятельность на рынке ценных бумаг;
юридическим лицам через организации, осуществляющие профессиональную деятельность на рынке ценных бумаг;
16) вознаграждение по депозитам, выплачиваемое:
некоммерческим организациям, за исключением зарегистрированных в форме акционерных обществ, учреждений и потребительских кооперативов, кроме объединений собственников имущества многоквартирного жилого дома, кооперативов собственников квартир (нежилых помещений);
Примечание ИЗПИ!Абзац третий подпункта 16) действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
участникам "Астана Хаб";
17) вознаграждение, выплачиваемое по кредиту (займу, микрокредиту), право требования по которому уступлено юридическому лицу, указанному в законах Республики Казахстан "О банках и банковской деятельности в Республике Казахстан" и "О микрофинансовой деятельности";
Примечание ИЗПИ!Подпункт 18) действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
18) вознаграждение, выплачиваемое организации, специализирующейся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан;
Примечание ИЗПИ!Подпункт 19) действует до 01.01.2027 в соответствии с п.п. 1) п.2 ст.848 настоящего Кодекса.
19) вознаграждение по договору банковского вклада, выплачиваемое организации устойчивости, 100 процентов голосующих акций которой принадлежат Национальному Банку, в рамках программы рефинансирования ипотечных жилищных займов (ипотечных займов), переданной организацией, специализирующейся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 351 Налогового кодекса Республики Казахстан: Доходы, подлежащие налогообложению у источника выплаты
Исполнительное резюме
Данный документ представляет собой подробный разбор положений Статьи 351 Налогового кодекса Республики Казахстан, регулирующей порядок обложения корпоративным подоходным налогом (КПН) у источника выплаты. Основное внимание в статье уделено классификации доходов юридических лиц — как резидентов, так и нерезидентов — которые подлежат налогообложению при их выплате.
Ключевым аспектом статьи является разграничение видов доходов (выигрыши, вознаграждения, дивиденды) и определение круга субъектов, осуществляющих выплаты. Особое значение имеет обширный перечень исключений (пункт 3), определяющий виды вознаграждений, которые освобождены от налогообложения у источника выплаты. Настоящий анализ структурирует данные нормы для обеспечения ясности в вопросах налоговых обязательств и регуляторных требований.
Детальный анализ ключевых тем
1. Налогообложение доходов юридических лиц – резидентов
Согласно пункту 1 Статьи 351, КПН у источника выплаты применяется к доходам резидентов РК в виде:
- Выигрышей.
- Вознаграждений (за исключением случаев, предусмотренных пунктом 3).
Обязательство по удержанию налога возникает, когда указанные доходы выплачиваются юридическими лицами — резидентами или нерезидентами, если последние осуществляют деятельность в Казахстане через постоянное учреждение.
2. Налогообложение доходов юридических лиц – нерезидентов
Для нерезидентов налоговый охват шире и включает три основные категории:
- Выигрыши и вознаграждения: Выплачиваемые резидентами или постоянными учреждениями нерезидентов (если иное не установлено пунктом 3).
- Доходы из источников в РК: Определяемые в соответствии со статьей 679 Кодекса, если они не связаны с постоянным учреждением нерезидента.
- Дивиденды: Выплачиваемые юридическими лицами — резидентами или паевыми инвестиционными фондами (ПИФ) в адрес структурных подразделений или постоянных учреждений нерезидентов.
3. Исключения из налогообложения вознаграждений
Пункт 3 Статьи 351 содержит исчерпывающий список вознаграждений, которые не подлежат обложению у источника выплаты. Эти исключения можно сгруппировать по категориям:
| Категория | Виды вознаграждений |
|---|---|
| Государственные и социальные фонды | Единый накопительный пенсионный фонд (ЕНПФ), добровольные пенсионные фонды, Фонд социального медицинского страхования (ФСМС), Государственный фонд социального страхования (ГФСС), организации по гарантированию депозитов физлиц. |
| Рынок ценных бумаг | Государственные эмиссионные ценные бумаги, агентские облигации, долговые ценные бумаги в официальном списке фондовой биржи РК, операции РЕПО. |
| Финансовые организации | Банки-резиденты, лизингодатели-резиденты, микрофинансовые организации (кроме ломбардов), страховые организации (в сфере страхования жизни), инвестиционные фонды (паевые и акционерные). |
| Специализированные структуры | Организации по улучшению качества кредитных портфелей БВУ (где акционером является Правительство РК), организации, 100% акций которых принадлежат Нацбанку (в рамках программ рефинансирования ипотеки). |
| Некоммерческий сектор | Религиозные, благотворительные и другие некоммерческие организации (кроме АО, учреждений и потребительских кооперативов, за исключением ОСИ и КСК). |
Значимые цитаты и контекст
Для понимания юридической строгости Статьи 351 необходимо учитывать следующие формулировки:
«Корпоративный подоходный налог у источника выплаты также касается... доходов нерезидентов из источников в Казахстане... не связанные с постоянным учреждением таких нерезидентов».
Контекст: Это положение подчеркивает, что налоговая юрисдикция Казахстана распространяется на доходы нерезидентов, даже если они не ведут физическую деятельность в стране через постоянное представительство, но получают доход из местных источников.
«К видам вознаграждений, не подлежащим обложению у источника выплаты, относятся... вознаграждения по микрокредитам, выплачиваемые организациям, занимающимся микрофинансовой деятельностью (кроме ломбардов)».
Контекст: Данное уточнение четко разграничивает МФО и ломбарды, исключая последние из списка льготных получателей вознаграждений.
Ключевые аналитические выводы
- Субъектный состав выплат: Налоговыми агентами, обязанными удерживать КПН, выступают не только резиденты РК, но и нерезиденты, действующие через постоянные учреждения. Это создает единое налоговое поле для всех крупных игроков на рынке.
- Широкий спектр льгот для финансового сектора: Большинство исключений в пункте 3 направлено на поддержку ликвидности и стабильности финансовой системы (банки, пенсионные фонды, страховые компании, инвестиционные фонды).
- Особый статус дивидендов: В отличие от резидентов, дивиденды нерезидентов (выплачиваемые их структурам в РК) прямо указаны как объект налогообложения у источника в пункте 2, что требует особого внимания при распределении прибыли.
- Фокус на организованный рынок капитала: Освобождение вознаграждений по ценным бумагам, находящимся в листинге бирж РК, стимулирует инвестиции в прозрачные и регулируемые финансовые инструменты.
- Государственные программы: Специальные нормы для организаций, занимающихся улучшением качества кредитных портфелей и рефинансированием ипотеки, подчеркивают роль налоговых стимулов в реализации государственных социально-экономических инициатив.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие виды доходов юридических лиц — резидентов Республики Казахстан подлежат обложению корпоративным подоходным налогом (КПН) у источника выплаты согласно статье 351?
Выигрыши и вознаграждения. Согласно пункту 1 статьи 351, КПН у источника выплаты для резидентов применяется именно к этим двум категориям доходов.
В каком случае дивиденды, выплачиваемые юридическим лицом — резидентом РК, подлежат обложению налогом у источника выплаты согласно данной статье?
Если они выплачиваются структурным подразделениям юридических лиц – нерезидентов. Пункт 2 подпункт 3) прямо указывает, что дивиденды нерезидентам через их структурные подразделения или постоянные учреждения облагаются налогом у источника.
Какое из перечисленных вознаграждений НЕ подлежит обложению налогом у источника выплаты?
Вознаграждения по государственным эмиссионным ценным бумагам. Согласно пункту 3 подпункту 1), доходы по гособлигациям освобождены от налога у источника выплаты.
Подлежат ли обложению налогом у источника выплаты вознаграждения по микрокредитам, выплачиваемые ломбардам?
Да, подлежат. В пункте 3 подпункте 14) указано, что освобождение для МФО не распространяется на ломбарды.
Какое условие должно соблюдаться для освобождения от налога вознаграждений по долговым ценным бумагам?
Бумаги должны находиться в официальном списке фондовой биржи, действующей в Казахстане. Пункт 3 подпункт 9) требует наличия ценных бумаг в официальном списке местной биржи на дату начисления вознаграждения.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 351. Бесплатно.
📊 Инфографика
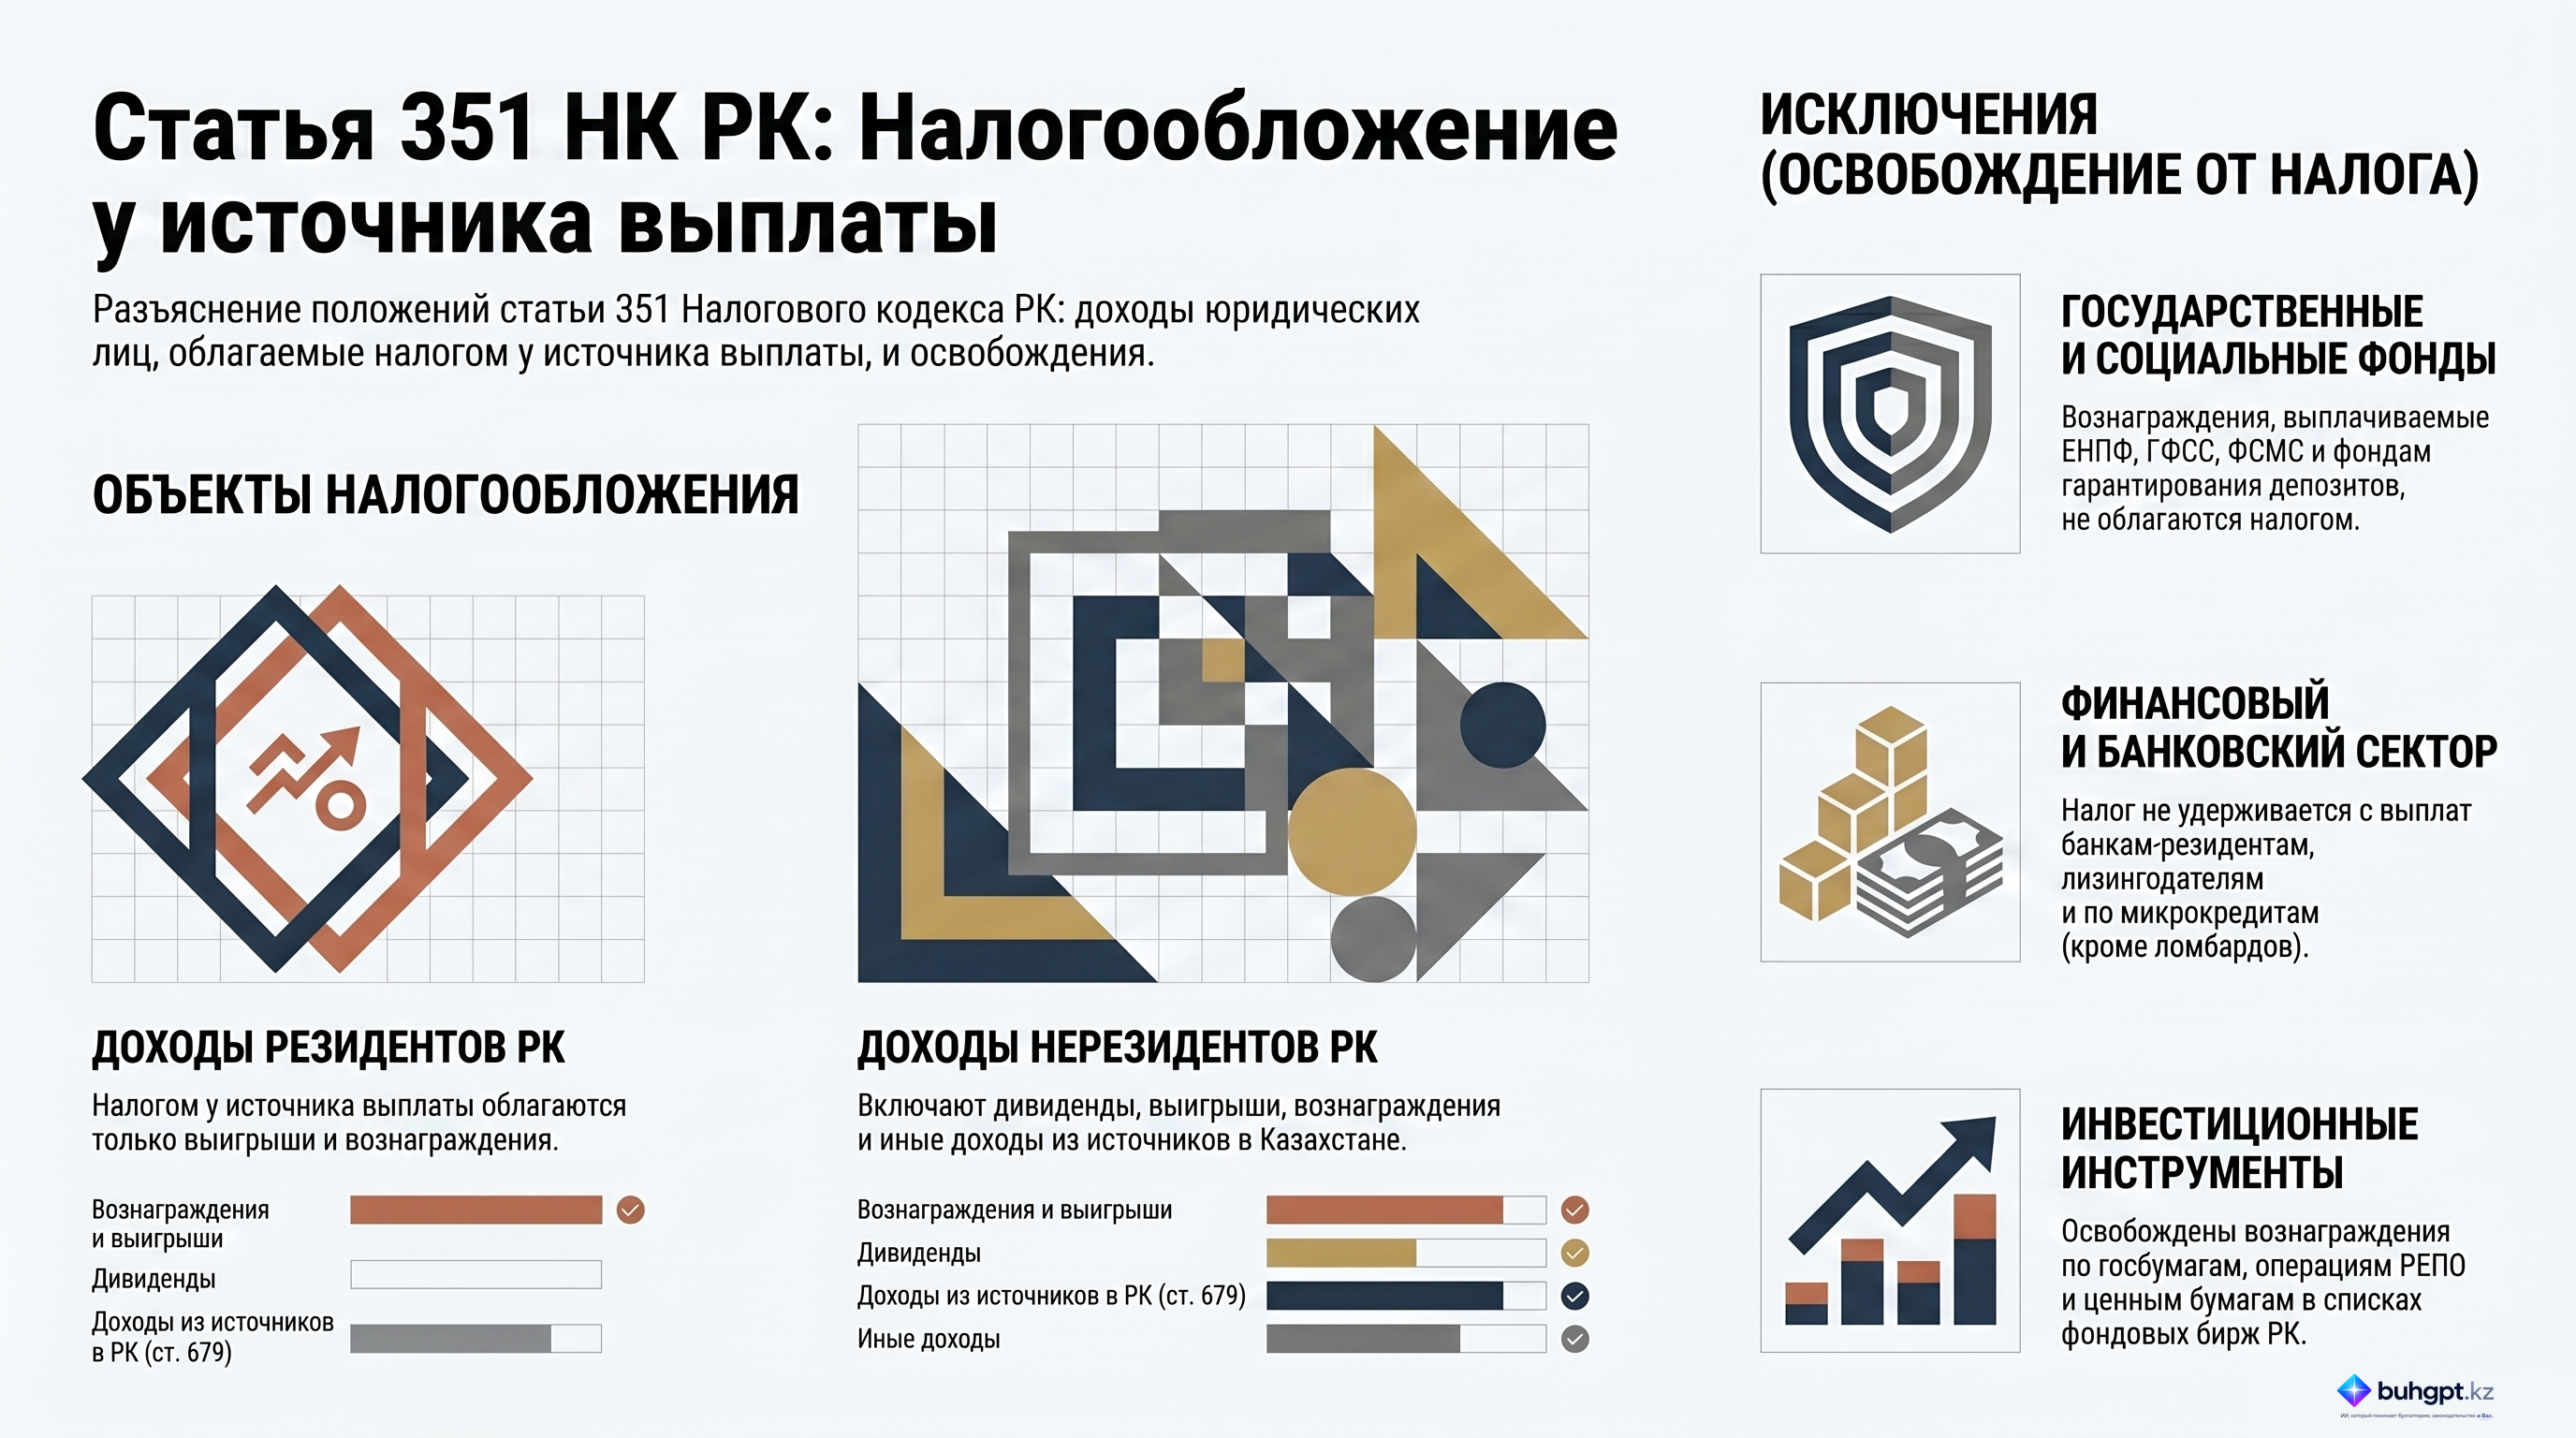
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 351
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления