Статья 329 НК РК 2026 — Налогообложение некоммерческих организаций
Глава 32. НАЛОГООБЛОЖЕНИЕ НЕКОММЕРЧЕСКИХ ОРГАНИЗАЦИЙ И ОРГАНИЗАЦИЙ ЛИЦ С ИНВАЛИДНОСТЬЮ · все статьи главы
Официальный текст статьи
1. Для целей настоящего Кодекса некоммерческой организацией признается организация, зарегистрированная в форме, установленной гражданским законодательством Республики Казахстан для некоммерческой организации, которая осуществляет деятельность в общественных интересах и соответствует следующим условиям:
1) не имеет цели извлечения дохода в качестве такового;
2) не распределяет полученный чистый доход или имущество между участниками.
Некоммерческая организация исключает из совокупного годового дохода следующие доходы:
доход в виде безвозмездно полученного имущества, включая благотворительную помощь, спонсорскую помощь, деньги, гранты, соответствующие статье 9 настоящего Кодекса, а также любые другие помощь, гранты, имущество, полученные на безвозмездной основе;
вступительные и членские взносы;
вклады адвокатов, осуществляющих деятельность в адвокатской конторе, в ее имущество, а также производимые ими взносы (отчисления) на содержание адвокатской конторы;
доход по договору на осуществление государственного социального заказа;
вознаграждения по депозитам;
превышение суммы положительной курсовой разницы над суммой отрицательной курсовой разницы, возникшее по размещенным на депозите деньгам, в том числе по вознаграждениям по ним;
обязательные и целевые взносы, установленные Законом Республики Казахстан "О жилищных отношениях", а также пени за просрочку оплаты собственником квартиры, нежилого помещения, парковочного места, кладовки, определенные в соответствии с законодательством Республики Казахстан.
В случае несоблюдения условий, указанных в части первой настоящего пункта, исключение из совокупного годового дохода, предусмотренное частью второй настоящего пункта, не производится.
2. Доходы некоммерческой организации, не указанные в пункте 1 настоящей статьи, подлежат налогообложению в общеустановленном порядке.
При этом сумма расходов некоммерческой организации, подлежащая отнесению на вычеты, определяется одним из следующих способов:
исходя из удельного веса доходов, не указанных в части второй пункта 1 настоящей статьи, в общей сумме доходов некоммерческой организации;
на основе данных налогового учета, предусматривающего раздельный учет расходов, произведенных за счет доходов, указанных в части второй пункта 1 настоящей статьи, и расходов, произведенных за счет других доходов.
3. Положения настоящей статьи не вправе применять некоммерческие организации, зарегистрированные в соответствии с гражданским законодательством Республики Казахстан в форме акционерного общества, учреждения и потребительского кооператива.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Налогообложение некоммерческих организаций в Республике Казахстан: Аналитический обзор статьи 329 НК РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 329 Налогового кодекса Республики Казахстан, регулирующей вопросы налогообложения некоммерческих организаций (НКО). Основная цель статьи — определить критерии соответствия статусу НКО для целей налогообложения, установить перечень доходов, исключаемых из совокупного годового дохода, и определить порядок налогообложения прочих поступлений.
Ключевым выводом является то, что налоговые льготы для НКО не являются безусловными: они применимы только при строгом соблюдении целевого назначения организации, отсутствии распределения прибыли и соответствии определенным организационно-правовым формам. Организации, не подпадающие под действие данной статьи или имеющие коммерческие доходы, обязаны вести учет и уплачивать налоги в общем порядке с возможностью применения специфических методов отнесения расходов на вычеты.
Подробный анализ ключевых тем
1. Критерии признания организации некоммерческой
Для применения специального налогового режима, предусмотренного статьей 329, организация должна одновременно соответствовать трем фундаментальным требованиям:
- Правовой статус: Регистрация в соответствии с гражданским законодательством Республики Казахстан.
- Целеполагание: Деятельность исключительно в общественных интересах без цели извлечения прибыли.
- Финансовая дисциплина: Полный запрет на распределение чистого дохода или имущества между участниками и учредителями.
2. Доходы, исключаемые из налогообложения
Статья устанавливает закрытый перечень поступлений, которые НКО имеют право не включать в совокупный годовой доход (СГД). К ним относятся:
| Категория дохода | Описание и примеры |
|---|---|
| Безвозмездное имущество | Благотворительная и спонсорская помощь, денежные средства, гранты. |
| Взносы | Вступительные и членские взносы участников. |
| Профессиональные взносы | Вклады адвокатов в имущество и на содержание адвокатской конторы. |
| Государственное финансирование | Доходы, полученные в рамках выполнения государственного социального заказа. |
| Финансовые доходы | Вознаграждения по банковским депозитам и положительная курсовая разница по ним. |
| Жилищные платежи | Обязательные и целевые взносы (согласно закону «О жилищных отношениях»), включая пени. |
3. Налогообложение прочих доходов и учет расходов
Если НКО получает доходы, не входящие в вышеуказанный перечень, они подлежат налогообложению в общем порядке. При этом критически важным является расчет суммы расходов, относимых на вычеты. Законодательство предлагает два метода на выбор организации:
- Метод удельного веса: Расчет вычетов пропорционально доле налогооблагаемых доходов в общей сумме всех доходов организации.
- Раздельный учет: Ведение детального налогового учета, позволяющего четко разграничить расходы, связанные с облагаемой и необлагаемой деятельностью.
4. Ограничения по организационно-правовым формам
Положения статьи 329 имеют четкую сферу применения. Они не распространяются на следующие категории юридических лиц, даже если их деятельность носит некоммерческий характер:
- Акционерные общества.
- Учреждения.
- Потребительские кооперативы.
Важные цитаты с контекстом
«Некоммерческой организацией признается организация, зарегистрированная в соответствии с гражданским законодательством Казахстана, которая действует в общественных интересах и соответствует определенным критериям».
- Контекст: Это определение служит правовым фундаментом, отделяющим организации, имеющие право на налоговые преференции, от всех прочих субъектов права.
«Если не соблюдаются указанные условия, исключение из дохода не применяется».
- Контекст: Данная норма подчеркивает императивный характер требований к НКО. Любое нарушение принципа нераспределения прибыли или изменение целей деятельности лишает организацию права на налоговые исключения.
«Положения данной статьи не применяются к некоммерческим организациям, зарегистрированным в форме акционерного общества, учреждения или потребительского кооператива».
- Контекст: Финальное уточнение статьи, которое сужает круг бенефициаров налоговых льгот, исключая специфические формы некоммерческих объединений, для которых предусмотрены иные правила учета.
Практические выводы и рекомендации
На основании анализа статьи 329 НК РК можно выделить следующие рекомендации для обеспечения налогового соответствия:
- Мониторинг организационно-правовой формы: При создании или реорганизации структуры необходимо учитывать, что АО, учреждения и потребительские кооперативы не могут претендовать на льготы по данной статье.
- Строгий контроль распределения средств: Необходимо обеспечить документальное подтверждение того, что ни чистый доход, ни имущество организации не распределяются между её участниками.
- Классификация доходов: Каждое поступление должно быть четко идентифицировано. В случае получения доходов от коммерческой деятельности (не входящих в льготный список), они должны быть выделены в учете для налогообложения.
- Выбор метода учета расходов: Организациям следует заранее определить наиболее выгодный и прозрачный метод отнесения расходов на вычеты (удельный вес или раздельный учет) и закрепить его в учетной политике.
- Соблюдение целевого назначения: Полученное безвозмездно имущество и гранты должны использоваться в строгом соответствии с общественными интересами и уставными целями организации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое из следующих условий является обязательным для признания организации некоммерческой согласно Статье $329$ Налогового кодекса РК?
Деятельность исключительно в общественных интересах.. Это фундаментальное требование, определяющее социальную направленность организации в соответствии с гражданским законодательством.
Какой вид дохода НКО может исключить из совокупного годового дохода при соблюдении условий Статьи $329$?
Вознаграждения по депозитам.. Кодекс прямо разрешает исключать вознаграждения по банковским вкладам из налогооблагаемого дохода НКО.
К каким юридическим лицам НЕ применяются положения Статьи $329$ Налогового кодекса РК?
К потребительским кооперативам.. Статья содержит прямой запрет на применение своих норм к потребительским кооперативам, учреждениям и АО.
Как определяется сумма расходов, которую НКО может отнести на вычеты, если у нее есть доходы, не подлежащие исключению?
На основе удельного веса налогооблагаемых доходов в общей сумме доходов.. Это один из двух установленных законом методов распределения расходов для целей налогообложения.
В отношении каких средств НКО допускается исключение положительной курсовой разницы из дохода?
По средствам, размещенным на депозитах.. Это специфическая льгота для НКО, связанная с хранением средств в банках.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 329. Бесплатно.
📊 Инфографика
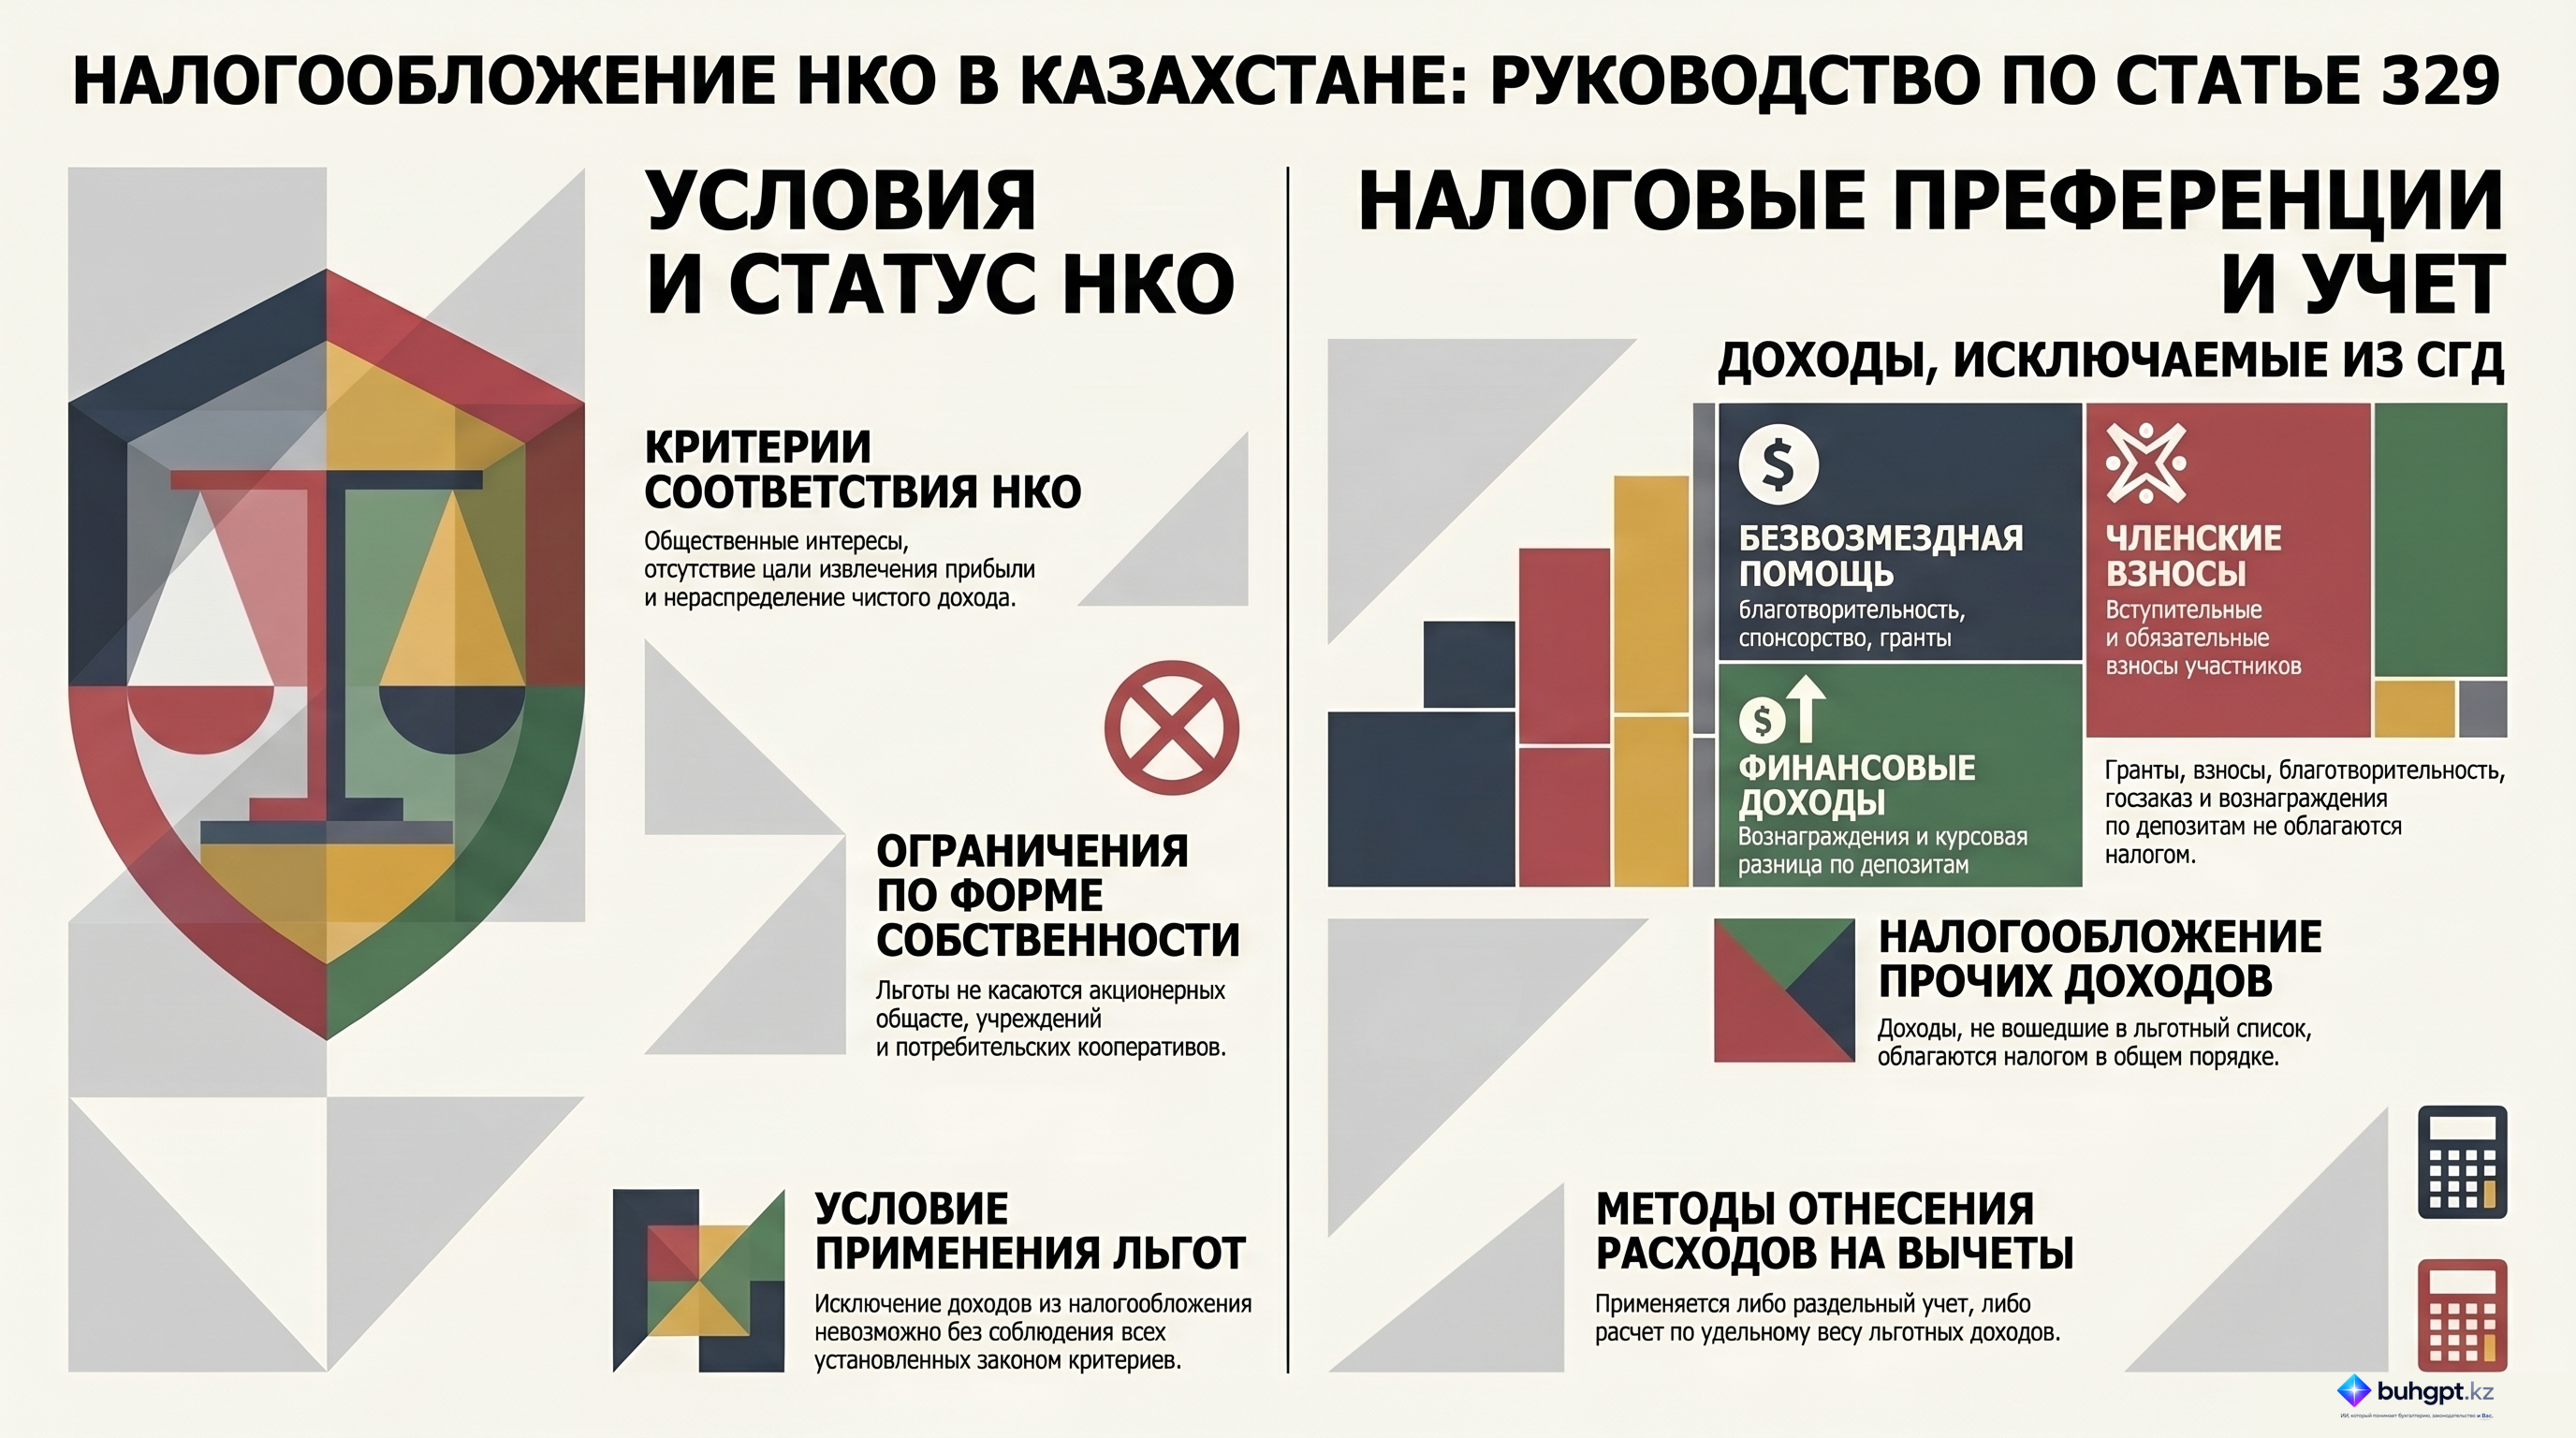
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 329
- Общественная организация в рк является ли плательщиком ндс
- Госгарантия ОПВ в Казахстане: что означает термин и как проверить основание
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления