Статья 325 НК РК 2026 — Доход цифрового майнингового пула, биржи цифровых активов и лица, осуществляющего цифровой майнинг
Глава 31. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ЛИЦАМИ, ОСУЩЕСТВЛЯЮЩИМИ ОПЕРАЦИИ С ЦИФРОВЫМИ АКТИВАМИ · все статьи главы
Официальный текст статьи
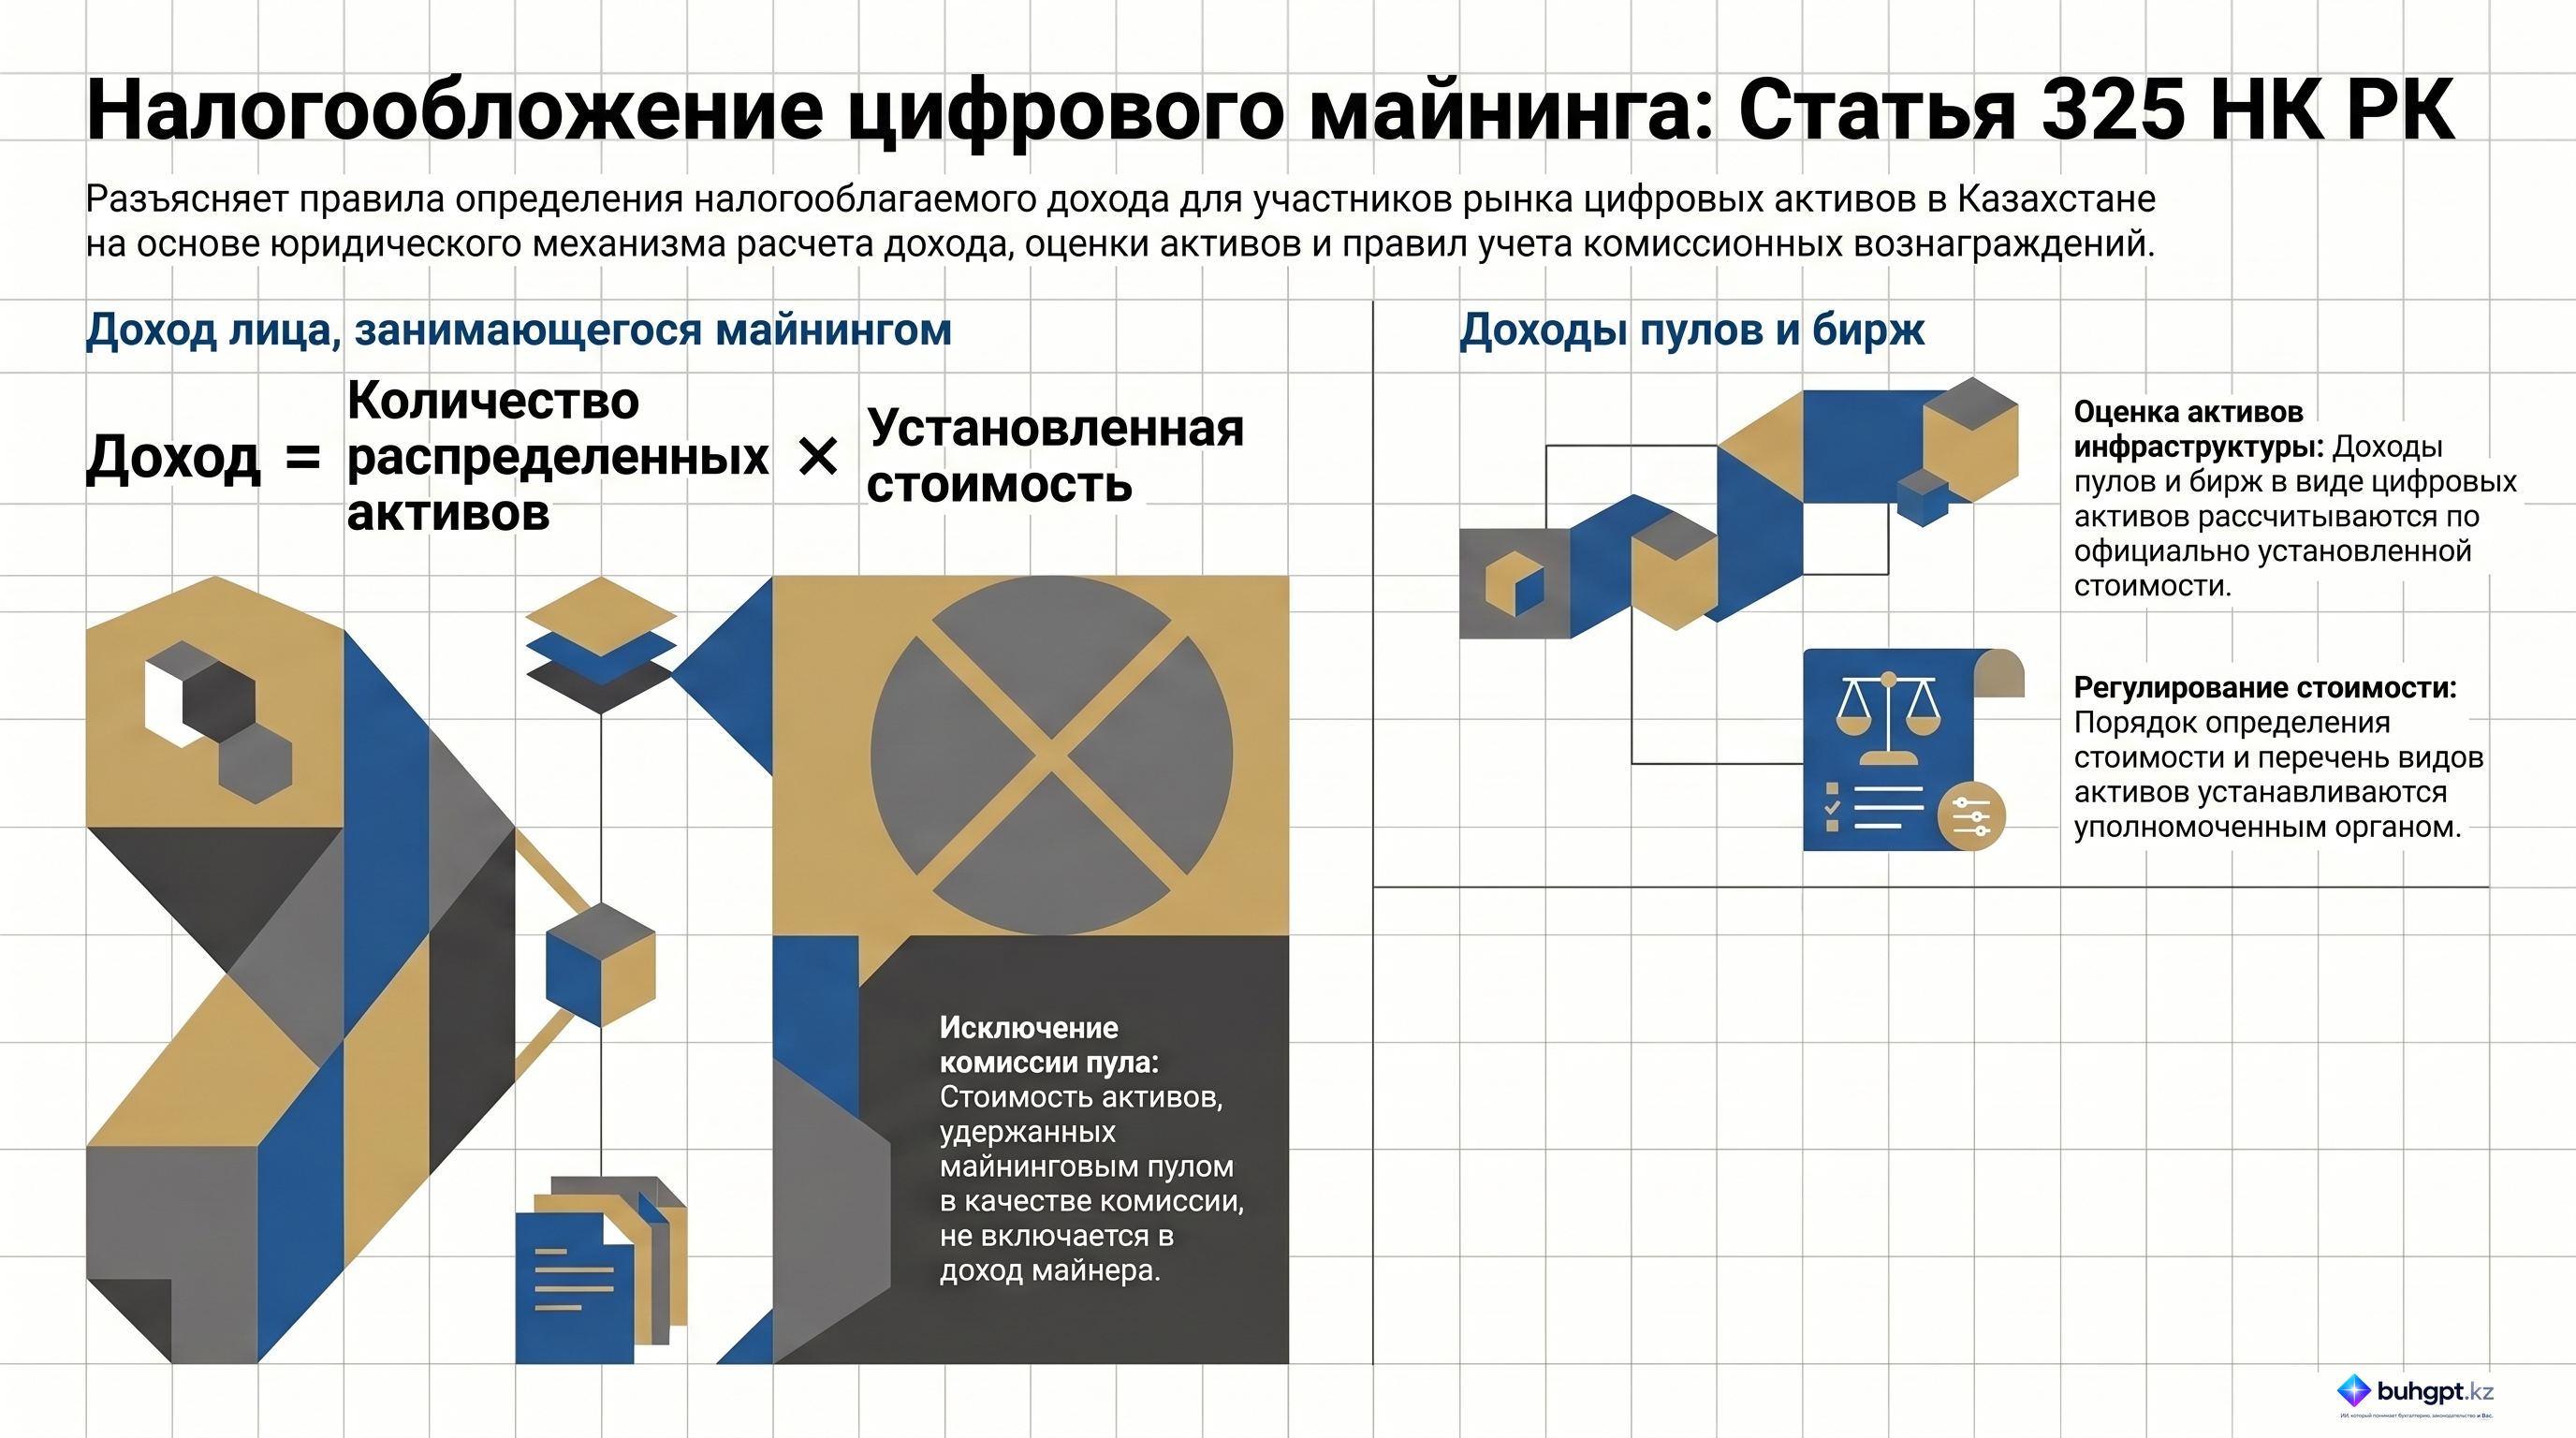
1. Доход лица, осуществляющего цифровой майнинг, от деятельности по цифровому майнингу определяется как произведение количества распределенных ему цифровым майнинговым пулом цифровых активов, возникших в результате его деятельности, и их стоимости, определенной в соответствии с пунктом 4 настоящей статьи.
2. К доходу лица от деятельности по цифровому майнингу не относится стоимость цифровых активов, удержанная цифровым майнинговым пулом в качестве комиссии.
3. Доход цифрового майнингового пула, биржи цифровых активов, полученный в виде цифровых активов, рассчитывается по стоимости, определенной в соответствии с пунктом 4 настоящей статьи.
4. В целях настоящей статьи порядок определения, опубликования стоимости цифровых активов и перечень их видов определяются уполномоченным органом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение доходов от цифрового майнинга и деятельности бирж цифровых активов (Статья 325 НК РК)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 325 Налогового кодекса Республики Казахстан, регулирующей порядок определения доходов участников рынка цифровых активов. Основное внимание уделено механизмам расчета налогооблагаемой базы для лиц, занимающихся цифровым майнингом, майнинговых пулов и бирж цифровых активов. Ключевым принципом регулирования является использование установленной уполномоченным органом стоимости активов и четкое разграничение между валовым доходом и комиссионными удержаниями.
Подробный анализ ключевых тем
1. Механизм определения дохода от цифрового майнинга
Согласно представленным нормам, доход лица, осуществляющего цифровой майнинг, не является произвольной величиной. Он жестко регламентирован и рассчитывается на основе двух составляющих:
- Количественный показатель: Объем цифровых активов, фактически распределенных майнинговым пулом в пользу майнера.
- Стоимостный показатель: Рыночная стоимость активов, которая определяется и публикуется в порядке, установленном уполномоченным органом (согласно пункту 4 статьи 325).
Формула расчета дохода выглядит следующим образом:
Доход = (Количество распределенных активов) × (Установленная стоимость)
2. Исключение комиссионных вознаграждений
Важным аспектом налоговой прозрачности является порядок учета комиссий. Статья 325 четко определяет, что средства, удерживаемые майнинговым пулом в качестве комиссии, не рассматриваются как доход майнера. Это исключает риск двойного налогообложения одной и той же суммы у майнера и у пула.
3. Налогообложение инфраструктурных игроков (Пулы и Биржи)
Для цифровых майнинговых пулов и бирж цифровых активов установлен аналогичный принцип оценки доходов, полученных в натуральной форме (в виде цифровых активов):
- Доходы этих организаций рассчитываются исходя из стоимости активов, установленной в соответствии с регуляторными требованиями.
- Этот механизм обеспечивает единообразие оценки активов для всех участников экосистемы.
4. Роль государственного регулирования
Текст статьи подчеркивает централизованную роль уполномоченного органа в процессе налогообложения. В его компетенцию входит:
- Разработка и утверждение порядка определения стоимости цифровых активов.
- Публикация актуальной стоимости активов.
- Формирование перечня видов цифровых активов, подлежащих учету.
Сводная таблица параметров налогообложения
| Субъект | База для определения дохода | Исключения из дохода |
|---|---|---|
| Лицо, занимающееся майнингом | Количество распределенных пулом активов × стоимость по п. 4 ст. 325 | Комиссия, удержанная майнинговым пулом |
| Цифровой майнинговый пул | Стоимость полученных активов по п. 4 ст. 325 | Не применимо (согласно тексту) |
| Биржа цифровых активов | Стоимость полученных активов по п. 4 ст. 325 | Не применимо (согласно тексту) |
Ключевые цитаты с контекстом
"Доход от цифрового майнинга определяется как произведение количества цифровых активов, распределенных майнинговым пулом, и их стоимости..."
- Контекст: Определение базового принципа расчета налоговой базы для майнеров.
"Стоимость цифровых активов, удерживаемая майнинговым пулом в качестве комиссии, не включается в доход лица, занимающегося цифровым майнингом."
- Контекст: Норма, защищающая майнеров от налогообложения сумм, которые они фактически не получают на свои счета.
"Порядок определения и публикации стоимости цифровых активов, а также перечень их видов устанавливаются уполномоченным органом."
- Контекст: Делегирование полномочий по установлению методики оценки активов профильному государственному ведомству.
Стратегические выводы и идеи
- Стандартизация отчетности: Участники рынка должны синхронизировать свои системы учета с данными, публикуемыми уполномоченным органом, так как именно эта стоимость является легитимной для целей налогообложения.
- Прозрачность комиссий: Майнинговым пулам необходимо обеспечивать четкую документарную фиксацию удерживаемых комиссий, чтобы их клиенты (майнеры) могли корректно подтвердить исключение этих сумм из своего налогооблагаемого дохода.
- Зависимость от регулятора: Деятельность бирж и пулов в Казахстане напрямую зависит от подзаконных актов, определяющих перечень видов цифровых активов. Отсутствие актива в данном перечне может создать неопределенность в порядке исчисления его стоимости.
- Единый подход к оценке: Использование идентичной методики оценки (пункт 4 статьи 325) для майнеров, пулов и бирж создает целостную налоговую среду, упрощающую аудит транзакций внутри цифровой экосистемы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким образом, согласно Налоговому кодексу РК, рассчитывается доход от цифрового майнинга?
Как произведение количества распределенных активов и их стоимости, установленной законодательством.. Норма статьи прямо указывает, что доход определяется как результат умножения объема полученных активов на их нормативно установленную стоимость.
Как при расчете налога учитывается часть цифровых активов, которую майнинговый пул удерживает в качестве комиссии?
Она не включается в доход лица, занимающегося майнингом.. Статья 325 содержит прямое исключение: удерживаемая пулом комиссия не признается доходом майнера.
Кто обладает полномочиями устанавливать перечень видов цифровых активов для целей статьи 325?
Уполномоченный орган.. В тексте статьи указано, что именно уполномоченный орган определяет как порядок стоимости, так и перечень активов.
По какой стоимости рассчитываются доходы биржи цифровых активов, если они получены непосредственно в виде цифровых активов?
По стоимости, установленной в соответствии с пунктом 4 статьи 325.. Для бирж и пулов применяется тот же механизм оценки стоимости активов, что и для индивидуальных майнеров.
Что именно, помимо определения стоимости, должен публиковать уполномоченный орган согласно данной статье?
Порядок определения и публикации стоимости цифровых активов.. Статья прямо обязывает орган установить процедуру того, как именно стоимость будет вычисляться и доводиться до сведения.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 325. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления