Статья 286 НК РК 2026 — Затраты, не подлежащие вычету
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
Вычету не подлежат:
1) затраты, не связанные с деятельностью, направленной на получение дохода;
2) расходы по операциям, совершенным без фактического выполнения работ, оказания услуг, отгрузки товаров;
3) неустойки (штрафы, пени), подлежащие внесению (внесенные) в бюджет, за исключением неустоек (штрафов, пеней), подлежащих внесению (внесенных) в бюджет по договорам о государственных закупках;
4) сумма превышения расходов, для которых настоящим Кодексом установлены нормы отнесения на вычеты, над предельной суммой вычета, исчисленной с применением указанных норм;
5) сумма налогов и платежей в бюджет, исчисленная (начисленная) и уплаченная сверх размеров, установленных законодательством Республики Казахстан или иного государства (для налогов и платежей, уплаченных в бюджет иного государства);
6) стоимость имущества, переданного налогоплательщиком на безвозмездной основе, если иное не предусмотрено настоящим Кодексом. Стоимость безвозмездно выполненных работ, оказанных услуг определяется в размере расходов, понесенных в связи с таким выполнением работ, оказанием услуг;
7) превышение суммы налога на добавленную стоимость, относимого в зачет, над суммой начисленного налога на добавленную стоимость за налоговый период, возникшее у налогоплательщика, применяющего статью 490 настоящего Кодекса;
8) отчисления в резервные фонды, за исключением вычетов, предусмотренных статьями 268, 301 и 323 настоящего Кодекса;
9) балансовая стоимость запасов, передаваемых по договору купли-продажи предприятия как имущественного комплекса;
10) затраты налогоплательщика, включаемые в соответствии с параграфом 4 главы 25 настоящего Кодекса в первоначальную стоимость активов, не подлежащих амортизации;
11) балансовая стоимость активов, передаваемых во временное владение и пользование по договору имущественного найма (аренды), кроме договора лизинга;
12) расходы некоммерческой организации, произведенные за счет доходов, указанных в пункте 1 статьи 329 настоящего Кодекса;
13) расходы индивидуального предпринимателя, состоящего на регистрационном учете в качестве плательщика налога на добавленную стоимость, или юридического лица в пользу другого индивидуального предпринимателя, состоящего на регистрационном учете в качестве плательщика налога на добавленную стоимость, или юридического лица по гражданско-правовой сделке, оплата которой произведена за наличный расчет с учетом налога на добавленную стоимость, независимо от периодичности платежа, в сумме, превышающей 1000-кратный размер месячного расчетного показателя, действующего на дату совершения платежа;
14) расходы налогоплательщика, направленные на получение дохода от осуществления перевозки грузов и (или) предоставление услуг по договорам бербоут-чартера, тайм-чартера морским судном, зарегистрированным в международном судовом реестре Республики Казахстан при применении подпункта 14) пункта 2 статьи 337 настоящего Кодекса;
Примечание ИЗПИ!Подпункт 15) действует до 01.01.2028 в соответствии с п.п. 2) п.2 ст.848 настоящего Кодекса.
15) расходы правообладателя фильма, признанного национальным фильмом в соответствии с законодательством Республики Казахстан о кинематографии от проката и осуществления показа в кинозалах такого национального фильма на территории Республики Казахстан при наличии исключительного права в соответствии с Законом Республики Казахстан "Об авторском праве и смежных правах" при применении подпункта 15) пункта 2 статьи 337 настоящего Кодекса;
16) расходы налогоплательщика по приобретению товаров, работ, услуг у лиц, применяющих специальный налоговый режим на основе упрощенной декларации на дату получения таких товаров, работ, услуг.
Датой получения товаров признается дата фактической передачи товаров покупателю на основании подтверждающих документов.
Датой получения работ, услуг признается дата подписания акта выполненных работ, оказанных услуг или иного документа, подтверждающего факт выполнения работ, оказания услуг;
Примечание ИЗПИ!Подпункт 17) действует до 01.01.2029 в соответствии с п.п. 3) п.2 ст.848 настоящего Кодекса.
17) затраты, произведенные за счет субсидий, выделенных из резерва Правительства Республики Казахстан и местных исполнительных органов, грантов или другой безвозмездной помощи для энергопроизводящих организаций, сто процентов акций (долей участия в уставном капитале) которых принадлежат государству, находящихся в коммунальной собственности и осуществляющих одновременно деятельность по производству электрической энергии, воды (дистиллята) и тепловой энергии.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 286 Налогового кодекса Республики Казахстан: Расходы, не подлежащие вычету
Исполнительное резюме
Настоящий документ представляет собой подробный анализ статьи 286 Налогового кодекса Республики Казахстан, регулирующей перечень расходов, которые налогоплательщики не имеют права относить на вычеты при исчислении налогооблагаемой базы. Положения данной статьи направлены на обеспечение прозрачности финансовой отчетности, предотвращение уклонения от налогообложения через фиктивные операции и установление четких границ между деловой деятельностью и иными видами затрат.
Ключевой акцент статьи сделан на необходимости документального подтверждения реальности сделок, соблюдении установленных норм и лимитов, а также на ограничении вычетов по операциям с определенными категориями контрагентов или специфическими видами активов. Понимание данных норм критически важно для корректного налогового планирования и минимизации рисков налоговых доначислений.
Тематический анализ ключевых положений
Анализ статьи 286 позволяет классифицировать не подлежащие вычету расходы по нескольким основным направлениям:
1. Соответствие деятельности и реальность операций
Фундаментальным требованием для отнесения затрат на вычеты является их связь с извлечением дохода. Кодекс прямо запрещает вычеты для:
- Затрат, не направленных на получение дохода.
- Расходов по операциям, которые фактически не совершались (отсутствие отгрузки товаров, выполнения работ или оказания услуг).
2. Финансовые ограничения и расчетные показатели
Законодательство устанавливает жесткие рамки для определенных видов платежей:
- Лимиты на наличные расчеты: Расходы по сделкам между юридическими лицами или индивидуальными предпринимателями не подлежат вычету, если оплата произведена наличными (с учетом НДС) и превышает 1000-кратный размер месячного расчетного показателя (МРП) на дату платежа.
- Превышение норм: Любые суммы, превышающие установленные Кодексом предельные нормы вычетов, исключаются из налоговой базы.
- Излишне уплаченные суммы: Налоги и платежи, выплаченные сверх установленных размеров, не признаются вычетами.
3. Операции с активами и имуществом
Статья детально описывает ограничения, связанные с движением имущества:
- Безвозмездная передача: Стоимость имущества, переданного бесплатно, не идет в вычет (если иное не оговорено Кодексом). Стоимость работ/услуг в таких случаях оценивается по понесенным расходам.
- Специфические договоры: Не учитывается балансовая стоимость запасов при продаже предприятия как имущественного комплекса, а также стоимость активов, переданных в аренду (за исключением лизинга).
- Первоначальная стоимость: Затраты, включаемые в стоимость неамортизируемых активов, также не подлежат вычету.
4. Отраслевые и субъектные ограничения
Ряд норм касается специфических сфер или налоговых режимов:
- Специальные налоговые режимы (СНР): Запрещены вычеты по расходам на приобретение товаров/услуг у лиц, применяющих СНР на основе упрощенной декларации на момент совершения сделки.
- Морские перевозки и кинематограф: Установлены ограничения для судов в международном реестре (бербоут-чартер, тайм-чартер) и для правообладателей национальных фильмов при применении льготных положений статьи 337.
- Энергопроизводящие организации: Определены особые условия для государственных организаций коммунальной собственности, производящих электричество, тепло и воду, в части затрат, финансируемых за счет субсидий и грантов.
Значимые цитаты с контекстным комментарием
Ниже приведены ключевые выдержки из статьи 286, определяющие логику налогового администрирования:
| Цитата из статьи 286 | Контекст и значение |
|---|---|
| «Не подлежат вычету... затраты, не связанные с деятельностью, направленной на получение дохода» | Основополагающий принцип: любые личные или нецелевые расходы собственников/менеджмента не могут уменьшать налоговую базу. |
| «...расходы по операциям, осуществленным без фактического выполнения работ, оказания услуг или отгрузки товаров» | Борьба с фиктивными сделками и «обналом». Требуется наличие первичных документов, подтверждающих реальность физического движения активов. |
| «...неустойки (штрафы, пени), подлежащие уплате в бюджет, за исключением тех, что связаны с договорами о государственных закупках» | Затраты на покрытие правонарушений перед государством не являются оправданными расходами для бизнеса, в то время как санкции по госзакупкам признаются вычетами. |
| «...расходы... в пользу другого [ИП или ЮЛ], если оплата произведена наличными... и превышает 1000-кратный размер месячного расчетного показателя» | Инструмент контроля за денежным оборотом, принуждающий бизнес к использованию безналичных платежей при крупных сделках. |
Детализированный перечень не подлежащих вычету расходов
Согласно тексту статьи, к вычетам не относятся следующие позиции:
- Бюджетные санкции: Штрафы и пени, уплачиваемые в бюджет (кроме сферы госзакупок).
- Резервные фонды: Отчисления в резервы, за исключением случаев, предусмотренных статьями 268, 301 и 323 Кодекса.
- НДС в особых случаях: Превышение зачетного НДС над начисленным для плательщиков, применяющих статью 490 Кодекса.
- Некоммерческий сектор: Расходы НКО, произведенные за счет специфических донаций и доходов (согласно ст. 329).
- Документальное подтверждение СНР: Датой получения товаров от субъектов на упрощенной декларации считается дата фактической передачи (по документам), а работ/услуг — дата подписания акта.
Практические выводы и рекомендации
На основании анализа статьи 286 можно выделить следующие ключевые аспекты для обеспечения налоговой дисциплины:
- Мониторинг налогового статуса контрагентов: Необходимо проверять, не применяет ли поставщик специальный налоговый режим на основе упрощенной декларации в момент совершения сделки, так как это лишает покупателя права на вычет соответствующих расходов.
- Соблюдение кассовой дисциплины: Крупные сделки (свыше 1000 МРП) должны проводиться исключительно в безналичной форме. Превышение этого лимита при наличной оплате ведет к полной потере права на вычет по данной операции.
- Строгий документальный контроль: Обязательным условием вычета является наличие подтверждающих документов (актов, накладных), фиксирующих фактическую дату и факт получения товара или услуги.
- Разграничение бюджетных и коммерческих санкций: Следует учитывать, что только штрафы по договорам госзакупок могут быть отнесены на вычеты; прочие санкции в пользу бюджета выплачиваются из чистой прибыли.
- Целевое использование субсидий: Энергопроизводящим организациям с государственным участием следует четко разделять затраты, финансируемые за счет собственных средств и за счет государственных субсидий/грантов, так как последние не подлежат вычету.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно пункту 1 статьи 286, какие расходы в первую очередь не подлежат вычету при определении налогооблагаемого дохода?
Затраты, не связанные с деятельностью, направленной на получение дохода. Этот фундаментальный принцип налогообложения гласит, что вычету подлежат только те расходы, которые обоснованы коммерческой целью предприятия.
В каком случае неустойки (штрафы, пени), подлежащие уплате в бюджет, МОГУТ быть отнесены на вычеты?
Если они связаны с договорами о государственных закупках. Статья 286 пункт 3 устанавливает специальное исключение для штрафов, возникающих в рамках государственного заказа.
Как определяется стоимость безвозмездно выполненных работ или оказанных услуг для целей ограничения вычетов?
На основе фактически понесенных расходов. Закон четко указывает, что в таких случаях базой для оценки являются затраты, которые понес налогоплательщик.
При каком условии наличные платежи между юридическими лицами (или ИП) ведут к исключению расходов из вычетов?
Если сумма платежа с учетом НДС превышает $1000$-кратный размер МРП. Это ограничение установлено для борьбы с теневым оборотом наличности и применяется к платежам на дату их совершения.
Подлежит ли вычету балансовая стоимость активов, переданных во временное владение по договору аренды (за исключением лизинга)?
Нет, не подлежит. Статья 286 прямо запрещает вычет балансовой стоимости передаваемых в аренду активов, отделяя аренду от финансового лизинга.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 286. Бесплатно.
📊 Инфографика
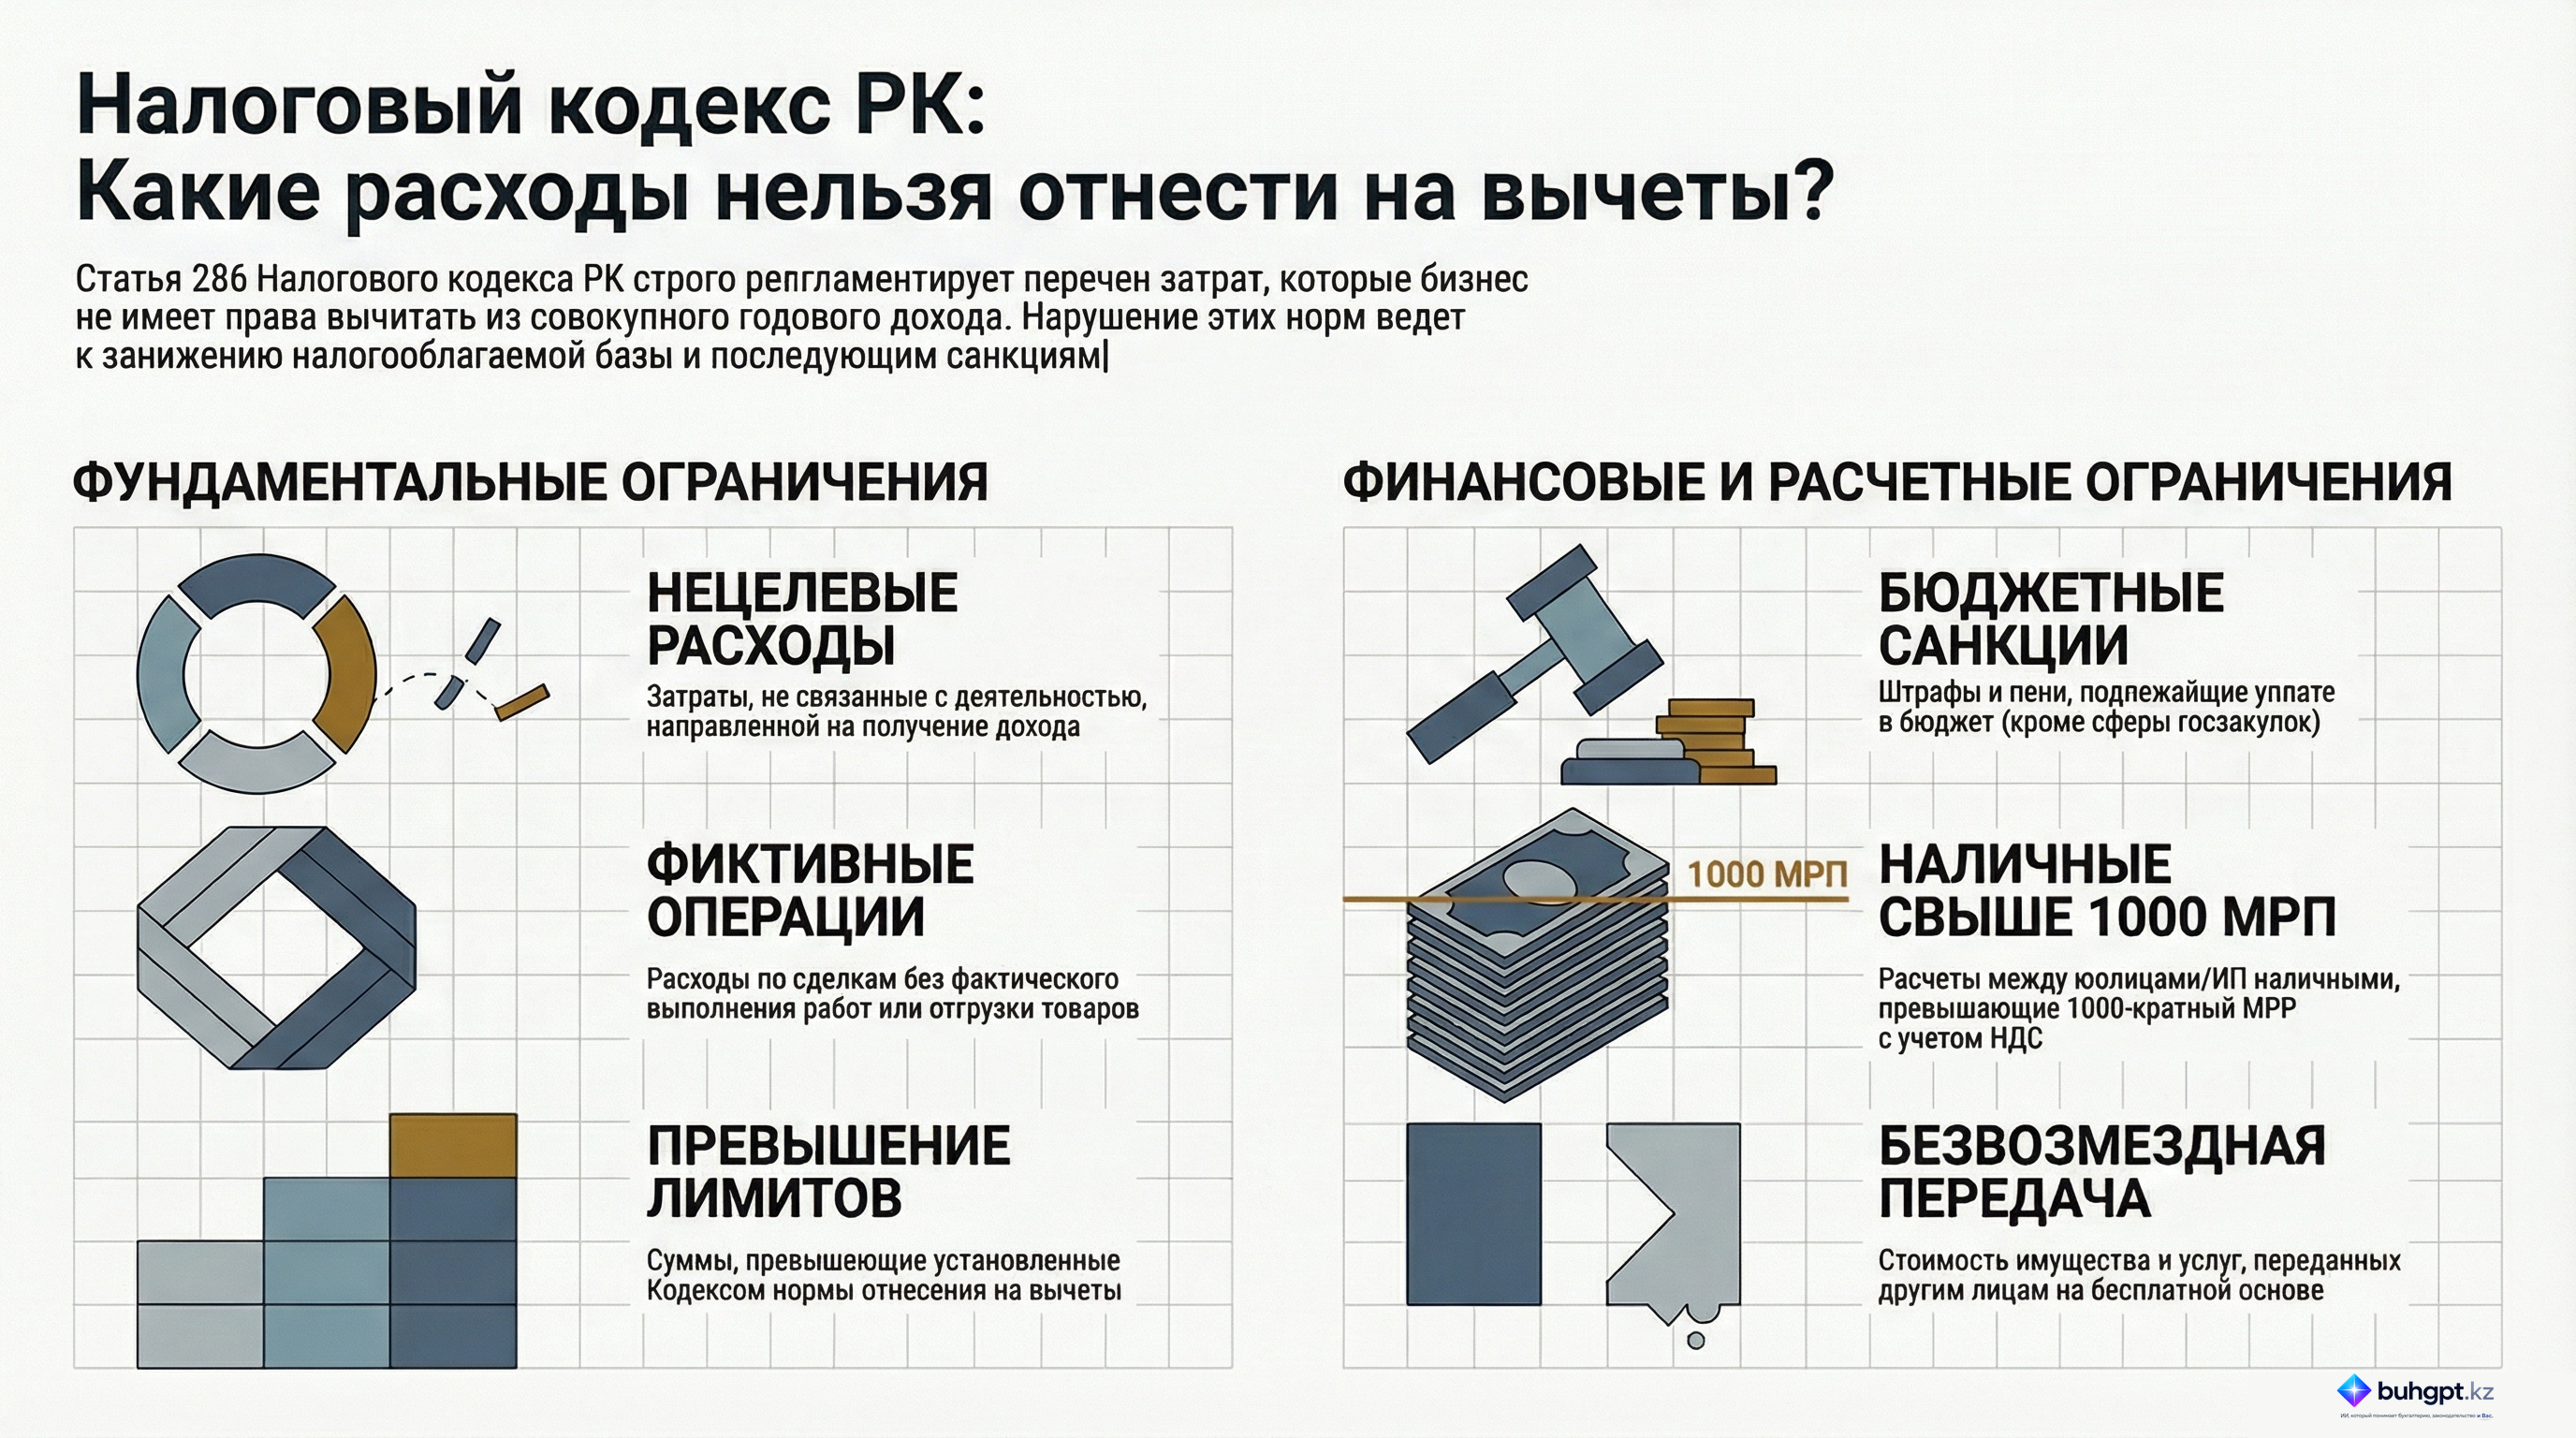
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 286
- Купили у ИП на упрощёнке — как провести в 1С?
- Вычеты по КПН в 2026 году: какие расходы уменьшают налогооблагаемый доход
- Жеңілдетілген салық режимін қолдану мүмкіндігі: условия в 2026 году
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления