Статья 283 НК РК 2026 — Инвестиционные налоговые преференции
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Право на применение инвестиционных налоговых преференций имеют юридические лица Республики Казахстан, за исключением юридических лиц, соответствующих одному или более из следующих условий:
1) налогоплательщик является участником "Астана Хаб";
2) налогоплательщик является участником МФЦА;
3) налогоплательщик осуществляет производство и (или) реализацию всех видов спирта, алкогольной продукции, табачных изделий;
4) налогоплательщик применяет специальный налоговый режим, предусмотренный разделом 16 настоящего Кодекса.
2. Инвестиционные налоговые преференции (далее в настоящем параграфе – преференции) применяются по выбору налогоплательщика и заключаются в отнесении на вычеты затрат, включаемых в первоначальную стоимость объекта преференций, в соответствии с настоящим параграфом.
3. К объектам преференций относятся следующие активы в соответствии с классификатором основных фондов:
здания;
сооружения;
машины;
оборудование;
программное обеспечение.
Такие активы должны в течение контрольного периода соответствовать одновременно следующим условиям:
1) являются активами:
которые в бухгалтерском учете признаны в качестве основных средств, инвестиций в недвижимость или нематериальных активов в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
и (или)
которые переданы арендодателем по договору имущественного найма (аренды) и не учитываются в бухгалтерском учете после передачи по такому договору в качестве основных средств, инвестиций в недвижимость, нематериальных активов, кроме имущества, переданного по договору лизинга;
или
получены концессионером во владение и пользование от концедента в рамках договора концессии;
2) находятся на территории Республики Казахстан. Данное условие не применяется к нематериальным активам, машинам и оборудованию;
3) используются налогоплательщиком, применившим преференции, в деятельности, направленной на получение дохода, в том числе путем передачи активов по договору имущественного найма (аренды), кроме активов, переданных по договору лизинга;
4) в налоговом учете амортизационные отчисления и последующие расходы по данным активам не являются прямыми, косвенными или общими расходами, связанными с осуществлением деятельности по контракту (контрактам) на недропользование, кроме контракта на добычу подземных вод у лица, являющегося недропользователем исключительно из-за обладания правом на добычу подземных вод;
5) не являются активами, предназначенными для использования (используемыми) в рамках заключенных в соответствии с законодательством Республики Казахстан в сфере предпринимательства:
инвестиционного приоритетного проекта по инвестиционному контракту,
соглашения об инвестициях;
6) не являются активами, предназначенными для использования (используемыми) в рамках осуществляемых приоритетных видов деятельности участниками специальных экономических зон.
4. Если иное не установлено настоящим пунктом, первоначальная стоимость объекта преференций для целей настоящего параграфа определяется как сумма затрат, понесенных налогоплательщиком по день его признания. К таким затратам относятся затраты на приобретение объекта, его производство, строительство, монтаж и установку, а также другие затраты, увеличивающие его стоимость в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, кроме:
затрат (расходов), указанных в подпунктах 2), 13) и 16) статьи 286 и статье 287 настоящего Кодекса;
амортизационных отчислений;
затрат (расходов), возникающих в бухгалтерском учете и не рассматриваемых как расход в целях налогообложения в соответствии с пунктом 6 статьи 257 настоящего Кодекса.
Первоначальная стоимость объектов преференций, полученных концессионером от концедента во владение и пользование в рамках договора концессии, определяется в соответствии с пунктом 13 статьи 277 настоящего Кодекса.
5. Днем признания объекта преференций является одна из следующих дат:
дата признания актива в бухгалтерском учете в качестве основного средства, инвестиций в недвижимость или нематериального актива в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
дата получения актива во владение и пользование концессионером от концедента в рамках договора концессии.
6. Для целей применения преференций контрольным периодом является период не менее трех налоговых периодов, следующих за налоговым периодом, на который приходится день признания объекта преференций.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Инвестиционные налоговые преференции: Аналитический обзор Статьи 283 Налогового кодекса РК
Данный документ представляет собой подробный анализ положений Статьи 283 Налогового кодекса Республики Казахстан, регулирующей порядок и условия предоставления налоговых преференций для инвестиций.
Исполнительное резюме
Инвестиционные налоговые преференции представляют собой инструмент налогового стимулирования, позволяющий юридическим лицам Республики Казахстан относить на вычеты затраты, формирующие первоначальную стоимость определенных активов. Система преференций строго регламентирована и доступна ограниченному кругу налогоплательщиков, соответствующих установленным критериям. Основная цель данных норм — стимулирование капитальных вложений в здания, оборудование и программное обеспечение при условии их использования в деятельности, приносящей доход, в течение установленного контрольного периода.
Детальный анализ ключевых тем
1. Субъекты и ограничения
Право на преференции имеют юридические лица РК, однако законодательство устанавливает четкий перечень исключений. Преференции недоступны для организаций, которые уже пользуются иными льготными режимами или работают в специфических секторах экономики.
Критерии исключения:
- Участники международного технопарка «Астана Хаб».
- Участники Международного финансового центра «Астана» (МФЦА).
- Производители и реализаторы подакцизных товаров (спирт, алкоголь, табак).
- Налогоплательщики, применяющие специальные налоговые режимы, предусмотренные разделом 16 Кодекса.
2. Объекты преференций и условия их признания
Преференции могут быть применены только к определенным типам активов, классифицируемым как основные фонды.
Перечень объектов:
- Здания и сооружения.
- Машины и оборудование.
- Программное обеспечение.
Для того чтобы актив был признан объектом преференций, он должен одновременно соответствовать ряду условий, представленных в таблице ниже:
| Условие | Детализация |
|---|---|
| Бухгалтерский учет | Актив признан как основное средство, инвестиция в недвижимость или нематериальный актив (МСФО/РК). Также учитываются активы по договорам аренды (кроме лизинга) и концессии. |
| Территориальность | Здания и сооружения должны находиться в РК. Для машин, оборудования и ПО это требование не обязательно. |
| Целевое использование | Использование в деятельности, направленной на получение дохода (включая аренду, но исключая лизинг). |
| Отсутствие пересечений с льготами | Актив не должен использоваться в рамках инвестиционных приоритетных проектов, соглашений об инвестициях или в СЭЗ. |
| Ограничение по недропользованию | Расходы по активу не должны быть связаны с деятельностью по контрактам на недропользование (за исключением добычи подземных вод). |
3. Определение стоимости и временные рамки
Первоначальная стоимость объекта преференций формируется из затрат на приобретение, производство, строительство, монтаж и установку.
Важные нюансы оценки:
- Исключения: В стоимость не включаются амортизационные отчисления и специфические затраты, указанные в статьях 286 и 287 Кодекса.
- Дата признания: Либо дата фиксации актива в бухгалтерском учете, либо дата получения актива концессионером.
- Контрольный период: Налогоплательщик обязан соблюдать условия использования актива в течение не менее трех налоговых периодов, следующих за годом признания объекта.
Ключевые цитаты и контекст
«Инвестиционные налоговые преференции... заключаются в отнесении на вычеты затрат, которые включаются в первоначальную стоимость объекта преференций»
Контекст: Эта цитата определяет саму суть преференции — это не прямое освобождение от налогов, а механизм ускоренного или специфического учета капитальных затрат в качестве вычетов при расчете налогооблагаемой базы.
«Эти активы должны соответствовать одновременно следующим условиям в течение контрольного периода»
Контекст: Законодатель подчеркивает кумулятивный характер требований. Нарушение даже одного из шести условий (например, передача актива в лизинг или использование в рамках СЭЗ) лишает налогоплательщика права на преференцию.
Практические выводы и идеи
На основе анализа Статьи 283 можно выделить следующие ключевые аспекты для налогового планирования:
- Выбор режима: Применение преференций является правом, а не обязанностью («по выбору налогоплательщика»). Необходимо проводить сравнительный анализ эффективности общих вычетов и системы инвестиционных преференций.
- Географическая гибкость для ИТ и оборудования: В отличие от недвижимости, программное обеспечение и оборудование не обязаны физически находиться в Казахстане для получения статуса объекта преференций, что расширяет возможности для цифровизации и технологического оснащения.
- Долгосрочное планирование (Контрольный период): Применение преференций накладывает обязательства на срок более трех лет. Любое изменение профиля использования актива или переход организации в категорию исключений (например, вступление в «Астана Хаб») в этот период может повлечь за собой налоговые риски.
- Разграничение аренды и лизинга: Законодательство четко отделяет обычную аренду (допустима для преференций) от лизинга (запрещен для преференций). Это критически важно при структурировании сделок по использованию сторонних активов.
- Чистота учета затрат: При формировании первоначальной стоимости необходимо тщательно фильтровать расходы, исключая амортизацию и затраты, не признаваемые расходами в целях налогообложения согласно ст. 257 Кодекса.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какие юридические лица Республики Казахстан НЕ имеют права на использование инвестиционных налоговых преференций согласно Статье 283?
Участники международного технологического парка «Астана Хаб».. Закон прямо исключает участников «Астана Хаб» из списка лиц, имеющих право на данные преференции.
Какой из перечисленных активов может быть признан объектом инвестиционных налоговых преференций?
Программное обеспечение.. Программное обеспечение прямо указано в классификаторе основных фондов как один из объектов преференций.
К каким типам активов НЕ применяется требование об обязательном нахождении на территории Республики Казахстан для получения преференций?
Машины, оборудование и нематериальные активы.. Согласно пункту 3, условие нахождения на территории РК не распространяется на эти категории активов.
В чем заключается суть инвестиционных налоговых преференций согласно закону?
В отнесении на вычеты затрат, включенных в первоначальную стоимость объекта.. Пункт 2 статьи определяет преференции как право налогоплательщика списывать на вычеты затраты по объекту преференций.
Какой период времени считается 'контрольным периодом' для целей применения преференций?
Не менее трех налоговых периодов, следующих за периодом признания объекта.. Пункт 6 статьи 283 четко определяет длительность контрольного периода именно таким образом.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 283. Бесплатно.
📊 Инфографика
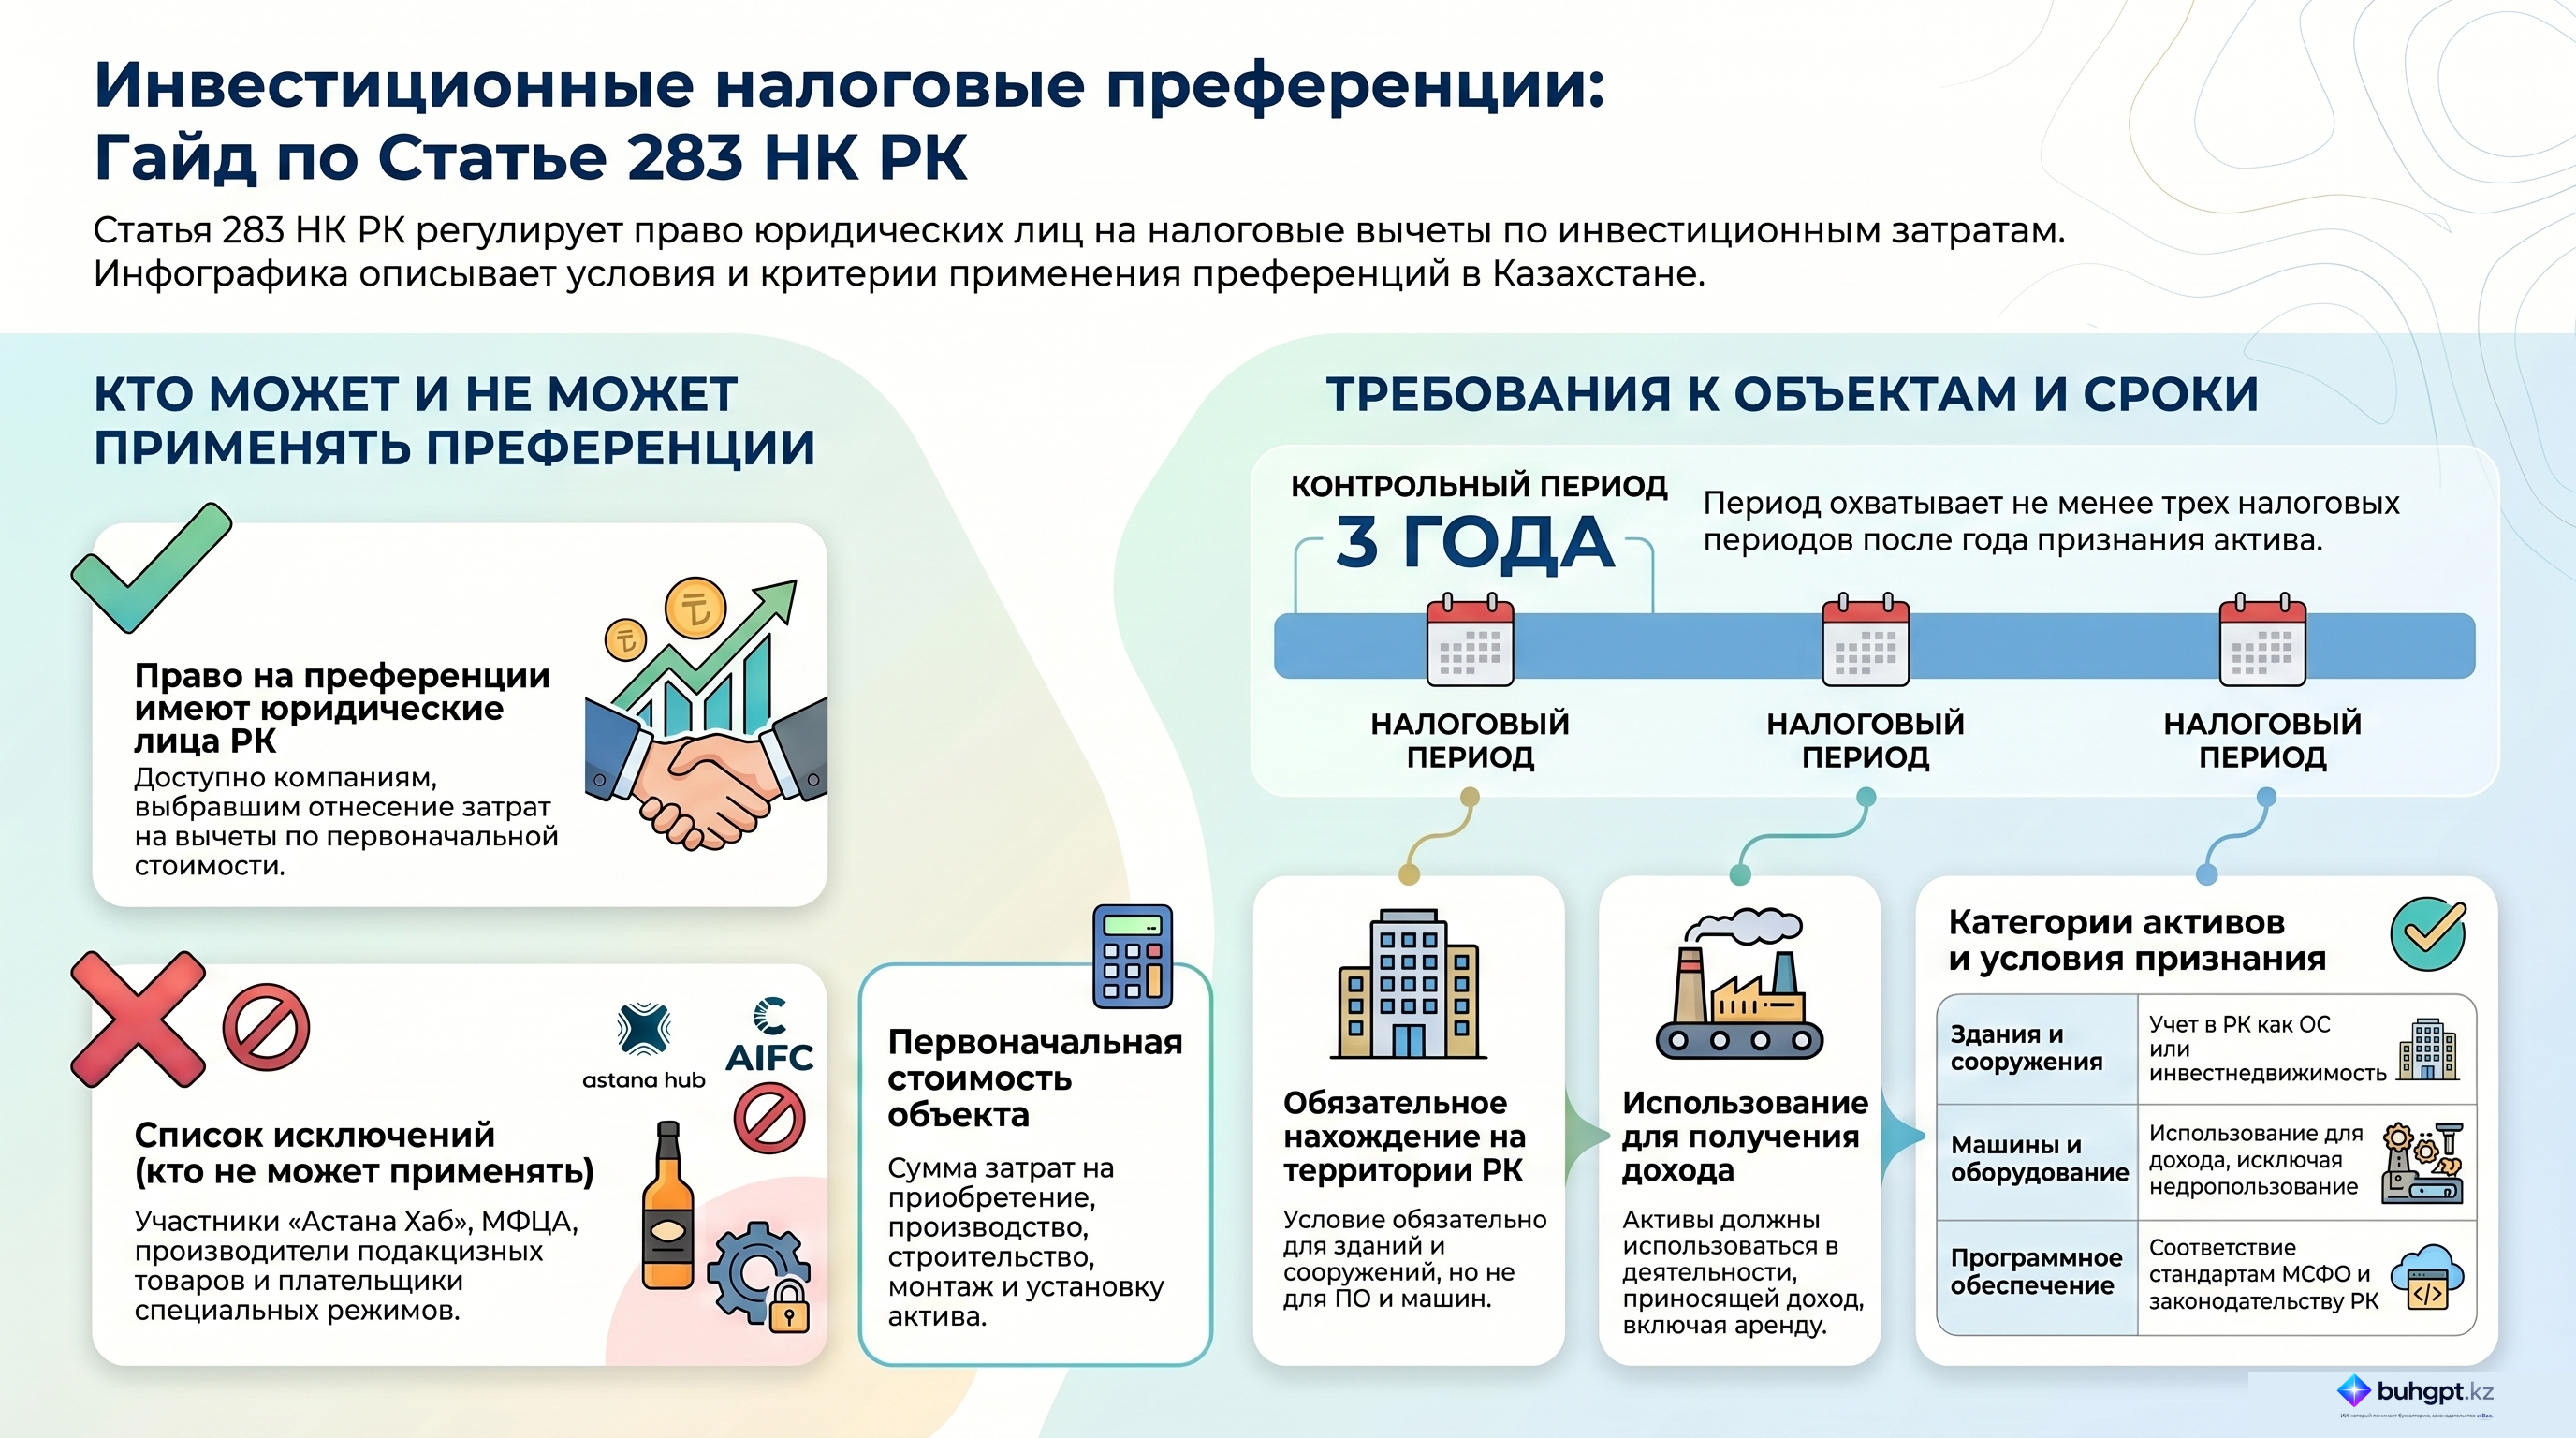
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 283
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления