Статья 272 НК РК 2026 — Вычет налогов и платежей в бюджет
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Если иное не установлено настоящей статьей, в отчетном налоговом периоде вычету подлежат налоги и платежи в бюджет, уплаченные в бюджет Республики Казахстан или иного государства:
1) в отчетном налоговом периоде в пределах начисленных и (или) исчисленных за отчетный налоговый период и (или) налоговые периоды, предшествующие отчетному налоговому периоду;
2) в налоговых периодах, предшествующих отчетному налоговому периоду, в пределах начисленных и (или) исчисленных за отчетный налоговый период.
При этом уплаченные суммы налогов и платежей в бюджет определяются с учетом проведения зачетов в порядке, определенном статьями 122 и 123 настоящего Кодекса.
Исчисление и начисление налогов и платежей в бюджет производятся в соответствии с налоговым законодательством Республики Казахстан или иного государства (для налогов и платежей, уплаченных в бюджет иного государства).
2. Вычету не подлежат:
1) налоги, исключаемые до определения совокупного годового дохода;
2) корпоративный подоходный налог и налоги на доходы (прибыль), аналогичные корпоративному подоходному налогу юридических лиц, уплаченные на территории Республики Казахстан и в других государствах;
3) налоги, уплаченные в государствах с льготным налогообложением;
4) налог на сверхприбыль;
5) альтернативный налог на недропользование.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Статья 272 Налогового кодекса Республики Казахстан (Вычет налогов и платежей из бюджета)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 272 Налогового кодекса Республики Казахстан, регулирующей порядок вычета налогов и платежей, уплаченных в бюджет, при расчете налогооблагаемой базы в отчетном периоде. Основная цель статьи — определить четкие критерии, при которых налоговые выплаты в пользу государства (как Республики Казахстан, так и иностранных государств) могут быть отнесены на вычеты. Документ структурирует условия признания таких расходов, устанавливает временные рамки выплат и перечисляет категории налогов, которые категорически не подлежат вычету.
Детальный анализ ключевых тем
1. Условия и временные рамки отнесения налогов на вычеты
Статья 272 устанавливает гибкую, но строго регламентированную систему учета налоговых платежей, основанную на соотношении периодов оплаты и начисления.
Вычету подлежат налоги и платежи в следующих случаях:
- Текущие и прошлые обязательства: Суммы, уплаченные в текущем (отчетном) периоде, если они были начислены или исчислены за этот же период или за предшествующие налоговые периоды.
- Опережающие платежи: Суммы, фактически уплаченные в прошлых налоговых периодах, если они соответствуют начислениям (исчислениям) текущего отчетного периода.
Важным механизмом является определение сумм с учетом зачетов, порядок которых зафиксирован в статьях 122 и 123 Налогового кодекса.
2. Географический охват и законодательная база
Норма распространяется не только на внутренние платежи, но и на международную деятельность налогоплательщика:
- Юрисдикция: К вычету принимаются налоги, уплаченные как в бюджет Республики Казахстан, так и в бюджеты других государств.
- Методология исчисления: Для налогов, уплаченных за рубежом, расчет и начисление должны производиться в соответствии с законодательством того государства, где произведена оплата. Для внутренних платежей применяется исключительно налоговое законодательство РК.
3. Ограничения и запреты на вычеты (Исключения)
Законодательство четко разграничивает налоги, которые могут уменьшать налогооблагаемую базу, и те, которые не подлежат вычету ни при каких обстоятельствах. В таблицу ниже сведены категории налогов, не подлежащих вычету согласно Статье 272:
| Категория исключения | Описание / Тип налога |
|---|---|
| Доходные исключения | Налоги, которые исключаются до определения совокупного годового дохода. |
| Подоходные налоги | Корпоративный подоходный налог (КПН) и любые аналогичные налоги на доходы или прибыль (как в РК, так и за рубежом). |
| Преференциальные зоны | Любые налоги, уплаченные в государствах с льготным налогообложением. |
| Специальные налоги на недропользование | Налог на сверхприбыль и альтернативный налог на недропользование. |
Важные цитаты и контекст
«Вычету подлежат налоги и платежи, уплаченные в бюджет Республики Казахстан или другого государства, если они соответствуют определенным условиям».
- Контекст: Это фундаментальное правило Статьи 272, устанавливающее право налогоплательщика на уменьшение налоговой нагрузки на сумму уже произведенных обязательных платежей, при условии соблюдения временных и методологических рамок.
«Суммы налогов и платежей определяются с учетом зачетов в порядке, установленном статьями 122 и 123 Налогового кодекса».
- Контекст: Указывает на необходимость комплексного подхода к расчету. Вычет производится не просто от «бумажной» суммы начисления, а от фактического сальдо после проведения всех предусмотренных законом зачетов.
Ключевые выводы
На основе анализа Статьи 272 можно выделить следующие стратегические аспекты для налогового учета:
- Синхронизация выплат и начислений: Необходимо строго отслеживать соответствие фактически уплаченных сумм периодам их начисления. Налоги, уплаченные «авансом» в прошлых периодах, могут быть законно заявлены к вычету только тогда, когда по ним возникнет начисление в отчетном периоде.
- Анализ иностранных налоговых юрисдикций: При ведении деятельности за рубежом крайне важно убедиться, что страна оплаты не входит в список государств с льготным налогообложением («налоговые гавани»), так как платежи в такие бюджеты не могут быть приняты к вычету в РК.
- Исключение специфических налогов: При формировании налоговой отчетности из состава вычетов должны быть безоговорочно исключены корпоративный подоходный налог, налог на сверхприбыль и альтернативный налог на недропользование, независимо от факта их уплаты.
- Соблюдение методологии: Расчет налогов для иностранных вычетов должен базироваться на праве иностранного государства, что требует наличия подтверждающих документов, соответствующих зарубежному законодательству.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие налоги и платежи подлежат вычету из бюджета согласно статье 272 Налогового кодекса РК?
Уплаченные в бюджет Республики Казахстан или другого государства при соблюдении определенных условий.. Норма статьи предусматривает возможность вычета налогов, уплаченных как в национальный бюджет, так и в бюджеты иностранных государств, если они соответствуют критериям исчисления и начисления.
В каких пределах подлежат вычету налоги, уплаченные в отчетном налоговом периоде?
В пределах начисленных (исчисленных) сумм за отчетный и (или) предыдущие периоды.. Вычет ограничен суммами обязательств, которые были официально начислены в текущем или прошлых периодах.
Можно ли отнести на вычеты налоги, уплаченные в предыдущих налоговых периодах?
Да, если они уплачены в пределах сумм, начисленных за отчетный период.. Кодекс допускает перенос вычета по суммам, уплаченным ранее, если соответствующее начисление произошло в текущем отчетном периоде.
На основании какого законодательства должно производиться исчисление налогов, уплаченных в бюджет другого государства, для признания их вычета?
В соответствии с налоговым законодательством этого другого государства.. Для иностранных налогов легитимность начисления подтверждается нормами той юрисдикции, где возникло обязательство.
Подлежит ли вычету корпоративный подоходный налог (КПН), уплаченный на территории РК?
Нет, КПН и аналогичные налоги на доходы не подлежат вычету.. Законодатель исключает налоги на прибыль (доход) из состава вычетов, так как они уплачиваются уже после определения налогооблагаемой базы.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 272. Бесплатно.
📊 Инфографика
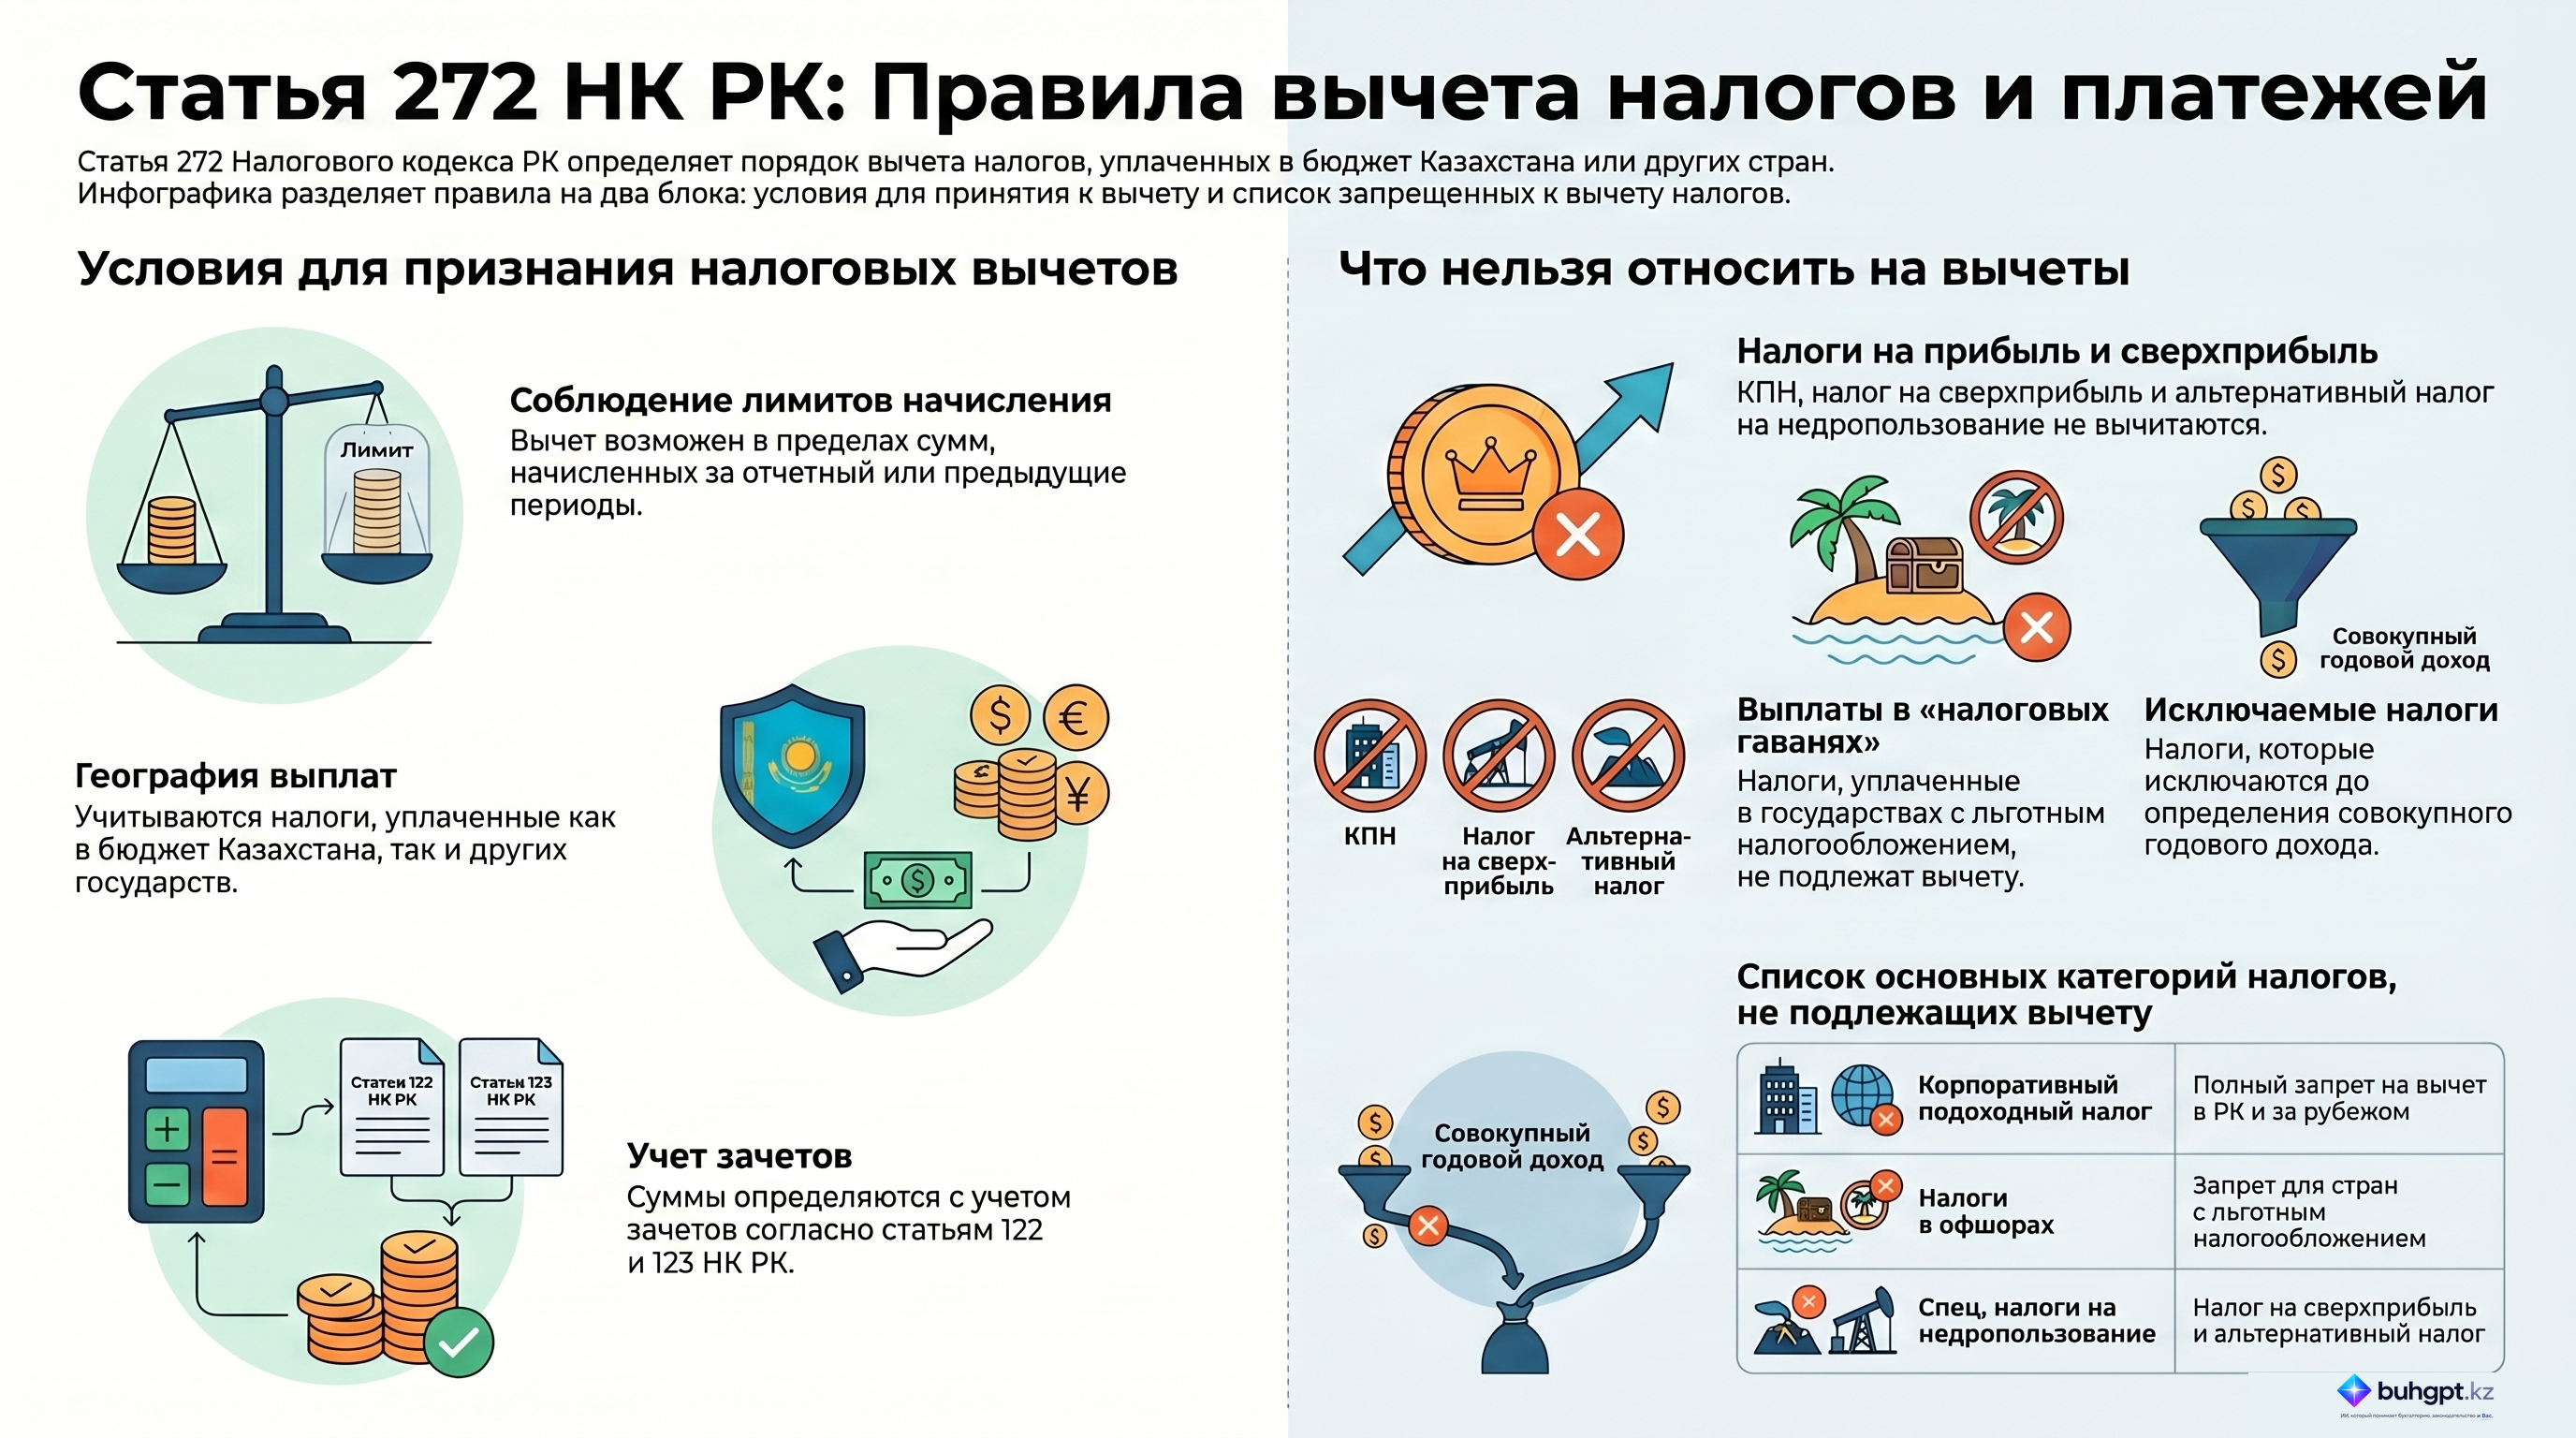
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления