Статья 260 НК РК 2026 — Вычет сумм компенсаций при командировках
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
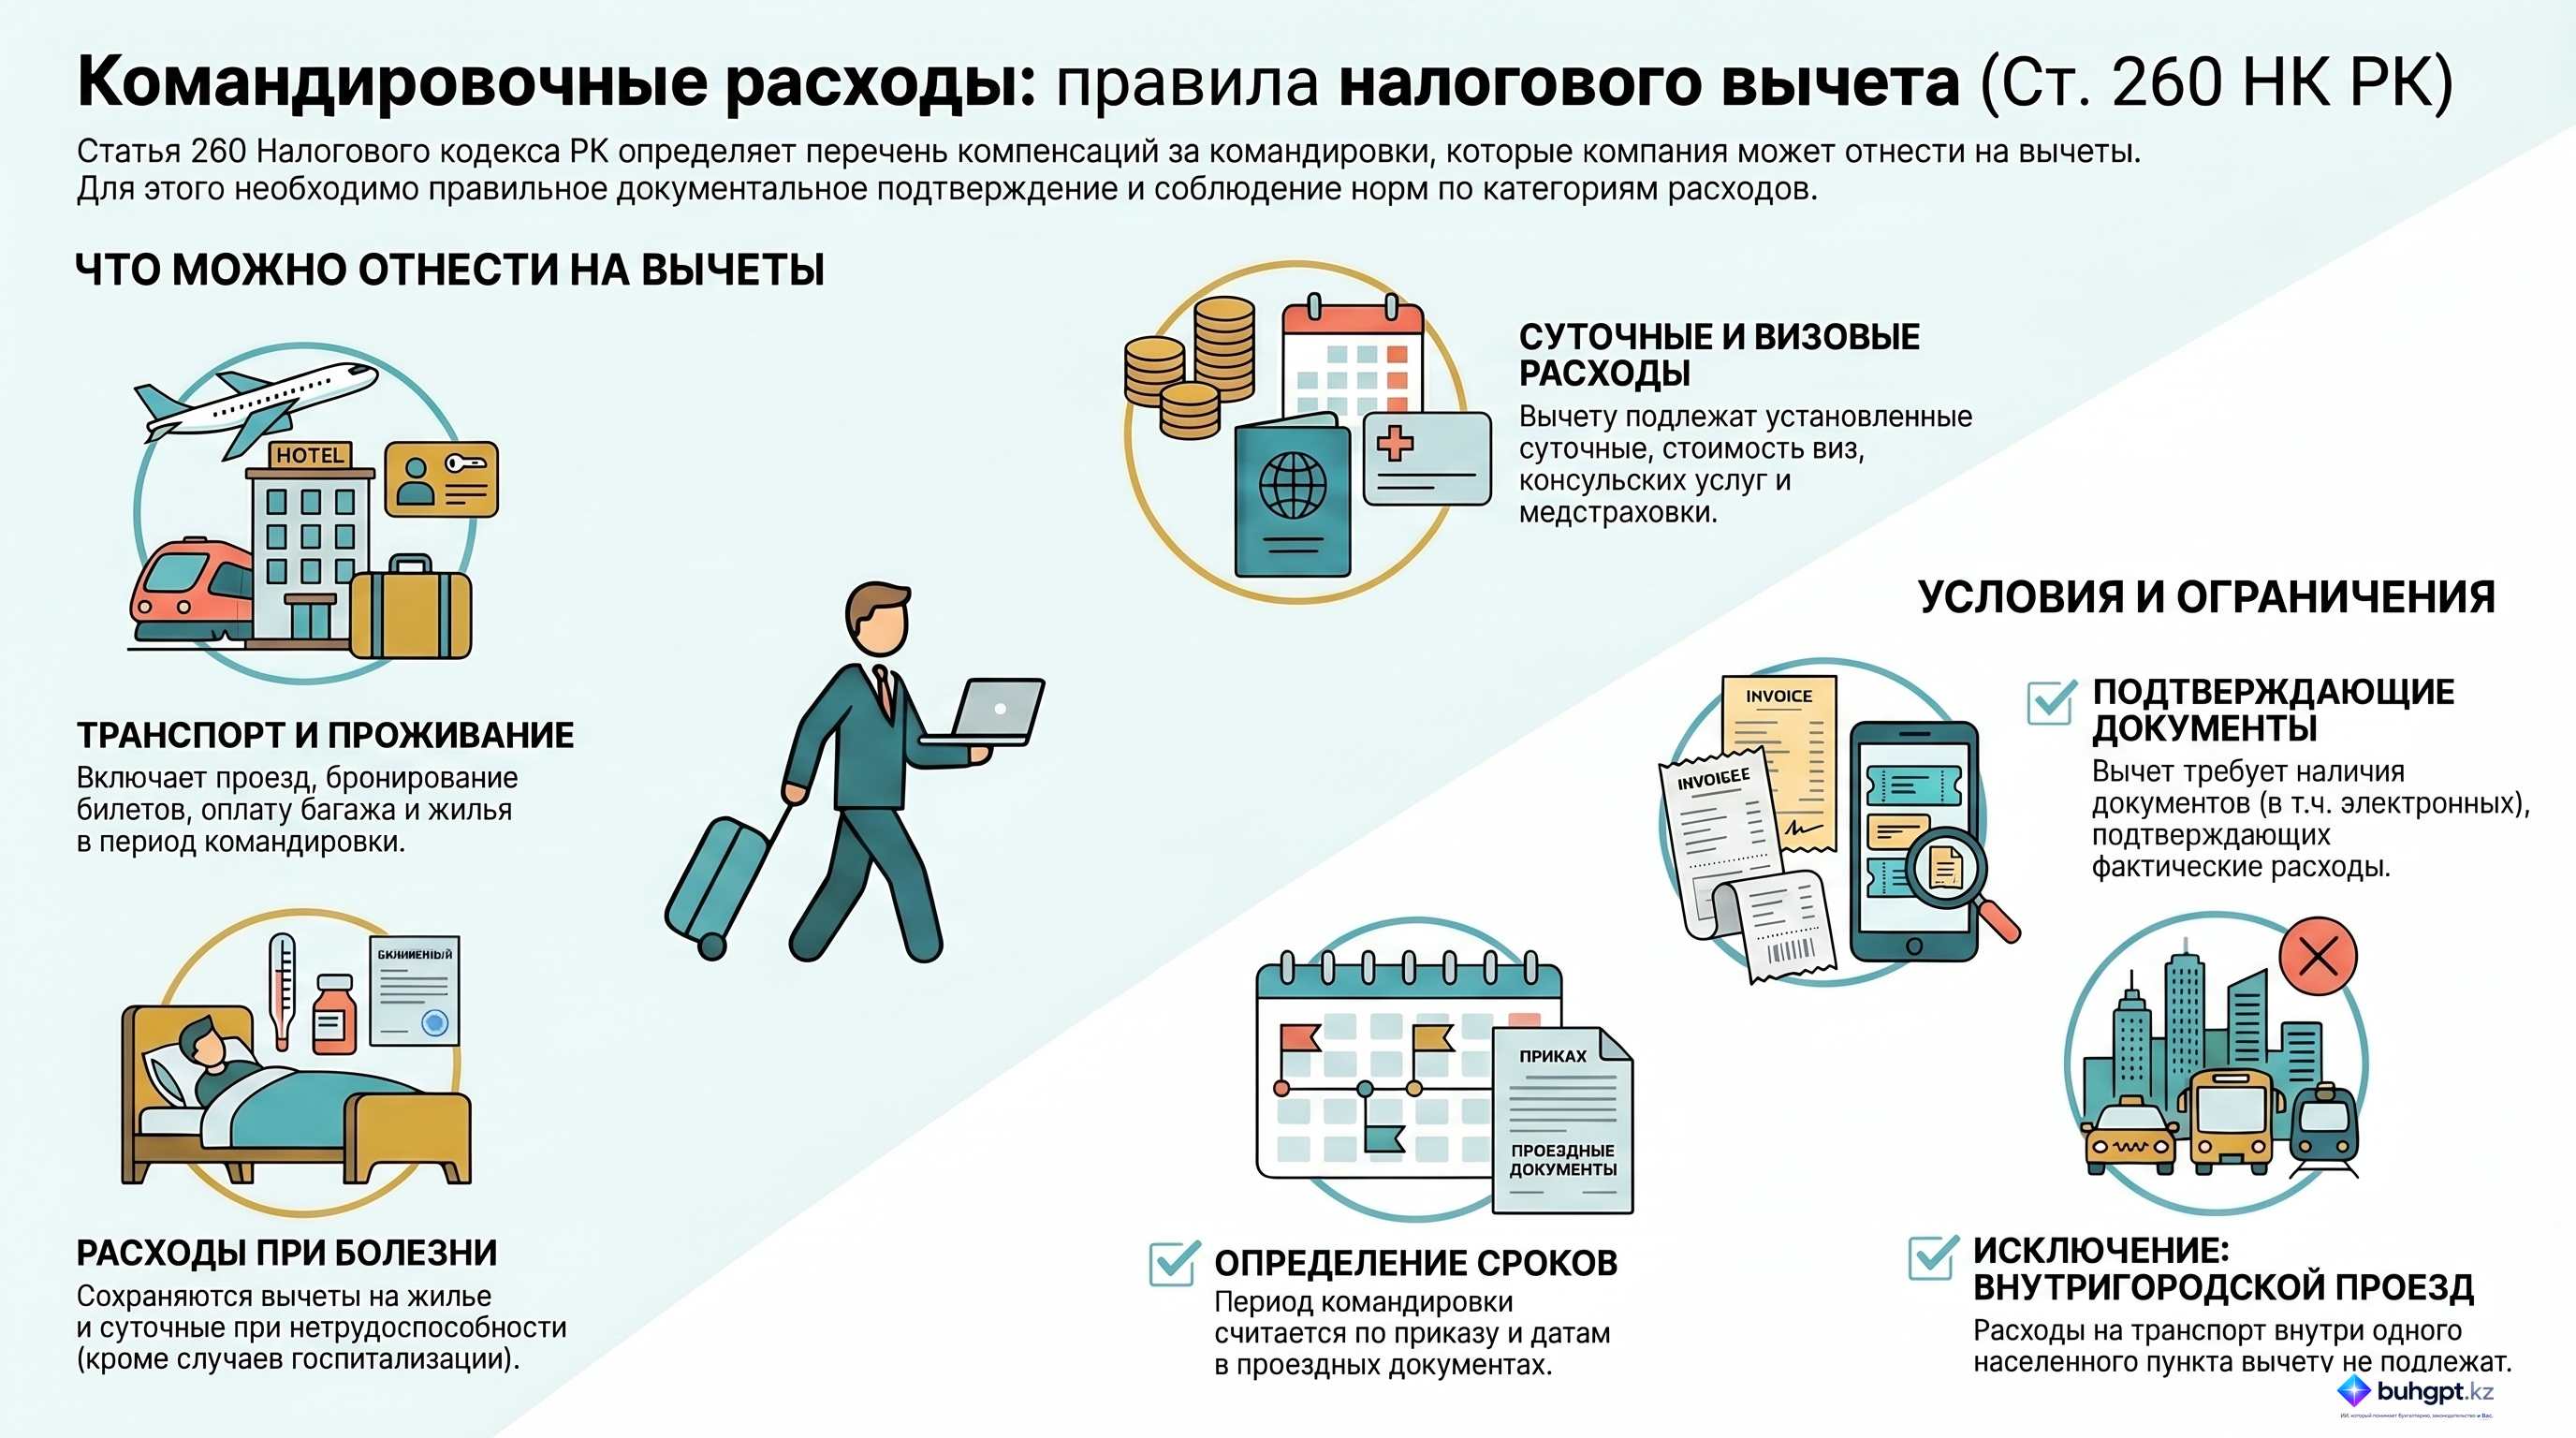
1. Компенсации при командировках подлежат вычету в виде расходов на:
1) проезд к месту командировки и обратно, включая оплату расходов за бронь и багаж;
2) проживание вне места постоянной работы работника в течение времени нахождения в командировке, включая оплату расходов за бронь;
3) суточные в размере, установленном по решению налогоплательщика, выплачиваемые работнику за время нахождения в командировке;
4) оформление разрешений на въезд и выезд (визы) (стоимость визы, консульских услуг, обязательного медицинского страхования).
Вычет производится на основании документов, подтверждающих расходы, указанные в подпунктах 1) – 4) настоящего пункта, в том числе оформленных в электронной форме.
Расходы по проезду в пределах одного населенного пункта не относятся к расходам, предусмотренным настоящей статьей.
При временной нетрудоспособности командированного работника расходы на его проживание и суточные (кроме случаев, когда командированный работник находится на стационарном лечении) подлежат отнесению на вычеты.
2. В целях пункта 1 настоящей статьи:
1) местом командировки является место назначения, указанное в приказе или распоряжении работодателя о направлении работника в командировку, в котором работником выполняются трудовые обязанности, осуществляется его обучение, повышение квалификации или переподготовка;
2) время нахождения в командировке определяется на основании:
приказа или распоряжения работодателя о направлении работника в командировку;
количества дней командировки, исходя из дат выбытия к месту командировки и прибытия обратно, указанных в документах, подтверждающих проезд, включая даты выбытия и прибытия. При отсутствии таких документов количество дней командировки определяется исходя из других документов, подтверждающих дату выбытия к месту командировки и (или) дату прибытия обратно, предусмотренных налоговой учетной политикой налогоплательщика.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок вычета сумм компенсаций за командировки (Статья 260 Налогового кодекса РК)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 260 Налогового кодекса Республики Казахстан, регламентирующей порядок налогового вычета компенсаций, выплачиваемых работникам в связи с командировками. Основная цель статьи — определить перечень допустимых расходов, условия их признания и требования к документальному подтверждению для корректного формирования налогооблагаемой базы. Документ структурирует ключевые категории расходов, уточняет правила определения сроков командировки и выделяет специфические условия, такие как случаи временной нетрудоспособности.
Детальный анализ ключевых тем
1. Категории расходов, подлежащих вычету
Согласно Статье 260, налогоплательщик имеет право на вычет следующих видов компенсационных выплат:
| Категория расходов | Детализация |
|---|---|
| Проезд | Расходы на проезд к месту командировки и обратно, включая затраты на бронирование билетов и оплату багажа. |
| Проживание | Затраты на жилье вне места постоянной работы, включая оплату бронирования. |
| Суточные | Выплаты за время нахождения в командировке в размере, который устанавливается самим налогоплательщиком. |
| Оформление виз | Прямые расходы на получение виз, оплату консульских услуг и обязательное медицинское страхование. |
2. Требования к документальному подтверждению
Для правомерного применения вычета принципиально важным является соблюдение процедурных и документальных норм:
- Наличие подтверждающих документов: Все произведенные расходы должны быть подкреплены соответствующими документами, при этом допускается использование электронных форм документов.
- Определение сроков: Продолжительность командировки фиксируется на основании приказа работодателя. Количество дней рассчитывается по датам выбытия и прибытия, указанным в проездных документах.
- Альтернативное подтверждение: В случае отсутствия проездных документов, количество дней пребывания в командировке определяется на основании иных документов, согласно утвержденной налоговой учетной политике предприятия.
3. Особые условия и ограничения
Статья вводит ряд важных исключений и уточнений:
- Внутригородской транспорт: Расходы на проезд внутри одного населенного пункта (в месте командировки) не подлежат вычету.
- Временная нетрудоспособность: Если работник заболел во время командировки, расходы на проживание и суточные продолжают учитываться в качестве вычета.
- Исключение по лечению: Вычет по проживанию и суточным не применяется за периоды, когда командированный работник находился на стационарном лечении.
Ключевые цитаты с контекстом
"Местом командировки считается место назначения, указанное в приказе работодателя, где работник выполняет свои трудовые обязанности или проходит обучение."
- Контекст: Данное определение является базовым для разграничения командировочных расходов от иных видов перемещений сотрудника и устанавливает связь между приказом и фактическим местом выполнения задач.
"Вычет может быть произведен на следующие расходы: ... суточные, выплачиваемые работнику за время нахождения в командировке, в размере, установленном налогоплательщиком."
- Контекст: Эта норма предоставляет налогоплательщику право самостоятельно определять размер суточных, которые будут приниматься к вычету, фиксируя их во внутренних актах организации.
"Расходы на проезд внутри одного населенного пункта не подлежат вычету."
- Контекст: Прямое ограничение, которое необходимо учитывать бухгалтерии при проверке авансовых отчетов и исключении нецелевых для данного налогового режима трат.
Практические выводы и рекомендации
На основании анализа Статьи 260 можно выделить следующие ключевые действия для обеспечения налоговой комплаентности:
- Формирование внутренней политики: Налогоплательщику необходимо четко зафиксировать размер суточных в своих внутренних документах (приказах или учетной политике), так как кодекс оставляет это право за работодателем.
- Контроль документации: Обеспечить сбор и хранение не только приказов о командировании, но и всех первичных документов (включая электронные билеты и чеки за багаж/бронь), так как они являются первичным основанием для определения сроков командировки.
- Разграничение транспортных расходов: При обработке отчетности следует строго отделять расходы на междугородний/международный проезд от затрат на такси или общественный транспорт внутри города назначения, так как последние не могут быть включены в вычет.
- Учет медицинских факторов: В случае болезни сотрудника необходимо запрашивать подтверждение типа лечения (амбулаторное или стационарное), чтобы корректно рассчитать сумму вычета по проживанию и суточным.
- Налоговая учетная политика (НУП): В НУП организации должен быть прописан четкий алгоритм определения дней командировки на случай утери проездных документов, чтобы избежать споров с налоговыми органами.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какие из перечисленных расходов на проезд подлежат вычету согласно статье 260?
Проезд к месту командировки и обратно, включая бронь и багаж.. Статья прямо включает расходы на проезд, бронирование билетов и оплату багажа в состав вычетов.
Как определяется количество дней нахождения в командировке при наличии проездных документов?
На основе дат выбытия и прибытия, указанных в проездных документах, и приказа работодателя.. Срок командировки исчисляется исходя из дат в транспортных документах при наличии соответствующего приказа.
Подлежат ли вычету расходы на проживание, если работник заболел во время командировки?
Да, за исключением случаев нахождения на стационарном лечении.. Норма допускает учет расходов на проживание при нетрудоспособности, если работник не лечится в стационаре.
Что считается 'местом командировки' согласно пункту 1 статьи 260?
Место назначения, указанное в приказе работодателя.. Место выполнения обязанностей или обучения фиксируется в официальном распорядительном документе работодателя.
Как определяется количество дней командировки, если проездные документы отсутствуют?
На основе других подтверждающих документов согласно налоговой учетной политике.. При потере билетов налогоплательщик вправе использовать иные доказательства, предусмотренные его учетной политикой.
🃏 Карточки самопроверки
60 карточек для запоминания ключевых положений статьи 260. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 260
- Командировочные в 2026 году: суточные, нормы и налогообложение
- Возврат НДС в 2026 году: кто имеет право и как получить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления