Статья 249 НК РК 2026 — Доход от нецелевого использования средств ликвидационного фонда полигонов захоронения отходов
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
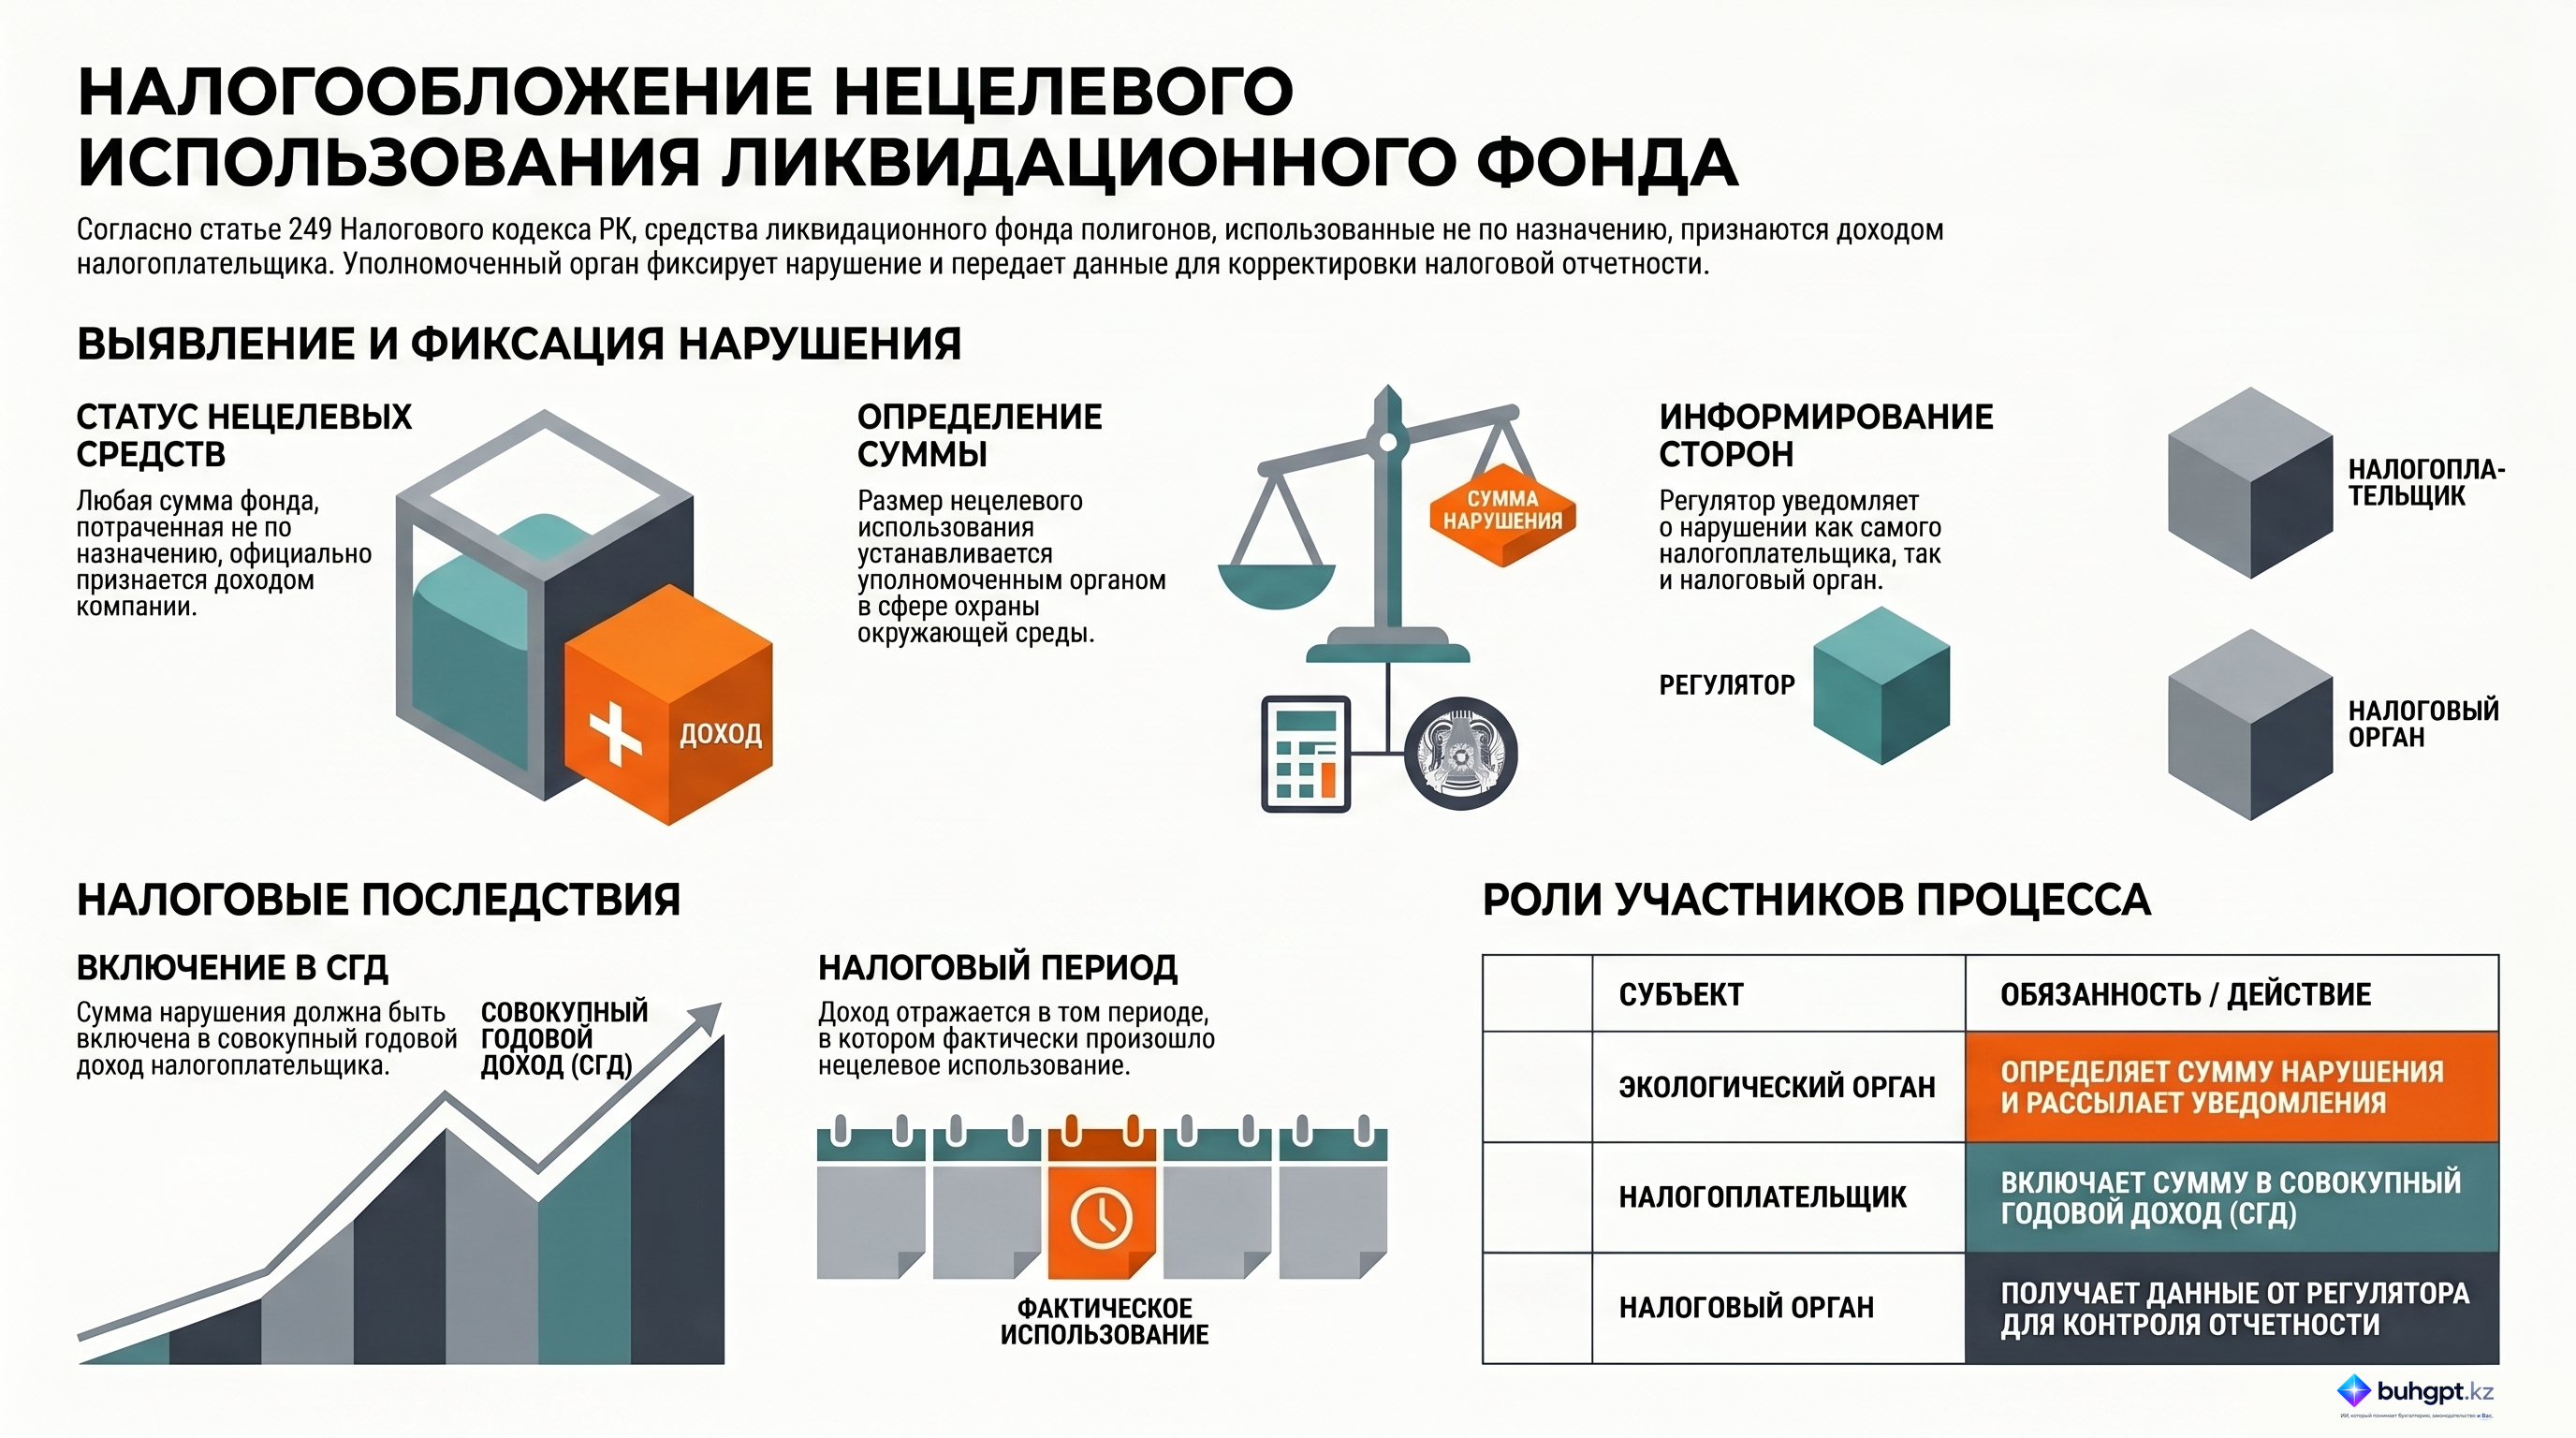
Сумма установленного уполномоченным органом в области охраны окружающей среды нецелевого использования налогоплательщиком средств ликвидационного фонда полигонов захоронения отходов признается доходом от нецелевого использования средств ликвидационного фонда полигонов захоронения отходов и подлежит включению в совокупный годовой доход налогоплательщика того налогового периода, в котором было допущено такое использование.
Уполномоченный орган в области охраны окружающей среды устанавливает сумму нецелевого использования средств ликвидационного фонда полигонов захоронения отходов и направляет сведения налогоплательщикам и в налоговый орган.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение доходов от нецелевого использования средств ликвидационного фонда полигонов захоронения отходов
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 249 Налогового кодекса Республики Казахстан. Основное внимание уделяется правовым последствиям нецелевого использования средств, зарезервированных в ликвидационном фонде полигонов для захоронения отходов. Согласно законодательству, любые средства, использованные не по назначению, признаются доходом налогоплательщика и подлежат включению в совокупный годовой доход (СГД) для последующего налогообложения. Документ определяет роль уполномоченного органа в сфере охраны окружающей среды как контролирующей инстанции, ответственной за выявление нарушений и информирование налоговых служб.
Подробный анализ ключевых тем
1. Правовая природа дохода от нецелевого использования
Центральным аспектом Статьи 249 является переквалификация средств ликвидационного фонда. В случае, если средства, предназначенные исключительно для ликвидации последствий эксплуатации полигонов, расходуются на иные цели, они теряют свой целевой статус и юридически признаются доходом.
- Определение суммы: Размер дохода не устанавливается налогоплательщиком самостоятельно, а определяется уполномоченным органом в области охраны окружающей среды.
- Классификация: Данный доход в обязательном порядке включается в совокупный годовой доход налогоплательщика.
2. Временные рамки налогового учета
Статья четко регламентирует период, в котором выявленный доход должен быть отражен в налоговой отчетности.
- Период признания: Доход должен быть включен в СГД именно в том налоговом периоде, в котором было зафиксировано (совершено) нецелевое использование средств. Это исключает возможность переноса налоговых обязательств на будущие периоды.
3. Механизм межведомственного взаимодействия
Реализация данной нормы опирается на взаимодействие между экологическим ведомством и налоговыми органами:
- Выявление: Уполномоченный орган в сфере охраны окружающей среды устанавливает факт и сумму нецелевого использования.
- Уведомление: Информация о нарушении передается одновременно двум сторонам:
- Налогоплательщику (для корректировки налоговой отчетности);
- Налоговому органу (для осуществления контроля и администрирования).
Ключевые цитаты и их контекст
| Цитата из источника | Контекст и значение |
|---|---|
| «Сумма... в результате нецелевого использования средств ликвидационного фонда... считается доходом от такого использования». | Устанавливает прямую связь между нарушением целевого назначения фонда и возникновением налогового обязательства. |
| «Этот доход должен быть включен в совокупный годовой доход налогоплательщика в том налоговом периоде, когда произошло нецелевое использование». | Определяет строгие правила бухгалтерского и налогового учета выявленных сумм, привязывая их к дате совершения нарушения. |
| «Уполномоченный орган... передает информацию как налогоплательщикам, так и в налоговый орган». | Описывает обязательный процедурный шаг, обеспечивающий прозрачность процесса и информированность фискальных служб. |
Практические выводы
На основе анализа Статьи 249 Налогового кодекса РК можно выделить следующие критически важные аспекты для субъектов, эксплуатирующих полигоны захоронения отходов:
- Строгий целевой контроль: Любое отступление от целевого назначения средств ликвидационного фонда влечет за собой немедленное увеличение налогооблагаемой базы.
- Внешний аудит: Сумма нарушения определяется внешним государственным регулятором (экологическим ведомством), что минимизирует возможность оспаривания размера дохода внутри корпоративного учета без официальных процедур.
- Риск двойного контроля: Субъект попадает в поле зрения сразу двух государственных структур — экологической инспекции и налоговой службы, что повышает риски применения штрафных санкций при обнаружении несоответствий.
- Необходимость превентивного мониторинга: Организациям необходимо обеспечивать детальное документирование всех расходов из ликвидационного фонда, чтобы избежать их классификации как «нецелевых» в ходе проверок уполномоченным органом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что именно признается доходом согласно Статье 249 Налогового кодекса РК?
Сумма нецелевого использования средств, установленная уполномоченным органом.. Доходом признается конкретная сумма, определенная экологическим ведомством как использованная не по назначению.
В какой налоговый период необходимо включить доход от нецелевого использования средств ликвидационного фонда?
В период, когда произошло фактическое нецелевое использование средств.. Налоговый кодекс привязывает момент признания дохода непосредственно к периоду совершения неправомерного действия.
Какой орган ответственен за определение суммы нецелевого использования средств фонда?
Уполномоченный орган в области охраны окружающей среды.. Именно профильное экологическое ведомство обладает полномочиями контролировать целевое назначение средств фонда.
Кому уполномоченный орган обязан передать информацию о выявленном факте нецелевого использования?
И налогоплательщику, и в налоговый орган.. Закон требует одновременного информирования обеих сторон для обеспечения прозрачности и исполнения налоговых обязательств.
В состав какого показателя включается доход от нецелевого использования средств ликвидационного фонда?
В совокупный годовой доход (СГД) налогоплательщика.. Согласно кодексу, такие суммы увеличивают общую базу доходов, подлежащих налогообложению за год.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 249. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления