Статья 246 НК РК 2026 — Безвозмездно полученное имущество
Глава 25. СОВОКУПНЫЙ ГОДОВОЙ ДОХОД · все статьи главы
Официальный текст статьи
1. Если иное не установлено статьей 242 настоящего Кодекса, стоимость любого имущества, в том числе работ и услуг, полученного налогоплательщиком безвозмездно, является его доходом.
К доходу в виде безвозмездно полученного имущества у участника юридического лица в том числе относится увеличение вклада в уставный капитал такого юридического лица путем увеличения уставного капитала юридического лица за счет прироста стоимости от переоценки в составе собственного капитала такого юридического лица.
2. Доход в виде безвозмездно полученного имущества, в том числе работ и услуг, признается в налоговом периоде, в котором такое имущество получено, работы выполнены, услуги оказаны.
3. Размер дохода в виде безвозмездно полученного имущества, в том числе работ и услуг, определяется по данным бухгалтерского учета в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, но не ниже стоимости, указанной в документе, оформленном в связи с передачей такого имущества, с учетом налога на добавленную стоимость, указанного в документах передающей стороны.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Налогообложение безвозмездно полученного имущества в Республике Казахстан (Статья 246 НК РК)
Данный документ представляет собой подробный анализ положений статьи 246 Налогового кодекса Республики Казахстан, регулирующей вопросы признания и оценки дохода от безвозмездно полученного имущества, работ и услуг.
Исполнительное резюме
Согласно налоговому законодательству Республики Казахстан, любое имущество, а также работы и услуги, полученные налогоплательщиком на безвозмездной основе, признаются его доходом и подлежат налогообложению, за исключением специфических случаев, предусмотренных сопутствующими нормами (статья 242 НК РК). Регламент устанавливает четкие правила определения момента признания такого дохода и методику оценки его стоимости, опираясь как на данные бухгалтерского учета, так и на первичную документацию передающей стороны.
Анализ ключевых тематических блоков
На основе статьи 246 НК РК можно выделить четыре основных направления, определяющих порядок работы с безвозмездными поступлениями.
1. Объект налогообложения и сфера применения
Законодательство трактует понятие «имущество» максимально широко. В категорию дохода от безвозмездных поступлений включаются:
- Материальное имущество.
- Выполненные работы.
- Оказанные услуги.
Важное исключение: Положения статьи 246 применяются в том случае, если иное не установлено статьей 242 Налогового кодекса.
2. Специфика уставного капитала
Особое внимание уделяется операциям, связанным с собственным капиталом юридического лица. К доходу от безвозмездно полученного имущества приравнивается:
- Увеличение вклада в уставный капитал, если оно произошло за счет прироста стоимости от переоценки, отраженного в собственном капитале.
3. Временные рамки признания дохода
Определение налогового периода, в котором возникает обязательство по уплате налога, зависит от типа полученного блага:
- Для имущества: период фактического получения.
- Для работ: период фактического выполнения.
- Для услуг: период фактического оказания.
4. Методология определения размера дохода
Размер дохода не может быть определен произвольно. Установлена строгая иерархия методов оценки:
| Параметр оценки | Основание/Условие |
|---|---|
| Базовый метод | Данные бухгалтерского учета в соответствии с МСФО или законодательством РК о бухгалтерском учете и финансовой отчетности. |
| Минимальный порог | Стоимость не может быть ниже указанной в актах приема-передачи или иных документах. |
| Учет НДС | При сравнении стоимости с документами передающей стороны обязательно учитывается налог на добавленную стоимость, указанный в этих документах. |
Значимые цитаты и контекст
Ниже приведены ключевые положения статьи 246 с пояснением их юридической значимости:
«Стоимость любого имущества, включая работы и услуги, полученного налогоплательщиком безвозмездно, является его доходом».
- Контекст: Это основополагающая норма, которая исключает возможность получения активов без возникновения налоговых обязательств, если это не оговорено специальными статьями.
«Размер дохода... не может быть ниже стоимости, указанной в документах, оформленных при передаче имущества, с учетом налога на добавленную стоимость...»
- Контекст: Данное уточнение служит защитным механизмом для бюджета, предотвращая занижение налоговой базы через манипуляцию данными бухгалтерского учета. Сумма в первичных документах с учетом НДС является «нижней границей» налогооблагаемого дохода.
Стратегические выводы и рекомендации
На основании анализа положений статьи 246 НК РК можно сформулировать следующие выводы:
- Синхронизация учета: Необходимо обеспечивать строгое соответствие данных налогового учета стандартам МСФО или национальному законодательству о бухгалтерском учете, так как именно они являются первичной базой для оценки дохода.
- Контроль первичной документации: При получении безвозмездного имущества критически важно проверять стоимость, указанную передающей стороной. Наличие НДС в документах передающей стороны напрямую увеличивает размер признаваемого дохода у получателя.
- Мониторинг переоценки капитала: Юридическим лицам следует учитывать, что внутренние бухгалтерские операции по переоценке, ведущие к росту вкладов в уставный капитал, могут быть квалифицированы как доход от безвозмездно полученного имущества.
- Своевременность фиксации: Доход должен быть отражен в том же налоговом периоде, когда был подписан акт выполненных работ или фактически получено имущество, чтобы избежать штрафных санкций за несвоевременное признание налогооблагаемой базы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно статье $246$ Налогового кодекса РК, что именно, помимо имущества, признается доходом при безвозмездном получении?
Работы и услуги. Законодательство приравнивает результаты выполненных работ и оказанные услуги к безвозмездно полученному имуществу для целей налогообложения.
В какой момент налогоплательщик обязан признать доход от безвозмездно полученных работ или услуг?
В налоговом периоде, когда работы были выполнены или услуги оказаны. Доход признается по факту фактического исполнения работ или оказания услуг в соответствующем периоде.
Как влияет увеличение вклада в уставный капитал за счет переоценки на налогооблагаемый доход юридического лица?
Считается доходом от безвозмездно полученного имущества. Увеличение вклада за счет прироста стоимости от переоценки в собственном капитале признается объектом налогообложения согласно статье $246$.
Каким образом определяется размер дохода от безвозмездно полученного имущества в налоговых целях?
На основании данных бухгалтерского учета по МСФО или законодательству РК. Размер дохода базируется на учетных принципах, установленных международными стандартами или национальным законом о бухучете.
Может ли размер признанного дохода быть ниже стоимости, указанной в передаточных документах?
Нет, он не может быть ниже стоимости с учетом НДС из документов. Стоимость в первичных документах с учетом налога на добавленную стоимость является минимальным порогом для признания дохода.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 246. Бесплатно.
📊 Инфографика
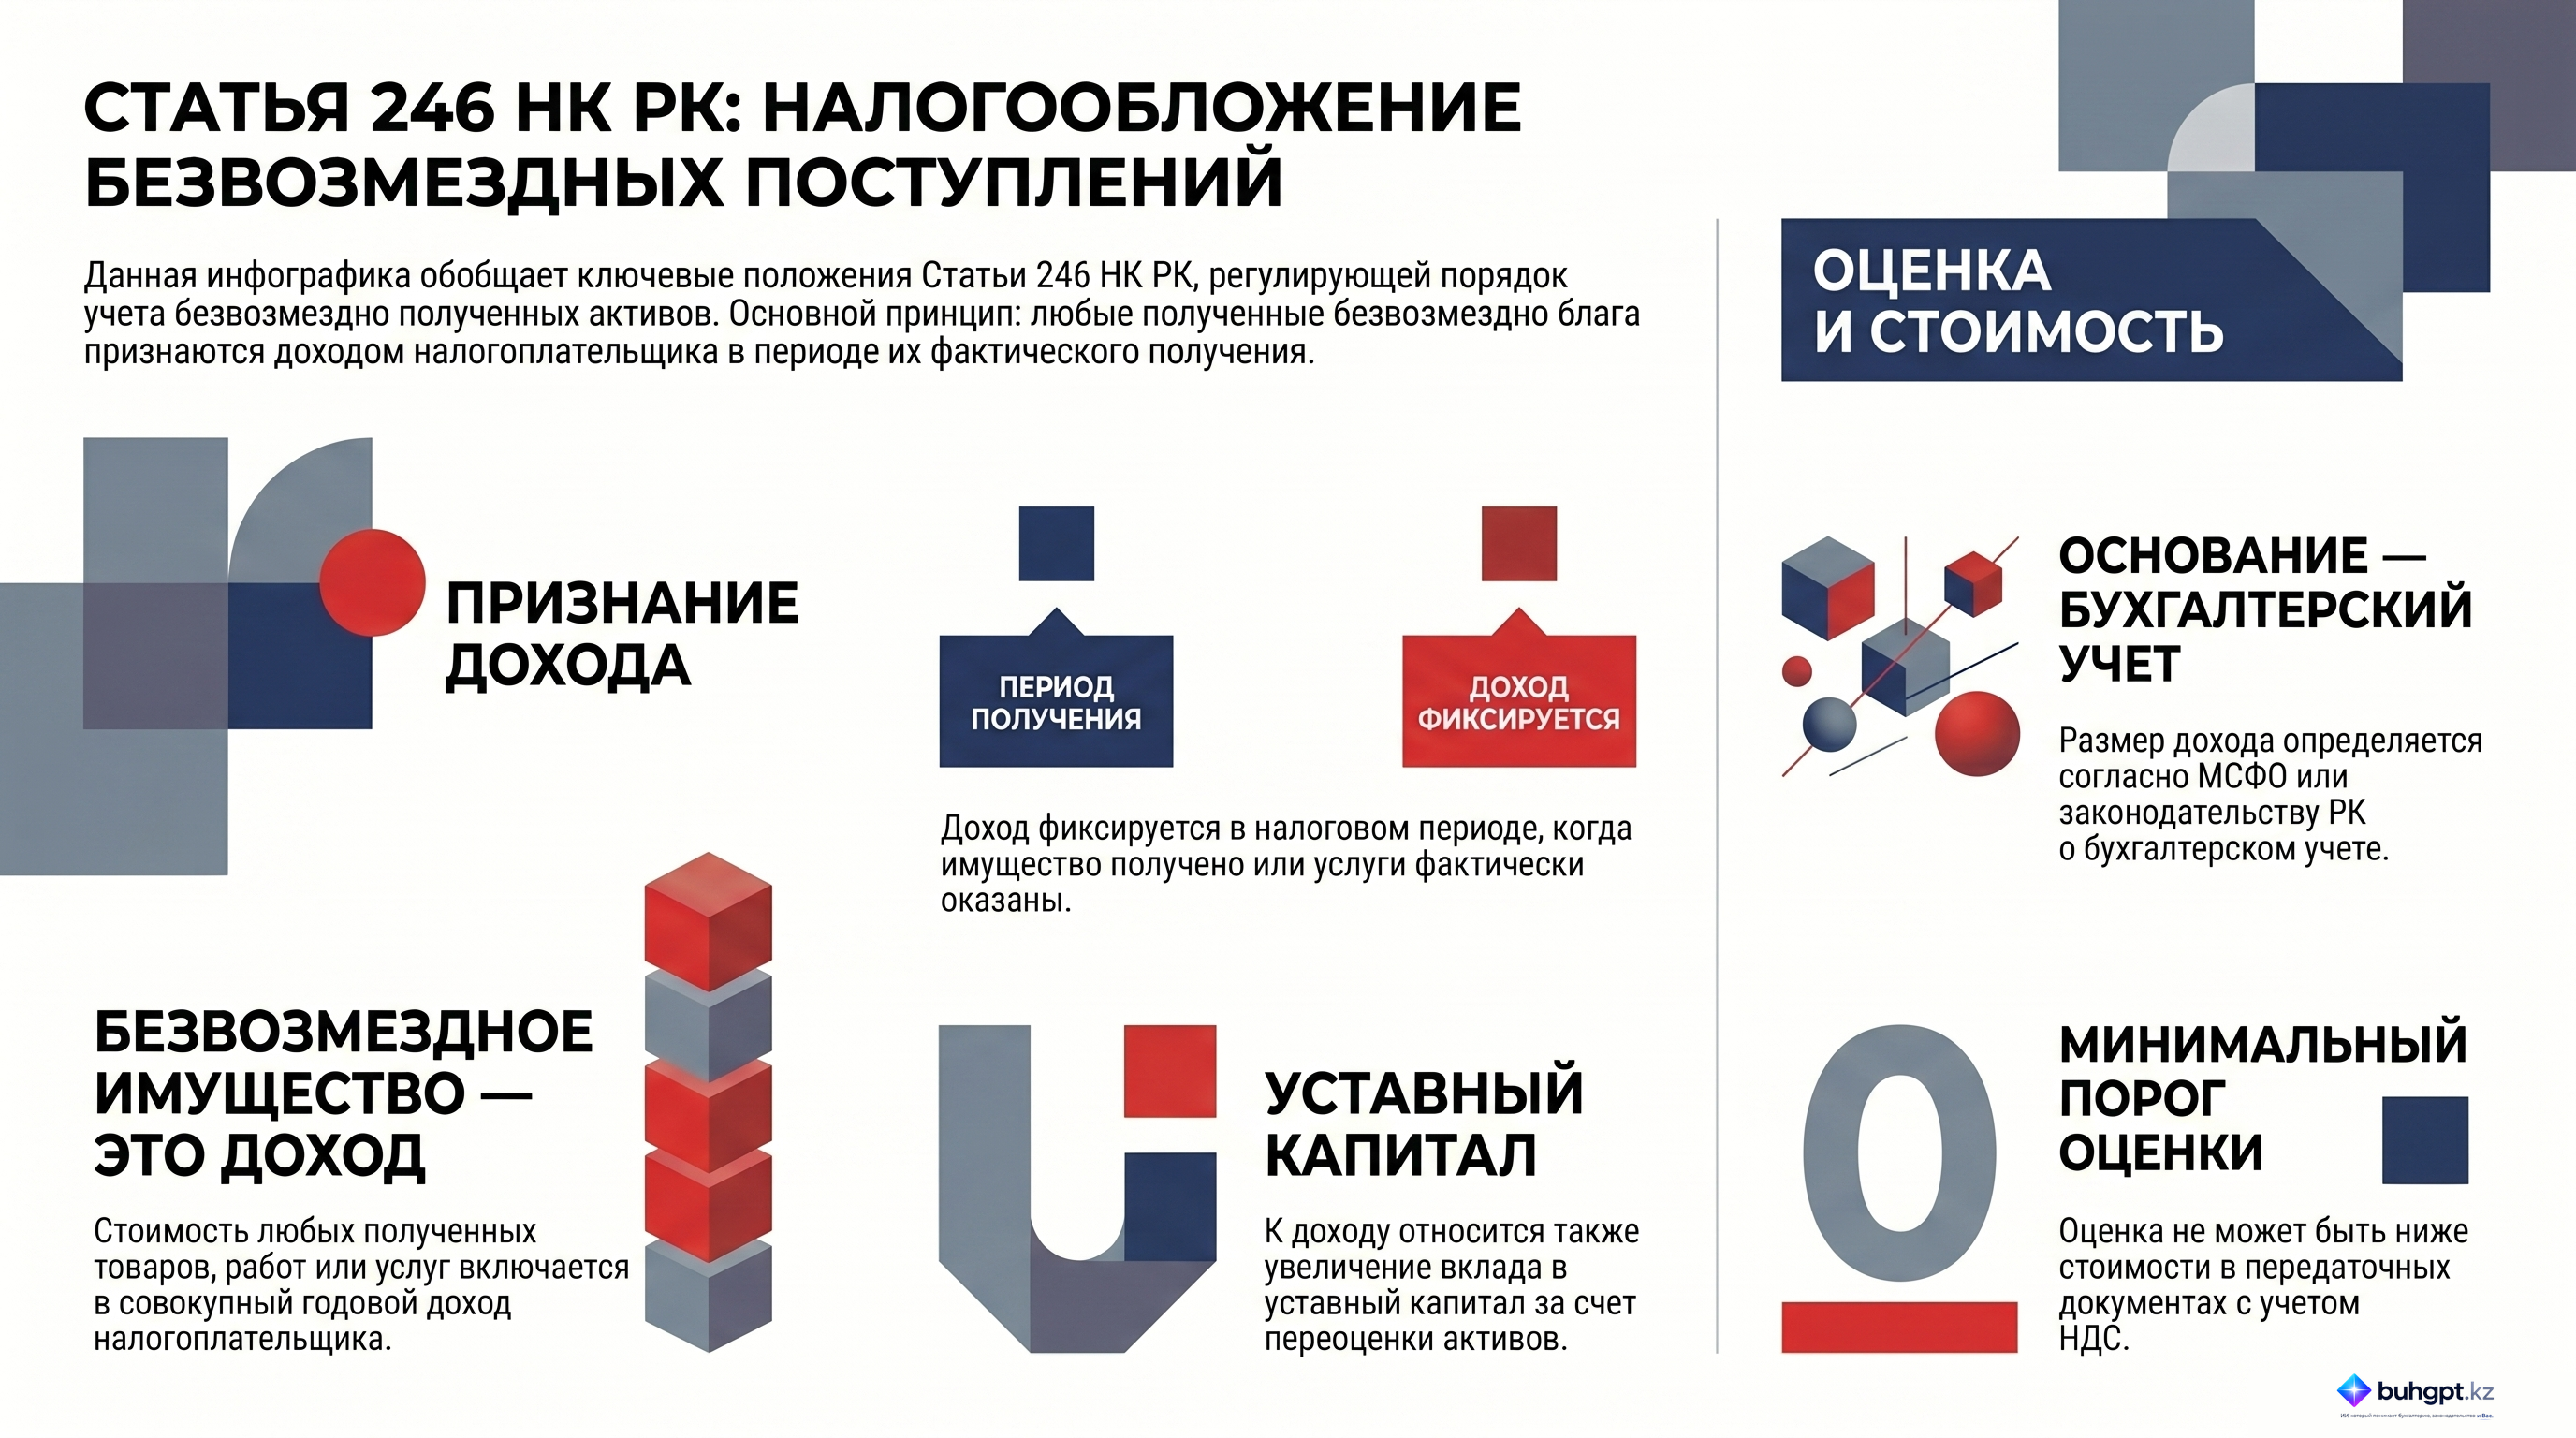
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 246
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления